生命保険(死亡保険金)に相続税はかかる?非課税枠の計算方法とパターン別注意点を解説
吉原 武志
よしはら たけし
- 3級ファイナンシャル・プランニング技能士
【専門分野・得意分野】生命保険・ライフプランニング
【自己紹介】業界歴14年の経験を活かし、お客様お一人おひとりの生活環境や将来のご希望を丁寧に伺い、寄り添った提案をいたします。
https://www.kamakura-life.co.jp/
生命保険(死亡保険金)に相続税はかかる?非課税枠の計算方法とパターン別注意点を解説
生命保険は相続税対策になると聞くけれど、自分の場合は本当に節税になるのか、契約内容は適切なのか、不安に感じていませんか。
この記事では、生命保険の死亡保険金にかかる相続税の仕組みから、非課税枠の正しい計算方法、契約パターン別の注意点までを網羅的に解説します。
読み終える頃には、ご自身の家族構成や契約状況に照らし合わせ、生命保険が相続税に与える影響を具体的に把握し、適切な契約変更や申告の準備ができる状態を目指します。
生命保険金が相続税の対象になる仕組みと非課税枠の計算方法
契約者の組み合わせで相続税・所得税・贈与税に変わる税金の種類
納税資金の確保や遺産分割トラブル回避といった生命保険の活用メリット
申告漏れを防ぐ注意点と、保険金を受け取ってから納税するまでの流れ
生命保険の死亡保険金は「みなし相続財産」として相続税の課税対象になる
被相続人の死亡によって支払われる生命保険の死亡保険金は、民法上の相続財産ではありません。
しかし、相続税法上は「みなし相続財産」として扱われ、相続税の課税対象に含まれます。
みなし相続財産とは、被相続人が亡くなったことを原因として相続人が受け取る財産で、実質的に相続財産と同じ経済的価値があると判断されるものです。
そのため、死亡保険金を受け取った場合は、他の預貯金や不動産などと合算して相続税が計算されます。ただし、死亡保険金には税負担を軽減するための特別な非課税枠が設けられています。
生命保険の相続税非課税枠「500万円×法定相続人の数」の正しい計算方法
死亡保険金には、相続人の生活保障などを目的とした税制上の優遇措置として、一定額まで相続税がかからない非課税枠が設けられています。
この非課税枠の金額は「500万円×法定相続人の数」という計算方法で算出されます。
この制度を正しく理解し活用することが、効果的な相続税対策の第一歩です。
法定相続人の数え方にはいくつか注意点があり、それを間違えると非課税枠の金額も変わってしまいます。
非課税枠の基本的な計算式と具体例
生命保険の非課税枠は、以下の計算式で算出します。
「500万円×法定相続人の数=非課税限度額」
例えば、被相続人に配偶者と子供2人がいる場合、法定相続人は3人です。
この場合の非課税枠の計算は「500万円×3人=1,500万円」となります。
もし死亡保険金の総額が2,000万円であれば、1,500万円を差し引いた500万円分だけが相続税の課税対象財産に加算されることになります。
【要注意】法定相続人の数え方で間違いやすい3つのケース
非課税枠の計算の基礎となる法定相続人の数え方には、注意すべき点がいくつかあります。
一つ目は、相続放棄をした人がいる場合です。
相続放棄をした人は遺産を相続する権利を失いますが、非課税枠を計算する上では法定相続人の数に含めます。
二つ目は、養子がいるケースです。
被相続人に実子がいる場合は1人まで、実子がいない場合は2人までを法定相続人の数に含めることができます。
三つ目は、相続人となるはずの子が先に亡くなっており、その子(被相続人から見て孫)が代わって相続する代襲相続の場合、その孫を法定相続人として数えます。
非課税枠が適用されない2つのパターン
生命保険の非課税枠は、誰でも無条件に適用されるわけではありません。
適用が受けられない主なパターンは2つです。
一つ目は、保険金の受取人が相続人以外の場合です。
この非課税枠は、あくまで相続人の生活保障などを目的としているため、相続人ではない親族や内縁の妻などが保険金を受け取っても対象外となります。
二つ目は、相続放棄をした人が保険金を受け取る場合です。
相続放棄をした人は法定相続人の数には含まれますが、法律上は相続人ではなくなるため、その人が受け取った保険金については非課税枠の適用を受けることができません。
【契約形態で変わる】生命保険にかかる税金は相続税だけではない
生命保険にかかる税金は、必ずしも相続税とは限りません。
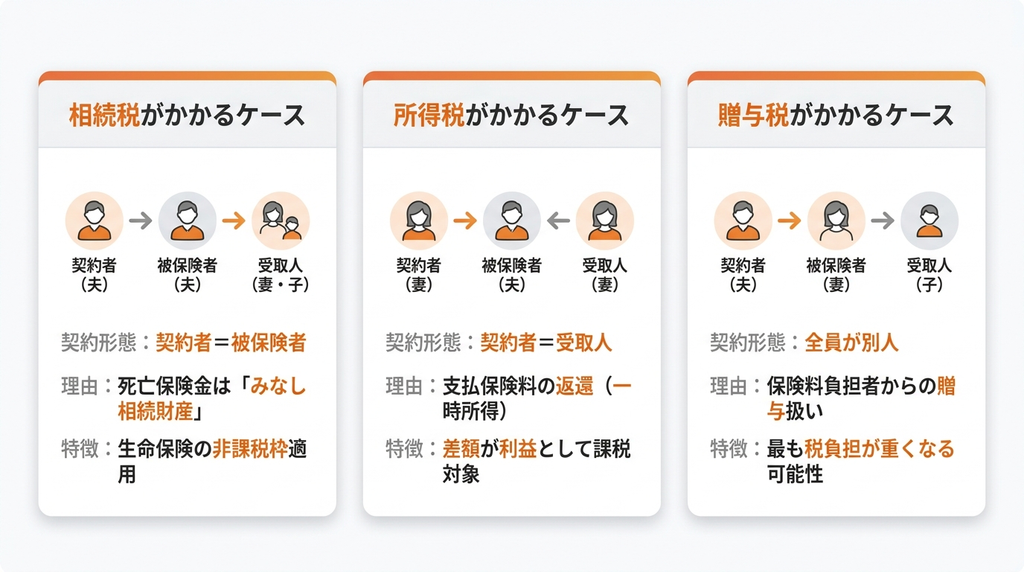
「契約者(保険料を支払う人)」「被保険者(保険の対象となる人)」「受取人(保険金を受け取る人)」の3者が誰であるかという契約形態によって、かかる税金の種類が相続税、所得税、贈与税のいずれかに変わります。
意図しない税負担を避けるためには、契約内容を正しく理解しておくことが重要です。
特に所得税や贈与税がかかる場合、相続税の非課税枠は適用されません。
パターン1:相続税がかかるケース(契約者=被保険者)
相続税がかかるのは、被相続人が保険料を負担していた死亡保険金を受け取る場合です。
例えば、夫が自分で保険料を支払い(契約者)、自分自身を保険の対象とし(被保険者)、死亡保険金の受取人を妻や子に指定しているケースがこれにあたります。
これは一般的な契約形態であり、被保険者の死亡によって発生した死亡保険金は「みなし相続財産」として扱われ、相続税の課税対象となります。
この場合、生命保険の非課税枠が適用されます。
パターン2:所得税がかかるケース(契約者=受取人)
所得税(一時所得)と住民税がかかるのは、「契約者」と「受取人」が同一人物である場合です。
例えば、妻が保険料を支払い(契約者)、夫を保険の対象とし(被保険者)、保険金の受取人を妻自身に指定しているケースです。
この場合、妻は自身が支払った保険料が死亡保険金という形で返ってきたとみなされます。
支払った保険料を上回る差額分が利益(一時所得)として扱われ、所得税の課税対象となります。
パターン3:贈与税がかかるケース(契約者・被保険者・受取人が全て別人)
贈与税がかかるのは、「契約者」「被保険者」「受取人」がすべて異なる人物である場合です。
例えば、夫が保険料を支払い(契約者)、妻を保険の対象とし(被保険者)、保険金の受取人を子に指定しているケースが該当します。
この場合、保険料を負担していない子が保険金を受け取るため、保険料負担者である夫から子への贈与があったとみなされ、贈与税の課税対象となります。
一般的に、3つのパターンの中で最も税負担が重くなる可能性が高いのがこのケースです。
なぜ生命保険が相続税対策に有効と言われるのか?3つの理由を解説
生命保険は、相続税の対策として有効な手段の一つとされています。
その理由は単に節税メリットがあるだけでなく、納税資金の確保や相続トラブルの回避にも役立つからです。
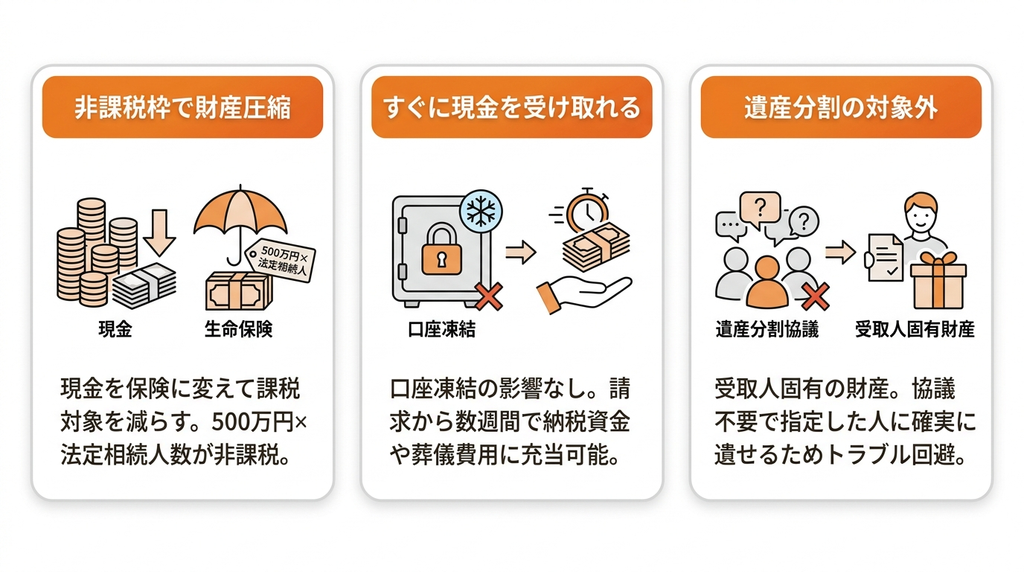
具体的には、「非課税枠による財産圧縮」「現金での迅速な受け取り」「遺産分割協議の対象外」という3つの大きなメリットが存在します。これらの特徴を理解することで、より効果的な相続対策を計画できます。
理由1:非課税枠の活用で課税対象財産を圧縮できる
生命保険が相続税対策として有効な最大の理由は、前述した「500万円×法定相続人の数」の非課税枠の存在です。
例えば、現金1,500万円を遺した場合、その全額が課税対象となります。
しかし、同じ1,500万円を生命保険で遺し、法定相続人が3人いれば、非課税枠が1,500万円(500万円×3人)適用されるため、この保険金に相続税はかかりません。
このように、現預金の一部を生命保険に変えるだけで、課税対象となる財産そのものを圧縮できる効果があります。
理由2:現金ですぐに受け取れるため納税資金を確保しやすい
相続税は、原則として相続開始後10ヶ月以内に現金で一括納付しなければなりません。
しかし、被相続人の預金口座は死亡が確認されると凍結され、遺産分割協議が完了するまで引き出せなくなります。
一方、死亡保険金は受取人固有の財産であるため、口座凍結の影響を受けません。
受取人が保険会社に請求すれば、通常は数週間程度で現金を受け取ることができ、これを相続税の納税資金や葬儀費用に充てることが可能です。
理由3:受取人固有の財産となり遺産分割協議の対象外にできる
死亡保険金は、税法上は「みなし相続財産」として扱われますが、民法上は「受取人固有の財産」とされます。
これは、遺産分割協議を経て分け方を決める他の相続財産とは異なり、指定された受取人が無条件で受け取れる財産であることを意味します。
そのため、「特定の人に確実に財産を遺したい」という被相続人の意思を実現しやすく、相続人同士の話し合いが不要なため、遺産分割をめぐるトラブル(争族)を回避する手段としても有効です。
税務調査で指摘されやすい「名義保険」とは?申告漏れを防ぐための確認ポイント
名義保険とは、保険契約書上の契約者名義と、実際に保険料を支払っていた保険料負担者が異なる保険契約のことです。
例えば、契約者が子や孫の名義になっていても、その保険料を親や祖父母が支払っていた場合、税務署はこれを実質的な契約者(親や祖父母)の財産とみなし、相続税の申告漏れを指摘することがあります。
税務調査では保険料の支払原資がどこから出ていたかが厳しくチェックされるため、注意が必要です。
申告漏れを防ぐには、保険料が誰の口座から引き落とされているかを確認し、実態に即した申告を行うことが重要です。
死亡保険金を受け取ってから相続税を申告するまでの4ステップ
被相続人が亡くなり、死亡保険金を受け取ることになった場合、相続税の申告までにはいくつかの手続きを踏む必要があります。
全体の流れを把握しておくことで、落ち着いて対応を進めることができます。
手続きは大きく分けて、保険会社への連絡、書類の提出、保険金の受領、そして税務署への申告・納税という4つのステップで進みます。
特に申告には期限があるため、計画的に進めることが大切です。
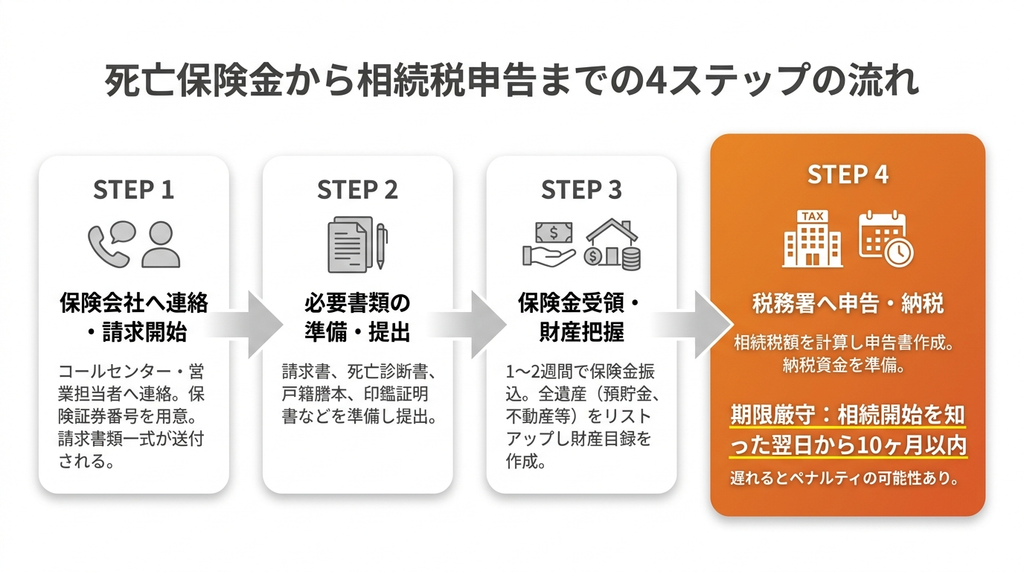
ステップ1:保険会社へ連絡し、保険金請求の手続きを開始する
被保険者が亡くなったことを知ったら、まず保険金の受取人が保険会社のコールセンターや営業担当者に連絡をします。
その際、保険証券番号が分かると手続きがスムーズに進みます。
連絡後、保険会社から保険金請求に必要な書類一式が送られてきます。
この連絡をしない限り保険金請求の手続きは始まらないため、できるだけ速やかに行うことが重要です。
ステップ2:必要書類を準備して保険会社へ提出する
保険会社から届いた請求書類に必要事項を記入し、添付書類を準備します。
一般的に必要となる書類は、保険会社所定の保険金請求書、死亡診断書または死体検案書のコピー、被保険者の除籍謄本、保険金受取人の戸籍謄本および印鑑証明書などです。
保険契約の内容によっては追加の書類が必要になる場合もあるため、保険会社の案内に従って漏れなく準備し、提出します。
ステップ3:保険金を受け取り、相続財産全体を正確に把握する
提出した書類に不備がなければ、通常は1〜2週間程度で受取人が指定した口座に保険金が振り込まれます。
保険金を受け取ったら、それを含めて、被相続人が遺した預貯金、不動産、有価証券、借入金などのすべての遺産をリストアップし、財産目録を作成します。
これにより相続財産全体の総額が確定し、相続税申告が必要かどうかの判断や、納税額の計算が可能になります。
ステップ4:相続開始から10ヶ月以内に税務署へ申告・納税する
相続税の申告と納税は、被相続人が亡くなったことを知った日の翌日から10ヶ月以内に行う必要があります。
この期限は厳守しなければならず、遅れると延滞税などのペナルティが課される可能性があります。
ステップ3で確定した相続財産をもとに相続税額を計算し、申告書を作成して管轄の税務署に提出します。
納税資金をあらかじめ準備しておき、期限内に金融機関などで納付を完了させます。
生命保険と相続税に関するよくある質問
生命保険と相続税の関係については、個別のケースで判断に迷う点が少なくありません。
ここでは、相続放棄と保険金の関係や、具体的な契約形態での税金の種類、養子がいる場合の非課税枠の計算など、特によく寄せられる質問について回答します。
- Q相続放棄をしても死亡保険金は受け取れますか?
- A
受け取れます。
死亡保険金は受取人固有の財産であり、相続財産ではないためです。
したがって、被相続人に多額の借金があり相続放棄をした場合でも、自分が受取人に指定されていれば保険金の受け取りは可能です。ただし、死亡保険金の非課税枠は適用されなくなる点に注意が必要です。
- Q契約者が夫、被保険者が妻、受取人が子の場合、かかる税金の種類は何ですか?
- A
贈与税がかかります。
保険料を負担した夫から、保険金を受け取った子への贈与とみなされるためです。
契約者・被保険者・受取人がすべて異なるこの形態は、相続税や所得税がかかるケースに比べて税金の負担が最も重くなる可能性があるため注意が必要です。
- Q養子がいる場合、生命保険の非課税枠の計算に含めることはできますか?
- A
含めることができます。
ただし、法定相続人に含められる養子の数には制限があります。
被相続人に実子がいる場合は1人まで、実子がいない場合は2人までです。例えば、実子が1人、養子が2人いる場合、非課税枠の計算で法定相続人に数えられるのは実子1人と養子1人の合計2人となります。
相続の不安を整理するなら「マネナビ」
相続に関するお金の悩みは、生命保険だけでなく、不動産や預貯金、介護費用や老後資金など、複数のテーマが複雑に絡み合っていることがほとんどです。
「マネナビ」では、いきなり対策を検討するのではなく、まずは現状の不安を整理し、何から考えるべきか、その順番を整えることからサポートします。
漠然とした不安を抱えている方も、専門家への相談の前にまずは状況を整理するためにご活用いただけます。
相続に関するお悩みについては「相続のマネナビ」で詳しく紹介しています。
「マネナビ」が選ばれる3つの理由
「マネナビ」は、相続や老後のお金に関する漠然とした不安を、具体的な行動計画に落とし込むための第一歩として多くの方に選ばれています。
その主なメリットとして、単に知識を提供するだけでなく、利用者の状況に寄り添って考える順番を整え、分かりやすい言葉で解説し、必要に応じて中立な立場で専門家へつなぐという3つの特徴が挙げられます。
理由1:お金の不安を「整理」することから始め、考える順番を整える
相続や老後のことを考え始めると、やるべきことや知らないことが多すぎて、何から手をつければいいか分からなくなりがちです。
マネナビでは、結論を急ぐことなく、まずはお客様の状況や気になっていることをお伺いします。
不安の正体を一つひとつ言葉にして整理することで、今すぐ考えるべきことと、後で考えてもよいことを切り分け、次に取るべき行動を明確にします。
理由2:専門用語を使わず、判断に必要なポイントだけを分かりやすく解説
相続税や保険、不動産などの話には、どうしても難しい専門用語や複雑な制度が伴います。
マネナビでは、そうした専門用語をできるだけ使わず、お客様が次のステップを判断するために本当に必要な知識やポイントに絞って、分かりやすくお伝えすることを重視しています。
初めての方でも、お金の全体像を掴み、安心して次の検討に進めるようサポートします。
理由3:状況に応じて税理士などの専門家へ中立な立場でつなぐ
お話を伺って状況を整理した結果、税務申告や不動産登記など、専門的な手続きが必要だと判断されるケースもあります。
その場合、マネナビは税理士、行政書士、不動産コンサルタントといった、相談内容に適した専門家をご紹介する窓口の役割を担います。
特定のサービスを無理に勧めることはなく、あくまでお客様の状況に合った選択肢を中立な立場で一緒に考え、安心して相談できる専門家へとおつなぎします。
まとめ
生命保険の死亡保険金は「みなし相続財産」として相続税の対象となりますが、「500万円×法定相続人の数」という非課税枠があり、相続税対策として有効です。
ただし、この非課税枠が適用されるのは、契約者と被保険者が同一で、受取人が相続人である場合に限られます。
契約形態によっては所得税や贈与税の対象となり、かえって税負担が重くなるケースもあるため、契約内容の確認が不可欠です。
また、保険料の負担者が契約者と異なる「名義保険」は税務調査で指摘されやすいため注意が必要です。
相続税の申告・納税は10ヶ月以内という期限があるため、計画的に手続きを進めることが求められます。
あわせて読みたい関連記事
-
相続税はいくらまで無税?基礎控除額の計算方法をわかりやすく解説
相続税はいくらまで無税?基礎控除額の計算方法をわかりやすく解説 遺産相続が発生し…
-
孫への「教育資金の一括贈与」が終了した今、注目されている「都度贈与」の活用法と相続税の注意点
孫への「教育資金の一括贈与」が終了した今、注目されている「都度贈与」の活用法と相…
-
小規模宅地等の特例とは?相続税が8割減になる適用要件をわかりやすく解説
小規模宅地等の特例とは?相続税が8割減になる適用要件をわかりやすく解説 小規模宅…
-
仕送りで贈与税がかかるケースとは?非課税の条件と注意点を解説
仕送りで贈与税がかかるケースとは?非課税の条件と注意点を解説 親から子へ、あるい…
自分の場合はどう考える?
不安を整理したい方へ
記事を読んで「自分のケースではどうだろう?」と感じたら、状況を整理するところから始められます。