
みなし相続財産とは?相続税の非課税枠・計算方法をわかりやすく解説
松岡 一嘉
まつおか かずよし
- AFP(日本FP協会認定)
- 証券外務員一種
- 相続診断士®
- MBA(経営管理修士)
【専門分野・得意分野】資産運用、相続、事業承継
【自己紹介】生命保険業界22年、お客様のご状況に合わせて最適なご提案をいたします。相続が争族にならないようにご対応いたします。
https://www.kamakura-life.co.jp/
みなし相続財産とは?相続税の非課税枠・計算方法をわかりやすく解説
生命保険金や死亡退職金を受け取った際、「これは遺産として分けるべきか」「税金はかかるのか」といった疑問が生じることがあります。
生命保険金や死亡退職金のうち、一定の要件を満たすものは、相続税法上「みなし相続財産」として相続税の課税対象になります。
この記事では、みなし相続財産とは何か、相続税の課税対象になるのか、そして税負担を軽減する非課税枠の計算方法について具体例を交えながら解説します。
【この記事でわかること】
・相続税の課税対象となる「みなし相続財産」の仕組みと具体例
・生命保険金と死亡退職金に適用される非課税枠の計算方法
・遺産分割や相続放棄における、本来の相続財産との法的な扱いの違い
みなし相続財産とは、民法上の遺産ではないが相続税の対象となる財産のこと
みなし相続財産とは、民法上の相続財産には当たらないものの、被相続人の死亡を原因として取得することなどから、相続税法上、相続または遺贈によって取得したものとみなされる財産をいいます。代表例は、被相続人が保険料を負担していた死亡保険金や、一定の死亡退職金です。
本来の相続財産である預貯金や不動産とは異なり、原則として遺産分割の対象にはなりませんが、相続税を計算する際には財産総額に加える必要があります。
このように、民法上と税法上で扱いが異なる点が大きな特徴です。
みなし相続財産に該当する財産の具体例
みなし相続財産にはいくつかの種類が存在し、生命保険金や死亡退職金がその代表例です。
これらは被相続人の死亡を原因として遺族などが受け取る財産であり、相続税の計算に含める必要があります。
みなし相続財産に該当する財産の具体例を詳しく見ていきます。
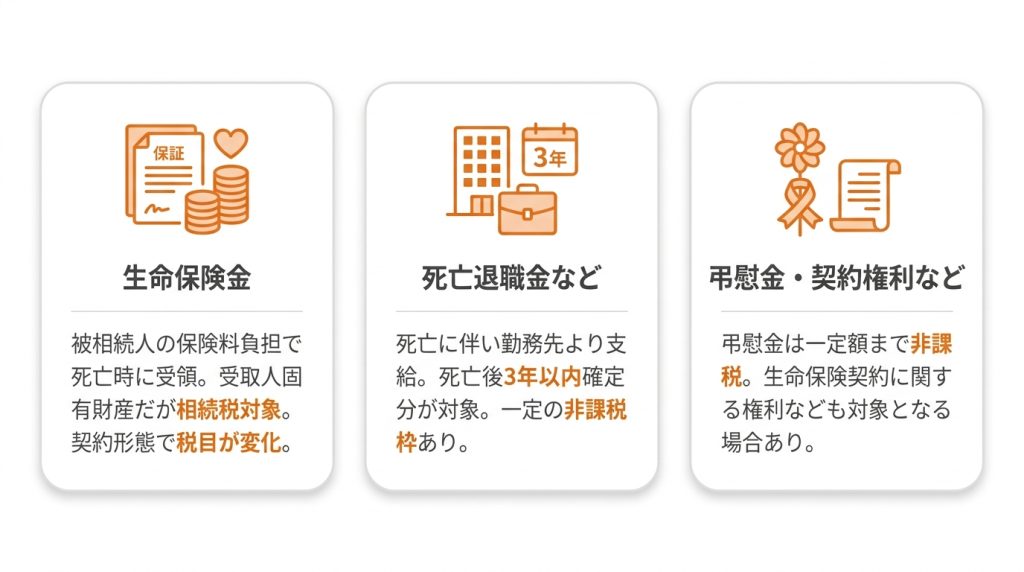
①生命保険金|被保険者・保険料負担者・受取人によって税目が決まる
被相続人が保険料を負担し、その死亡によって相続人などの特定の受取人が受け取る生命保険金は、みなし相続財産として相続税の課税対象となります。
この保険金は、保険契約に基づき受取人固有の財産として支払われるため、遺産分割の対象にはなりません。
ただし、被相続人が保険料負担者かつ保険金受取人であった場合や、保険料の負担者、被保険者、受取人がそれぞれ異なる場合は、相続税ではなく所得税や贈与税の対象となることがあるため注意が必要です。
贈与税がかかるケースについては「みなし贈与とは?贈与税がかかるケースと回避する方法、注意点」で詳しく紹介しています。
②死亡退職金|死亡後3年以内に支給が確定したもの
被相続人の死亡に伴い、勤務先の会社などから遺族に支払われる死亡退職金、功労金、退職手当金などもみなし相続財産に該当します。これらが相続税の課税対象となるのは、被相続人の死亡から3年以内に支給が確定したものに限られます。
死亡退職金も生命保険金と同様に、遺族の生活保障という側面があるため、一定の非課税枠が設けられています。
支給額が確定する時期が死亡から3年を超える場合は、受け取った遺族の一時所得として所得税の対象となります。
③その他|弔慰金や生命保険契約に関する権利なども該当する場合がある
上記以外にも、弔慰金や生命保険契約に関する権利などがみなし相続財産と判断されることがあります。
弔慰金は、業務上の死亡であれば「死亡時の普通給与の3年分」、それ以外は「半年分」に相当する金額までが非課税です。
これを超える部分は、死亡退職金として扱われます。
また、被相続人が保険料を負担していたものの、契約者や満期保険金受取人が相続人であるような生命保険契約に関する権利や、個人年金などの定期金に関する権利も、相続税の課税対象となる場合があります。
【重要】生命保険金と死亡退職金には、それぞれ相続税の非課税枠がある
みなし相続財産の中でも、生命保険金と死亡退職金は、遺族の生活保障という重要な役割を担っています。
そのため、相続税の負担を軽減する目的で特別な非課税枠が設けられています。
この制度により、受け取った保険金や退職金の全額ではなく、非課税限度額という一定額を控除した後の金額が相続税の課税対象となります。
この非課税枠を正しく適用することで、相続税の納税額を抑えることが可能です。
みなし相続財産とは何かを理解するとともに、この非課税の仕組みを把握しておくことが重要です。
非課税枠の計算方法「500万円 × 法定相続人の数」を解説
生命保険金と死亡退職金には、それぞれ非課税枠が適用されます。非課税限度額の計算式は、どちらも「500万円×法定相続人の数」です。この非課税限度額は、生命保険金と死亡退職金それぞれに個別に適用されます。
例えば、生命保険金と死亡退職金の両方を受け取った場合、生命保険金には生命保険金に適用される非課税枠を、死亡退職金には死亡退職金に適用される非課税枠をそれぞれ控除します。この計算式の「法定相続人の数」の数え方には注意点があります。
①計算に含める法定相続人の数え方と注意点
非課税枠の計算で用いる「法定相続人の数」には、注意すべき点があります。
まず、相続放棄をした人がいても、その人を法定相続人の数に含めて計算します。
一方で、法定相続人の中に養子がいる場合、含めることができる養子の数には制限があります。
被相続人に実子がいる場合は1人まで、実子がいない場合は2人までとなります。
また、非課税枠の適用を受けられるのは、法定相続人に限られます。
そのため、法定相続人以外の親族などが生命保険金を受け取った場合、この非課税枠を適用することはできません。
②【シミュレーション】死亡保険金1500万円、法定相続人3人の場合の計算例
具体的な計算例で非課税枠の適用を確認します。
例えば、被相続人が亡くなり、法定相続人が配偶者と子ども2人の合計3人、受取人である配偶者が死亡保険金1,500万円を受け取ったとします。この場合の非課税限度額の計算は以下の通りです。
①非課税限度額: 500万円 × 3人 = 1,500万円
②受け取った死亡保険金: 1,500万円(非課税限度額と同額)
→1,500万円 – 1,500万円 = 0円
この結果、この死亡保険金1,500万円は全額が非課税となり、相続税の課税対象には含まれません。
本来の相続財産とみなし相続財産の違いを3つのポイントで解説
みなし相続財産とは、税法上は本来の相続財産と同様に扱われますが、民法上の観点からは明確な違いが存在します。
この違いを理解しておくことは、相続手続きを円滑に進め、親族間のトラブルを避ける上で非常に重要です。
ここでは、特に重要な「遺産分割協議」「相続放棄」「遺留分」の3つのポイントから、両者の違いを解説します。
①遺産分割協議の対象にはならない
最も大きな違いは、みなし相続財産が原則として遺産分割協議の対象にならない点です。
生命保険金や死亡退職金は、受取人として指定された人の固有財産と解釈されます。
そのため、他の相続人とその分け方を話し合う遺産分割の対象にはならず、受取人が全額を受け取ります。
ただし、特定の相続人が受け取る保険金額が他の財産と比較して極端に大きいなど、相続人間で著しい不公平が生じる場合は、例外的に特別受益として扱われ、遺産分割で考慮される可能性もあります。
②相続放棄をしても受け取ることができる
相続放棄は、プラスの財産(預貯金など)もマイナスの財産(借金など)も一切引き継がない手続きです。
本来の相続財産は、相続放棄をすると受け取れません。
しかし、みなし相続財産である生命保険金や死亡退職金は、受取人固有の財産であるため、相続放棄をしたとしても受け取ることが可能です。
これは、被相続人に多額の借金がある場合などに重要なポイントとなります。
相続放棄を検討していても、指定された保険金などは生活資金として確保できる場合があります。
③原則として遺留分侵害額請求の対象外
遺留分とは、兄弟姉妹を除く法定相続人に保証された、最低限の遺産の取り分のことです。
遺産の大部分が特定の相続人に渡り、他の相続人の遺留分が侵害された場合、不足分を請求できます。
この遺留分を計算する際の基礎となる財産に、みなし相続財産は原則として含まれません。
なぜなら、みなし相続財産は遺産ではないからです。
したがって、多額の生命保険金が特定の相続人に支払われても、他の相続人は基本的にそれを理由として遺留分侵害額請求を行うことはできません。
ここでも、著しい不公平がある場合は例外的な扱いとなる可能性があります。
相続や老後のお金の不安は「マネナビ」でまとめて整理
相続には、みなし相続財産のように専門的な知識が求められる場面が少なくありません。
また、相続税の問題だけでなく、不動産の扱いやご自身の老後資金、介護への備えなど、お金に関する悩みは多岐にわたります。
マネナビは、こうした複雑に絡み合うお金の不安を一つひとつ整理し、何から考えるべきかを明確にするための情報提供と相談を組み合わせたサービスです。
一人で抱え込まず、まずは状況を整理することから次の一歩を考えるお手伝いをしています。
マネナビのサービスについては「マネナビのサービス紹介」で詳しく紹介しています。
マネナビの相談事例を紹介
マネナビでは、相続や老後資金に関するさまざまなご相談が寄せられます。
実際にサービスを利用された方が、どのように悩みを整理し、次へのステップに進まれたのか、具体的な相談事例をご紹介します。
【事例1】何から始めるべきかわからなかった親の相続準備
親の相続準備が必要だと感じつつも、何から手をつければよいか分からず不安を抱えていた60代女性の事例です。
ご相談では、まず相続の全体像と考えるべきことの順番を整理しました。
これにより、漠然としていた不安が解消され、ご家族で具体的な話し合いを始めるきっかけをつくることができました。
【事例2】売却か活用か迷っていた実家の相続
将来相続する予定の実家について、売却すべきか、活用すべきか、あるいはそのまま保有すべきか判断できずに悩んでいた50代男性の事例です。
不動産相続の基本的な考え方や手続きの流れ、それぞれの選択肢のメリット・デメリットを整理しました。
その結果、家族で話し合う際に検討すべきポイントが明確になりました。
【事例3】親の認知症で心配になったお金の管理
親の物忘れが増えてきたことで、将来の認知症やそれに伴うお金の管理に不安を感じていた60代女性の事例です。
ご相談を通じて、認知症とお金に関する基本的な知識や、判断能力が低下する前にできる対策(成年後見制度や家族信託など)を整理し、今後の備えについて具体的に考えることができるようになりました。
【事例4】漠然とした不安があった老後資金の考え方を整理
老後資金について漠然とした不安を感じながらも、具体的に何をすればよいか分からなかった50代男性の事例です。
現在の資産状況や将来のライフプランを踏まえながら、老後資金を考える上で重要な視点や、公的年金と私的準備のバランス、資産寿命の考え方などを整理し、今後の計画を立てる土台を築きました。
みなし相続財産に関するよくある質問
みなし相続財産は、専門的な内容も多く、疑問が生じやすい分野です。
ここでは、みなし相続財産に関して特に多く寄せられる質問について、簡潔に回答します。
- Qなぜ「みなし」相続財産と呼ばれるのですか?
- A
本来の相続財産ではないものの、被相続人の死亡を原因として財産が移転し、相続人が経済的な利益を受ける点は相続と類似しています。
このため、民法上の遺産とは区別しつつ、課税の公平性を保つ目的で、相続税法上は相続財産と「みなして」扱うことから、そのように呼ばれています。
- Q生命保険金は他の相続人と分けなければいけませんか?
- A
原則として分ける必要はありません。
受取人として指定された生命保険金は、その受取人固有の財産とされ、遺産分割協議の対象外となるのが一般的です。
したがって、他の相続人の同意がなくても、受取人が全額を受け取ることができます。ただし、相続人間で著しい不公平が生じる場合は、例外的な扱いになることもあります。
- Qみなし相続財産は必ず相続税の申告が必要になりますか?
- A
必ずしも申告が必要とは限りません。
みなし相続財産を含めた遺産の総額が、相続税の基礎控除額(3,000万円+600万円×法定相続人の数)を下回る場合は、相続税申告は不要です。
生命保険金などの非課税枠を適用した上で、課税対象となる遺産総額が基礎控除額を超えるかどうかで判断します。
相続税の基礎控除については「相続税の基礎控除とは?計算方法と申告が必要なボーダーライン」で詳しく紹介しています。
マネナビが選ばれる3つの理由
相続や老後のお金に関する悩みはデリケートで、誰に相談すればよいか迷うことも多いテーマです。
マネナビが利用者から選ばれているのには、大切にしている3つの理由があります。
理由①:いきなり結論を提示せず、考える順番を整える支援
お金の悩みを抱えていると、すぐに解決策を求めたくなりますが、焦って判断すると後悔につながることもあります。
マネナビでは、いきなり対策や結論を提示するのではなく、まず現状を丁寧にヒアリングし、何が問題で、どこから手をつけるべきか、考える順番を一緒に整理することから始めます。
土台を整えることで、ご自身に合った判断がしやすくなります。
理由②:利用者のペースを尊重した、落ち着いて話せる環境づくり
相続や老後の話は、不安を感じやすいテーマです。
だからこそ、過度な表現で不安を煽ったり、特定の結論を急がせたりすることはしません。
ご相談者が自分のペースで、安心して話せる環境を何よりも大切にしています。
ご自身の気持ちや状況を整理しながら、落ち着いて次のステップを考えられるようサポートします。
理由③:家族にも話しづらい悩みを相談できる専門窓口
相続や介護、お金のことは、身近な家族だからこそ話しにくい場合があります。
マネナビは、そうした悩みを一人で抱え込まずに済むよう、気軽に相談できる専門の窓口としての役割を担っています。
客観的な立場から状況を整理し、必要であれば税理士や不動産の専門家へつなぐことで、問題解決の第一歩を後押しします。
まとめ
みなし相続財産は、民法上の相続財産とは異なり、原則として遺産分割の対象にはなりませんが、相続税の計算には含める必要がある重要な財産です。
特に生命保険金と死亡退職金には「500万円×法定相続人の数」で計算される非課税枠があり、税負担を軽減する上で大きなポイントとなります。
相続放棄をしても受け取れるなど、本来の相続財産との違いを正しく理解しておくことが、円満な相続手続きにつながります。
判断に迷う場合は、専門家へ相談することも有効な選択肢です。
あわせて読みたい関連記事
自分の場合はどう考える?
不安を整理したい方へ
記事を読んで「自分のケースではどうだろう?」と感じたら、状況を整理するところから始められます。