
暦年課税とは?相続時精算課税との違いやメリット・デメリット・注意点をわかりやすく解説
松岡 一嘉
まつおか かずよし
- AFP(日本FP協会認定)
- 証券外務員一種
- 相続診断士®
- MBA(経営管理修士)
【専門分野・得意分野】資産運用、相続、事業承継
【自己紹介】生命保険業界22年、お客様のご状況に合わせて最適なご提案をいたします。相続が争族にならないようにご対応いたします。
https://www.kamakura-life.co.jp/
暦年課税とは?相続時精算課税との違いやメリット・デメリット・注意点をわかりやすく解説
生前贈与を検討する中で「暦年課税」という制度を知り、年間110万円の非課税枠をうまく活用したいと考えているものの、もう一つの選択肢である相続時精算課税との違いや、2024年から変更された注意点がわからず悩んでいませんか。
この記事では、暦年課税の基本的な仕組みから、相続税対策におけるメリット・デメリット、最新の税制改正のポイントまでをわかりやすく解説します。
読み終える頃には、ご自身の状況に最適な贈与の制度を選択するための知識が身についているはずです。
暦年課税の基本的な仕組みと相続税対策に活用するメリット
もう一つの制度「相続時精算課税」との違いと選び方の基準
2024年の税制改正で変更された生前贈与加算の重要ポイント
税務署に贈与を否認されないための具体的な実行方法
暦年課税とは?年間110万円まで非課税になる贈与税の基本制度
暦年課税とは、毎年1月1日から12月31日までの1年間にもらった財産の合計額に対して課税される、贈与税の基本的な課税制度です。
この制度の最大の特徴は、財産をもらう側(受贈者)一人ひとりに対して年間110万円の基礎控除額、いわゆる非課税枠が設けられている点にあります。
年間の贈与額がこの110万円以下であれば、贈与税はかからず、税務署への申告も不要です。
この手軽さから、生前贈与による相続対策として広く活用されています。
贈与税の基礎控除「年間110万円」の正しい計算方法
贈与税の基礎控除110万円は、財産をあげる人ごとではなく、財産をもらう人1人あたりで計算します。
例えば、一人の子が一年のうちに父から100万円、母から100万円の贈与を受けた場合、もらった合計額は200万円となります。
この金額から基礎控除110万円を差し引いた90万円が贈与税の課税対象です。
複数の人から財産をもらった場合は、その合計額で判断する必要があるため、計算方法を誤らないように注意しましょう。
誰でも利用可能?暦年課税の対象となる贈与者と受贈者の範囲
暦年課税には、相続時精算課税のような贈与者・受贈者の年齢や親族関係に関する利用要件はありません。親子や祖父母と孫だけでなく、夫婦、兄弟姉妹、親族以外の第三者への贈与も対象となります。
ただし、贈与者や受贈者の住所・国籍、贈与財産の所在地などによって、贈与税の課税対象となる財産の範囲が異なる場合があります。
親子間や祖父母と孫の間はもちろん、夫婦間や兄弟姉妹間、さらには親族関係にない第三者への贈与であっても、この制度の対象となります。
誰でも、誰に対しても活用できる自由度の高さが、暦年課税の大きな特徴の一つです。
ただし、もう一つの贈与制度である「相続時精算課税」を選択する場合は、年齢などの要件が定められています。
暦年課税を活用する3つのメリット
暦年課税には、非課税枠を毎年使える点や贈与相手を自由に選べる点など、計画的な相続対策を進める上で大きなメリットがあります。
ここでは、暦年課税を活用する主な3つのメリットについて解説します。
これらのメリットを理解することで、より効果的な生前贈与の計画を立てられるようになります。
メリット1:年間110万円の非課税枠を毎年繰り返し使える
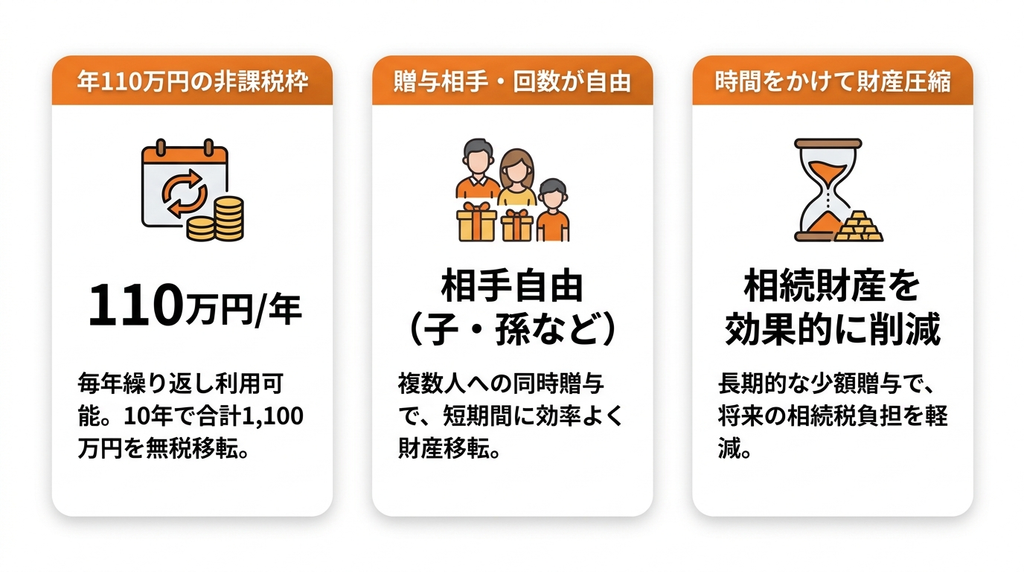
暦年課税の最大のメリットは、年間110万円の非課税枠を毎年繰り返し利用できる点です。
この枠は一度使ったら終わりではなく、年が変われば再び利用できます。
例えば、10年間にわたって毎年110万円ずつ贈与すれば、贈与時には原則として贈与税を負担せずに合計1,100万円を移転できます。
ただし、贈与者の相続発生時には、生前贈与加算の対象となる贈与があるため、贈与した全額がそのまま相続税の対象外になるとは限りません。
長期的な視点で計画的に活用することで、将来の相続財産を大きく圧縮する効果が期待できます。
メリット2:贈与する相手や回数に制限がなく自由度が高い
贈与する相手や人数、回数に制限がないことも暦年課税の大きなメリットです。
法定相続人である子や配偶者だけでなく、孫や子の配偶者など、財産を渡したい相手を自由に選んで贈与できます。
例えば、3人の孫がそれぞれ他に暦年課税による贈与を受けていない場合、1人につき年間110万円まで贈与税の基礎控除を利用できるため、合計330万円を贈与税の負担なく移転できます。
このように、複数の相手に対して同時に贈与を行うことで、より短期間で効率的に財産を次世代に移せます。
メリット3:時間をかけて少額ずつ贈与することで相続財産を効果的に減らせる
暦年課税を利用して毎年少額ずつ贈与を続けることは、将来発生する相続税の負担を軽減する有効な手段です。
生前に財産を移転しておくことで、相続発生時の財産総額そのものを減らすことができます。
特に、相続税の基礎控除額(3,000万円+600万円×法定相続人の数)を超える財産を持つ人にとって、このメリットは大きいでしょう。
早めに贈与を開始し、長い時間をかけて計画的に財産を移転させることが重要になります。
知っておくべき暦年課税のデメリットと注意点
暦年課税はメリットの多い制度ですが、利用する際には知っておくべきデメリットや注意点も存在します。
特に、一度に高額な贈与をする場合の税率や、近年の税制改正で変更された相続財産への加算ルールは、計画を立てる上で非常に重要なポイントです。
これらのリスクを事前に把握し、対策を講じることが、暦年贈与を成功させる鍵となります。
デメリット1:一度に高額な財産を贈与すると税率が高くなる
暦年課税における贈与税の税率は、課税対象額が大きくなるほど税率も高くなる「累進課税」が採用されています。
基礎控除の110万円を超えて一度に高額な財産を贈与すると、税率が急激に上がり、場合によっては相続税の税率よりも高くなってしまう可能性があります。
例えば、18歳以上の子や孫が父母・祖父母から贈与を受ける場合、基礎控除後の課税価格が1,500万円を超えると税率は45%となり、3,000万円を超えると50%、4,500万円を超えると55%になります。
そのため、暦年課税は高額な財産を一括で贈与するには不向きな制度といえます。
デメリット2:相続開始前7年以内の贈与は相続財産に加算される
暦年課税を利用した贈与であっても、贈与者が亡くなる前一定期間内に行われたものは、相続財産に持ち戻して相続税の計算対象となります。
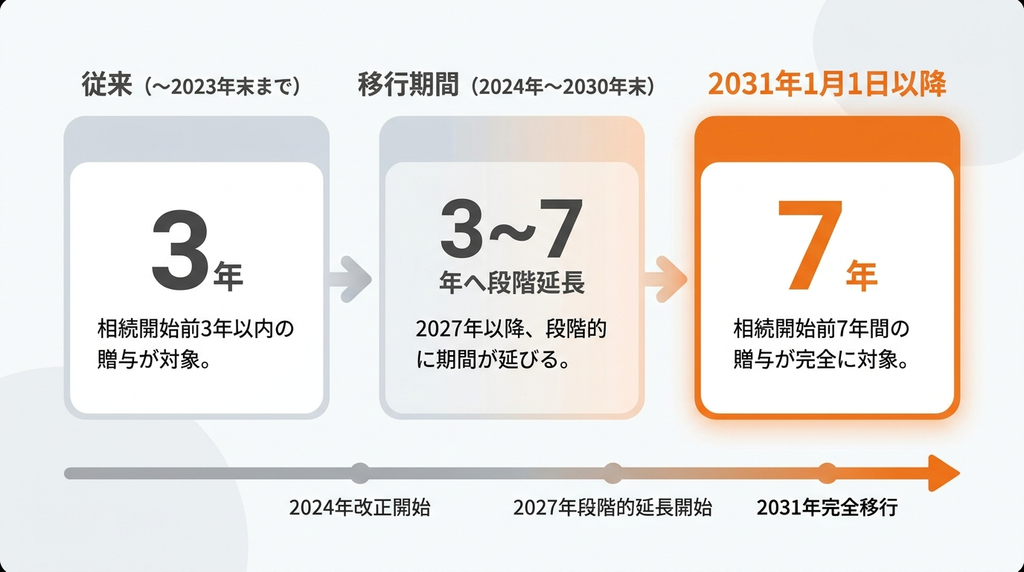
2024年1月1日以後の暦年課税による贈与について、生前贈与加算の対象期間が従来の3年から7年へ段階的に延長されました。
2026年12月31日までに相続が開始した場合は従来どおり3年以内、2027年以降は段階的に延長され、2031年1月1日以降に開始する相続から7年間が対象となります。
そのため、相続直前の贈与については相続税の計算上加算される可能性が高く、短期間の贈与だけで相続財産を減らす効果は限定的になります。
このルールを「生前贈与加算」といい、暦年贈与を行う上で最も注意すべき点の一つです。
デメリット3:税務署に「名義預金」や「定期贈与」と見なされるリスクがある
暦年贈与のつもりが、税務署から贈与として認められないケースがあります。
代表的なのが「名義預金」と「定期贈与」です。
名義預金とは、子や孫の名義の口座に親や祖父母が入金しているものの、通帳や印鑑は贈与者が管理している状態を指します。
また、定期贈与は、毎年決まった時期に決まった金額を贈与することで、当初からまとまった額を贈与する意図があったと見なされるリスクです。
これらに該当すると、贈与は成立していないと判断され、相続税の課税対象となるため注意が必要です。
【2024年改正】生前贈与加算が3年から7年に延長!制度変更のポイントを解説
2024年1月1日から、生前贈与に関する制度に大きな変更がありました。
これまで亡くなる前3年以内に行われた贈与が相続財産に加算されていましたが、この期間が7年に延長されたのです。
この変更は、今後の生前贈与や相続対策の計画に大きな影響を与えます。
ここでは、今回の制度変更の具体的な内容と、新たに設けられた控除について解説します。
相続財産への「持ち戻し」期間が7年に延長されたことによる影響
今回の税制改正により、相続財産に加算される生前贈与の対象期間が、相続開始前3年から7年に延長されました。
このルールは、2024年1月1日以降の贈与に適用されます。
この変更により、より長期間にわたる贈与が相続税の課税対象に含まれる可能性が出てきたため、生前贈与による相続税対策を検討している場合は、これまで以上に早期から計画的に始める必要性が高まりました。
健康なうちから、できるだけ早く贈与を開始することが重要ですす。
新たに設けられた「100万円控除」とは?延長された4年間の贈与が対象
生前贈与加算の期間が7年に延長されたことに伴い、納税者の負担を緩和するための新たな制度も設けられました。
具体的には、相続開始前3年を超えて加算対象となる期間については、その期間に受けた贈与財産の合計額から100万円を控除できます。
この100万円は毎年控除されるものではなく、延長された期間全体で合計100万円です。
例えば、この4年間に合計500万円の贈与があった場合、持ち戻しの対象となるのは400万円となります。この控除は、今回の期間延長による影響を少しでも和らげるための措置です。
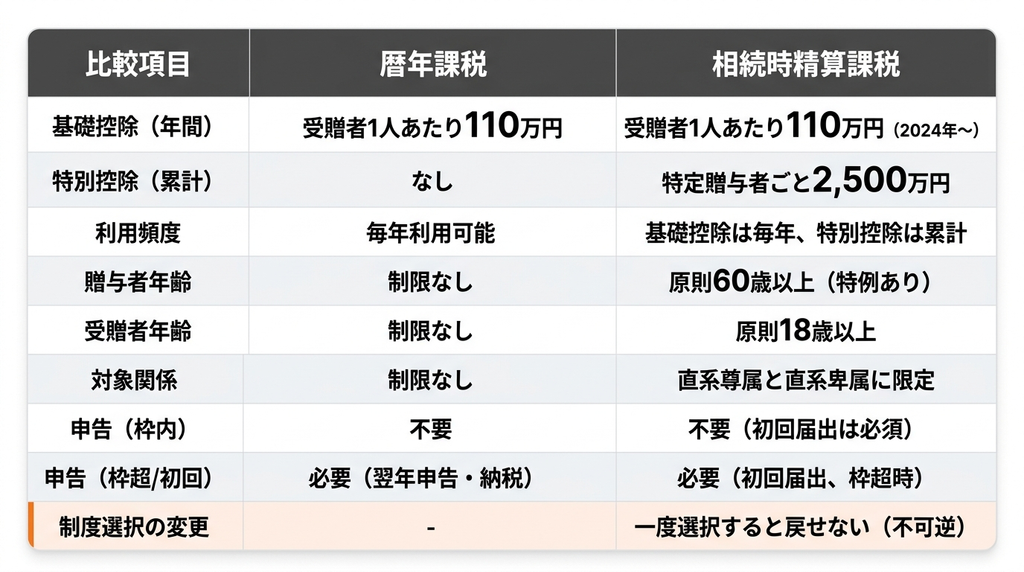
暦年課税と相続時精算課税制度の違いを一覧表で徹底比較
生前贈与には、暦年課税のほかに「相続時精算課税」というもう一つの制度があります。
この二つの制度は、非課税枠の仕組みや対象者の要件などが大きく異なり、一度選択すると変更できない場合もあるため、慎重な比較検討が不可欠です。
ここでは、両制度の主な違いを項目別に解説し、どちらが自分に適しているかを判断するための材料を提供します。
非課税枠の金額と仕組みの違い
非課税枠の仕組みは両制度で根本的に異なります。
暦年課税:受贈者1人あたり「年間110万円」の基礎控除があります。
この枠は毎年利用可能です。
相続時精算課税:2024年から年間110万円の基礎控除が設けられています。この110万円は受贈者1人について年間110万円であり、複数の贈与者について相続時精算課税を選択していても、贈与者ごとに110万円ずつ使えるわけではありません。
これとは別に、特定贈与者ごとに累計2,500万円までの特別控除があります。
対象となる贈与者・受贈者の年齢要件の違い
制度を利用できる人の要件にも違いがあります。
暦年課税:贈与者、受贈者ともに年齢や関係性の要件は定められていません。ただし、相続開始前3年以内の贈与は相続財産に加算される場合があります。
相続時精算課税:原則として、贈与年の1月1日時点で、贈与者(親や祖父母)が60歳以上、受贈者(子や孫)が18歳以上である必要があります。ただし、住宅取得等資金の贈与については、一定の要件を満たせば贈与者が60歳未満でも利用できる特例があります。 対象が直系尊属と直系卑属に限定されている点も特徴です。
贈与税の申告手続きの有無と方法の違い
申告手続きの要否も重要な比較ポイントです。
暦年課税:年間の贈与額が110万円以下であれば、贈与税の申告は不要です。
超えた場合は、翌年に申告と納税が必要です。
相続時精算課税:初めてこの制度を利用する際に「相続時精算課税選択届出書」の提出が必須です。
また、年間110万円の基礎控除を超えた贈与や、2,500万円の特別控除を利用する場合には、金額にかかわらず申告が必要となります。
一度選択すると変更できない相続時精算課税の注意点
相続時精算課税制度を選択する上で、最大の注意点はその不可逆性です。
一度、特定の贈与者からの贈与について相続時精算課税を選択すると、その後、同じ贈与者からの贈与について暦年課税に戻すことはできません。
将来にわたってその贈与者との間では相続時精算課税が適用され続けるため、ライフプランや資産状況の変化に対応しにくくなる可能性があります。
この点を十分に理解した上で、慎重に判断することが求められます。
あなたはどっち?暦年課税と相続時精算課税の選び方の判断基準
二つの贈与制度の違いを理解した上で、次に考えるべきは「自分にとってどちらが有利か」という点です。
資産状況や贈与の目的、将来の見通しによって、最適な選択は異なります。
ここでは、暦年課税が向いている人と相続時精算課税が向いている人、それぞれの特徴を具体的に示し、制度選択の判断基準を解説します。
暦年課税での贈与が向いている人の特徴
暦年課税のメリットを最大限に活かせるのは、以下のような特徴を持つ人です。
長期間にわたってコツコツ贈与を続けられる人:毎年110万円の非課税枠を活かし、時間をかけて相続財産を減らしたい場合に適しています。
多くの人に財産を分けたい人:孫や子の配偶者など、法定相続人以外にも財産を渡したい場合に有効です。
多くの人に財産を分けたい人:孫や子の配偶者など、法定相続人以外にも財産を渡したい場合に有効です。
贈与の手続きをシンプルに済ませたい人:年間110万円以下であれば申告不要で、手軽に贈与を進められます。
相続財産がそれほど多くなく、相続税の心配が少ない人
相続時精算課税を選んだ方が有利になる人の特徴
一方、相続時精算課税のメリットが大きくなるのは、次のようなケースです。
短期間でまとまった資金を子や孫に渡したい人:累計2,500万円までの特別控除を利用すれば、贈与時の贈与税負担を抑えてまとまった財産を移転できます。ただし、基礎控除110万円を超える部分は、原則として贈与者の相続時に相続財産へ加算して相続税を計算します。
将来、価値が上がることが予想される財産を贈与したい人:将来の値上がりが見込まれる財産については、原則として贈与時の価額を基に相続時に加算するため、相続時精算課税が有効となる場合があります。ただし、値下がりした場合には逆効果となる可能性もあるため、将来の価格変動を含めて検討する必要があります。
収益を生む不動産(アパートなど)を贈与したい人:贈与後の家賃収入は受贈者のものになるため、贈与者の相続財産の増加を抑えられます。
税務署に否認されないために!暦年贈与を成功させる3つの実行ポイント
暦年贈与を計画通りに進めるためには、制度を理解するだけでなく、税務署に「贈与が成立している」と客観的に認めてもらうための実行手続きが不可欠です。
せっかくの贈与が無効と判断されないよう、具体的な注意点を押さえておきましょう。
ここでは、贈与の事実を証明し、後々のトラブルを防ぐための3つの重要なポイントを解説します。
ポイント1:毎年「贈与契約書」を作成して証拠を残す
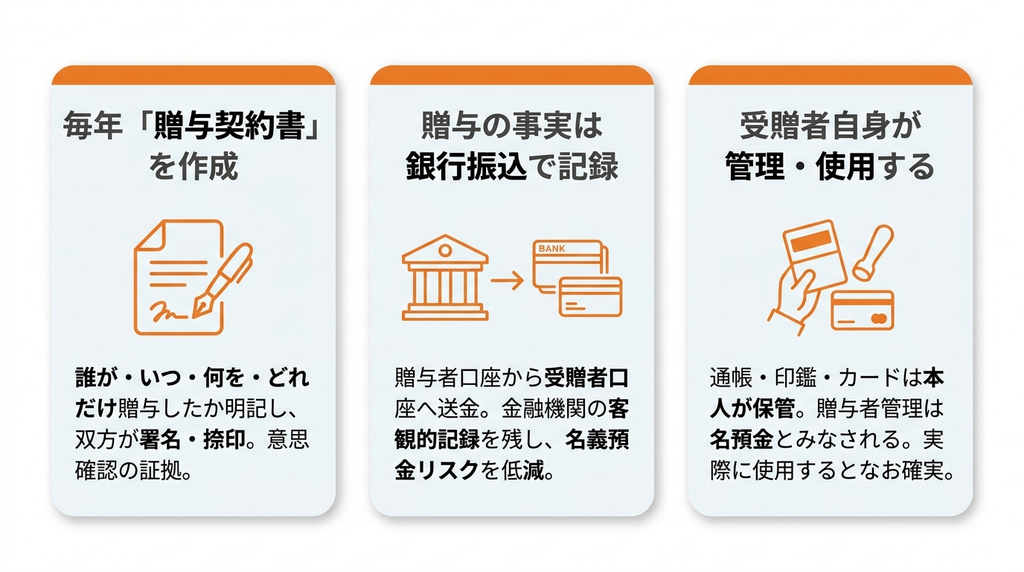
贈与は口約束でも成立しますが、後日の税務調査に備え、贈与の都度贈与契約書を作成しておくことが極めて重要です。
誰が、いつ、誰に、何を、どれだけ贈与したかを明記し、贈与者と受贈者の双方が署名・捺印します。
贈与の都度、贈与者と受贈者双方の意思を確認し、贈与契約書を作成しておくと、贈与の事実を客観的に説明しやすくなります。
この契約書が、贈与の意思があったことを示す確かな証拠となります。
ポイント2:贈与の事実は銀行振込で客観的に記録する
現金の直接手渡しは、贈与の事実を客観的に証明する記録が残らないため避けるべきです。
贈与の記録を残すという観点からは、銀行振込を利用する方法が有効です 。贈与者名義の口座から受贈者名義の口座へ送金しましょう。
これにより、金融機関の記録として「いつ、誰から誰へ、いくら送金されたか」が明確に残ります。
この記録は、税務調査の際に贈与の事実を証明する強力な証拠となり、名義預金を疑われるリスクを低減させる効果もあります。
ポイント3:もらった財産は受贈者自身が管理・使用する
贈与された財産は、必ず受贈者自身が自由に管理・使用できる状態にしておく必要があります。
例えば、贈与されたお金が入金された預金通帳や印鑑、キャッシュカードは受贈者本人が保管し、管理しなければなりません。
贈与者がこれらを管理していると、それは単に名義を借りただけの「名義預金」と判断され、贈与者の相続財産と見なされてしまいます。
実際に受贈者がそのお金を使っている事実があれば、さらに確実です。
暦年課税に関するよくある質問
暦年課税について検討を進める中で、さまざまな疑問が生じることがあります。
ここでは、特によく寄せられる質問とその回答をまとめました。
- Q暦年課税と相続時精算課税は併用できますか?
- A
同じ贈与者から受ける贈与について、二つの制度の併用はできません。
しかし、贈与者ごとに制度を選択することは可能です。
例えば、父からの贈与は相続時精算課税を、母からの贈与は暦年課税を利用するという使い分けは認められています。
- Q暦年課税の基礎控除110万円を超えた場合、贈与税の申告は必要ですか?
- A
はい、必要です。
同じ人から一年間にもらった財産の合計額が110万円の基礎控除額を超えた場合、財産をもらった人が、翌年の2月1日から3月15日までの間に税務署へ贈与税の申告と納税を行う必要があります。
- Q2024年の税制改正による暦年課税の7年ルールはいつからの贈与が対象ですか?
- A
相続財産への加算期間が7年に延長されるルールは、2024年1月1日以降の贈与が対象となります。
ただし、すぐに7年になるわけではなく、2027年1月1日から段階的に期間が延長され、最終的に2031年1月1日以降に発生した相続から、まる7年分の贈与が加算対象となります。
相続や贈与に関するお悩みは「マネナビ:相続」にご相談を
相続や贈与の問題は、ご家庭の状況によって考えるべきことが大きく異なります。
暦年課税と相続時精算課税のどちらを選ぶべきか、あるいはそもそも生前贈与が必要なのかといった判断は、専門的な知識がないと難しいものです。
一人で悩まず、専門家の視点を取り入れることで、不安を解消し、ご自身にとって最適な選択肢を見つけることができます。
「マネナビ:相続」が選ばれる3つの理由
「マネナビ」は、相続に関するお金の不安を整理し、次の一歩を考えるための情報提供と相談サービスを組み合わせています。
多くの方に選ばれるのには、明確な理由があります。
相続に関する情報については「マネナビ:相続」で詳しく紹介しています。
理由1:複雑な状況を整理し、考えるべき順番を明確にできる
相続の問題は、不動産、預貯金、税金など多くの要素が絡み合い、何から手をつければよいか分からなくなりがちです。
「マネナビ」では、まず相談者の状況を丁寧にヒアリングし、不安の正体を明らかにします。
そして、今考えるべきことと後でよいことを整理し、問題解決までの道筋を明確に示してくれます。
理由2:専門用語を使わず、必要な知識だけをわかりやすく解説してくれる
相続や税金の制度は専門用語が多く、難解に感じることが少なくありません。
「マネナビ」では、難しい言葉をできるだけ使わず、判断に必要なポイントに絞って分かりやすく解説することを重視しています。
これにより、初めて相続について考える方でも、全体像を正しく理解し、安心して次のステップに進むことができます。
理由3:税理士やFPなど、相談内容に合った専門家を紹介してもらえる
状況の整理が進み、具体的な手続きや専門的な判断が必要になった場合には、その内容に応じて最適な専門家を紹介してもらえます。
税金のことであれば税理士、資産運用も考えるならファイナンシャルプランナーなど、相談者のニーズに合ったプロフェッショナルへ繋いでもらえるため、たらい回しにされる心配がありません。
まとめ
暦年課税は、年間110万円の非課税枠を毎年活用できる、自由度の高い贈与制度です。
長期的に計画を立てることで、効果的に相続財産を減らすことが可能です。
しかし、2024年の税制改正で生前贈与加算の期間が3年から7年に延長されたため、より早期からの対策が重要になりました。
また、もう一つの選択肢である相続時精算課税制度との比較検討も不可欠です。
どちらの制度が有利になるかは個々の資産状況や家族構成によって異なるため、税務署に否認されないための実行ポイントとあわせて、慎重に判断する必要があります。
あわせて読みたい関連記事
-
単純承認とは?相続放棄・限定承認との違いと注意点をわかりやすく解説
単純承認とは?相続放棄・限定承認との違いと注意点をわかりやすく解説 身近な方が亡…
-
死亡した月の年金はどうなる?未支給請求と過払い・相続手続きを解説
死亡した月の年金はどうなる?未支給請求と過払い・相続手続きを解説 ご家族が亡くな…
-
相続税の時効は何年?5年・7年の違いと成立条件、無申告のペナルティとは
相続税の時効は何年?5年・7年の違いと成立条件、無申告のペナルティとは 親が亡く…
-
みなし贈与とは?贈与税がかかるケースと回避する方法、注意点を解説
みなし贈与とは?贈与税がかかるケースと回避する方法、注意点を解説 みなし贈与とは…

自分の場合はどう考える?
不安を整理したい方へ
記事を読んで「自分のケースではどうだろう?」と感じたら、状況を整理するところから始められます。