
終身保険とは?加入前に知るべきメリット・デメリットと定期・養老保険との違い
長谷川 毅
はせがわ たけし
- AFP(日本FP協会認定)
- 証券外務員二種
- 住宅ローンアドバイザー
【専門分野・得意分野】生命保険・ライフプランニング・相続対策
【自己紹介】保険業界22年。豊富な経験を活かし、最適なライフプランニングから円滑な相続対策まで幅広く対応いたします。
https://www.kamakura-life.co.jp/
終身保険とは?加入前に知るべきメリット・デメリットと定期・養老保険との違い
将来のために備えたいけれど、「終身保険とは具体的にどんな仕組みなの?」「掛け捨てはもったいない気がするけど、保険料が高いのは不安」など、用語の曖昧さやコストパフォーマンスについて悩んでいませんか。
この記事を読めば、終身保険の基本的な仕組みとメリットやリスクを理解し、定期保険や養老保険との違いを比較したうえで、自分が今加入すべきかどうかを論理的に判断できるようになります。
一生涯の保障と貯蓄機能を兼ね備える終身保険の基本的な仕組み
保障期間や保険料の負担から定期保険・養老保険と比較するポイント
税制優遇などのメリットと早期解約に伴う元本割れリスク
自身の目的やライフステージに合わせて加入の要否を判断する基準
終身保険とは、一生涯の死亡保障を備えながら資産形成もできる保険のこと
終身保険とは、加入すると被保険者が亡くなるまで一生涯にわたって死亡保障が継続する生命保険です。保険期間が一定の定期保険と異なり、更新がないため、加入時に決まった保険料は原則として変わりません。
保険料の払い方には、一生涯払い続ける「終身払い」と、60歳や65歳など決まった年齢までに払い終える「短期払い(有期払い)」があります。
また、途中で解約した場合に解約返戻金が受け取れるため、支払った保険料が積み立てられていく貯蓄の機能も持ち合わせています。
このため、万が一の際の死亡保険金としてだけでなく、将来の教育資金や老後資金など、ライフプランに合わせた資産形成の一環としても活用される保険です。
この貯蓄性を活かした活用法がある一方で、他の保険商品との違いや注意点も存在します。
【一覧比較】終身保険・定期保険・養老保険の仕組みと特徴の違い
死亡保障を備える生命保険には、終身保険の他に「定期保険」と「養老保険」があります。
これらの保険は、保障される期間や貯蓄性の有無に大きな違いがあります。
終身保険は、保障が一生涯続き、解約返戻金があるため貯蓄性も備えています。
一方、定期保険は保険期間が一定で、その期間内に死亡・高度障害状態になった場合にのみ保険金が支払われる掛け捨て型が主流で、保険料が割安な点が特徴です。
養老保険は、保険期間中に死亡した場合は死亡保険金が、満期時に生存していた場合は満期保険金が受け取れる、生死混合保険です。
保障と貯蓄の両方の性質を持ちますが、その分保険料は高めに設定されています。
それぞれの特徴を理解し、自分の目的に合った保険を選ぶことが重要です。
| 終身保険 | 終身保険 | 定期保険 | 養老保険 |
|---|---|---|---|
| 保障期間 | 一生涯 | 定期間(10年、60歳までなど) | 一定期間 |
| 満期保険金 | なし | なし | あり(死亡保険金と同額) |
| 解約返戻金 | あり | なし、またはごくわずか | あり |
| 保険料(同じ保険金額の場合) | 割高 | 割安 | 最も割高になりやすい |
| 主な目的 | 葬儀費用・相続対策・長期の貯蓄など | 子育て期間などの大きな保障など | 一定期間の保障と貯蓄など |
終身保険に加入する5つのメリット
終身保険への加入は、他の生命保険にはない様々なメリットをもたらします。
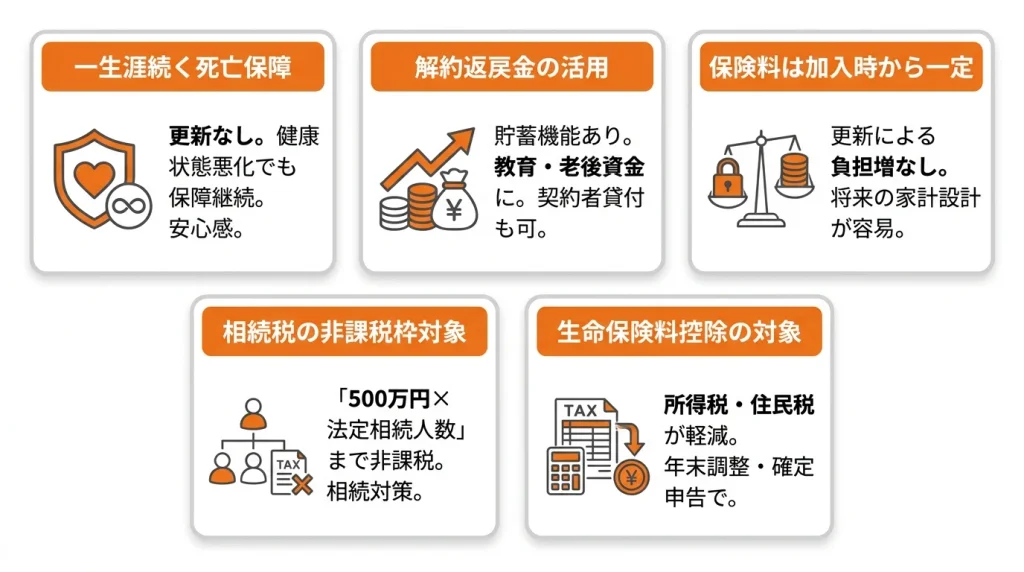
具体的には、保障が一生涯続く安心感、将来の資金ニーズに対応できる貯蓄機能、家計管理のしやすさ、そして税制上の優遇措置などが挙げられます。
これらの利点を理解することは、自身のライフプランに終身保険が適しているかを判断する上で欠かせません。
以下で、5つの主要なメリットを個別に解説していきます。
メリット1:死亡保障が一生涯にわたって継続する
終身保険の最大のメリットは、死亡保障が保険期間の定めなく、解約しない限り一生涯にわたって継続する点です。
定期保険のように一定期間で保障が終了したり、更新が必要になったりすることがありません。
このため、加入後に健康状態が悪化して新たな保険に入りにくくなった場合でも、契約を続けている限り保障は失われず、遺族に死亡保険金を遺すことができます。
年齢を問わず、いつ万が一のことが起きても備えられるという安心感は、終身保険ならではの大きな利点です。
メリット2:解約返戻金を教育資金や老後資金として活用できる
終身保険は、途中で解約すると解約返戻金を受け取れるため、貯蓄機能も兼ね備えています。
保険料の払込期間が満了した後の解約返戻金は、払込保険料の総額を上回ることがあります。
この仕組みを利用して、子どもの進学時期に合わせて解約し、教育資金に充てることができます。また、保険を続けたまま、解約返戻金の一定範囲内で保険会社からお金を借りられる「契約者貸付制度」もあります。ただし、契約者貸付には所定の利息がかかり、返済しないまま貸付金と利息が解約返戻金を上回ると、契約が失効することがあります。
また、老後の生活資金として解約して現金化する、あるいは年金形式で受け取る(年金移行特約)といった活用法もあり、ライフステージの変化に合わせた柔軟な資産形成ができます。
メリット3:加入時から保険料が変わらず、将来の負担増がない
終身保険は、加入した時点の年齢や保険料率で保険料が確定し、その金額が一生涯変わりません。
定期保険の中には、10年ごとなどの更新時に保険料が再計算され、年齢が上がるにつれて負担が増加するタイプもあります。
終身保険には更新がないため、保険料の支出を長期にわたって一定に保てます。
若いうちに加入すれば、比較的安い保険料のまま一生涯の保障を確保でき、将来の家計設計が見通しやすくなるというメリットがあります。
メリット4:死亡保険金が相続税の非課税枠の対象になる
被保険者が亡くなった際に支払われる死亡保険金は、民法上の相続財産とは区別されるものの、税法上は「みなし相続財産」として相続税の課税対象となります。
契約者(保険料の負担者)と被保険者が同じで、相続人が死亡保険金を受け取る場合、「500万円×法定相続人の数」までは相続税がかかりません。相続人以外の人が受け取った場合や、契約者と被保険者が異なる場合は、非課税枠は使えません。
この非課税枠を活用することで、相続税の負担を軽減できる可能性があります。
預貯金などで資産を遺す場合に比べて税制上有利になるケースがあるため、終身保険は相続対策としても有効な手段の一つです。
メリット5:生命保険料控除により所得税や住民税が軽減される
生命保険料控除は、1年間に支払った保険料の一定額をその年の所得から差し引くことができる制度で、結果として所得税や住民税の負担が軽減されます。
終身保険の保険料もこの控除の対象です。
2012年以降に契約した終身保険の保険料は「一般生命保険料控除」の対象で、所得税の控除額は最高4万円です。2026年分からは、23歳未満の扶養親族がいる場合、上限が6万円に引き上げられています。手続きは、年末調整や確定申告で行います。
国税庁「No.1140 生命保険料控除」
加入前に必ず確認したい終身保険の4つのデメリット
終身保険には多くのメリットがある一方で、加入を検討する際には必ず理解しておくべきデメリットやリスクも存在します。
特に、保険料の負担感や、解約のタイミングによっては元本割れする可能性、そして経済状況の変化に対応しにくい点などが挙げられます。
これらの注意点を事前に把握しないまま加入すると、後で「こんなはずではなかった」と後悔することになりかねません。
ここでは、主要な3つのデメリットについて詳しく解説します。
デメリット1:同額の保障なら定期保険より月々の保険料は割高になる
同じ死亡保障額で比較した場合、終身保険の保険料は定期保険よりも割高に設定されています。
これは、終身保険が一生涯の保障を提供し、さらに解約返戻金という貯蓄機能も備えているためです。
一方、定期保険は保障期間を限定した掛け捨て型が基本であるため、安い保険料で大きな保障を準備できます。
子育て期間中など、特定の期間だけ手厚い保障が必要な場合には、定期保険の方が効率的な場合があります。
終身保険と定期保険の保障内容と保険料の違いを理解し、どちらが自分のニーズに合っているかを検討することが大切です。
デメリット2:加入後すぐに解約すると元本割れする可能性が高い
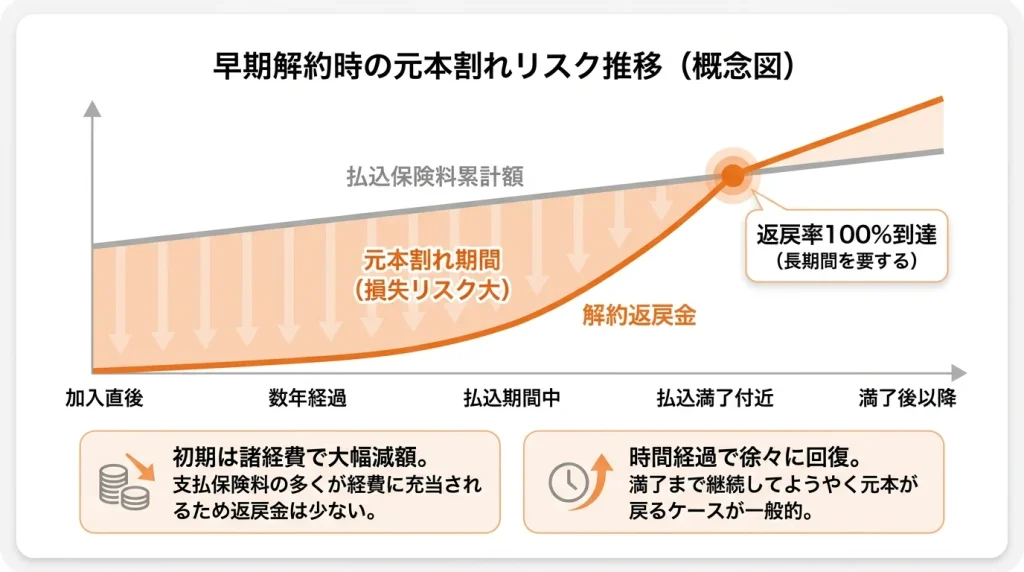
終身保険の貯蓄性を期待して加入する場合、最も注意すべきリスクが早期解約による元本割れです。
支払った保険料の一部は保障のコストや保険会社の経費に充てられるため、特に加入初期の解約返戻金は、払込保険料の総額を大幅に下回ることがほとんどです。
一般的に、返戻率が100%を超えるまでには、保険料の払込期間満了までか、それ以上の長い年月を要します。
将来的にまとまった資金が必要になる可能性がある場合、その時期を考慮せずに加入すると、いざという時に損をしてしまうリスクがあることを理解しておく必要があります。
デメリット3:インフレが進むと将来受け取る保険金の価値が目減りする
終身保険の多くは、契約時に定めた保険金額が将来にわたって固定されます。
これは契約内容が明確で安心できる反面、インフレ(物価上昇)のリスクに対応できないというデメリットがあります。
例えば、30年前に契約した1,000万円の保障は、当時と現在では貨幣価値が大きく異なります。
将来、物価が上昇した場合、受け取る保険金や解約返戻金の実質的な価値が、契約時に想定していたよりも目減りしてしまう可能性があります。
特に、日本円で固定された保険金額は、長期的なインフレ環境下では不利に働くことがある点を考慮する必要があります。
保険会社が破綻すると受取額が減る可能性がある
終身保険は契約期間が数十年に及ぶため、その間の保険会社の経営状況にも注意が必要です。保険会社が破綻した場合、生命保険契約者保護機構によって契約は守られますが、補償されるのは原則として責任準備金の90%までです。そのため、将来受け取る保険金や解約返戻金が減る可能性があります。加入前に、保険会社の健全性を示す指標(ESRなど)を確認しておきましょう。
新NISAと終身保険、貯蓄目的ならどちらを選ぶべきか
2024年から新NISAが始まり、資産形成への関心が高まる中、「貯蓄目的なら終身保険とどちらが良いのか」と悩む声が聞かれます。
結論から言うと、両者は目的とリスク許容度が異なるため、その違いを理解した上で使い分けるべきです。
終身保険はあくまで「保障」が主目的であり、貯蓄機能は付随するものです。
一方、新NISAは「投資」による資産形成を目的とした制度です。
それぞれの特性を正しく把握し、自分のライフプランに合った選択をすることが求められます。
保障を確保しながら貯蓄したいなら終身保険
万が一の死亡保障を確保しつつ、将来のために着実に資産を準備したい場合は、終身保険が適しています。
保険料を支払うことで、死亡・高度障害への備えと、将来受け取れる解約返戻金の積立を同時に行えるのが特徴です。
市場の変動で資産が減るリスクを避け、将来受け取れる金額の見通しを立てやすいことを優先する人に向いています(ただし、変額終身保険や外貨建て終身保険は、受取額が変動します)。
強制的に保険料が引き落とされるため、計画的に貯蓄するのが苦手な人が着実に資金を貯める手段としても有効です。
積極的に資産を増やしたいなら新NISA
保障よりも資産を増やすことを最優先に考えるなら、新NISAの活用が効果的です。
投資信託などを通じて国内外の株式や債券に投資するため、終身保険の返戻率を上回るリターンが得られる可能性があります。
特に長期間の運用を前提とすれば、複利効果によって効率的に資産を増やせる可能性があります。
ただし、投資であるため元本保証はなく、市場の状況によっては資産が減少するリスクも伴います。
運用で得た利益が非課税になるという大きなメリットがあるため、リスクを許容できるのであれば有力な選択肢です。
多くの人が陥りがちな「掛け捨ては損」という考え方の注意点
「支払った保険料が戻ってこない掛け捨ては損だ」という考えから、貯蓄性のある終身保険を選ぶ人は少なくありません。
しかし、保険の本質は、万が一の経済的リスクに備えるための「保障」です。
割高な保険料を払って終身保険に加入するよりも、保険料の安い定期保険で必要な保障を確保し、浮いた差額を新NISAなどで運用する方が、結果的に多くの資産を築ける可能性があります。
保険は保障、貯蓄は貯蓄(または投資)と、目的を明確に分けて考えることが、合理的で無駄のない資産形成につながります。
戻ってくることだけを重視すると、本来の目的を見失うリスクがあるので注意が必要です。
目的別に選ぶ!多様化する終身保険の4つの主な種類
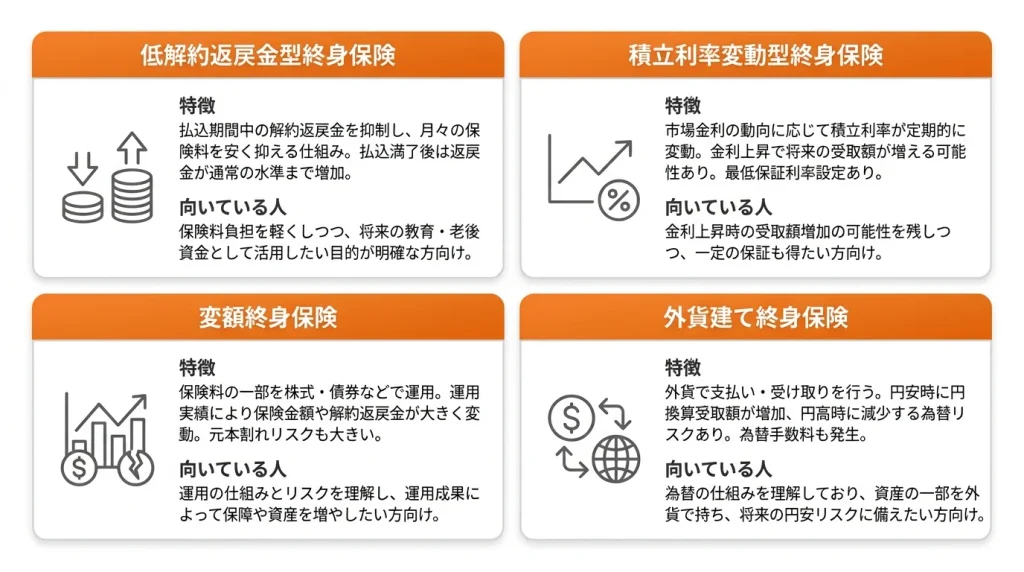
終身保険と一言でいっても、その種類は多様化しており、それぞれに特徴があります。
従来の円建てで保険金額が固定されているタイプに加え、保険料の負担を抑えたものや、市場金利や運用実績によって将来受け取る金額が変動するものなど、様々なニーズに応える商品が登場しています。
自分の目的やリスク許容度に合わせて適切なタイプを選ぶことが重要です。
ここでは、代表的な4つの区分について、それぞれの仕組みとどのような人に向いているかを解説します。
低解約返戻金型終身保険:保険料の負担を抑えたい方向け
低解約返戻金型終身保険は、保険料払込期間中の解約返戻金を通常よりも低く設定することで、月々の保険料を安く抑えたタイプの終身保険です。
払込期間を満了すれば、解約返戻金は通常の水準まで増加し、払込保険料総額を上回るケースが多くなります。
そのため、保険料の負担を軽くしつつ、払込満了後には教育資金や老後資金として活用したいという明確な目的がある方に適しています。
ただし、払込期間中に解約すると元本割れの度合いが大きくなるため、途中で解約する可能性が低いことが加入の前提となります。
積立利率変動型終身保険:市場金利の変動に合わせて資産を運用したい方向け
積立利率変動型終身保険は、積立金に適用される利率(積立利率)が、市場金利の動向に応じて定期的に見直されるタイプの保険です。
市場金利が上昇すれば積立利率も上がり、将来受け取る保険金や解約返戻金が増える可能性があります。
一方、金利が下がっても、積立利率には下限となる「最低保証利率」が設定されています。ただし、最低保証利率は元本を保証するものではありません。契約から早い時期に解約すると、解約返戻金が払込保険料の総額を下回ることがあります。また、解約時の市場金利に応じて解約返戻金が増減する「市場価格調整」が付いている商品もあります。
金利が上がった場合に受取額が増える可能性を残しつつ、一定の保証も得たい方に向いています。
変額終身保険:リスクを取ってでも高いリターンを目指したい方向け
変額終身保険は、支払った保険料の一部を保険会社が株式や債券などで運用し、その運用実績によって将来受け取る保険金や解約返戻金が変動する保険です。
運用が好調であれば、保険金額や返戻金が大きく増える可能性がある一方、不調であれば払込保険料総額を下回るリスクもあります。
死亡保険金には、契約時に定めた基本保険金額が最低保証されているのが一般的です。一方、解約返戻金には最低保証がなく、運用の結果によっては払込保険料の総額を大きく下回ることがあります。また、保険契約の維持にかかる費用(保険関係費)や運用にかかる費用(運用関係費)が継続的に差し引かれます。
運用の仕組みと費用を理解したうえで、運用成果によって保障や資産を増やしたいと考える方に向いています。
外貨建て終身保険:為替の仕組みを理解し、円安リスクに備えたい方向け
外貨建て終身保険は、保険料の支払いや保険金の受け取りを米ドルや豪ドルなどの外貨で行う商品です。
一般的に、円建ての保険よりも高い予定利率が設定される傾向があります。また、受け取るときに契約時より円安になっていれば、円に換算した受取額が増えます。
一方で、円高になると円換算の受取額が減り、払込保険料の総額を下回ることがあります。保険料の払い込みや保険金の受け取りの際には為替手数料がかかり、解約時に市場価格調整が適用される商品もあります。
しかし、逆に円高になると為替差損が生じ、元本割れするリスクがあります。
為替の仕組みを理解しており、資産の一部を外貨で持つことで、将来の円安リスクに備えたいと考えている方に適した保険です。
あなたはどっち?終身保険がおすすめな人と定期保険で十分な人の特徴
終身保険と定期保険は、それぞれにメリット・デメリットがあり、どちらが優れているということではありません。
重要なのは、保険に加入する目的を明確にし、自分のライフステージや経済状況に合わせて適切な保障を選ぶことです。
ここでは、具体的な例を挙げながら、終身保険と定期保険、それぞれの加入が適している人の特徴を解説します。
この違いを理解することで、自分にとって本当に必要な保険が何かを見極める手助けとなるはずです。
終身保険の加入を検討したほうが良い人の例
終身保険が適しているのは、生涯にわたる保障を確実に確保したい人や、明確な貯蓄目的がある人です。
例えば、葬儀費用など、遺された家族に経済的な負担をかけないための整理資金を準備したい場合、いつ必要になっても対応できる終身保険が役立ちます。
また、低解約返戻金型終身保険を使い、子どもの大学進学などに必要な資金を準備する方法もあります。ただし、資金が必要になる時期までに保険料の払い込みが終わるよう設計しておかないと、解約したときに元本割れします。払込期間と解約の時期を必ず確認しましょう。
結婚を機に、パートナーのために一生涯の保障を備えたいと考える人にも選ばれています。
定期保険や他の貯蓄方法を優先すべき人の例
一方で、定期保険や他の貯蓄方法が適しているケースもあります。
例えば、子どもが独立するまでの20年間など、特定の期間だけ高額な死亡保障が必要な子育て世代です。
この場合、保険料の安い定期保険で手厚い保障を確保し、教育費や住宅ローン返済を優先する方が合理的です。
また、保険料の負担をできるだけ抑えたい若年層や独身の人も、まずは定期保険でミニマムな保障を準備するのがよいでしょう。
貯蓄に関しては、保険に頼らず新NISAなどを活用して、より積極的に資産形成を進めたいと考えている人も、保障と貯蓄を切り離して考える方が目的に合致します。
終身保険に関するよくある質問
終身保険を検討する際には、仕組みの複雑さから様々な疑問が生じがちです。
特に、解約返戻金がいつプラスになるのか、定期保険との具体的な使い分け、保険料の払込が終わった後の保障はどうなるのか、といった点は多くの人が知りたいポイントです。
ここでは、そうした終身保険に関するよくある質問について、わかりやすく、詳しく解説していきます。
これらの疑問を解消することで、より安心して加入の判断ができるようになります。
- Q終身保険の解約返戻金は、いつから支払った保険料より多くなりますか?
- A
解約返戻金が払込保険料の総額を上回るタイミングは、契約内容や払込期間によって異なりますが、一般的には保険料の払込期間が満了した以降になることが多いです。
払込期間が短いほど、また契約者の年齢が若いほど、返戻率が100%を超えるまでの期間は短くなる傾向があります。
具体的なタイミングは契約時の設計書で確認できますが、少なくとも払込期間中の解約は元本割れするリスクが高いと認識しておくことが重要です。利益を期待する場合は長期継続が前提となります。
- Q終身保険と定期保険は、具体的にどのように使い分ければ良いですか?
- A
使い分けの一つの方法は、葬儀費用など一生涯必要な保障を終身保険で確保し、子どもが独立するまでなど一定期間だけ必要な大きな保障を定期保険で上乗せすることです。
(中略)
目的と期間に応じて、貯蓄性のある終身保険と割安な定期保険を組み合わせると、保障と保険料のバランスを取りやすくなります。
- Q終身保険の保険料の払込期間が終わった後、保障はどうなりますか?
- A
保険料の払込期間が満了した後も、死亡保障は解約しない限り一生涯継続します。
例えば、60歳で保険料の支払いを終えた場合でも、その後何歳で亡くなっても死亡保険金は支払われます。払込が完了した後は、保険料の負担なく一生涯の保障だけが残る形になります。
また、払込期間が終わった後に解約すると、商品によっては払込保険料の総額を上回る解約返戻金を受け取れるため、老後資金として活用する方法もあります。返戻率は商品や契約内容によって異なるため、設計書で確認しましょう。
終身保険の必要性をプロに相談したいなら「マネナビ:保険」
終身保険について理解を深めても、「自分の場合は本当に必要なのか」「どの商品が合っているのか」を一人で判断するのは難しいと感じるかもしれません。
そのような時は、専門家の視点から客観的なアドバイスを受けることが有効です。
保険の相談窓口「マネナビ:保険」では、特定の商品を売ることを目的とせず、利用者の状況や不安を整理することから始めます。
加入や見直しの目的を明確にし、最適な選択ができるようサポートを提供しています。
保険選びの相談窓口については「マネナビの保険相談サービス」で詳しく紹介しています。
「マネナビ:保険」が選ばれる3つの理由
数ある保険相談サービスの中で、「マネナビ:保険」が選ばれているのには明確な理由があります。
それは、単に保険商品を比較・提案するだけでなく、相談者の不安そのものに寄り添い、お金に関する悩み全体の解決を目指すという独自のスタンスにあります。
結論を急がせることなく、中立的な立場から多様な選択肢を示し、保険以外の関連領域まで見据えたサポート体制が、多くの利用者から信頼を得ています。
ここでは、その具体的な3つの理由について詳しく解説します。
保険相談サービスの詳細については「保険相談サービス「マネナビ:保険」の特徴」で詳しく紹介しています。
理由1:結論を急がず、まずは不安や課題を整理することから始める
「マネナビ:保険」では、いきなり保険商品の話をするのではなく、まず相談者が抱えるお金の不安や将来の課題を丁寧にヒアリングし、整理することから始めます。
何に困っていて、どうなりたいのかという目的を明確にすることが、最適な解決策を見つけるための第一歩だと考えているためです。
このプロセスを経ることで、相談者自身も気づいていなかった本質的な課題が見えることがあります。
保険への加入や見直しが本当に今の自分にとって最善の選択なのか、という根本的な問いから一緒に考え、リスクを洗い出します。
理由2:特定の保険商品を押し付けず、中立的な立場で選択肢を提示する
特定の保険会社に属さない中立的な立場から、相談者の状況や目的に合わせて複数の選択肢を提示します。
終身保険だけでなく、定期保険や他の金融商品(新NISAなど)との違いやメリット・デメリットを客観的に比較し、幅広い情報を提供。
これにより、相談者は偏った情報に惑わされることなく、自分自身の価値観やライフプランに最も合った方法を冷静に判断できます。
時には「今は保険に加入しない」という選択肢も含めて検討するため、無理な勧誘を受ける心配がありません。
様々なタイプの中から最適なものを選びます。
理由3:相続や老後資金など、保険以外の関連領域もまとめて相談できる
終身保険の検討は、多くの場合、相続対策や老後資金の準備といった他のライフプランと密接に関連しています。
死亡保険や個人年金保険だけでなく、不動産、相続税、介護など、人生の後半に訪れるお金の悩みを一つの窓口でまとめて相談できるのが「マネナビ:保険」の大きな強みです。
必要に応じて税理士や不動産の専門家と連携し、保険という枠組みにとらわれない、より包括的で効果的な解決策を提案します。
目的を達成するための最適なアプローチを、多角的な視点から見つけ出すことができます。
まとめ
終身保険とは、一生涯の死亡保障と貯蓄機能を兼ね備えた保険です。
加入時から保険料が変わらない安心感や、解約返戻金を活用できるメリットがある一方、保険料が割高で、早期解約やインフレにはリスクが伴います。
重要なのは、定期保険など他の選択肢との違いを理解し、相続対策や学資準備といった加入目的を明確にすることです。
この記事で解説したメリット・デメリットを踏まえ、自身のライフプランに本当に必要か、専門家の意見も参考にしながら慎重に判断することが求められます。
本記事に関する留意事項
本記事は、情報提供を目的としており、特定の保険商品や金融商品を推奨・勧誘するものではありません。保険の加入や見直しに関する最終的な判断は、ご自身の責任において行われますようお願いいたします。
また、掲載されている情報は2026年11月時点のものであり、将来的に変更される可能性があります。
税制や制度の詳細については、税理士等の専門家や所管の機関にご確認ください。
出典・参考資料
・国税庁「No.1140 生命保険料控除」
・国税庁「No.4114 相続税の課税対象になる死亡保険金」
あわせて読みたい関連記事
-
生命保険の見直しタイミングはいつ?ライフステージ別のポイントと注意点
生命保険の見直しタイミングはいつ?ライフステージ別のポイントと注意点 結婚や出産…
-
保険料控除証明書とは?いつ届く?使い方と発行方法を解説
保険料控除証明書とは?いつ届く?使い方と発行方法を解説 秋頃になると保険会社から…
-
老後に必要な保険・いらない保険を専門家がズバリ判定|見直しのチェック表
老後に必要な保険・いらない保険を専門家がズバリ判定|見直しのチェック表 「定年を…
-
外貨建て保険はやってはいけない?後悔する前に知るべきメリット・デメリット
外貨建て保険はやってはいけない?後悔する前に知るべきメリット・デメリット 銀行や…

自分の場合はどう考える?
不安を整理したい方へ
記事を読んで「自分のケースではどうだろう?」と感じたら、状況を整理するところから始められます。