
単純承認とは?相続放棄・限定承認との違いと注意点をわかりやすく解説
松岡 一嘉
まつおか かずよし
- AFP(日本FP協会認定)
- 証券外務員一種
- 相続診断士®
- MBA(経営管理修士)
【専門分野・得意分野】資産運用、相続、事業承継
【自己紹介】生命保険業界22年、お客様のご状況に合わせて最適なご提案をいたします。相続が争族にならないようにご対応いたします。
https://www.kamakura-life.co.jp/
単純承認とは?相続放棄・限定承認との違いと注意点をわかりやすく解説
身近な方が亡くなると、遺産相続の手続きを進める必要があります。
相続の方法にはいくつか種類がありますが、最も一般的なのが「単純承認」です。
しかし、その意味を正しく理解しないまま手続きを進めると、故人が遺した借金まで背負うリスクがあります。
この記事では、単純承認の基本的な意味から、相続放棄や限定承認との違い、そして意図せず単純承認したとみなされるケースまで、遺産相続の注意点をわかりやすく解説します。
【この記事でわかること】
・ 単純承認・相続放棄・限定承認、3つの相続方法の仕組みと違い
・ 意図せず借金を背負うことになる「法定単純承認」の成立要件
・ 相続放棄ができなくなる可能性のある具体的な行動例と対処法
単純承認とは、プラスの財産もマイナスの財産もすべて受け継ぐ相続方法
単純承認とは、被相続人の相続の対象となる権利義務を無制限に承継する相続方法です。預貯金や不動産などのプラスの財産だけでなく、借金や保証債務などのマイナスの財産も原則として引き継ぎます。
この方法を選択する上で特別な手続きは必要なく、相続方法を決定する期間内に何もしなければ、自動的に単純承認が成立します。
その効果は強力で、一度成立すると原則として撤回することはできません。
そのため、プラスの財産よりもマイナスの財産が多いケースでは慎重な判断が求められます。
相続方法は3種類|単純承認・相続放棄・限定承認の違いを比較
自己のために相続が発生した場合、相続人には3つの選択肢が与えられています。
それが「単純承認」「相続放棄」「限定承認」です。
単純承認はすべての財産を引き継ぐ方法、相続放棄はすべての財産を放棄する方法です。
そして限定承認は、プラスの財産の範囲内でマイナスの財産を引き継ぐ、いわば中間的な方法といえます。
どの方法を選択するかは、相続人が自己のために相続の開始を知った日から3ヶ月以内に決定しなければなりません。
それぞれのメリット・デメリットを理解し、状況に応じて最適な方法を選ぶことが重要です。
初めての相続手続きの流れについては「初めての相続手続き完全ガイド」で詳しく紹介しています。
【一覧表】3つの相続方法のメリット・デメリット
相続方法を選択する際は、それぞれのメリットとデメリットを比較検討することが不可欠です。
単純承認は、手続きが不要で簡単ですが、想定外の借金を背負うリスクがあります。
相続放棄は、借金から逃れられる確実な方法ですが、プラスの財産も一切相続できません。
限定承認は、借金のリスクを限定できるメリットがあるものの、手続きが非常に複雑で、相続人全員の協力が必要という大きなデメリットがあります。
以下にそれぞれの特徴をまとめました。
| メリット | デメリット | 手続き | |
|---|---|---|---|
| 単純承認 | 特別な手続きが不要 | 借金も含め、すべての権利義務を無限に承継する | 不要 |
| 相続放棄 | 借金を引き継がなくて済む | プラスの財産もすべて放棄することになる | 家庭裁判所への申述が必要 |
| 限定承認 | プラス財産の範囲内でのみ借金を返済すればよい | 手続きが非常に複雑で、相続人全員の同意が必要 | 家庭裁判所への申述が必要 |
相続放棄:すべての財産を相続しない方法
相続放棄とは、被相続人の財産に対する相続権をすべて放棄する方法です。
この手続きを行うと、その相続人は初めから相続人でなかったものとして扱われます。
そのため、預貯金や不動産などのプラスの財産を一切受け取れなくなる代わりに、借金やローンなどのマイナスの財産を返済する義務もなくなります。
明らかにプラスの財産よりマイナスの財産が多い場合に有効な選択肢です。
相続放棄を選択するには、相続の開始を知った時から3ヶ月以内に、家庭裁判所で申述の手続きをしなければなりません。
相続放棄の手続き期限については「借金は引き継がなくていい?相続放棄の手続き期限3ヶ月のルールと注意点」で詳しく紹介しています。
限定承認:プラス財産の範囲内でマイナス財産を引き継ぐ方法
限定承認は、被相続人から受け継いだプラスの財産の範囲内でのみ、借金などのマイナスの財産を返済する責任を負うという相続方法です。
具体的には、相続財産を清算した結果、もし財産が残ればそれを引き継ぐことができますが、借金の方が多かったとしても、相続人自身の財産で返済する必要はありません。
借金の額が不明確で、財産調査をしてもプラスとマイナスのどちらが多いか判断できない場合に有効な手段です。
限定承認は、相続放棄をした人を除く相続人全員が、共同して家庭裁判所に申述しなければなりません。一部の相続人だけで限定承認することはできません。
意図せず成立?自動的に単純承認とみなされる「法定単純承認」とは
法定単純承認とは、相続人の意思とは関係なく、法律(民法)の規定によって自動的に単純承認したとみなされてしまう制度です。
相続人が特定の行為を行った場合や、一定期間何もしなかった場合に成立します。
一度法定単純承認が成立すると、後から多額の借金が発覚しても相続放棄や限定承認は原則として認められません。
どのような要件で成立するのか、その事由を正しく理解し、意図せず単純承認とみなされる事態を避けることが重要です。
①相続開始から3ヶ月の熟慮期間を過ぎると自動的に成立する
相続人は、自己のために相続の開始があったことを知った時から3ヶ月以内に、単純承認、相続放棄、限定承認のいずれかを選択しなければなりません。
この3ヶ月の期間は「熟慮期間」と呼ばれています。
この期間内に相続放棄または限定承認の手続きを行わなかった場合、自動的に単純承認を選択したものとみなされます。
特別な意思表示をしなくても、期限が過ぎるだけで成立してしまうため、財産調査や相続方法の検討は計画的に進める必要があります。
なお、この3か月という期間は、家庭裁判所に申し立てることで延長が認められる場合があります。
相続に必要な書類と提出先一覧については「相続手続きの全スケジュール|期限切れで損をしないための必要書類と提出先一覧」で詳しく紹介しています。
②相続財産の一部でも処分すると単純承認したとみなされる
熟慮期間中に相続財産の一部または全部を処分した場合、原則として法定単純承認の事由に該当し、単純承認したものとみなされることがあります。ただし、相続人が相続開始の事実を知らなかった場合や、社会的儀式として認められる葬儀費用や仏壇・墓石の購入費用への充当など、一部の行為は処分行為に当たらないと判断される場合があります。
また、財産的価値が低いものの処分も、処分行為に当たらないとされています。処分行為とは、財産を売却したり、贈与したり、解体したりするなど、その財産の現状や性質を変える行為を指します。例えば、故人の預金を引き出して自分のために使ったり、不動産を売却したりする行為がこれにあたります。
これは、財産を処分する行為が、相続する意思の表れと解釈されるためです。この規定により、一度処分行為を行うと、原則として相続放棄はできなくなります。
③財産を隠したり財産目録に記載しなかったりする行為も対象になる
相続人が自己の利益のために、相続財産の一部または全部を故意に隠したり、財産目録に記載しなかったりする行為も、法定単純承認の事由となります。
この行為は「背信的行為」と呼ばれます。
この規定は、相続放棄や限定承認の手続きをした後にも適用される点が特徴です。
例えば、相続放棄をしたにもかかわらず、後から見つかった故人の預金を隠して自分のものにしてしまうと、相続放棄の効力が失われ、単純承認したものとみなされる可能性があります。
これは、債権者を害する行為を防ぐための規定です。
【要注意】相続放棄できなくなる?単純承認とみなされる具体的な行動例
法定単純承認は、相続人が「相続する」という意思がなくても、特定の行動をとることで成立してしまいます。一度、単純承認とみなされると、後から借金が発覚しても相続放棄ができなくなるため、熟慮期間中の行動には細心の注意が必要です。
ここでは、単純承認したとみなされる可能性が高い具体的な行動例をいくつか紹介します。
これらの例を参考に、不用意な行動を避けることが重要です。
①故人の預貯金を引き出して自分のために使ってしまう
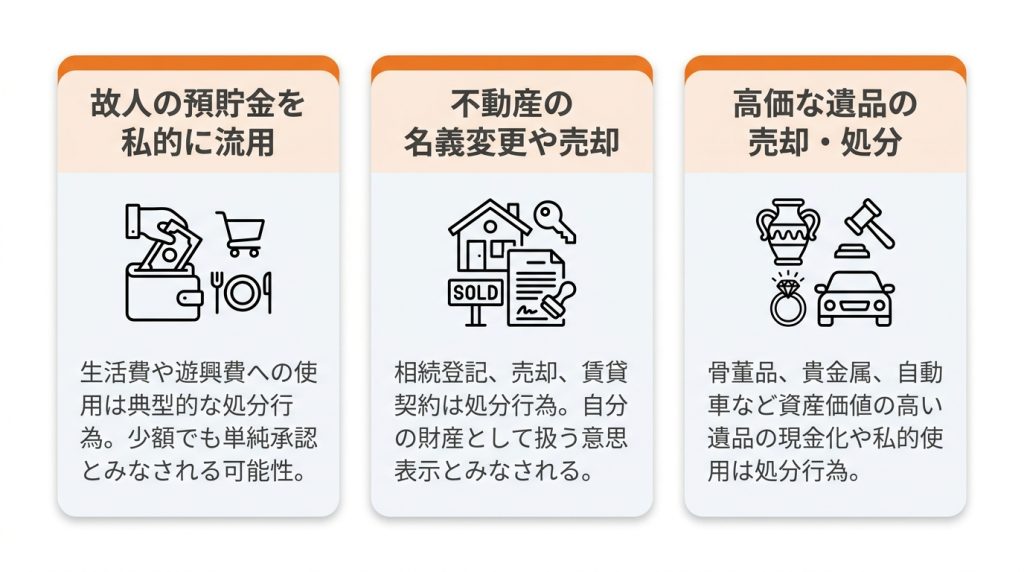
被相続人の預貯金を引き出し、それを相続人自身の生活費や遊興費などに使ってしまう行為は、典型的な「処分行為」とみなされます。
相続財産を自分のものとして消費する意思が明確であるため、単純承認したと判断される可能性が非常に高いです。
たとえ少額であっても、私的に流用した場合は注意が必要です。
ただし、後述するように、葬儀費用の支払いに充てるなど、目的によっては例外的に認められるケースもありますが、判断が難しいため安易な引き出しは避けるべき行動例といえます。
②不動産の名義変更や売却手続きを進めてしまう
被相続人名義の不動産について、相続登記(名義変更)を行ったり、売却したり、賃貸契約を締結したりする行為は、明確な処分行為にあたります。
これらの行為は、不動産を自分の財産として扱う意思表示そのものであり、実行した時点で単純承認したものとみなされます。
その結果、後から他の財産について相続放棄をすることはできなくなります。
特に不動産の売却は不可逆的な行為であるため、財産全体の調査が完了するまでは、こうした手続きを進めないように注意が必要です。
これも単純承認とみなされる代表的な例です。
③形見分けの範囲を超えて遺品を売却・処分してしまう
故人の遺品整理も慎重に行う必要があります。
衣服や写真など、経済的価値がほとんどないものを形見分けとして受け取る程度であれば、通常は問題になりません。
しかし、骨董品や貴金属、自動車といった資産価値の高い遺品を売却して現金化したり、自分のものとして使用したりする行為は「処分」とみなされる可能性が高いです。
どこまでが形見分けで、どこからが処分行為にあたるかの線引きは曖昧なため、価値のありそうな遺品については、相続の方針が決まるまで手を付けないのが賢明な判断といえるでしょう。
この例も単純承認とみなされるリスクがあります。
④故人が負っていた借金を一部でも返済してしまう
被相続人が残した借金や未払金について、被相続人の預貯金など相続財産を使って借金を返済すると、相続財産の処分として法定単純承認に当たる可能性があります。債権者から請求を受けても、相続放棄を検討している場合は、直ちに被相続人の預貯金から支払ったり、相続人として返済を約束したりせず、専門家へ相談することが重要です。
これは、相続人として債務を引き継ぐ意思を示したと解釈されるためです。
例えば、故人宛てのクレジットカードの請求に対し、故人の預金から支払いをしてしまうと、単純承認とみなされるリスクが生じます。
債権者から督促があってもすぐには応じず、財産調査を終えて相続方針を決定するまで待つようにしましょう。
これも単純承認とみなされる代表的な例です。
単純承認にはあたらない「保存行為」の具体例
相続財産の「処分」にあたる行為は法定単純承認の対象となりますが、すべての行為が禁止されるわけではありません。例外として、財産の価値を現状のまま維持するための「保存行為」や、期間の短い権利を保全する行為は、単純承認にはあたらないとされています。
ただし、何が保存行為にあたるかの判断は専門的知識を要する場合もあるため、自己判断で行動するのは危険です。
ここでは、一般的に保存行為と認められる可能性が高い具体例を紹介します。
①葬儀費用を故人の預金から社会通念の範囲で支払う
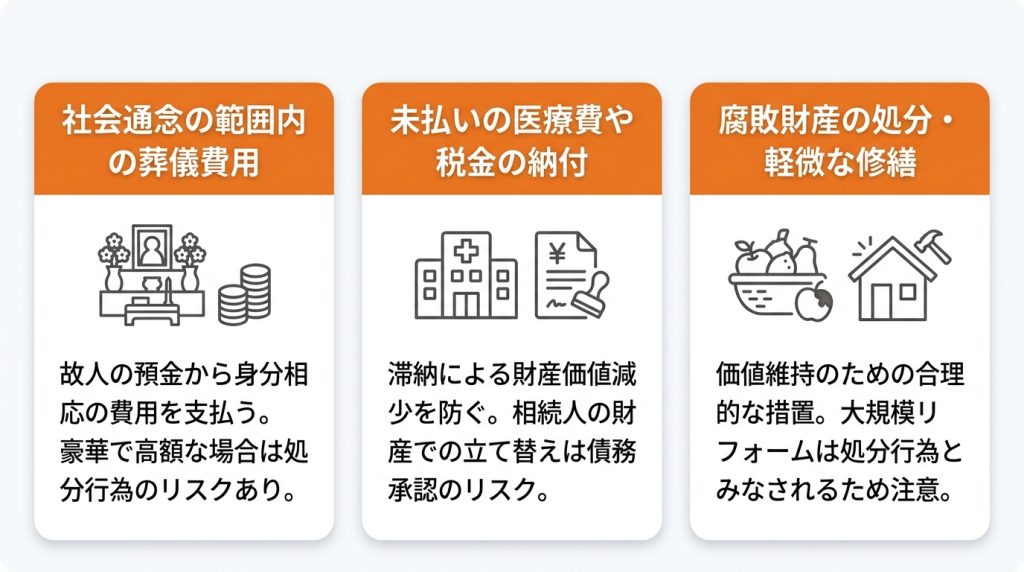
葬儀は故人の追悼に必要な儀式であり、その費用を相続財産から支払うことは、社会通念上、相当な範囲内であれば保存行為として認められることが多いです。
過去の判例でも、身分相応の通常の葬儀費用を故人の預金から支払うことは、処分行為にはあたらないと判断されています。
ただし、あまりに豪華で不相当に高額な葬儀費用を支払った場合、処分行為とみなされるリスクもゼロではありません。
あくまで常識的な範囲にとどめることが、この例外が適用されるための重要なポイントです。
この例は覚えておくとよいでしょう。
②故人の未払いの医療費や税金を支払う
被相続人が生前に支払うべきであった医療費を相続財産から支払う行為は、保存行為とみなされることがあります。これらの支払いを滞納すると延滞税などが発生し、結果的に相続財産の価値を減少させてしまう可能性があるためです。故人の財産を守るための必要な支出と解釈されるのです。
ただし、この場合も支払いは故人の財産から行うべきであり、相続人自身の財産から立て替えて支払うと、債務を承認したとみなされるリスクがあるため注意が必要です。税金や公共料金などの支払いは、状況によっては相続財産の処分と判断され、相続放棄ができなくなる可能性があるため、専門家への相談が推奨されます。
③腐敗しやすい財産の処分や建物の簡単な修繕を行う
相続財産の中に、生鮮食料品のように腐敗しやすいものが含まれている場合、価値がなくなる前に売却・処分することは保存行為と認められます。
また、被相続人が所有していた建物に雨漏りなどの軽微な損傷が見つかった際に、放置すると被害が拡大して資産価値が下がるのを防ぐための応急処置的な修繕も保存行為の一例です。
これらの行為は、財産の価値を維持・保全するための合理的な措置であり、相続の意思を示した処分行為とは区別されます。
ただし、大規模なリフォームなどは処分行為とみなされるため注意が必要です。
単純承認に特別な手続きは不要!ただし相続方法の決定期限は3ヶ月
単純承認を選択する場合、家庭裁判所への申し立てなどの特別な手続きは一切必要ありません。
相続の開始を知った時から3ヶ月の熟慮期間が過ぎれば、自動的に単純承認が成立します。
この手軽さが単純承認のメリットですが、同時にリスクも伴います。
もし故人に多額の借金がある可能性がある場合は、この3ヶ月の期限内に財産調査を終え、相続放棄や限定承認を検討しなければなりません。
相続方針を決定するための重要な期間と認識し、計画的に行動することが求められます。
相続の不安は専門家へ相談を|マネナビがお金の悩みを整理します
相続の手続きは、財産調査や法的な判断など、専門的な知識が必要となる場面が多くあります。
特に、借金の有無が不明な場合や、どの相続方法を選べばよいか迷う場合は、自己判断で行動すると意図せず単純承認が成立してしまうリスクがあります。
そのような相続に関する不安やお悩みは、専門家へ相談することをおすすめします。
「マネナビ」では、お客様の状況を丁寧にヒアリングし、何から考えるべきか、どのような選択肢があるのかを整理するお手伝いをしています。
一人で抱え込まず、まずはお気軽にご相談ください。
マネナビのサービス紹介については「マネナビのサービス紹介」で詳しく紹介しています。
マネナビの相続に関するご相談事例
マネナビでは、相続や遺産相続に関するさまざまなご相談に対応しています。
多くの方が、何から手をつければよいか分からない、という漠然とした不安を抱えて相談に来られます。
専門家が状況を整理し、考えるべきことの優先順位を明確にすることで、次の一歩を踏み出すお手伝いをしています。
ここでは、実際にマネナビに寄せられたご相談の例をいくつかご紹介します。
【事例1】何から手をつければ良いか分からなかった親の相続準備
親の相続について準備の必要性を感じていたものの、具体的に何から始めればよいか分からず不安だったというご相談の例です。
マネナビでは、まず相続の全体像や手続きの流れ、考えるべきことの順番を整理してお伝えしました。
これにより、漠然とした不安が解消され、ご家族で具体的な話し合いを始めるきっかけをつくることができました。
相続は準備が大切ですが、その第一歩をどこから踏み出すか、専門家と一緒に整理することが有効です。
【事例2】売却か活用か判断に迷っていた実家の相続
将来相続する予定の実家について、売却すべきか、活用すべきか、あるいはそのまま保有し続けるべきか、判断に迷われていたご相談の例です。
不動産の相続には、税金や維持管理費、家族の意向など、さまざまな要素が絡み合います。
この事例では、不動産相続の基本的な考え方や、それぞれの選択肢のメリット・デメリットを整理しました。
その結果、家族で話し合うべき論点が明確になり、円満な結論を導くための土台を整えることができました。
【事例3】親の認知症で心配になったお金の管理
親の物忘れが増えてきたことで、将来の認知症やそれに伴うお金の管理、口座凍結のリスクなどが心配になったというご相談の例です。
認知症になると、本人の意思で預金を引き出したり、不動産を売却したりすることが難しくなります。
これは将来の相続にも大きく影響します。
この事例では、認知症に備えるための制度(成年後見制度や家族信託など)に関する基本的な知識や、事前に家族で話し合っておくべきことを整理し、早めの対策を検討するきっかけとなりました。
【事例4】漠然と感じていた老後資金への不安
ご自身の老後資金が足りるのか、漠然とした不安を感じていたものの、具体的に何をどう考えればよいか分からなかったというご相談の例です。
老後の生活設計は、年金や貯蓄だけでなく、将来発生するかもしれない相続や介護の問題とも密接に関わっています。
この事例では、老後資金を考える上での基本的な視点や、資産寿命の考え方を整理しました。
現状を客観的に把握することで、将来の相続も見据えた具体的な対策を考える第一歩となりました。
単純承認に関するよくある質問
ここでは、単純承認に関して多くの方が疑問に思う点について、Q&A形式で解説します。
特に、相続放棄との関係で生じる疑問は多く、正確な理解が重要になります。
- Q単純承認とは、具体的にどのような状態を指しますか?
- A
単純承認とは、亡くなった方の預貯金や不動産といったプラスの財産と、借金などのマイナスの財産をすべて無条件・無制限に引き継ぐ相続方法を意味します。
特別な手続きは不要で、相続開始を知ってから3ヶ月以内に相続放棄などをしなければ、自動的にこの状態になります。
- Q故人の借金が後から発覚した場合、単純承認後でも相続放棄はできますか?
- A
原則として、単純承認が成立した後に相続放棄をすることはできません。
しかし、相続財産が全くないと信じており、そう信じたことに相当な理由がある場合など、ごく例外的な状況で相続放棄が認められるケースもあります。
ただし要件は非常に厳しいため、すぐに弁護士へ相談してください。
- Q相続放棄と単純承認では、手続きにどのような違いがありますか?
- A
単純承認には、家庭裁判所での手続きなどは一切不要です。
一方、相続放棄をするには、相続の開始を知った時から3ヶ月以内に、被相続人の最後の住所地を管轄する家庭裁判所へ「相続放棄の申述」という法的な手続きを行う必要があります。
この期限と手続きの有無が大きな違いです。
マネナビが選ばれる3つの理由
相続や老後のお金の悩みは複雑で、誰に相談すればよいか分からないことも少なくありません。
マネナビは、そんな悩みを抱える方々にとって、安心して相談できるパートナーでありたいと考えています。
多くのお客様にマネナビが選ばれているのには、3つの理由があります。
①結論を急がず、まずはお客様の状況整理から始めます
マネナビでは、いきなり特定の対策や商品を提案することはしません。
まずはお客様の状況や不安に感じていることを丁寧にお伺いし、「何が問題なのか」「どこから考えるべきか」を一緒に整理することから始めます。
お金の問題は焦って結論を出すべきではありません。
考えるべきことの順番を整え、判断しやすい状態をつくることを第一に考えています。
②専門用語を使わず、落ち着いて考えられる環境を提供します
相続や保険、制度の話には、どうしても難しい専門用語が多く出てきます。
マネナビでは、専門的な内容をできるだけ噛み砕き、判断に必要なポイントを分かりやすくお伝えすることを心がけています。
お客様がご自身のペースで落ち着いて考え、納得して次のステップに進めるような環境を提供することを大切にしています。
無理な勧誘や急かすようなご案内は一切行いません。
③一人で抱え込まずに済む、中立的な相談窓口です
相続や介護の悩みは、家族間でも話しにくいデリケートなテーマです。
マネナビは、そうした悩みを一人で抱え込まずに済む、中立的な第三者としての相談窓口です。
私たちの役割は、問題整理のきっかけをつくり、必要に応じて税理士や不動産の専門家といった最適なパートナーへおつなぎすることです。
特定の結論に誘導することなく、お客様にとって最善の選択を一緒に考えます。
まとめ
単純承認は、特別な手続きが不要で最もシンプルな相続方法ですが、プラスの財産もマイナスの財産もすべて引き継ぐという大きな特徴があります。
特に注意すべきは「法定単純承認」です。
相続財産を一部でも処分したり、相続開始から3ヶ月の熟慮期間を過ぎたりすると、意図せず単純承認が成立し、後から相続放棄ができなくなる可能性があります。
故人に借金があるかもしれない場合は、安易に遺品に手をつけることは避け、熟慮期間内に財産調査を行いましょう。
判断に迷う場合は、早めに専門家へ相談することが重要です。
あわせて読みたい関連記事



自分の場合はどう考える?
不安を整理したい方へ
記事を読んで「自分のケースではどうだろう?」と感じたら、状況を整理するところから始められます。