相続時精算課税制度のデメリットとは?後悔しないための注意点
松岡 一嘉
まつおか かずよし
- AFP(日本FP協会認定)
- 証券外務員一種
- 相続診断士®
- MBA(経営管理修士)
【専門分野・得意分野】資産運用、相続、事業承継
【自己紹介】生命保険業界22年、お客様のご状況に合わせて最適なご提案をいたします。相続が争族にならないようにご対応いたします。
https://www.kamakura-life.co.jp/
相続時精算課税制度のデメリットとは?後悔しないための注意点
相続時精算課税制度は、まとまった財産を早めに子や孫へ渡せるメリットがある一方、一度選択すると後戻りできないなどの注意点が存在します。
「2,500万円まで非課税」という言葉だけで判断すると、かえって損をする可能性も否定できません。
この記事では、制度が持つメリットとデメリットを最新情報に基づき比較し、後悔しないための判断基準を詳しく解説します。
ご自身の状況で制度を利用することが本当に有利なのか、この記事を読んで見極めていきましょう。
相続時精算課税制度の仕組みと2024年改正のポイント
後戻りできないなど、将来の税負担が増えかねない主要なデメリット
まとまった財産を早期に移転でき、節税につながるメリットと活用法
自身の状況に合わせて制度を利用すべきかどうかの判断基準
はじめに:相続時精算課税制度の基本と2024年改正のポイント
相続時精算課税制度とは、原則として60歳以上の親や祖父母から、18歳以上の子や孫へ生前贈与を行う際に選択できる制度です。
この制度を利用すると、最大2,500万円までの贈与が非課税になります。
2024年の税制改正で制度内容が一部変更され、新たに年間110万円の基礎控除が創設されたことで、以前よりも活用しやすくなりました。
本記事では、この改正内容をわかりやすく解説し、制度の概要から注意点までを掘り下げていきます。
2,500万円の特別控除とは?制度の仕組みをわかりやすく解説
相続時精算課税制度の核となるのが、合計2,500万円までの贈与が非課税になる「特別控除」です。
これは、複数年にわたる贈与額の累計で計算されます。
例えば、ある年に1,000万円、次の年に1,500万円の贈与を受けた場合、合計2,500万円となり、この範囲内であれば贈与税はかかりません。
ただし、この制度は贈与税を一旦非課税にするだけで、贈与した財産は贈与者が亡くなった際に相続財産に加算され、最終的に相続税として精算される仕組みです。
【2024年最新】新設された年110万円の基礎控除で何が変わったのか
2024年1月1日以降の贈与から、従来の2,500万円の特別控除とは別に、年間110万円の基礎控除が新設されました。
この改正により、毎年110万円以下の贈与であれば、贈与税の申告が不要となり、さらにその金額は将来の相続財産に加算されることもありません。
この変更によって、少額の贈与を毎年行いたい場合にも制度を利用しやすくなり、使い勝手が大きく向上しました。
知らないと後悔する!相続時精算課税制度が抱える7つのデメリット
相続時精算課税制度は、メリットばかりではありません。
一度選択すると後戻りできないという大きな制約や、特定の条件下ではかえって税負担が重くなるなど、知らずに利用すると不利な状況に陥る可能性があります。
メリットとデメリットを正確に理解し、将来的に損をしないための判断が求められます。
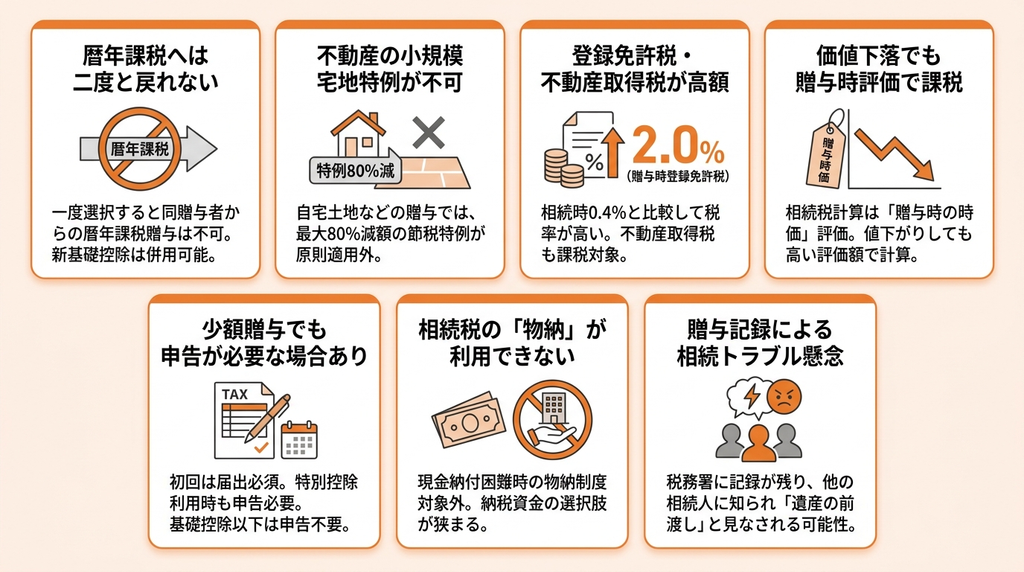
【最大の注意点】一度選択すると暦年課税の非課税枠は二度と使えない
相続時精算課税制度を選択する際の重要な留意点として、一度この制度を利用すると、同じ贈与者からの贈与については暦年課税制度には戻れない点が挙げられます。
ただし、2024年1月1日以降の贈与に関しては、相続時精算課税制度にも年間110万円までの基礎控除が設けられました。この基礎控除は、暦年課税の基礎控除とは別に利用できます。したがって、将来的に少額の贈与を長期間にわたって受けたいと考えている場合でも、贈与者ごとに制度選択ができるため、慎重な判断が求められます。
なお、相続時精算課税制度の基礎控除110万円は、贈与者ごとではなく受贈者(財産をもらう人)ごとに1年間で合計110万円が上限です。
例えば父と母の両方から相続時精算課税制度で贈与を受ける場合、110万円は父・母それぞれにではなく、2人合計の贈与額に対して適用されます。この点を誤解して父・母それぞれから110万円ずつ非課税で受けられると考えていると、思わぬ申告漏れにつながる可能性があるため注意が必要です。
国税庁 相続時精算課税の選択
不動産贈与では致命的!「小規模宅地等の特例」が適用できなくなる
相続時精算課税制度を利用して自宅の土地などを贈与した場合、その土地は原則として「小規模宅地等の特例」の適用対象外となります。個別の要件によって判断が分かれる場合もあるため、対象となる土地の贈与を検討している場合は、事前に税理士へ確認することをおすすめします。
この特例は、被相続人が居住していた土地などを相続する際に、その土地の評価額を最大80%減額できる非常に節税効果の高い制度です。
この特例が使えないことで、将来の相続税額が大幅に増加してしまう可能性があり、不動産の贈与を検討している場合は特に注意が必要です。
贈与時に高額な登録免許税や不動産取得税が発生するケースがある
不動産を生前贈与すると、贈与税とは別に登録免許税と不動産取得税がかかります。
これらの税金は、相続によって不動産を取得した場合と比較して税率が高く設定されています。
例えば、登録免許税の税率は、相続の場合は固定資産税評価額の0.4%ですが、贈与の場合は2.0%です。
不動産取得税も、相続では非課税ですが贈与では課税対象となるため、一時的な費用負担が大きくなる可能性があります。
贈与した財産の価値が下がると将来の相続税で損をする
相続時精算課税制度を利用して贈与された財産は、相続税を計算する際に「贈与時の時価」で評価されます。
そのため、もし贈与後に財産の価値が値下がりしても、高い贈与時の評価額を基準に相続税が計算されてしまい、結果的に損をすることになります。
将来的に価値が下がる可能性のある財産をこの制度で贈与するのは、慎重に検討すべきです。
110万円以下の贈与でも贈与税の申告が毎年必要になる
2024年の改正により、相続時精算課税制度には年110万円の基礎控除が創設され、この基礎控除以下の贈与については贈与税の申告が不要になりました。ただし、相続時精算課税制度を初めて利用する年は、贈与額が110万円以下であっても「相続時精算課税選択届出書」の提出が必要です。
また、年間の贈与額が110万円の基礎控除額を超える場合でも、累計2,500万円の特別控除額内であれば贈与税はかかりません。 ただし、この特別控除を利用する場合は贈与税の申告が必要です。
いざという時に相続税の「物納」が利用できなくなる
相続税は原則として現金で一括納付しますが、それが困難な場合には不動産などで納める「物納」という制度があります。
しかし、相続時精算課税制度を利用して贈与された財産は、この物納の対象に含めることができません。
納税資金に不安がある場合、選択肢が一つ狭まることになるため、この点もデメリットとして認識しておく必要があります。
税務署に贈与の事実が記録され、他の相続人とのトラブルの種になる可能性
相続時精算課税制度を利用するには税務署への申告が必須です。
これにより、誰がいつ、いくらの贈与を受けたかが公的な記録として残ります。
贈与者が亡くなり相続が発生した際、税務署からの資料などを通じて他の相続人が生前贈与の事実を知ることがあります。
これがきっかけで、相続人間の「遺産の前渡し」と見なされ、不公平感から親族間のトラブルに発展する可能性も考慮しておくべきでしょう。
デメリットだけじゃない!相続時精算課税制度を活用する4つのメリット
多くの注意点がある一方で、相続時精算課税制度には他の制度にはない大きなメリットも存在します。
特に、まとまった財産を早期に移転したい場合や、将来価値が上がる資産を贈与したい場合には、有利に働く可能性があります。
デメリットとメリットの両面を比較検討することが重要です。
まとまった資金を一度に非課税で贈与できる
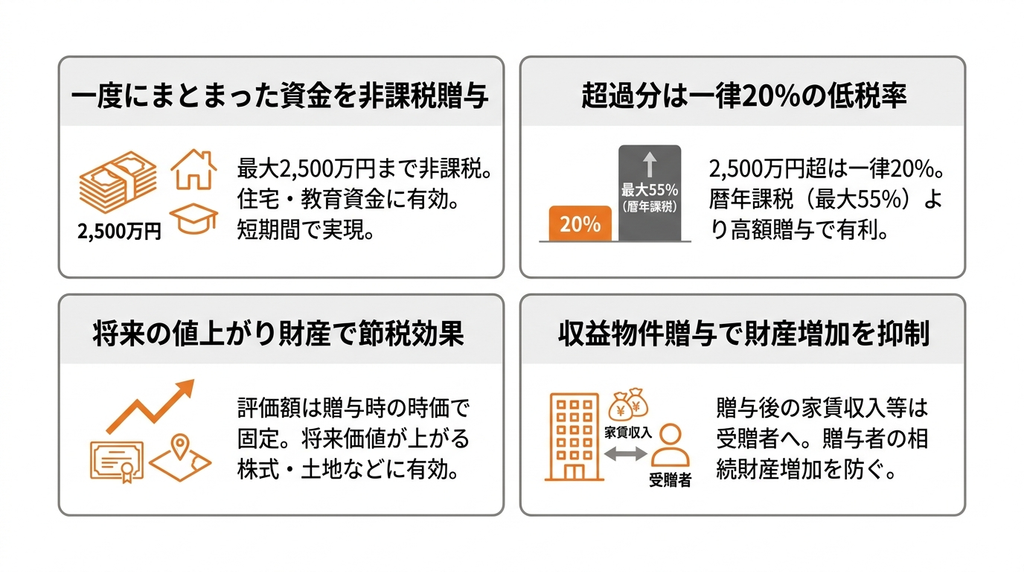
最大のメリットは、最大2,500万円というまとまった金額を、贈与税を支払うことなく一度に子や孫へ移転できる点です。
例えば、子どもが住宅を購入する際の頭金として500万円を援助したり、孫の教育資金としてまとまった額を渡したりする場合に非常に有効です。
暦年贈与で同額を非課税で渡そうとすると長い年月がかかりますが、この制度を使えば短期間で実現できます。
贈与する財産の合計額が将来の相続税の基礎控除以下に収まる見込みであれば、実質的に無税での財産移転も可能です。
2,500万円を超えた部分も一律20%の贈与税率で済む
2,500万円の特別控除額を超えた部分については、一律20%の贈与税率が適用されます。
一方、暦年課税の税率は、贈与額が大きくなるほど税率も高くなる累進課税方式で、最大55%に達します。
そのため、3,000万円や5,000万円といった高額な贈与を行う場合、暦年課税よりも相続時精算課税制度を利用した方が、贈与時点での税負担を低く抑えられる可能性があります。
値上がりが見込まれる財産を贈与して将来の相続税を抑えられる可能性がある
相続税を計算する際、この制度で贈与した財産の評価額は「贈与時の時価」で固定されます。
この仕組みを逆手に取れば、将来的に値上がりが見込まれる株式(有価証券)や再開発予定のある土地などを早めに贈与することで、将来の相続税評価額を低く抑えることが可能です。
相続時には価値が数倍になっている可能性のある財産でも、贈与時の低い評価額で相続税が計算されるため、結果的に大きな節税効果が期待できます。
収益物件を早めに渡すことで相続財産の増加を抑制できる
賃貸アパートや駐車場などの収益を生む物件を早期に贈与することも有効な活用法です。
贈与後は、その物件から生じる家賃収入などはすべて受贈者のものになります。これにより、贈与者の財産がそれ以上増えるのを防ぎ、将来の相続財産全体の増加を抑制する効果が期待できます。
これは、相続税対策として非常に有効な手段の一つです。
なお、令和8年度(2026年度)税制改正大綱では、相続開始前5年以内に取得・新築した貸付用不動産について、相続税評価額を市場価格に近い水準に見直す改正が盛り込まれ、2027年1月1日以後に発生する相続から適用される予定です。これは主に「相続直前に取得した物件」を対象とする改正であり、生前贈与そのものを制限するものではありませんが、不動産を活用した相続税対策全般の評価方法が見直されつつある状況を踏まえ、収益物件の贈与・相続を検討する際は最新の制度を確認することをおすすめします。
【独自ロジック】あなたはどちらを選ぶべき?制度利用の判断基準をケース別に解説
相続時精算課税制度と暦年課税、どちらが有利になるかは個々の資産状況や家族構成、そして将来の計画によって大きく異なります。
それぞれのメリット・デメリットを比較し、どちらの制度が自分の状況により適しているか、その違いを理解して判断することが重要です。
ここでは、どちらの制度を選ぶべきかの判断基準をケース別に解説します。
相続時精算課税制度の利用を検討した方がよい人の特徴
以下のような特徴に当てはまる人は、相続時精算課税制度の利用が有利に働く可能性があります。
将来、相続税がかからないと見込まれる人
子や孫(18歳以上)が住宅購入資金など、まとまった資金をすぐに必要としている60歳以上の人
将来、値上がりが見込まれる財産を所有している人
収益物件を所有しており、その収益を早めに子や孫に移転したい人
これらのケースでは、制度のメリットを最大限に活用できる可能性が高いです。
暦年課税を継続した方が有利になる人の特徴
一方で、次のような特徴を持つ人は、従来の暦年贈与を継続した方が有利になる可能性が高いです。
時間をかけて多くの人に財産を分散して贈与したい人
将来、価値が下がる可能性のある財産を贈与しようと考えている人
毎年コツコツと非課税で贈与を続け、着実に相続財産を減らしていきたい人
暦年贈与は、柔軟性が高く、多くのケースで有効な相続税対策となります。
多くの人が陥る罠|相続時精算課税で後悔しないための本質的な課題
相続時精算課税制度の利用を検討する際、多くの人が目先の非課税枠に注目しがちですが、それが思わぬ後悔につながることも少なくありません。
制度の選択で失敗しないためには、表面的なメリットだけでなく、長期的な視点を持つことが不可欠です。
ここでは、後悔しないために押さえておくべき本質的な注意点や課題を解説します。
目先の「2,500万円非課税」だけで判断すると思わぬ不利益を被る
「2,500万円まで非課税」という言葉は非常に魅力的ですが、この制度はあくまで贈与税の支払いを相続時まで「先送り」するものです。
最終的には相続財産に加算され、相続税の課税対象となります。
この点を理解せず、単に非課税というだけで安易に選択すると、小規模宅地等の特例が使えなくなるなど、かえって将来の税負担が増えて不利な状況に陥る可能性があります。
目先のメリットだけで判断せず、トータルで損をしないかシミュレーションすることが重要です。
将来の資産価値の変動や家族関係の変化を軽視すると失敗につながる
制度選択時には、将来起こりうる変化を考慮することが不可欠です。
例えば、贈与した不動産の価値が将来値下がりする可能性や、値上がりすると見込んでいた株式が期待通りに成長しないリスクもあります。
また、特定の子供にだけ多額の贈与をしたことが、後に他の兄弟との関係悪化につながるケースも考えられます。
資産価値の変動リスクや家族構成、人間関係の変化といった長期的な視点を持たずに判断すると、思わぬ失敗につながるため注意が必要です。
制度利用を決めた方向け|相続時精算課税制度の手続きと必要書類
相続時精算課税制度を利用すると決めた場合、定められた期間内に正確な手続きを行う必要があります。
手続きには専用の届出書のほか、複数の添付書類が必要となり、申告はe-Tax(電子申告)でも可能です。
ここでは、具体的な手続きの方法や流れ、必要書類について詳しく解説します。
制度利用の届出から申告までの流れを3ステップで解説
相続時精算課税制度を利用するための手続きは、大きく3つのステップで進めます。
贈与の実行:まず、贈与者と受贈者の間で贈与契約を結び、財産の移転を行います。
必要書類の準備:後述する「相続時精算課税選択届出書」や戸籍謄本などの必要書類を揃えます。
贈与税の申告:贈与を受けた年の翌年2月1日から3月15日までの間に、受贈者の住所地を管轄する税務署へ贈与税の申告と届出書の提出を行います。
この申告のタイミングを逃すと、制度を利用できなくなるため注意が必要です。
提出が必須となる「相続時精算課税選択届出書」と添付書類一覧
相続時精算課税制度を利用するためには、贈与税の申告書に加えて「相続時精算課税選択届出書」の提出が必須です。
この届出書には、以下の書類を添付する必要があります。
受贈者の戸籍謄本または抄本:受贈者の氏名、生年月日、そして贈与者との続柄を証明するために必要です。
これらの書類は、手続きの方法として定められており、漏れなく準備することが求められます。
相続時精算課税制度に関するよくある質問
ここでは、相続時精算課税制度のデメリットに関して、特に多く寄せられる質問にお答えします。
2024年の法改正による影響や、暦年課税との比較など、多くの方が疑問に思うポイントをまとめました。
メリットとデメリットを正しく理解し、最適な選択をするための一助としてください。
- Q相続時精算課税制度のデメリットは、2024年の法改正でどう変わりましたか?
- A
度には年110万円の基礎控除が新設されました。この基礎控除内で贈与された財産は贈与税の申告が不要であり、相続財産にも加算されません。そのため、少額贈与の使い勝手は向上したと言えます。
一方で、暦年課税制度においては、2024年1月1日以降の贈与から、相続開始前の加算期間が3年から7年に延長されることになりました(ただし、延長された4年間に贈与された財産については、総額100万円まで相続財産に加算されません)。なお、この7年ルールは2024年1月1日以後の贈与から段階的に適用される経過措置となっており、完全に7年になるのは2031年1月1日以後に発生する相続からです。2026年現在に発生する相続では、加算対象期間はまだ7年に達していません。
相続時精算課税制度を選択した場合、「一度選択すると暦年課税に戻れない」という点は引き続き留意すべき主要なデメリットです。また、相続時精算課税制度を利用して贈与された宅地等には「小規模宅地等の特例」が適用できない場合があるため、これらの制度選択は慎重な判断が求められます。
- Q結局、暦年課税と相続時精算課税制度はどちらが得なのでしょうか?
- A
どちらが有利かは、個人の資産状況、贈与したい財産の種類、将来の計画によって違いがあるため、一概には言えません。
比較すると、まとまった財産をすぐに贈与したい、値上がりする財産を渡したい場合は相続時精算課税制度が有利になる可能性があります。一方で、時間をかけて多くの人に非課税で財産を渡したい、自宅の土地を相続させたい場合は暦年贈与(暦年課税)が有利です。
それぞれの特徴を理解し、ご自身の状況に合った制度を選択することが重要です。
- Q親が亡くなったとき、相続時精算課税制度で贈与された財産は相続税の対象になりますか?
- A
はい、対象になります。
この制度を利用して贈与された財産(2024年新設の年110万円の基礎控除分を除く)は、贈与した方が亡くなった際に、すべて相続財産に加算して相続税を計算します。
これを「相続財産への持ち戻し」と呼びます。あくまで贈与税の支払いを相続時まで先送りにする制度であり、相続税が完全になくなるわけではない点を理解しておく必要があります。
相続に関するお金の不安は「マネナビ」でまとめて整理
相続時精算課税制度をはじめ、相続に関するお金の悩みは複雑で、何から手をつければよいか分からないと感じる方も少なくありません。
「マネナビ」では、そうした漠然とした不安を整理し、ご自身の状況に合った次の一歩を見つけるお手伝いをします。
専門家への相談という方法も視野に入れながら、まずは現状を整理することから始めてみませんか。
相続のお金に関する相談は「マネナビの相続サービス」で詳しく紹介しています。
現状の整理から始めるオーダーメイドのサポート
「マネナビ」では、いきなり具体的な対策を提案するのではなく、まずお客様の状況や不安に感じていることを丁寧にヒアリングし、情報を整理することから始めます。
何が問題で、どこから考えるべきかを明確にすることで、ご自身に合った解決への道筋が見えてきます。
一人ひとりの状況に合わせたオーダーメイドのサポート方法が特徴です。
必要な知識を専門家が分かりやすく解説
相続や税金の制度は専門用語が多く、難しく感じがちです。
「マネナビ」では、相続に詳しい専門家が、判断に必要な知識や制度のポイントを分かりやすく解説します。
お客様が全体像を正しく理解し、納得して次のステップに進めるよう、丁寧な説明を心がけています。
詳しく知りたい点があれば、何でもご質問ください。
「マネナビ」が選ばれる3つの理由
多くのお客様から「マネナビ」が選ばれるのには理由があります。
私たちは、お客様が安心して相談できる環境を第一に考え、無理な勧誘をせず、一人ひとりのペースに合わせたサポートを提供しています。
なぜ多くの方が「マネナビ」を選ぶのか、その3つの理由をご紹介します。
①無理な勧誘は一切なし!利用者のペースを尊重
「マネナビ」では、お客様の意思を最大限に尊重します。
相談したからといって、特定のサービスや商品を契約しなければならないということは一切ありません。
情報収集や状況整理の段階でのご利用も歓迎しており、お客様ご自身のペースでじっくりと検討できる環境を提供する方法を大切にしています。
②相続、不動産、保険の専門家と連携したワンストップ対応
相続の問題は、税金だけでなく、不動産(土地)の名義変更や保険の見直しなど、複数の分野にまたがることが少なくありません。
「マネナビ」は、税理士、司法書士、ファイナンシャルプランナーといった各分野の専門家と連携しており、さまざまなご相談にワンストップで対応できる体制を整えています。
③初回相談は無料で気軽に利用できる
「何から相談すればいいか分からない」「まずは話だけ聞いてみたい」という方でも安心してご利用いただけるよう、「マネナビ」の初回相談は無料です。
費用を気にすることなく、専門家による客観的なアドバイスを受けることができます。
相続に関する漠然とした不安やお悩みを、まずはお気軽にお聞かせください。
まとめ
相続時精算課税制度は、2024年の改正で使いやすさが向上したものの、「暦年課税に戻れない」「小規模宅地等の特例が使えない」といった重要なデメリットは依然として残っています。
メリットとデメリットを正しく理解し、ご自身の財産状況や家族の将来設計と照らし合わせて、長期的な視点で慎重に判断することが後悔しないための注意点です。
制度利用で迷った場合は、税理士などの専門家に相談し、シミュレーションを行った上で最終的な意思決定を行うことをお勧めします。
あわせて読みたい関連記事
自分の場合はどう考える?
不安を整理したい方へ
記事を読んで「自分のケースではどうだろう?」と感じたら、状況を整理するところから始められます。