二次相続とは?一次相続との違いと、損しないための相続税対策を解説
松岡 一嘉
まつおか かずよし
- AFP(日本FP協会認定)
- 証券外務員一種
- 相続診断士®
- MBA(経営管理修士)
【専門分野・得意分野】資産運用、相続、事業承継
【自己紹介】生命保険業界22年、お客様のご状況に合わせて最適なご提案をいたします。相続が争族にならないようにご対応いたします。
https://www.kamakura-life.co.jp/
二次相続とは?一次相続との違いと、損しないための相続税対策を解説
親の相続が発生した際、「とりあえず配偶者が全財産を相続すれば、配偶者控除で相続税はかからない」と考えている方も多いかもしれません。
しかし、その後の二次相続で、残された子供たちが想定外の多額の税金を負担するケースは少なくありません。
この記事では、二次相続と一次相続の具体的な違いから、家系全体のトータル納税額を最小化するための最適な遺産分割の考え方、そして今からできる相続税対策までを分かりやすく解説します。
二次相続で税負担が重くなる原因となる一次相続との決定的な違い
一次相続時の遺産分割が、家族全体の総納税額を大きく左右する仕組み
二次相続を見据えて一次相続の段階から始めるべき具体的な節税対策
二次相続とは?一次相続との3つの決定的な違いを解説
一次相続とは、夫婦のどちらか一方が最初に亡くなったときの相続です。二次相続とは、その後、残された配偶者が亡くなったときに発生する相続をいいます。この二次相続は、一次相続とは大きく異なる点が3つあり、この違いが相続税の負担額に直接影響を与える重要な意味を持ちます。
二次相続の考え方を理解しておくことは、家族全体の資産を守るうえで非常に重要です。
まずは、一次相続との構造的な違いを正確に把握することから始めましょう。
違い1:相続人の数が減る
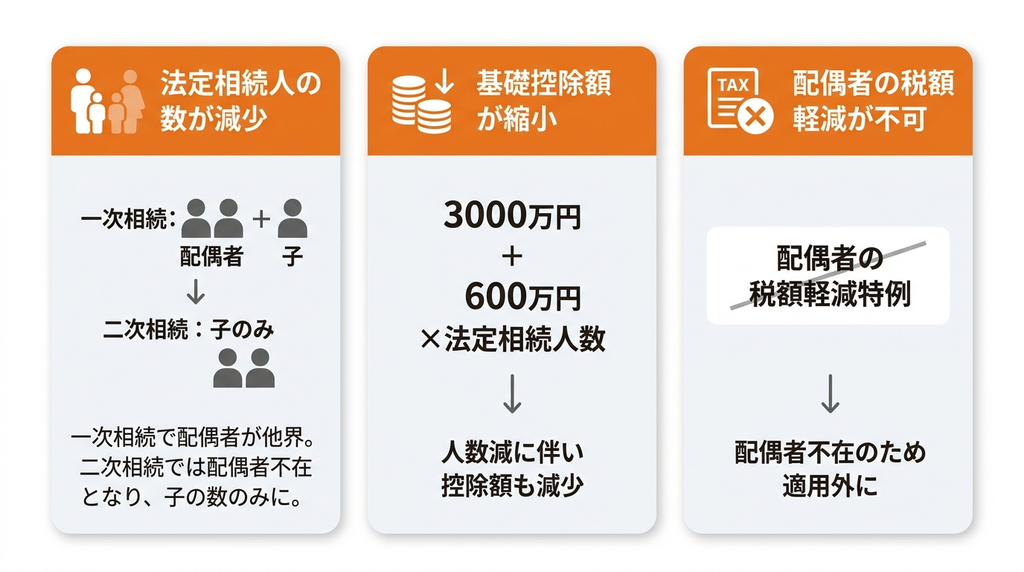
一次相続と二次相続の最も分かりやすい違いは、法定相続人の数です。
例えば、父、母、子2人の4人家族の場合、父が亡くなった一次相続では、法定相続人は母と子2人の合計3人になります。
しかし、その後母が亡くなった二次相続では、配偶者はすでに他界しているため、法定相続人は子2人のみとなります。
違い2:相続税の基礎控除額が少なくなる
相続税には、課税対象となる遺産総額から差し引ける基礎控除があります。
この基礎控除額は「3,000万円+600万円×法定相続人の数」という計算式で算出されます。
法定相続人の数が減る二次相続では、この控除額も減少します。
先の例で言えば、一次相続の基礎控除額は4,800万円(3,000万円+600万円×3人)ですが、二次相続では4,200万円(3,000万円+600万円×2人)に減額されます。
違い3:配偶者の税額軽減が利用できない
一次相続の税負担を大幅に軽減する制度として「配偶者の税額軽減」があります。
これは、配偶者が取得した遺産が「1億6,000万円」または「配偶者の法定相続分相当額」のいずれか多い金額まで相続税がかからないという強力な特例です。
しかし、二次相続では相続人に配偶者が存在しないため、この軽減措置を一切利用できません。
これが、二次相続の税額が跳ね上がる最大の要因となります。
なぜ?二次相続で相続税が跳ね上がる4つの理由
一次相続と二次相続の構造的な違いは、相続税額に直接的な影響を及ぼします。
特に「配偶者の税額軽減が使えない」という点は大きな問題点ですが、それ以外にも税金が高くなる要因は複数存在します。
ここでは、二次相続で相続税の負担が重くなりがちな4つの具体的な理由を掘り下げて解説します。
これらの仕組みを理解することが、適切な対策を講じる第一歩です。
では、具体的に遺産の分け方で納税額はどれくらい変わるのか、シミュレーションで見てみましょう。
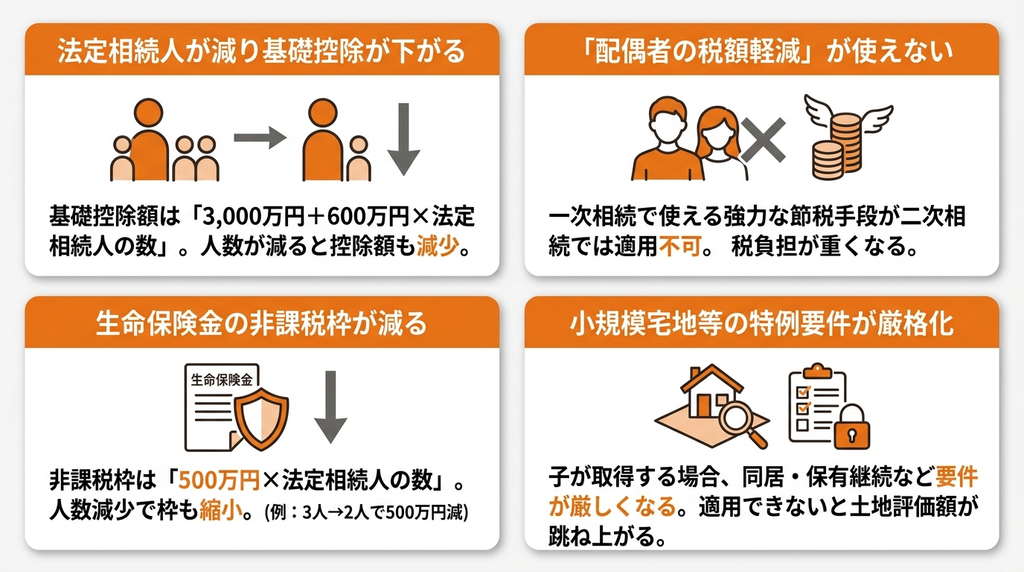
理由1:法定相続人が減るため基礎控正味額が下がる
前述の通り、二次相続では法定相続人の数が一次相続に比べて少なくなります。
相続税の基礎控除額は「3,000万円+600万円×法定相続人の数」で決まるため、法定相続人が1人減るごとに基礎控除額が600万円ずつ減少します。
基礎控除額が下がるということは、それだけ相続税の課税対象となる財産の金額が増えることを意味し、結果的に納税額の上昇につながります。
理由2:「配偶者の税額軽減」の特例が適用できない
二次相続で相続税が高くなる最も大きな理由が、この「配偶者の税額軽減」という特例が適用できない点です。
一次相続では、この特例を利用することで配偶者が相続する財産にかかる相続税をゼロ、あるいは大幅に圧縮できます。しかし、二次相続では相続人に配偶者がいないため、この強力な節税手段が使えません。配偶者の税額軽減が利用できないため、一次相続と比べて最終的な相続税負担が重くなりやすくなります。
理由3:生命保険金の非課税枠が減少する
被相続人が死亡した際に支払われる生命保険金にも、相続税の非課税枠が設けられています。
この非課税枠は「500万円×法定相続人の数」で計算されます。
二次相続では法定相続人の数が減るため、この非課税で受け取れる保険金の枠も小さくなります。
例えば、相続人が3人から2人に減ると、非課税枠は1,500万円から1,000万円に減少。
その分、課税される保険金が増える可能性があります。
理由4:小規模宅地等の特例の適用要件が厳しくなる
被相続人が住んでいた家や事業用の土地などについては、その評価額を最大で80%減額できる「小規模宅地等の特例」があります。
一次相続の場合、配偶者がその土地や不動産を相続すれば、比較的緩やかな要件でこの特例を適用できます。
しかし、二次相続では、子が取得する場合、同居・保有継続など一定の要件を満たす必要があります。一定の別居親族が対象となる場合もありますが、配偶者が取得する場合と比べて適用要件は厳しくなります。
この特例が使えないと、土地の評価額が跳ね上がり、相続税も高額になります。
【資産1億円の例】一次相続の分け方で納税額はこう変わる!トータル税額シミュレーション
一次相続と二次相続の違いや税金が高くなる理由を理解したところで、次に具体的な数字を使ってシミュレーションを見ていきましょう。
ここでは、父、母、子供2人の家族で、父が遺産1億円を残して亡くなったケースを想定します。
一次相続の際の遺産の分け方によって、最終的に家族が支払う一次・二次の合計納税額がどう変わるのか、3つのパターンで計算・比較します。
この計算方法と結果を見れば、二次相続対策の重要性が一目瞭然です。
シミュレーションで見たように、一次相続の時点での対策が将来の税負担を大きく左右します。
【注意】
本シミュレーションは、遺産総額1億円・相続人が配偶者と子供2人という条件のもと、法定相続分どおりに取得した場合を前提に、国税庁の「相続税の速算表」等に基づき試算した概算額です。実際の相続では、財産の種類や評価額、小規模宅地等の特例や生命保険の非課税枠などの適用有無によって税額が大きく変わります。正確な税額を知りたい場合は、税理士にご相談ください。
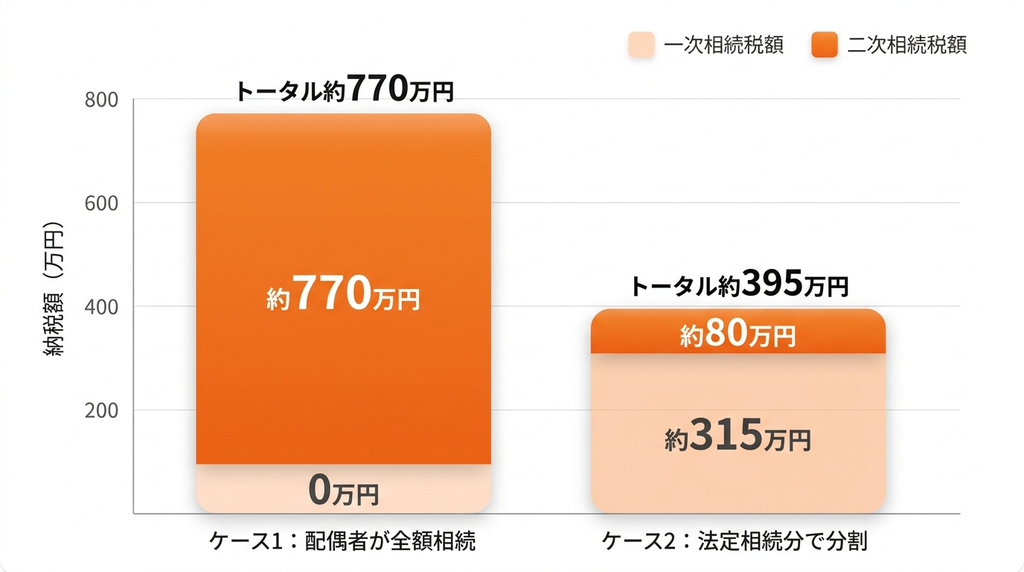
ケース1:一次相続で配偶者がすべての遺産を相続した場合
一次相続で、母が1億円の遺産すべてを相続するケースです。
この場合、「配偶者の税額軽減」を適用できるため、一次相続での相続税は0円です。
しかし、その後、母が亡くなった二次相続では、母が相続した1億円全額が子供2人の相続税の課税対象となります。
基礎控除4,200万円(3,000万円+600万円×2人)を差し引いた5,800万円に課税されます。
二次相続での納税額は約770万円。
一次・二次を合わせたトータルの納税額は約770万円という計算になります。
ケース2:一次相続で法定相続分どおりに分割した場合
次に、法律で定められた法定相続分(配偶者1/2、子供は残り1/2を均等に分割)で遺産を分けるケースです。
一次相続では、母が5,000万円、子供2人がそれぞれ2,500万円ずつ相続します。
相続税は、遺産総額1億円から基礎控除4,800万円(3,000万円+600万円×3人)を差し引いた5,200万円をもとに、法定相続分に応じた仮の取得金額(配偶者2,600万円、子供それぞれ1,300万円)に税率を適用して「相続税の総額」(約630万円)を算出し、これを実際の取得割合(配偶者50%、子供それぞれ25%)で按分して各人の納税額を決めます。
その結果、母の相続分(約315万円)は配偶者の税額軽減により非課税となり、子供2人は合計で約315万円(1人あたり約158万円)の相続税を納税します。
二次相続では、母の遺産5,000万円を子供2人で相続します。 法定相続人が2人のため基礎控除は4,200万円(3,000万円+600万円×2人)となり、納税額は合計で約80万円です。
結果として、一次・二次を合わせたトータルの納税額は約395万円となります。
ケース3:一次相続・二次相続の合計納税額を最小にする分割をした場合
最後に、一次相続と二次相続のトータル納税額が少なくなるように遺産分割の割合を調整するケースです。
例えば、今回の資産1億円のケースで、一次相続において母の相続割合をあえて法定相続分(1/2)より少なくし、子供2人への配分を増やす形で分割すると、二次相続で母から子供へ移る遺産(=将来課税対象となる財産)そのものを圧縮できるため、一次・二次の合計納税額をケース2よりもさらに抑えられる可能性があります。
ただし、母の相続割合を減らしすぎると、老後の生活資金や住まいの確保に支障が出る可能性もあるため、最適な分割割合は「税負担の最小化」と「母自身の生活保障」のバランスを見ながら、各家庭の資産状況に応じて個別にシミュレーションする必要があります。
二次相続で損しないために!一次相続で行うべき5つの相続税対策
シミュレーションが示すように、目先の一次相続の税金をゼロにすることだけを考えると、かえって二次相続で大きな負担を強いられる可能性があります。
家族全体の資産を守るためには、一次相続の段階から二次相続を見据えた長期的な視点での対策が不可欠です。
ここでは、将来の二次相続の対策として、一次相続の時点で具体的に検討・実行すべき5つの相続税対策を紹介します。
ただし、節税だけを追求すると家族関係がこじれることもあります。
円満な相続のために注意すべき点も確認しましょう。
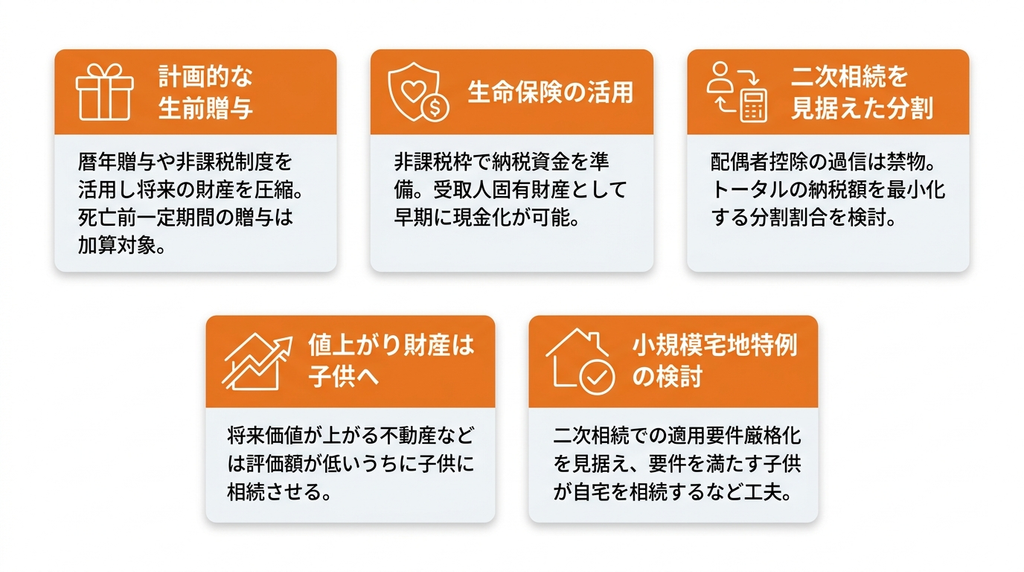
対策1:計画的な生前贈与で将来の相続財産を減らす
二次相続の被相続人となる可能性のある親から、子供や孫へ計画的に生前贈与を行うことは有効な対策です。
年間110万円までの暦年贈与や、結婚・子育て資金の一括贈与といった非課税制度を活用することで、将来の相続財産そのものを圧縮できます。
ただし、亡くなる前3年以内(2024年1月1日以降の贈与からは段階的に7年以内に延長)の贈与は相続財産に加算されるため、早めに計画を立てることが重要です。
原則として、その相続で相続・遺贈等により財産を取得した人が、被相続人から受けた暦年課税贈与が対象です。
対策2:生命保険の非課税枠を活用して納税資金を準備する
親を被保険者、子供を受取人とする生命保険に加入しておくことで、納税資金対策と節税対策を両立できます。
死亡保険金は「500万円×法定相続人の数」までが非課税となるほか、受取人固有の財産として扱われるため、遺産分割協議を待たずに現金を受け取ることが可能です。
これにより、不動産など現金化しにくい遺産が多い場合でも、スムーズな納税資金の準備ができます。
対策3:二次相続まで見据えた遺産分割協議を行う
一次相続で配偶者控除を最大限に活用し、目先の税金をゼロにすることは必ずしも正解ではありません。家系全体の資産を守るためには、二次相続まで見据えた遺産分割協議を行うという考え方が不可欠です。
マネナビに寄せられるご相談事例でも、一次相続で「とりあえず母に全財産を」と決めた結果、数年後の二次相続で子供たちが多額の納税に苦しむケースが散見されます。こうした事態を防ぐには、一次相続の段階で二次相続時の基礎控除の減少や、配偶者控除が使えない影響を数値化し、トータルの納税額を最小化する分割割合を検討しなければなりません。
また、遺産を未分割のまま放置することも避けるべきです。相続税の申告期限までに分割がまとまらないと、配偶者の税額軽減などの特例が適用できず、一度法定相続分で高い税金を納める必要が出てきます。
マネナビでは、単なる節税スキームの提示ではなく、まずは現状の資産を棚卸しし、家族構成に応じたシミュレーションを丁寧に行います。将来の「争族」リスクを抑えつつ、経済的なメリットも両立できるよう、専門家とともに考える順番を整えるサポートを大切にしています。一人で抱え込まず、まずは状況を整理することから始めてみてください。
対策4:将来値上がりする見込みの財産は子供に相続させる
賃貸アパートや将来的に再開発の可能性がある土地など、今後価値が上がると予想される不動産や遺産は、評価額がまだ低いうちに一次相続で子供に相続させるのが有効な対策です。
もし親が相続してしまうと、二次相続の際には値上がりした高い評価額で相続税が計算されてしまいます。
将来性を見越して財産を分配する戦略的な視点が求められます。
対策5:小規模宅地等の特例を最大限活用できる分割案を検討する
自宅の土地などにかかる相続税を大幅に軽減できる「小規模宅地等の特例」は、二次相続では適用要件が厳しくなります。
そのため、一次相続の時点で、二次相続でも要件を満たせる可能性が高い子供(例えば、被相続人と同居している子供)が自宅不動産を相続するような分割案を検討することも重要な対策です。
将来の特例適用の可否まで見据えた遺産の分割が、節税効果を最大化します。
税金だけじゃない!二次相続で兄弟間の「争族」を防ぐためのポイント
二次相続の対策は、税金の問題だけではありません。
一次相続では両親が健在で、家族のまとめ役や緩衝材としての役割を果たしてくれることが多いですが、二次相続ではその存在がいません。
そのため、兄弟姉妹間の利害が直接ぶつかり合い、「争族」と呼ばれる深刻なトラブルに発展しやすくなる傾向があります。
ここでは、円満な二次相続を実現するために、税金対策と並行して考えておくべきポイントを解説します。
親が元気なうちに家族で話し合いの場を設ける
最も重要な対策は、親が元気で判断能力がはっきりしているうちに、相続に関する意向や財産の内容について家族全員で話し合う機会を設けることです。
親がどのような考え方で財産を築き、誰に何を遺したいのかを直接聞くことで、子供たちの間の誤解や憶測を防ぎます。
また、財産状況をオープンにすることで、相続発生後の手続きもスムーズに進めやすくなります。
誰にどの財産を渡すか遺言書を作成しておく
話し合いと並行して、親に遺言を作成してもらうこともトラブル防止に極めて有効です。特に「長男に家を継いでほしい」「介護で世話になった長女に多く遺産を遺したい」といった特定の意向がある場合、書面がなければその意思を実現することは困難です。法的に有効な形式で残されていれば、遺産分割協議での無用な争いを避け、親の意思に沿った円満な解決につながります。
二次相続では、一次相続の際に調整役を担っていた配偶者が不在となるため、子供同士の利害が直接ぶつかりやすい傾向にあります。弊社の相談事例でも、特定の子供が親の介護を献身的に行っていた場合や、生前に多額の援助を受けていた兄弟がいるケースなどで、感情的な対立が深まる場面を多く目にしてきました。こうしたリスクへの対策として、遺言に「なぜこのような分け方にしたのか」という理由を付言事項として添える手法も推奨しています。
客観的な効力を持つ対策を講じておくことは、残された家族の絆を守るための最後の贈り物となります。税金面での損得だけでなく、将来の親族関係までを見据えた準備を整えることが、結果として家系全体の資産と平穏を守る鍵となります。一人で抱え込まず、まずは専門家と共に現状を整理し、家族全員が納得できる遺産配分の形を検討してみてください。
二次相続に関するよくある質問
二次相続について、基本的な知識から具体的な対策まで解説してきました。
ここでは、特によく寄せられる質問とその回答をまとめました。
ご自身の状況と照らし合わせながら、最終的な確認にお役立てください。
- Q一次相続と二次相続では、具体的に何が一番違うのですか?
- A
最も大きな違いは、「配偶者の税額軽減」という強力な節税特例が使えるかどうかです。一次相続ではこの特例により配偶者の税負担を大幅に減らせますが、二次相続では使えません。
これに加え、法定相続人の数が減ることで基礎控除額も少なくなる点が異なります。
- Qなぜ二次相続の方が相続税は高くなる傾向にあるのですか?
- A
「配偶者の税額軽減」が使えないことと、法定相続人の減少に伴い基礎控除額や生命保険金の非課税枠が下がることが主な理由です。一次相続で税金がかからなかったとしても、その財産が二次相続でまるごと子供たちの課税対象になるため、結果的に税負担が重くなります。
- Q二次相続対策はいつから始めればよいのでしょうか?
- A
二次相続対策は、「一次相続が発生したとき」から始めるのが基本です。一次相続の遺産分割は、相続税の申告期限(10ヶ月以内)を過ぎると原則としてやり直せないため、この期間内に二次相続まで見据えた分割割合を検討する必要があります。
あわせて、生前贈与による対策も早く始めるほど効果が高まるため、二次相続の被相続人となる方が元気なうちから着手することが望ましいです。
マネナビが選ばれる3つの理由
一人ひとりの状況に合わせた「考える順番」を整理してくれる
相続の問題は、財産状況や家族構成によって考えるべきことの優先順位が大きく異なります。
「何から手をつければいいか分からない」という場合でも、専門家はまず現状を丁寧にヒアリングし、課題を整理するところからサポートします。
複雑に絡み合った不安を一つずつ解きほぐし、今やるべきこと、次に考えるべきことを明確にする手助けをします。
相続問題の解決については「マネナビの相続に関するサービス」で詳しく紹介しています。
中立的な立場で最適な専門家を紹介してくれる
相続手続きには、税金の申告は税理士、不動産の名義変更は司法書士、遺産分割で揉めた場合は弁護士と、様々な専門家が関わります。
どこに相談すれば良いか分からない場合でも、相談窓口サービスなどを利用すれば、状況に応じて最適な専門家を中立的な立場で紹介してもらうことが可能です。
複数の窓口を自分で探す手間が省け、ワンストップで問題を解決に導きます。
無理な勧誘がなく、納得いくまで落ち着いて相談できる
相続やお金の相談はデリケートな問題であり、不安を煽られたり、急かされたりする環境では冷静な判断ができません。
多くの相談窓口では、初回の相談を無料とし、利用者のペースを尊重しながら話を進めることを重視しています。
特定の金融商品やサービスへの無理な勧誘もなく、あくまで中立的な情報提供と状況整理に徹するため、納得がいくまで落ち着いて相談することが可能です。
まとめ
二次相続は、一次相続とは法定相続人の数や使える特例が異なるため、同じ遺産総額でも税負担が大きく変わります。特に「配偶者の税額軽減」が使えなくなること、基礎控除や生命保険の非課税枠が縮小すること、小規模宅地等の特例の適用要件が厳しくなることの4点が、二次相続で税額が跳ね上がる主な理由です。
シミュレーションで見たように、一次相続で配偶者にすべての財産を相続させると、目先の税金はゼロになっても、二次相続で子供たちに重い税負担がのしかかる可能性があります。一方、法定相続分どおりに分割したり、将来を見据えて配分を調整したりすることで、一次・二次を通じたトータルの納税額を抑えられる余地があります。
大切なのは、一次相続の段階で二次相続まで見据えた遺産分割を検討することです。 生前贈与や生命保険の活用、小規模宅地等の特例を意識した分割案の検討など、できる対策は複数あります。ただし、節税だけを優先すると家族関係がこじれる可能性もあるため、税負担と家族の納得感の両方のバランスを取ることが重要です。
判断に迷う場合は、一人で抱え込まず、専門家に相談しながら家族全体にとって最適な形を見つけていきましょう。
あわせて読みたい関連記事
自分の場合はどう考える?
不安を整理したい方へ
記事を読んで「自分のケースではどうだろう?」と感じたら、状況を整理するところから始められます。