相続税の時効は何年?5年・7年の違いと成立条件、無申告のペナルティとは
松岡 一嘉
まつおか かずよし
- AFP(日本FP協会認定)
- 証券外務員一種
- 相続診断士®
- MBA(経営管理修士)
【専門分野・得意分野】資産運用、相続、事業承継
【自己紹介】生命保険業界22年、お客様のご状況に合わせて最適なご提案をいたします。相続が争族にならないようにご対応いたします。
https://www.kamakura-life.co.jp/
相続税の時効は何年?5年・7年の違いと成立条件、無申告のペナルティとは
親が亡くなってから時間が経ち、「相続税の申告を忘れていたかもしれない」「時効は何年で成立するのだろう」と不安を感じていませんか。
相続税について税務署が更正・決定できる期間は原則として法定申告期限から5年ですが、「偽りその他不正の行為」によって税額を免れた場合などには7年となります。成立前に発覚すると延滞税などの重い追徴課税が待っています。
この記事を読めば、自身の状況における時効が成立する具体的な日付を特定し、時効成立を待つべきか、あるいは今すぐ自主的に期限後申告を行うべきかを判断できる状態になります。
相続税の時効が成立するまでの期間と起算日
無申告が税務署に発覚してしまう具体的な仕組み
時効成立前に発覚した場合に課される追徴課税の内容
時効を待たずに自主申告する方が有利である理由
まず知りたい、相続税の時効(除斥期間)とは?
一般に「相続税の時効」と呼ばれていますが、正確には税務署が相続税について更正や決定などを行うことができる期間の制限を指します。この期間は正しくは「除斥期間」と呼ばれ、一般的な時効と異なり更新(中断)されることはありません。
この期間が過ぎると、国は新たに相続税を課すことができなくなります。
では、この5年や7年という期間は、具体的にいつから数え始めるのでしょうか。
相続税の時効は原則5年
相続税の時効は、原則として5年です。
この期間は、相続税の申告期限内に申告をしなかった場合や、申告した税額が実際よりも少なかった場合に適用されます。
通常の申告漏れや無申告については、原則として5年の期間が適用されます。一方、「偽りその他不正の行為」によって税額を免れた場合などには7年となります。
意図的な無申告や財産隠しが疑われる場合は7年に延長される
財産を意図的に隠すなど、「偽りその他不正の行為」によって相続税を免れたと認められる場合には、税務署が更正・決定できる期間が7年となります。
これは、悪意を持って納税を免れようとする悪質な行為に対する措置です。
単なる申告忘れとは異なり、重いペナルティの対象となります。
相続税の時効はいつからカウントを開始する?
相続税の時効期間を正しく計算するためには、「起算日」、つまりカウントを開始する日を正確に把握することが不可欠です。この起算日の認識を誤ると、時効が成立しているかどうかの判断を間違えてしまうため注意が必要です。
このように時効成立には長い期間が必要ですが、そもそもその期間を税務署に見つからずに過ごすことは可能なのでしょうか。
起算日は「申告期限の翌日」から計算する
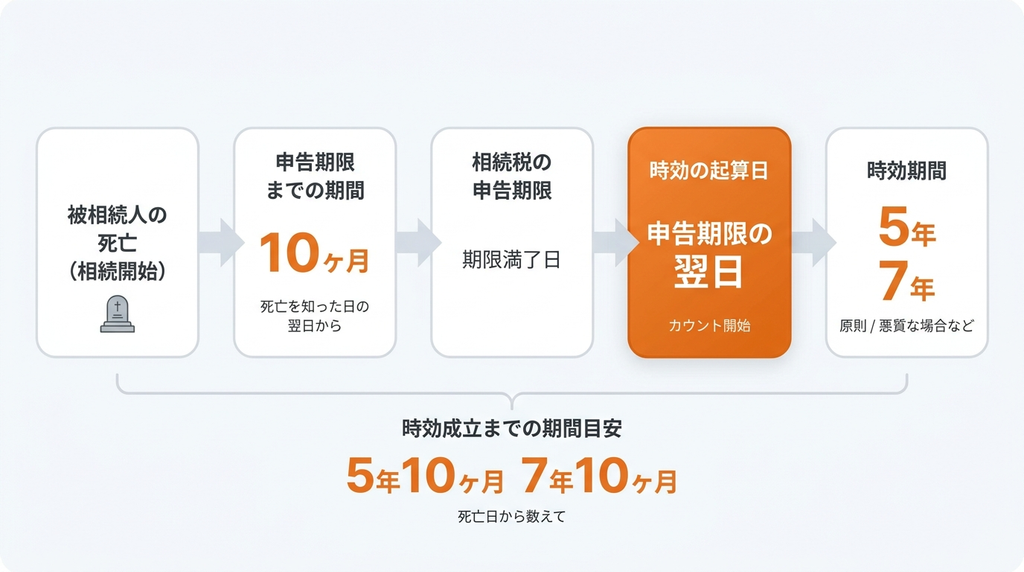
時効のカウントが始まる起算日は、相続税の申告期限の翌日です。
相続税の申告期限は「被相続人が死亡したことを知った日の翌日から10ヶ月以内」と法律で定められています。
したがって、この申告期限満了の翌日が、時効期間を計算する上での起算点となります。
つまり、死亡日から数えると「5年10ヶ月」または「7年10ヶ月」が必要
時効の起算日は申告期限の翌日であるため、被相続人が亡くなった日から時効が成立するまでには、申告期限である10ヶ月を加えた期間が必要です。
被相続人の死亡日に相続開始を知った一般的なケースでは、死亡からおおむね5年10か月または7年10か月が一つの目安になります。ただし、正確な期限は「相続開始を知った日」や申告期限が土日祝日に当たるかなどによって変わるため、個別に確認する必要があります。
なぜ相続税の無申告は税務署にバレてしまうのか?
「申告しなくてもバレないだろう」と安易に考えるのは非常に危険です。
税務署は多様な情報網を駆使して個人の資産状況を把握しており、相続税の無申告を高い確率で見つけ出します。
実際に、税務調査によって申告漏れが発覚するケースは後を絶ちません。
税務署に悪質と判断されると時効が7年に延長されますが、具体的にどのような行為が「悪意がある」と見なされるのでしょうか。
KSKシステムによる過去の納税情報の把握
KSK(国税総合管理)システムは、国税庁が全国の国税局と税務署をネットワークで結び、納税者の申告や納税に関する情報を一元的に管理するデータベースです。
このシステムにより、国税当局は、過去の所得税申告などの税務情報や、関係機関から取得する各種資料・情報などを相続税申告の確認に活用しています。
死亡届の提出による相続開始の察知
故人が亡くなった際に市区町村役場へ提出される死亡届の情報は、相続税法に基づき税務署へ通知される仕組みになっています。
この通知によって税務署は相続が開始された事実を速やかに把握し、一定以上の遺産があると見込まれるにもかかわらず申告がない場合は確認対象となる可能性があります。
不動産や株式の名義変更履歴の確認
土地や建物といった不動産を相続した場合、法務局で所有権移転登記(名義変更)の手続きが必要です。
不動産登記や金融資産に関する情報なども、相続税申告の確認に利用されることがあります。そのため、資産の移動を申告せずに済ませることは難しいと考えておく必要があります。
金融機関への照会権限による預金移動の調査
税務署は、税務調査を行う上で金融機関に対し、口座の取引履歴を照会する強力な権限を有しています。
この権限を行使することで、必要に応じて金融機関に照会し、被相続人や相続人の預金口座の取引履歴などを確認することがあります。生前の贈与や申告から漏れている財産を特定します。
時効が7年となる「偽りその他不正の行為」とはどのようなケース?
時効が7年となる「偽りその他不正の行為」とは、相続税を免れる目的で、意図的に財産を隠したり、事実を偽って申告したりする行為を指します。
これは単なる申告忘れや計算ミスとは明確に区別され、悪質な脱税行為として厳しく扱われます。
では、もし時効が成立しないうちに無申告が税務署に発覚した場合、どのようなペナルティが待っているのでしょうか。
故人名義の預金を隠していた
財産の存在を認識しながら意図的に隠した場合には、「偽りその他不正の行為」や重加算税の対象となる隠蔽・仮装に該当する可能性があります。
税務署は金融機関への調査権限を持っているため、口座の存在を隠し通すことは極めて困難です。
名義預金やタンス預金を申告から除外した
故人が生前に家族名義で作成していた預金(名義預金)や、自宅で現金保管していた「タンス預金」の存在を知りながら、それらを相続財産に含めずに無申告とした場合は、典型的な財産隠しと見なされます。
被相続人の財産であることを認識しながら、意図的に申告から除外した場合には、隠蔽・仮装や「偽りその他不正の行為」と判断される可能性があります。
時効成立前に無申告が発覚した場合のペナルティは?
時効が成立しないうちに税務署から無申告を指摘されると、本来納めるべきだった相続税に加えて、複数の重いペナルティ(追徴課税)が課されます。
特に、財産隠しなどの悪質なケースでは、その金銭的負担は非常に大きくなるため注意が必要です。
これほど重いペナルティがあることを踏まえると、リスクを冒して時効の成立を待つことには疑問が生じます。
本来の相続税に加えて課される「無申告加算税」
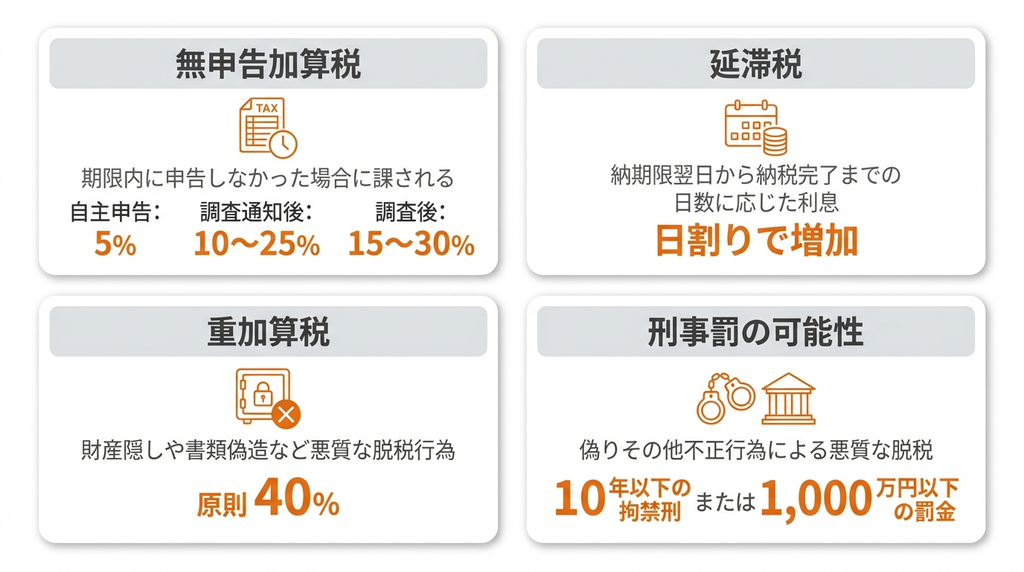
無申告加算税は、正当な理由がなく申告期限内に相続税の申告を行わなかった場合に課される税金です。税率は、申告期限が令和6年1月1日以降の場合、無申告加算税の税率は、期限後申告を行うタイミングによって異なります。税務調査の事前通知前に自主的に申告した場合は原則5%です。事前通知後、調査による決定を予知する前に申告した場合は10~25%、調査を受けた後などは15~30%となります。 ただし、調査の通知前に自主的に申告すれば5%に軽減されます。
なお、期限後申告でも、申告期限から1か月以内に自主申告するなど一定の要件を満たす場合には、無申告加算税が課されないこともあります。
納税が遅れた日数分だけかかる「延滞税」
延滞税は、法定の納期限の翌日から実際に納税が完了する日までの日数に応じて課される、利息に相当する税金です。
納税が遅れるほど日割りで金額が増え続けるため、申告漏れに気づいた際は一日でも早く対応しなければなりません。
滞納が長期化すると、その負担は非常に大きくなります。
悪質な隠蔽工作には最も重い「重加算税」
財産を意図的に隠したり、事実と異なる書類を作成したりするなど、特に悪質な脱税行為と判断された場合には、無申告加算税に代わって重加算税が課されます。
無申告の状態で財産の隠蔽・仮装が認められた場合には、原則として40%の重加算税が課されることがあります。
悪質な場合は刑事罰の対象になる可能性も
法律では、偽りその他不正の行為によって相続税を免れた場合には、10年以下の拘禁刑もしくは1,000万円以下の罰金、またはその両方が科される可能性があります。
申告漏れに気づいた場合、早めの期限後申告を検討すべき理由は?
税務署の情報収集能力を考えると、相続税の時効成立を待つ戦略は発覚時のリスクが非常に高く、現実的ではありません。
税務調査の連絡が来る前に自主的に期限後申告を行うことで、ペナルティを軽減できる金銭的なメリットがあり、精神的な負担も解消されるため賢明な選択といえます。
自主的な申告を決めた場合、具体的に誰に相談すれば手続きをスムーズに進められるのでしょうか。
税務調査の通知前に自主申告すれば無申告加算税が軽減される
無申告加算税の税率は、税務調査の事前通知後に申告すると、50万円までの部分は10%、50万円を超え300万円までの部分は15%、300万円を超える部分は25%となります。税務署の調査を受けた後に申告した場合は、50万円までの部分は15%、50万円を超え300万円までの部分は20%、300万円を超える部分は30%に及びますが、通知前に自主的に申告することで5%まで大幅に軽減されます。この税率の差は最終的な納税額に大きく影響するため、早期の申告が追徴課税を抑えるための重要な鍵を握ります。
延滞税の加算を最小限に抑えられる
延滞税は、納税が完了するまで日割りで加算され続けます。
期限後申告により納付すべき税額には、原則として法定納期限の翌日から納付日まで延滞税がかかります。
申告漏れに気づいた時点で速やかに申告と納税を済ませることで、延滞税の増加を最小限に食い止めることが可能です。
いつバレるかという精神的な不安から解放される
無申告の状態を続けることは、「いつ税務署から調査の連絡が来るのだろうか」という精神的な不安を常に抱え続けることにつながります。
早期に自主的な申告と納税を完了させることで、このような心理的な重圧から解放され、安心して日々の生活を送れるようになります。
相続税の申告漏れに気づいたら誰に相談すればいい?
相続税の申告漏れに気づいた際、自力で正確な申告書を作成し、ペナルティを計算するのは非常に困難です。
手続きを円滑に進め、不利益を最小限に抑えるためには、専門家への相談が不可欠となります。
状況に応じて適切な相談先を選ぶことが重要です。
最後に、相続税の時効に関して多くの人が抱く疑問について、Q&A形式で解説します。
期限後申告や納税資金の相談は税理士が専門
相続税の計算や申告書の作成は専門知識を要します。
特に、申告期限を過ぎてしまった場合の期限後申告では、加算税や延滞税の計算も伴うため、税務の専門家である税理士に依頼するのが最も確実で安心です。
納税資金の準備や、延納・物納といった納税方法についても相談できます。
何から手をつければいいか不明なら「マネナビ:相続」で現状整理から
「そもそも自分の場合に相続税の申告が必要なのかわからない」「遺産の全体像が把握できておらず、何から手をつければよいか不明」といった段階であれば、まず現状を客観的に整理することが大切です。
相談窓口サービス「マネナビ」では、相続に関する漠然とした不安や悩みを整理し、必要に応じて税理士などの専門家へつなぐサポートを行っています。
相続税の時効に関するよくある疑問
ここでは、相続税の時効とは何か、そして時効が何年で成立するのかといった点に関して、多くの人が抱きがちな疑問にQ&A形式でお答えします。
相続に関する不安は、時効の問題だけでなく多岐にわたります。
全体像を把握し、冷静に対処することが重要ですし、時効に関するより一般的な知識は「時効の基本知識一覧」で詳しく紹介されています。
- Q相続税の時効は中断(リセット)することはありますか?
- A
いいえ、ありません。
相続税の時効は法律上「除斥期間」に該当するため、借金の時効(消滅時効)のように、督促などによって時効期間がリセットされる「中断(更新)」の制度は適用されません。
ただし、時効期間が経過する前に税務署が更正・決定などの課税処分を行った場合は、納税義務が確定するため時効は成立しないことになります。
- Q相続税の税務調査は何年前までさかのぼって行われますか?
- A
税務調査は、時効の期間と同じく、原則として申告期限から5年、意図的な財産隠しなどが疑われる悪質なケースでは7年前までさかのぼって行われるのが一般的です。
ただし、調査の過程で必要と判断されれば、金融機関の取引履歴などは10年以上前まで確認されることもあります。
- Q親の死亡から10年以上経っていれば、相続税の時効は成立していますか?
- A
悪質なケースであっても時効は最長で7年(起算日から計算すると、死亡日から7年10ヶ月)であるため、親が亡くなった日から10年以上が経過していれば、理論上は時効が成立している可能性は高いです。
ただし、税務署がその期間が満了する前に課税処分を行っていた場合、納税義務は消滅しません。
相続税の不安を専門家と整理するなら「マネナビ」
相続税の時効や申告に関する不安は、一人で抱え込まずに専門家の視点から整理することが解決への近道です。
「マネナビ」では、相続の準備から税金対策、不動産の売却など、相続に関するお金の悩みをトータルで整理し、利用者の状況に合わせた次の一歩を考えるお手伝いをします。
相続全般に関する情報やサービスについては「マネナビ:相続サービス」で詳しく紹介しています。
「マネナビ」が選ばれる3つの理由
「マネナビ」が多くの人に選ばれているのには、明確な理由があります。
利用者の不安に寄り添い、安心して相談できる環境を整えています。
無理な勧誘はせず、まず現状を整理することから始める
いきなり結論や対策を提示するのではなく、まずは利用者の状況や不安な点を丁寧にヒアリングし、「何が問題なのか」「どこから考えるべきか」を一緒に整理することから始めます。
契約を前提とした相談ではなく、落ち着いて考えられる環境を大切にしています。
難しい専門用語を使わず、考えるべきポイントを分かりやすく解説
相続や税金の話は専門用語が多く、難しく感じがちです。
「マネナビ」では、判断に必要なポイントに絞り、できるだけ平易な言葉で分かりやすく説明します。
初めて相続について考える方でも、全体像をしっかりつかめるようにサポートします。
必要に応じて税理士など最適な専門家を無料で紹介
具体的な手続きや専門的な判断が必要になった場合は、相談内容に応じて税理士や司法書士といった最適な専門家を無料で紹介します。
あくまで利用者の状況に合った選択肢を一緒に考えるスタンスであり、特定の結論を押し付けることはありません。
まとめ
相続税の時効は、原則5年、悪意のある無申告の場合は7年です。
しかし、税務署の強力な情報網により、時効が成立する前に無申告が発覚する可能性は極めて高いと言えます。
万が一発覚した場合は、本来の税額に加えて重いペナルティが課されることになります。
リスクを冒して時効成立を待つよりも、税務調査が入る前に自主的に申告・納税を済ませることが、結果的に金銭的・精神的な負担を大きく軽減する賢明な選択です。
あわせて読みたい関連記事
-
みなし相続財産とは?相続税の非課税枠・計算方法をわかりやすく解説
みなし相続財産とは?相続税の非課税枠・計算方法をわかりやすく解説 生命保険金や死…
-
生命保険(死亡保険金)に相続税はかかる?非課税枠の計算方法とパターン別注意点を解説
生命保険(死亡保険金)に相続税はかかる?非課税枠の計算方法とパターン別注意点を解…
-
小規模宅地等の特例とは?相続税が8割減になる適用要件をわかりやすく解説
小規模宅地等の特例とは?相続税が8割減になる適用要件をわかりやすく解説 小規模宅…
-
二次相続とは?一次相続との違いと、損しないための相続税対策を解説
二次相続とは?一次相続との違いと、損しないための相続税対策を解説 親の相続が発生…
自分の場合はどう考える?
不安を整理したい方へ
記事を読んで「自分のケースではどうだろう?」と感じたら、状況を整理するところから始められます。