不動産は生前贈与と相続とどっちが得?税金・費用・手続きを徹底比較
吉原 武志
よしはら たけし
- 3級ファイナンシャル・プランニング技能士
【専門分野・得意分野】生命保険・ライフプランニング
【自己紹介】業界歴14年の経験を活かし、お客様お一人おひとりの生活環境や将来のご希望を丁寧に伺い、寄り添った提案をいたします。
https://www.kamakura-life.co.jp/
不動産は生前贈与と相続とどっちが得?税金・費用・手続きを徹底比較
親から子へ不動産を譲りたいと考えたとき、贈与税や名義変更の費用がどれくらいかかり、将来の相続税と比べてどちらが得なのか、判断に迷う方は少なくありません。
この記事を読めば、不動産を生前贈与した場合の具体的な費用と税制優遇の条件を理解し、ご自身の状況で「生前贈与すべきか、相続まで待つべきか」を正しく判断できるようになります。
不動産の生前贈与と相続では、かかる税金や費用、手続きが大きく異なるため、それぞれの仕組みを比較検討することが重要です。
生前贈与と相続でかかる税金・費用の根本的な違い
相続税対策だけではない生前贈与のメリットと注意点
贈与税の負担を抑えるための非課税制度と2024年の改正点
不動産の種類や目的別にみる生前贈与の向き・不向き
不動産の生前贈与と相続の基本的な違い
不動産の生前贈与と相続は、どちらも財産を親族などに引き継ぐ方法ですが、そのタイミングと方法に根本的な違いがあります。生前贈与は所有者が生きている間に行う契約行為であり、相続は亡くなった後に法律に基づいて財産が移転する手続きです。
この違いが、税金や手続きの面で大きな差を生み出します。
財産を渡すタイミングを生前に自分で決められる贈与
贈与とは、財産を渡す人が、受け取る人に対して「無償で財産を与える」という意思表示をし、相手がそれを承諾することで成立する契約の一種です。
この方法では、所有者が存命のうちに、自分の意思で「誰に」「いつ」「どの財産を」渡すかを自由に決められます。
亡くなった後に財産が法定相続人へ引き継がれる相続
相続は、人が亡くなったときに、その人の財産が配偶者や子などの法定相続人に法律上のルールに基づいて引き継がれる制度です。
遺言書がない場合は、民法で定められた相続人が、決められた割合(法定相続分)に従って財産を分け合います。
贈与と違い、所有者の死亡によって自動的に発生する点が特徴です。
【一覧比較】不動産の生前贈与と相続でかかる税金・費用の違い
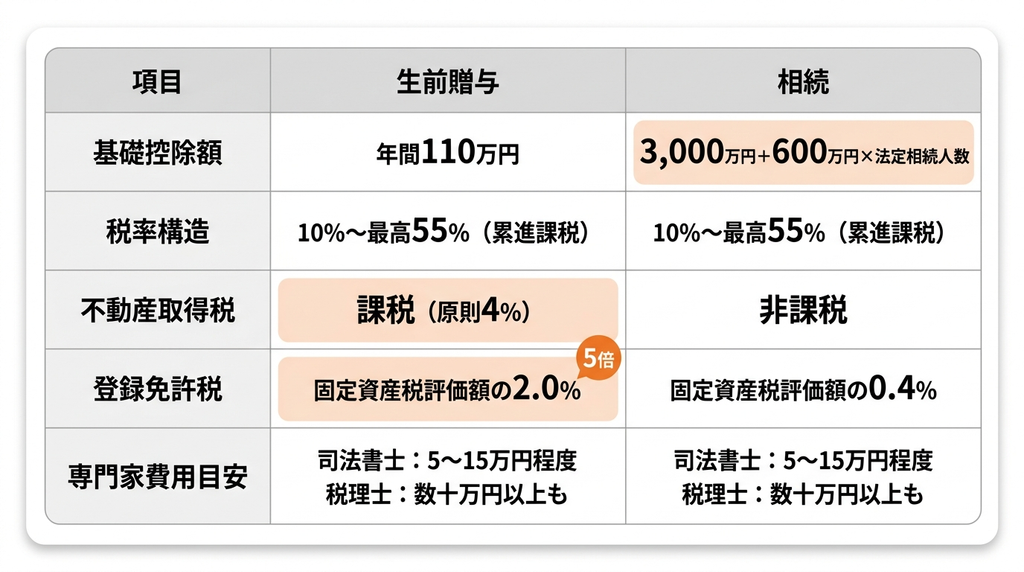
不動産を生前に贈与するか相続で引き継ぐかによって、納める税金の種類や金額が大きく異なります。
主な違いは、贈与税と相続税の基礎控除額、不動産取得税の有無、そして登録免許税の税率です。
これらの費用をトータルで比較し、どちらが有利になるかを見極める必要があります。
贈与税と相続税の税率構造と基礎控除額
贈与税は、年間110万円の基礎控除額を超えた部分に課税され、税率は10%から最高55%の累進課税です。
一方、相続税の基礎控除額は「3,000万円+600万円×法定相続人の数」と大きく、この金額を超えた部分に10%から最高55%の税率で課税されます。
一般的に、基礎控除額が大きい相続税の方が、税負担は軽くなる傾向にあります。
不動産取得税は生前贈与の場合のみ課税対象となる
不動産取得税は、土地や建物を購入したり贈与で取得したりした際に、一度だけ課される地方税です。
相続による取得の場合は非課税ですが、生前贈与の場合は課税対象となり、原則として不動産の固定資産税評価額の4%(軽減措置あり)が課税されます。
これは生前贈与の大きなコストの一つです。
登録免許税の税率は相続より生前贈与の方が高い
不動産の所有権が移転した際には、法務局で名義変更の登記手続きが必要となり、その際に登録免許税を納めます。
この税率は、相続の場合は不動産の固定資産税評価額の0.4%ですが、生前贈与の場合は2.0%と5倍になります。
高額な不動産ほど、この税率の違いによる負担額の差は大きくなります。
司法書士や税理士へ支払う専門家費用の目安
不動産の名義変更(所有権移転登記)は司法書士に、贈与税や相続税の申告は税理士に依頼するのが一般的です。
司法書士への報酬は、手続きの内容にもよりますが5万円から15万円程度が目安です。
税理士費用は、財産の評価額や申告内容の複雑さによって変動し、数十万円以上になることもあります。
不動産を生前贈与する3つのメリット
生前贈与は、相続税対策だけでなく、財産を渡す側の意思を確実に反映できるという大きなメリットがあります。
また、将来の相続トラブルを未然に防いだり、所有者の判断能力が低下するリスクに備えたりする効果も期待できます。
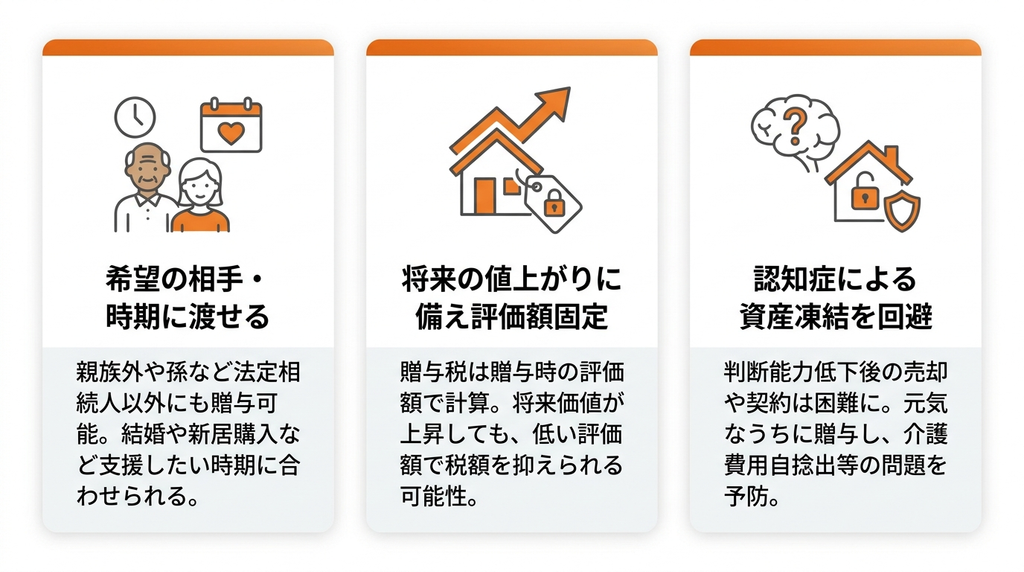
希望する相手に希望のタイミングで不動産を渡せる
生前贈与は、贈与者(渡す側)の意思を最も尊重できる方法です。
法定相続人である親子や夫婦、兄弟だけでなく、子の配偶者や孫、あるいは内縁の妻や世話になった他人など、法律上の相続権がない相手にも財産を渡せます。
また、子の結婚や新居購入といった特定のタイミングに合わせて支援することも可能です。
将来値上がりが予想される不動産の相続税評価額を固定できる
再開発などで将来的に価値の上昇が見込まれる不動産の場合、生前贈与は有効な相続税対策になります。
相続税は死亡時の評価額で計算されますが、贈与税は贈与時の評価額で計算されるため、値上がりする前に贈与してしまえば、将来の相続財産を圧縮し、結果的に相続税の節税につながる可能性があります。
所有者の認知症による資産凍結のリスクを事前に回避できる
所有者が認知症などで判断能力を失うと、不動産の売却や賃貸借契約といった法律行為ができなくなり、事実上の資産凍結状態に陥ります。
元気なうちに不動産を生前贈与しておくことで、家族が不動産を動かせずに介護費用が捻出できないといった事態を防ぐことができます。
不動産を生前贈与する前に知るべき4つのデメリット
生前贈与には多くのメリットがある一方、税負担の増加や相続トラブルの火種になる可能性など、慎重に検討すべきデメリットも存在します。
特に、一度実行すると原則として取り消せないため、実行前にはデメリットを十分に理解しておく必要があります。
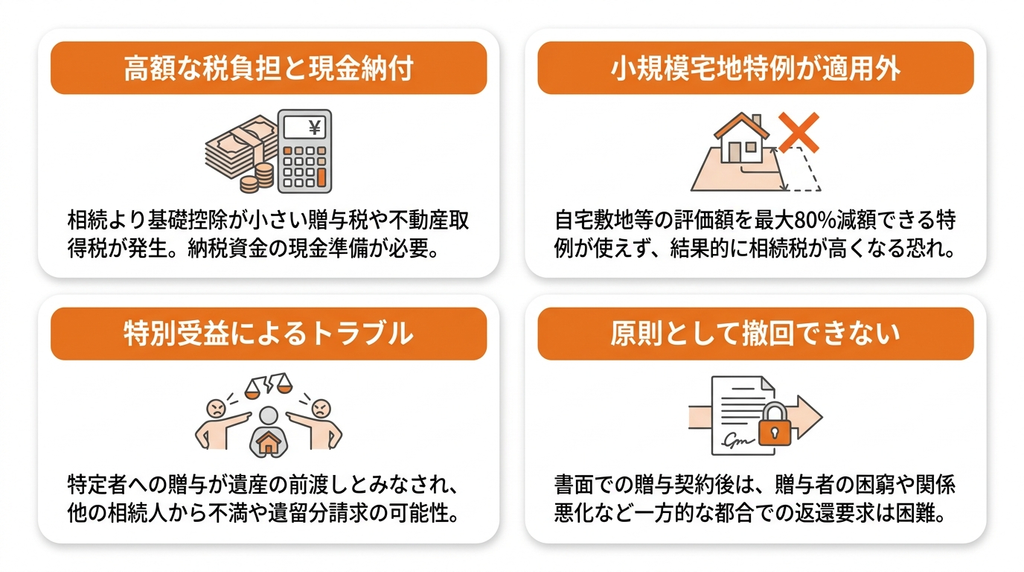
高額な贈与税や不動産取得税を現金で納める必要がある
生前贈与の最大のデメリットは、税負担の重さです。
相続に比べて基礎控除額が小さい贈与税や、相続ではかからない不動産取得税が発生します。
これらの税金は、不動産を受け取った側が現金で一括納付するのが原則であり、納税資金をあらかじめ準備しておかなければなりません。
相続時に「小規模宅地等の特例」が適用できなくなる恐れがある
被相続人の自宅敷地などについては、一定の要件を満たすと相続税評価額を最大80%減額できる「小規模宅地等の特例」という強力な制度があります。
しかし、生前贈与で先に名義を変えてしまうと、この特例は適用できません。
結果として、贈与税を払った上に、特例を使えずに相続税が高くなるという事態も起こり得ます。
他の相続人から「特別受益」を主張されトラブルになる可能性がある
特定の相続人だけに不動産を生前贈与した場合、その贈与が遺産の前渡し(特別受益)とみなされることがあります。
その結果、遺産分割協議の際に他の相続人から不満が出てトラブルに発展したり、最低限の相続分を主張する「遺留分」を侵害しているとして金銭を請求されたりする可能性があります。
一度贈与契約を結ぶと原則として撤回できない
不動産のように書面で贈与契約書を交わした場合、原則として一方的な都合で撤回することはできません。
例えば、贈与後に贈与者の生活が困窮したり、受贈者との関係が悪化したりしても、「やっぱり返してほしい」と要求することは法的に困難です。
【2024年最新改正対応】不動産の生前贈与で活用すべき非課税制度
高額になりがちな不動産の贈与税ですが、国が設けている様々な非課税制度や控除をうまく活用することで、税負担を大幅に軽減できます。
特に2024年からの税制改正で、相続時精算課税制度の使い勝手が向上した点は大きなポイントです。
暦年贈与との違いを理解し、自身の状況に合った制度を選択することが重要です。
毎年110万円の基礎控除が使える暦年贈与
暦年贈与は、1月1日から12月31日までの1年間に受け取った財産の合計額が110万円の基礎控除額以下であれば、贈与税がかからず申告も不要という制度です。
ただし、2024年の改正により、贈与者が亡くなる前の7年以内に行われた贈与は、相続財産に加算して相続税を計算するルールに変更されたため注意が必要です。
2,500万円の特別控除が利用できる相続時精算課税制度の仕組み
相続時精算課税制度とは、60歳以上の父母や祖父母から18歳以上の子や孫へ贈与する際に利用できる制度です。
累計2,500万円までの贈与であれば贈与税が非課税となり、超えた分には一律20%の税率で課税されます。
この制度で贈与した財産は、贈与者が亡くなった際に相続財産に合算され、相続税として精算されます。
新設された相続時精算課税制度の年間110万円基礎控除の活用術
2024年1月1日から、従来の2,500万円の特別控除とは別に、年間110万円の基礎控除枠が新設されました。
この枠内の贈与であれば、贈与税の申告は不要で、将来の相続財産に加算されることもありません。
これにより、少額の贈与を毎年行いやすくなり、制度の利便性が大幅に向上しました。
夫婦間で自宅を贈与する際に使える配偶者控除(おしどり贈与)
婚姻期間が20年以上の夫婦間で、居住用不動産またはその取得資金を贈与する場合に使える特例です。
暦年贈与の基礎控除110万円とは別に、最大2,000万円までが控除の対象となり、贈与税がかかりません。
この制度で贈与された財産は、将来の相続財産に加算されないというメリットもあります。
専門家が解説!生前贈与を実行すべきかどうかの判断基準
不動産の生前贈与を検討する際、税金の損得勘定だけで判断するのは危険です。
家族の状況や想い、不動産の特性など、多角的な視点から総合的に判断することが、後悔しない選択につながります。
専門家は、単なる税額の比較だけでなく、ご家庭ごとの事情を踏まえた上で最適な選択肢を提示します。
なぜ多くの人が税金の「損得勘定」だけで判断して後悔するのか
目先の税金計算だけに注目すると、将来の家族関係の悪化や、贈与した側の生活困窮といったリスクを見過ごしがちです。
また、税制は頻繁に改正されるため、現時点での「得」が将来も続くとは限りません。
贈与の目的を明確にし、家族全員が納得できる形を模索することが、税金以上に重要です。
生前贈与の検討をおすすめする不動産の特徴(収益物件など)
賃貸アパートや投資用マンションといった収益物件は、生前贈与に適している場合があります。
家賃収入が毎月発生するため、その収益を早い段階で子や孫に移転でき、贈与者の財産増加を抑える効果が期待できます。
また、将来の値上がりが確実視される不動産も、評価額が低いうちに贈与するメリットは大きいでしょう。
相続まで待った方が有利になる可能性が高い不動産の特徴(自宅など)
現在居住している自宅は、相続まで待った方が有利になるケースが多いです。
相続であれば、配偶者や同居の親族が取得する際に「小規模宅地等の特例」が適用でき、土地の評価額を最大80%も減額できます。
この特例の効果は絶大であり、安易に生前贈与を選択すると、かえって税負担が重くなる可能性があります。
不動産の生前贈与に必要な手続きの全手順と必要書類リスト
不動産の生前贈与は、当事者間の合意だけでなく、法務局での登記や税務署への申告といった公的な手続きが必要です。
手続きの流れややり方を事前に把握し、必要書類を計画的に準備することで、スムーズに名義変更を進めることができます。
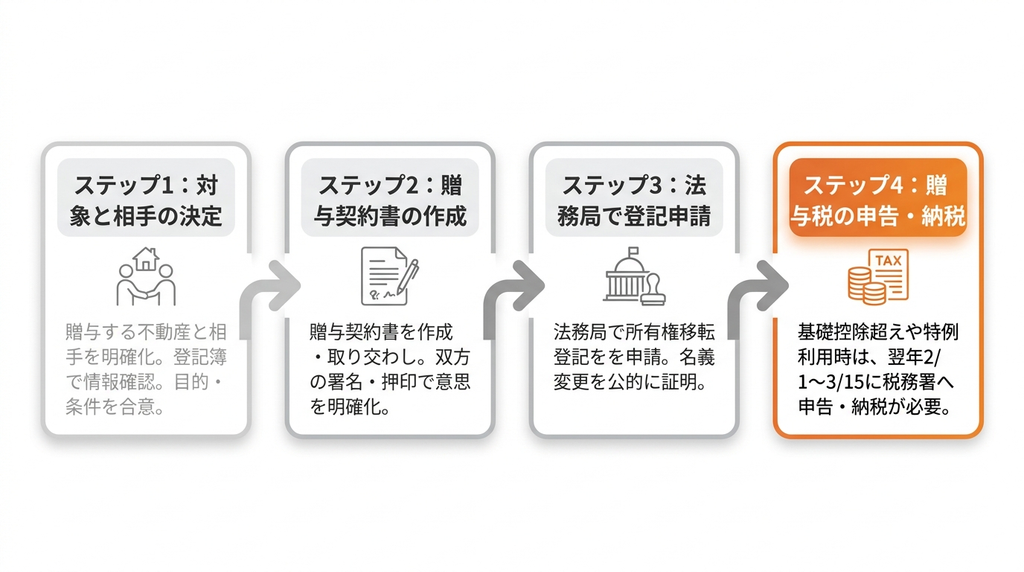
ステップ1:贈与する不動産と贈与を受ける相手を正式に決定する
最初の手続きとして、どの不動産を誰に贈与するのかを明確に決定します。
不動産の登記事項証明書(登記簿謄本)を取得し、所在地や面積、現在の所有者情報などを正確に確認します。
この段階で、贈与の目的や条件についても当事者間でしっかりと話し合っておくことが重要です。
ステップ2:当事者間で贈与契約書を作成し取り交わす
口頭での合意でも贈与は成立しますが、不動産の贈与に関しては、所有権移転登記のために法務局へ贈与契約書の提出が必要となります。そのため、後のトラブル防止と登記手続きを円滑に進めるためにも、贈与契約書の作成が推奨されます。契約書には、贈与者と受贈者の情報、不動産の詳細、贈与の日付などを明記し、双方が署名・押印することで、贈与の意思を明確にする証拠となります。
ステップ3:法務局で所有権移転登記(名義変更)を申請する
贈与契約が成立したら、不動産の所在地を管轄する法務局で所有権移転登記を申請します。
この名義変更手続きによって、不動産の所有権が贈与者から受贈者へ移ったことを第三者に対して公的に証明できます。
手続きには贈与契約書や登記識別情報、印鑑証明書などが必要です。
ステップ4:税務署へ贈与税の申告と納税手続きを行う
不動産の贈与を受けて基礎控除額を超える場合は、贈与を受けた年の翌年2月1日から3月15日までの間に、受贈者の住所地を管轄する税務署で贈与税の確定申告と納税手続きが必要です。
各種特例を利用する場合も申告が必要となるため、忘れずに行う必要があります。
不動産の生前贈与に関するよくある質問
不動産の生前贈与を検討する際には、費用や税制度、ローンといった具体的な疑問が生じます。
ここでは、特に多く寄せられる質問について、結論から簡潔に回答します。
- Q不動産の生前贈与にかかる費用は合計でいくらくらいですか?
- A
一概には言えませんが、税金(贈与税・不動産取得税・登録免許税)と専門家への報酬(司法書士・税理士)を合わせ、少なくとも数十万円以上はかかります。
不動産の評価額が高額な場合は、税金だけで数百万円を超えるケースも珍しくありません。
- Q相続時精算課税制度を使えば、生前贈与の方が必ずお得になりますか?
- A
必ずしもお得になるとは限りません。
この制度のデメリットとして、一度選択すると暦年贈与に戻れないことや、相続時に「小規模宅地等の特例」が使えなくなる可能性があります。不動産の価値が将来下がった場合、高い評価額のまま相続税が計算され損をすることもあります。
- Q親から子へ住宅ローンが残っている不動産を生前贈与することは可能ですか?
- A
可能です。
ただし、事前に住宅ローンを借りている金融機関の承諾を得る必要があります。
また、ローン残高も一緒に引き継ぐ「負担付贈与」という扱いになり、通常の贈与よりも贈与税の評価額が高くなる可能性があるため、注意が必要です。
不動産の生前贈与でお悩みなら「マネナビ」へ
不動産の生前贈与は、税金や法律が複雑に絡み合い、ご家庭の状況によって最適な答えが異なります。
「何から考えればいいかわからない」「誰に相談すればいいか迷っている」という方は、一人で悩まず専門家のサポートを受けることをお勧めします。
生前贈与全般の知識を深めたい場合は「生前贈与の基礎知識」で詳しく紹介しています。
現状の整理から始めるオーダーメイドの課題解決サポート
「マネナビ」では、いきなり結論や対策を提示するのではなく、まずはお客様の状況を丁寧にヒアリングし、「何が不安なのか」「どこから考えるべきか」を整理することから始めます。
不安を言葉にし、考える順番を整えることで、ご自身に合った次の一歩が見えやすくなります。
複雑な税金や法律の仕組みもわかりやすく解説する専門家ネットワーク
相続や贈与に関する制度は専門用語が多く、難しく感じがちです。
「マネナビ」では、税理士や司法書士といった専門家と連携し、判断に必要なポイントだけをわかりやすくお伝えします。
初めての方でも、全体像を掴みながら安心して相談を進められます。
「マネナビ」が選ばれる理由
多くの相談サービスがある中で、「マネナビ」が選ばれるのには理由があります。
それは、お客様の立場に寄り添い、本当に必要な選択肢を一緒に考えるという姿勢を徹底しているからです。
無理な契約を勧めず中立的な立場で最適な選択肢を提示
「マネナビ」の目的は、お客様が抱えるお金の不安を整理し、納得のいく意思決定をサポートすることです。
そのため、特定の金融商品を無理に勧めたり、契約を急がせたりすることは一切ありません。
中立的な立場から、お客様の状況に合った選択肢を一緒に考えます。
相続だけでなく不動産や保険の悩みもワンストップで相談可能
生前贈与や相続の悩みは、不動産の活用法、保険の見直し、老後資金の計画など、他のライフプランとも密接に関わっています。
「マネナビ」では、これらの悩みを一つの窓口でまとめて相談できるため、あちこちの専門家を探す手間が省けます。
相続に関するお困りごとについては「相続の相談ならマネナビ」で詳しく紹介しています。
初回相談は無料で利用でき納得いくまでじっくり話せる安心の体制
「相談したいけれど、費用が心配」という方でも安心してご利用いただけるよう、初回の相談は無料で実施しています。
まずは現状の整理や情報収集の場としてご活用いただき、ご納得いただけるまでじっくりお話しいただけます。
まとめ
不動産を生前贈与すべきか、相続まで待つべきかの判断は、税金の損得勘定だけで決まるものではありません。
贈与の目的、家族関係、不動産の特性、そして将来のライフプランまでを総合的に考慮する必要があります。
生前贈与には相続にはないメリットがある一方、税負担の増加や手続きの煩雑さといったデメリットも存在します。
2024年の税制改正も踏まえ、ご自身のケースに最適な選択をするためには、専門家へ相談し、客観的なアドバイスのもとで慎重に計画を進めることが賢明です。
あわせて読みたい関連記事
-
相続人代表者とは?指定届の書き方から手続きの役割まで解説
相続人代表者とは?指定届の書き方から手続きの役割まで解説 親族が亡くなった後、役…
-
生命保険(死亡保険金)に相続税はかかる?非課税枠の計算方法とパターン別注意点を解説
生命保険(死亡保険金)に相続税はかかる?非課税枠の計算方法とパターン別注意点を解…
-
贈与税はいつ払う?申告・納付の期限と方法、遅れた場合のペナルティも解説
贈与税はいつ払う?申告・納付の期限と方法、遅れた場合のペナルティも解説 財産の贈…
-
相続税はいくらまで無税?基礎控除額の計算方法をわかりやすく解説
相続税はいくらまで無税?基礎控除額の計算方法をわかりやすく解説 遺産相続が発生し…
自分の場合はどう考える?
不安を整理したい方へ
記事を読んで「自分のケースではどうだろう?」と感じたら、状況を整理するところから始められます。