老後資金はいくら必要?生活費の目安と賢くためる方法を解説
長谷川 毅
はせがわ たけし
- AFP(日本FP協会認定)
- 証券外務員二種
- 住宅ローンアドバイザー
【専門分野・得意分野】生命保険・ライフプランニング・相続対策
【自己紹介】保険業界22年。豊富な経験を活かし、最適なライフプランニングから円滑な相続対策まで幅広く対応いたします。
https://www.kamakura-life.co.jp/
老後資金はいくら必要?生活費の目安と賢くためる方法を解説
「老後2,000万円問題」という言葉を聞き、漠然とした不安を感じている方も多いかもしれません。
老後に必要となる資金額は、年金受給額や想定する生活費、現在の貯蓄状況によって一人ひとり異なります。
この記事を読めば、世帯構成や年代別の平均データと中央値を参考に、ご自身の老後までに「あといくら貯める必要があるか」の概算を把握し、具体的な準備に向けた判断ができるようになります。
データからわかる世帯別の平均貯蓄額と老後の生活費の目安
平均に惑わされず、自分自身の老後必要額を算出する3ステップ
不足額を補うための新NISAやiDeCoを活用した資産形成の方法
【データで見る】老後資金の平均額と中央値はいくら?
老後資金の準備状況を客観的に把握するため、金融経済教育推進機構(J-FLEC)が2025年に公表した統計データ「家計の金融行動に関する世論調査」から平均額と中央値をから実際に老後の生活が成り立つのかを判断するため、貯蓄額と支出額の実態を見ていきます。
【ポイント】
統計データを見る際に注意したいのが「平均値」と「中央値」の違いです。
平均値は、調査対象全体の合計金額を人数で割った数値であり、極端に大きな資産を持つ人がいると、その影響で全体の数値が引き上げられる傾向にあります。
一方、中央値は、調査対象のデータを金額の小さい順に並べたときに、ちょうど真ん中に位置する人の値を示します。
そのため、中央値の方がより多くの人にとっての実感に近い「標準的な姿」を反映していると言えます。
金融経済教育推進機構 「家計の金融行動に関する世論調査2025年」(二人以上世帯調査)
60歳代(二人以上世帯)の平均貯蓄額は2,600万円超
60歳代の二人以上世帯における金融資産保有額の平均は2,683万円、中央値は1,400万円で、70歳代は2,416万円、中央値は1,178万円となっております。この金額には、預貯金のほか、株式や投資信託、生命保険などが含まれます。平均値は一部の高額資産保有世帯によって引き上げられる傾向があるため、より多くの世帯の実態に近い数値として中央値も参考にすることが重要です。
夫婦二人で老後を迎えるにあたり、この貯蓄額が十分かどうかは、年金収入や退職金、そしてどのような生活を送りたいかによって変わります。2人分の生活をイメージして、計画を立てることが求められます。
60歳代(単身世帯)の平均貯蓄額は1,300万円超
60歳代の単身世帯(一人暮らし)の場合は、金融資産保有額の平均は1,364万円、中央値は300万円で、70歳代は1,489万円、中央値は500万円となっております。二人以上世帯と比べて中央値がかなり低く、資産の偏りが大きいのが特徴です。
単身世帯の場合、病気や介護に備えるための資金など、もしもの時に頼れる人がいない可能性も考慮し、計画的に貯蓄を進めることが重要です。現在の資産状況と将来のライフプランを照らし合わせ、計画的な貯蓄を心がけましょう。
老後のリアルな生活費は月々いくらかかるのか
老後資金を考える上で、貯蓄額と並行して把握すべきなのが、引退後のリアルな生活費です。
生命保険文化センターの「2025(令和7)年度 生活保障に関する調査」では、老後の生活費について「最低日常生活費」と「ゆとりある生活費」の2つの指標が示されています。
月々の支出がどれくらいになるかを具体的にイメージすることで、必要な準備額も明確になります。
この生活費を年金だけで賄えるのかを判断するために、次は収入の柱である年金の平均受給額を確認します。
生命保険文化センター 2025(令和7)年度 生活保障に関する調査
【夫婦世帯】最低限の生活で約24万円、ゆとりを持つなら約39万円が目安
同調査によれば、夫婦二人で老後生活を送る上で必要と考える最低日常生活費は、月額で平均23.9万円です。
この金額は、食費や住居費、光熱費など、生活に不可欠な基本的な支出を賄うためのものです。
さらに、旅行やレジャー、趣味などを楽しむ「ゆとりのある生活」を送るためには、この最低限の生活費に加えて月額平均15.2万円の上乗せが必要とされており、合計で月額39.1万円が目安となります。
夫婦二人分の生活をイメージする際、どのような暮らしを望むかによって、目標とすべき生活費は大きく変わります。
【単身世帯】最低限の生活で約15万円、ゆとりを持つなら約23万円が目安
総務省の「家計調査報告(家計収支編)2025年(令和7年)」によると、65歳以上の単身無職世帯(一人暮らし)の消費支出は月額で約14.8万円です。
これが単身世帯における最低限の生活費の一つの目安となります。
夫婦世帯と同様に、ゆとりのある生活を送りたい場合は、この金額に趣味や交際費などを上乗せして考える必要があります。
仮に夫婦世帯と同じく10万円程度上乗せすると考えると、月額25万円程度が目標となるでしょう。
現役時代とは異なるお金の使い方になるため、事前にシミュレーションしておくことが重要です。
見落としがちな住宅リフォーム・医療・介護にかかる臨時費用
月々の生活費とは別に、老後には突発的にまとまった費用が必要になることがあります。
例えば、持ち家の場合は経年劣化による住宅リフォーム費用が発生します。
キッチンや浴室の改修には数百万円かかるケースも少なくありません。
また、高齢になると医療費や介護費の負担が増えるリスクも高まります。
公的保険でカバーされる部分もありますが、自己負担額が大きくなる可能性も想定しておくべきです。
これらの臨時費用として、少なくとも500万円程度は別途準備しておくと安心です。
老後の収入の柱となる「公的年金」の平均受給額
老後の生活を支える最も基本的な収入が公的年金です。
受給できる年金額は、現役時代の働き方(加入制度)や収入、加入期間によって大きく異なります。
厚生労働省が公表している統計データを基に、国民年金と厚生年金の平均的な受給額を把握しておくことは、自身の老後資金計画を立てる上での基礎となります。
これらの平均データを参考に、ご自身のケースで老後にいくら不足するのかを具体的に計算してみましょう。
厚生労働省 令和6年度厚生年金保険・国民年金事業の概況
国民年金(自営業者など)の平均月額は約5.9万円
厚生労働省の「令和6年度厚生年金保険・国民年金事業の概況」などによると、国民年金(老齢基礎年金)の平均受給月額は約5.9万円とされています。これは、主に自営業者やフリーランス、専業主婦(夫)などが受け取る年金です。保険料を40年間すべて納付した場合の令和8年度の満額は約7万円ですが、未納期間などがあると年金額は減額されます。
この金額だけで老後の生活を賄うのは非常に厳しく、自助努力による資産形成が不可欠となります。
厚生年金(会社員など)の平均月額は約15.1万円
会社員や公務員が加入する厚生年金の平均受給月額は、国民年金部分を含めて約15.1万円です。
この年金額は、現役時代の収入や加入期間に応じて決まるため、個人差が非常に大きいです。
例えば、平均的な収入で40年間勤務した夫と専業主婦の妻というモデル世帯では、夫婦二人分の年金を合わせると月額約23.7万円程度が見込まれます。(夫:約16.6万円、妻:約7.1万円)
この金額が、老後の生活を考える上での収入のベースとなります。
【3ステップ】平均に惑わされない!あなた自身の老後必要額を計算する方法
これまで紹介してきたデータは、あくまで全体の平均値です。
本当に重要なのは、あなた自身のライフプランに基づいた必要額を算出することです。
退職後にどのような生活を送りたいかを具体的にイメージし、それに応じた支出と、年金などの収入を把握することで、準備すべき金額が明確になります。
計算した不足額をただ貯金で埋めるだけではなく、その後の資産管理まで見据えることが重要です。
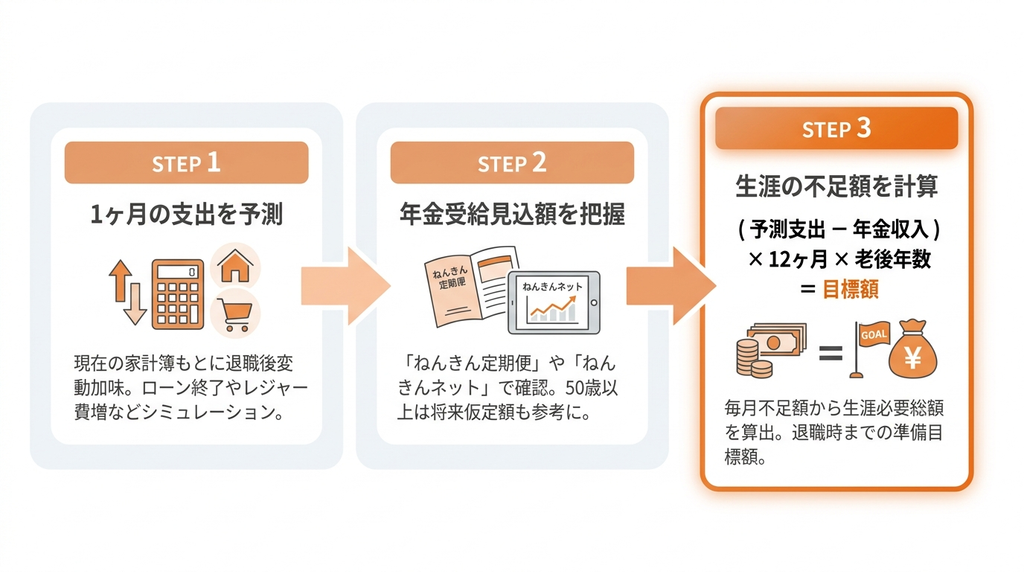
ステップ1:退職後のライフプランから1ヶ月の支出を予測する
まず、現在の家計簿をもとに、退職後の月々の支出をシミュレーションします。
退職によって変動する項目を洗い出すことがポイントです。
例えば、住宅ローンや子どもの教育費が終われば支出は減りますが、一方で趣味や旅行、夫婦での外出が増えればレジャー費や交際費は増える可能性があります。
食費や水道光熱費などの基本的な生活費と合わせて、リアルな支出額を予測します。
ステップ2:「ねんきん定期便」で年金の受給見込額を把握する
次に、老後の収入の柱となる公的年金の受給見込額を正確に把握します。
毎年誕生月に日本年金機構から送付される「ねんきん定期便」や、ウェブサイト「ねんきんネット」で確認するのが最も確実です。
特に50歳以上の方のねんきん定期便には、現在の加入状況が60歳まで続いたと仮定した場合の年金額が記載されており、より具体的なシミュレーションに役立ちます。
ステップ3:「(支出-収入)×12ヶ月×老後年数」で不足額を算出する
ステップ1で算出した予測支出から、ステップ2で把握した年金収入を差し引いて、毎月の不足額を計算します。
その不足額に12ヶ月を掛け、さらに老後の年数(例:65歳から95歳までの30年間など)を乗じることで、生涯にわたって必要となる老後資金の総額が算出できます。
この金額が、退職時までに貯蓄や資産運用で準備すべき目標額となります。
多くの人が陥る「貯金を取り崩すだけ」の生活がもたらすリスク
退職金やそれまでの貯蓄でまとまった老後資金を準備できたとしても、それを計画なく取り崩していくだけの生活には大きなリスクが潜んでいます。
一つは「長生きリスク」です。
平均寿命が延び続ける現代において、想定よりも長生きすることで資金が枯渇してしまう可能性があります。
もう一つは「インフレリスク」です。
物価が上昇すると、同じ金額でも購入できるモノやサービスが減り、実質的に資産の価値が目減りしてしまいます。
預貯金だけで資産を保有していると、生活費の上昇に対応できなくなる恐れがあります。
こうしたリスクに備えるための具体的な対策を紹介します。
老後資金が平均額に届かない場合に有効な4つの対策
シミュレーションの結果、老後資金が目標額に届かないと分かった場合でも、今からできる対策は複数あります。
支出の見直しによる積立額の増額や、税制優遇制度を活用した効率的な資産形成など、複数の選択肢を組み合わせることで、着実に資産を増やすことが可能です。
ここでは、代表的な4つの対策について解説します。
対策を始めるにあたり、多くの人が抱える疑問についても後ほど解説します。
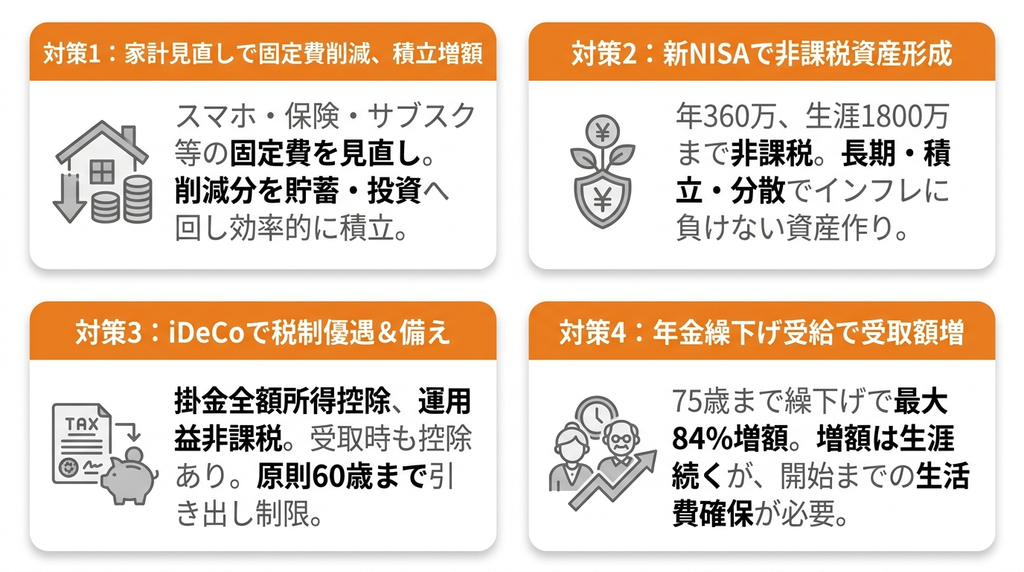
対策1:家計を見直して固定費を削減し、積立額を増やす
まず着手すべきは、家計の支出を見直すことです。
特に効果が大きいのが、毎月決まって出ていく「固定費」の削減です。
例えば、スマートフォンの料金プランを格安SIMに見直す、加入している生命保険の保障内容が現状に合っているかを確認する、利用頻度の低いサブスクリプションサービスを解約するなど、一度見直せばその効果が継続します。
削減できた分を貯蓄や投資に回すことで、効率的に積立額を増やせます。
対策2:新NISAを活用して非課税で効率的に資産を育てる
2024年から始まった新NISA(少額投資非課税制度)は、老後資金準備に非常に有効な手段です。
年間最大360万円まで投資が可能で、そこで得た利益(分配金、譲渡益)が非課税になるという大きなメリットがあります。
非課税保有限度額は生涯で1,800万円と大きく、制度も恒久化されたため、長期的な視点でじっくりと資産を育てることが可能です。
「長期・積立・分散」を基本に、投資信託などを活用することで、インフレに負けない資産形成を目指せます。
対策3:iDeCo(個人型確定拠出年金)で税制優遇を受けながら備える
iDeCo(イデコ)は、老後資金作りに特化した私的年金制度です。
最大のメリットは、掛金が全額所得控除の対象となるため、毎年の所得税や住民税を軽減できる点にあります。
また、運用中に得た利益も非課税で再投資され、受け取る際にも退職所得控除や公的年金等控除といった税制優遇が受けられます。
原則60歳まで引き出せないという制約はありますが、着実に老後のための資産を確保したい方には適した制度です。
対策4:年金の繰下げ受給を検討して将来の受取額を増やす
公的年金は、原則65歳から受給が始まりますが、希望すれば受給開始を66歳から75歳までの間に遅らせる「繰下げ受給」が可能です。
受給を1ヶ月繰下げるごとに年金額が0.7%増額され、75歳まで繰下げると最大で84%も受取額を増やせます。
増額された年金額は生涯にわたって続くため、長生きするほど有利になります。
ただし、受給開始が遅れる分、それまでの生活費は貯蓄などで賄う必要があるため、自身の健康状態や資産状況を考慮して慎重に判断することが重要です。
老後資金に関するよくある質問
老後資金について考える際には、多くの人が共通の疑問や不安を抱えるものです。
ここでは、特によく寄せられる質問に対して、結論から簡潔に回答します。
ご自身の状況と照らし合わせながら確認することで、漠然とした不安が整理され、具体的なアクションプランを立てる一助となります。
より個別具体的な悩みについては、専門家への相談も有効な選択肢です。
- Q老後資金は夫婦でいくらあれば安心できますか?平均的な目安は?
- A
老後の生活資金は、毎月の生活費から年金収入を差し引いた「不足額」を基準に計算できます。例えば、総務省統計局の2025年(令和7年)平均結果によると、65歳以上の無職夫婦世帯では月々の不足額が約4.2万円、単身世帯では約3.0万円と報告されています。
仮に、月の不足額が5万円で老後期間を30年とすると、5万円×12ヶ月×30年で1,800万円が必要になると算出されます。これに、介護費用、医療費、住宅リフォームなどの臨時費用が別途必要となる場合があり、これらの費用は個々の状況によって大きく変動するため、具体的な金額は一概には言えません。例えば、冠婚葬祭費だけでも1回あたり5万円から15万円程度の支出になることがあります。
そのため、老後に必要な総額は、それぞれの世帯の状況やライフスタイルによって異なり、平均値はあくまで目安の一つとして考えることが重要です。
- Q65歳時点で貯金が3,000万円あれば、何年くらい生活できますか?
- A
年金収入で生活費がどの程度まかなえるかによります。
高齢無職世帯の平均的な家計では、実収入(公的年金が約9割を占める)よりも消費支出が毎月約5.9万円多く、不足分は貯蓄の取り崩しなどで賄われているとされています。そのため、年金収入だけで生活が成り立つとは一概には言えません。貯蓄を取り崩さないのであれば資金は減りませんが、多くの場合は年金収入だけでは生活費を完全に賄うことが難しい現状があります。仮に毎月10万円ずつ取り崩す場合、3,000万円÷(10万円×12ヶ月)で25年間生活できる計算になります。
ご自身の毎月の不足額を把握することが重要です。
- Q持ち家がある場合と賃貸の場合で、必要な老後資金の平均額は変わりますか?
- A
住居費はライフスタイルによって異なります。
持ち家の場合、老後の家賃負担はありませんが、固定資産税や修繕費がかかります。
一方、賃貸は生涯にわたり家賃の支払いが発生しますが、住み替えの自由度が高いという利点があります。賃貸と持ち家のどちらが生涯の住居費が高くなるかは、家賃、購入価格、金利、修繕費、居住年数など、様々な条件によって異なります。そのため、ご自身の状況に合わせてシミュレーションを行うことが重要です。
老後資金の不安は「マネナビ」でまとめて整理しませんか?
老後のお金の不安は、資金計画だけでなく、将来の相続、親の介護、保険の見直し、不動産の扱いなど、複数のテーマが複雑に絡み合っていることがほとんどです。
「マネナビ」では、そうした多岐にわたるお金の悩みを一つずつ整理し、何から考えるべきかを明確にする情報提供と相談サービスを組み合わせています。
一人で抱え込まず、まずは現状を整理することから始めることが、不安解消の第一歩です。
老後のお金の不安については「マネナビ:老後のお金の不安を解消する」で詳しく紹介しています。
「マネナビ」が老後資金の相談で選ばれる3つの理由
老後資金に関する相談先は銀行や証券会社など様々ですが、特定の金融商品の販売を目的としない中立的な立場からのアドバイスが求められます。
「マネナビ」は、利用者の状況整理を最優先し、無理な勧誘を行わない姿勢で多くの方に選ばれています。
その具体的な理由を3つのポイントに分けて紹介します。
理由1:何から考えるべきか、お金の不安を「整理」するところから始められる
多くの場合、何に不安を感じているのか自分でも明確になっていないことがあります。
「マネナビ」では、いきなり対策や結論を提示するのではなく、まずは利用者の状況を丁寧にヒアリングし、「何が不安なのか」「どこから手をつけるべきか」を一緒に整理することから始めます。
漠然とした不安を言葉にして課題を明確にすることで、次に取るべき行動が見えやすくなります。
理由2:専門用語を使わず、判断に必要な知識だけを分かりやすく伝えてくれる
年金や相続、保険の制度は専門用語が多く、複雑で分かりにくいと感じがちです。
「マネナビ」では、難しい言葉をできるだけ避け、判断に本当に必要なポイントだけに絞って分かりやすく解説します。
これにより、金融の知識に自信がない方でも、老後のお金に関する全体像を正しく理解し、ご自身で納得して判断を下すための土台を築くことができます。
理由3:状況に応じて、中立的な立場で税理士やFPなどの専門家を紹介してくれる
状況の整理が進み、具体的な手続きや専門的な判断が必要になった場合には、その内容に応じて最適な専門家を紹介します。
紹介先は、税理士やファイナンシャルプランナー(FP)、不動産の専門家など多岐にわたります。
「マネナビ」自体が商品を売るわけではないため、特定の結論に誘導することなく、あくまで利用者の利益を第一に考えた中立的な立場でのサポートが可能です。
まとめ
老後資金の準備は、まず平均的な貯蓄額や生活費のデータを参考にし、自身の立ち位置を把握することから始まります。
次に、年金の受給見込額などを基に自分だけの必要額を算出し、具体的な目標を設定します。
目標額に届かない場合は、家計の見直しや新NISA、iDeCoといった制度を活用して計画的に資産形成を進めることが有効です。
老後の不安は多岐にわたるため、時には専門家の力を借りながら、一つずつ課題を整理していく姿勢が求められます。
あわせて読みたい関連記事
-
65歳以上の遺族年金は平均いくら?自分の年金との合計額を早見表で解説
65歳以上の遺族年金は平均いくら?自分の年金との合計額を早見表で解説 配偶者に先…
-
金融資産2000万円を超えたらどうする?資産運用・老後生活を解説
金融資産2000万円を超えたらどうする?資産運用・老後生活を解説 金融資産200…
-
老後資金は必要ない?貯金なしでも大丈夫?老後リスクと賢い選択肢を解説
老後資金は必要ない?貯金なしでも大丈夫?老後リスクと賢い選択肢を解説 「老後20…
-
独身の老後資金はいくら必要?賃貸・持ち家別にシミュレーション
独身の老後資金はいくら必要?賃貸・持ち家別にシミュレーション 「独身の自分は、老…
自分の場合はどう考える?
不安を整理したい方へ
記事を読んで「自分のケースではどうだろう?」と感じたら、状況を整理するところから始められます。