
独身の老後資金はいくら必要?賃貸・持ち家別にシミュレーション
吉原 武志
よしはら たけし
- 3級ファイナンシャル・プランニング技能士
【専門分野・得意分野】生命保険・ライフプランニング
【自己紹介】業界歴14年の経験を活かし、お客様お一人おひとりの生活環境や将来のご希望を丁寧に伺い、寄り添った提案をいたします。
https://www.kamakura-life.co.jp/
独身の老後資金はいくら必要?賃貸・持ち家別にシミュレーション
「独身の自分は、老後の資金がいくら必要なのだろう」と、漠然とした不安を抱えていませんか。
夫婦世帯向けの情報は多いものの、単身者の具体的な必要資金は分かりにくいものです。
この記事では、独身の老後資金について、賃貸・持ち家といった住居形態別のシミュレーションを交えながら、最低限必要な金額と今すぐ取り組むべき資産形成の具体策を解説します。
自身の状況に合わせた必要額を把握し、将来への安心感を得ましょう。
賃貸と持ち家、住居別にシミュレーションした独身の老後資金額
毎月の生活費とは別に備えるべき医療・介護などの特別費用
iDeCoや新NISAを活用した、50代からでも間に合う資産形成の具体策
準備した資産を長持ちさせるための出口戦略のポイント
独身の老後資金はいくら必要?まずは平均的な生活費を把握しよう
独身の老後の資金を考える上で、最初のステップは退職後の生活費がどのくらいかかるかを把握することです。まずは、公的なデータに基づいた平均的な生活費の目安を知り、自身のライフスタイルと照らし合わせてみましょう。
総務省の家計調査報告によると、65歳以上の単身無職世帯では、毎月の支出に対して収入が不足する傾向が見られます。
この不足分を補うのが、現役時代に準備する老後資金の役割です。
この平均的な生活費を基準に、自分に必要な金額を考えていきましょう。
65歳以上・単身無職世帯の平均的な毎月の支出額
総務省統計局の「家計調査報告[家計収支編] 2025年(令和7年)平均結果の概要」によると、65歳以上の単身無職世帯の消費支出は月々14.8万円です。
主な内訳は、食料が最も多く約4.2万円、住居費と光熱・水道が合計で約2.7万円、交通・通信費が約1.3万円となっています。
ただし、これはあくまで平均値であり、特に住居費は賃貸か持ち家かで大きく変動するため、個々の状況に合わせた調整が必要です。
このほか、介護保険料、健康保険料、住民税などの約1.2万円を合算すると、月々16.1万円が生活費となり、老後資金を計算する上での土台となります。
ゆとりある老後生活を送るために上乗せしたい費用
最低限の生活費に加えて、より充実した老後を送るためには「ゆとり費」も考慮に入れる必要があります。
生命保険文化センターの「2025(令和7)年度 生活保障に関する調査」によると、ゆとりある老後生活のために月15.2万円の上乗せが必要とされています。単身に場合には、6~8万円の上乗せ分が必要になると想定されます。
つまり、ゆとりある老後生活を送るための費用は、平均月額22万〜24万円となります。
この費用の使い道としては、「旅行やレジャー」「趣味や教養」「身内とのつきあい」などさまざまですが、自身の希望するライフスタイルを想像し、どの程度のゆとり費を生活費に加えるか検討することが大切です。
公益財団法人 生命保険文化センター 2025(令和7)年度 生活保障に関する調査
【住居別】独身の老後資金は総額いくら?年金収入とあわせてシミュレーション
独身者の老後の資金を考える上で最も大きな変動要因となるのが住居費です。
一生家賃を払い続ける賃貸派と、固定資産税や修繕費がかかる持ち家派では、準備すべき総額が大きく異なります。
ここでは、それぞれのケースで老後の資金が総額でいくら必要になるのか、平均的な年金収入を踏まえたシミュレーションを行います。
このシミュレーションを通じて、ご自身の状況に近い必要額のイメージを掴みましょう。
賃貸派の独身者が必要な老後資金の目安
持ち家なしで賃貸住宅に住み続ける場合、老後も家賃の支払いが続きます。
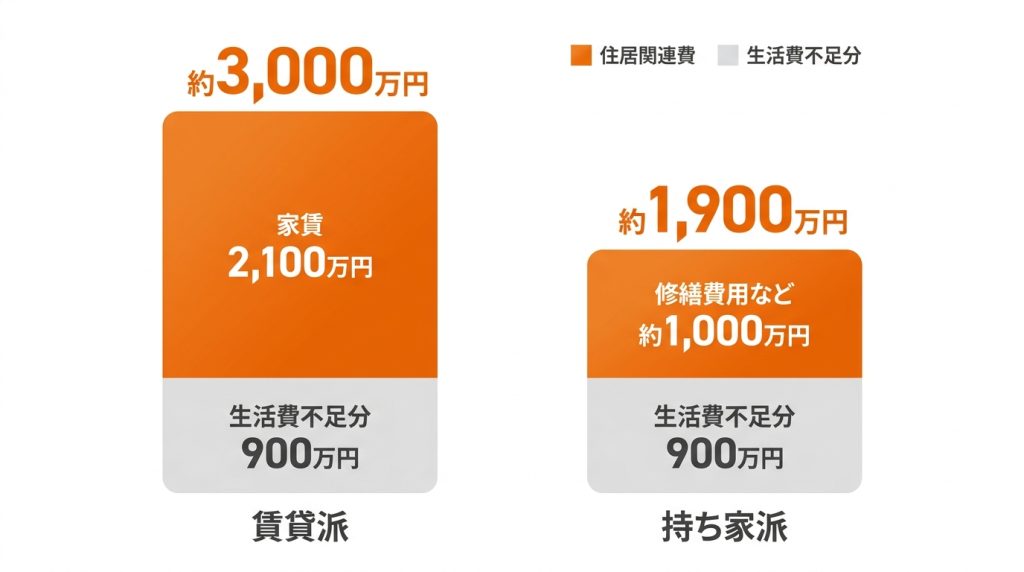
例えば、65歳から90歳までの25年間、家賃7万円の物件に住むと仮定すると、家賃だけで総額2,100万円が必要です。
これに生活費の不足分(仮に月3万円とすると25年で900万円)を加えると、合計で約3,000万円が老後の資金として必要になる計算です。
更新料や高齢による入居審査の厳格化といったリスクも考慮し、余裕を持った必要資金を見積もっておくことが重要です。
持ち家派の独身者が必要な老後資金の目安
持ち家がある場合、老後の家賃負担はありませんが、固定資産税やメンテナンス費用が継続的に発生します。
戸建ての場合は外壁塗装や水回り、マンションの場合は管理費や修繕積立金が必要です。
一般的に、リフォームや修繕費用として500万円~1,000万円程度は見ておくのが無難でしょう。
生活費の不足分(仮に月3万円とすると25年で900万円)と合わせると、老後の資金として1,400万円~1,900万円が一つの目安となります。
突発的な出費に備えた必要資金の準備が求められます。
【男女差あり】独身者がもらえる年金の平均受給額
老後の収入の柱となる公的年金の受給額は、性別によって差が見られます。
厚生労働省の「令和6年度 厚生年金保険・国民年金事業の概況」によると、国民年金(老齢基礎年金)の平均月額は男性が約6.1万円、女性が約5.7万円です。
会社員や公務員が加入する厚生年金(国民年金を含む)では、男性が約17.3万円、女性が約11.4万円と、その差はさらに広がります。
これは、現役時代の働き方や賃金の差が反映されるためで、ライフイベント(結婚・出産・育児等)に伴う休業や離職、非正規雇用期間の割合などにより、平均的な加入年数に差があります。特に女性はより計画的な資産形成が必要です。
厚生労働省 令和6年度 厚生年金保険・国民年金事業の概況
あなたの不足額は?平均データから見る老後資金の計算方法
これまでのデータを基に、自分に必要な老後資金の不足額を計算してみましょう。
まず「(毎月の支出額-毎月の年金収入額)×12ヶ月×老後年数(例:25年)」で、基本的な生活費の不足額を算出します。
次に、その金額に医療・介護費や住宅の修繕費などの「特別費用」を加えることで、より現実的な必要額がわかります。
まずは自身の収支を把握し、目標とすべき貯金額を明確にすることが第一歩です。
生活費だけじゃない!独身の老後に備えておきたい3つの特別費用
独身の老後設計では、毎月の生活費以外に発生しうる特別な支出への備えが不可欠です。
頼れる家族がいない場合、病気や介護、住まいの問題、そして自身の死後の手続きなど、すべてを金銭的に自己解決する必要があります。
具体的には、医療・介護費、老人ホームなどの施設入居費用、葬式代などです。
これらの臨時出費をあらかじめ見積もっておくことで、安心して老後を迎えられます。
自身の病気や介護で必要になる医療・介護費の目安
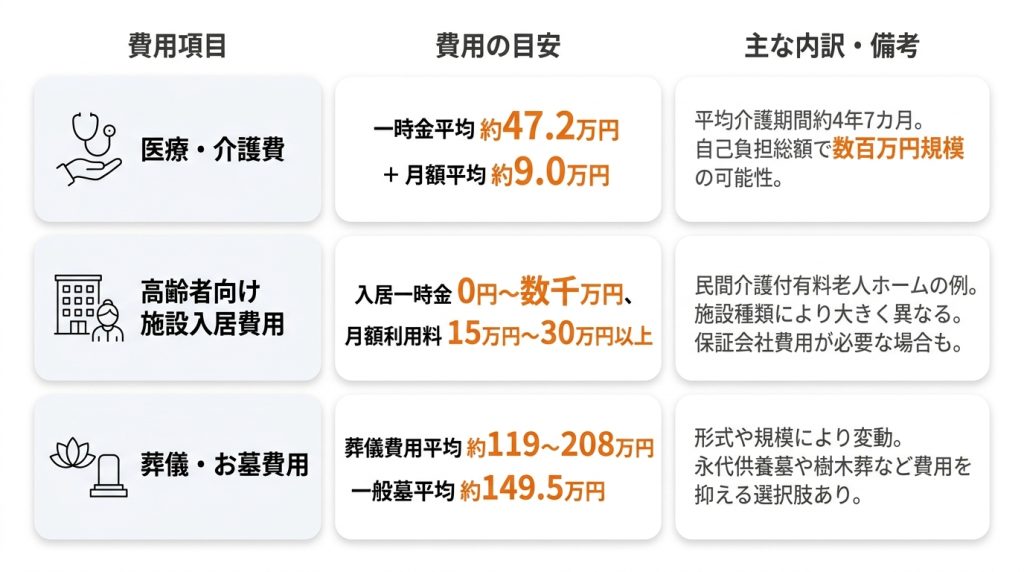
高齢になると、医療費や介護費の負担は増加する傾向にあります。生命保険文化センター「2025(令和7)年度 生活保障に関する調査」によれば、介護にかかる一時的な費用の平均は約47.2万円、月々の費用が約9.0万円とされています。また、平均的な介護期間は約4年7カ月です。
公的介護保険でカバーされる部分もありますが、自己負担分だけでも総額で数百万円規模になる可能性があります。これをひとつの目安として、いざという時のための資金を準備しておくことが求められます。
公益財団法人 生命保険文化センター 2025(令和7)年度 生活保障に関する調査
高齢者向け施設への入居にかかる費用
将来、自宅での生活が困難になった場合に備え、高齢者向け施設への入居も選択肢の一つです。
施設の種類によって費用は大きく異なり、例えば民間の介護付有料老人ホームでは、入居一時金が0円から数千万円、月額利用料も15万円~30万円以上と幅広いです。
独身の場合、身元保証人が必要となるケースも多く、保証会社を利用する場合は追加で費用がかかることも念頭に置く必要があります。
どのような施設で過ごしたいかを考え、費用を調べておくことが大切です。
葬儀やお墓など死後に必要となる費用
自身の最期に関する準備も、独身者にとっては重要な課題です。
葬儀費用の全国平均は、調査によって異なりますが、約119万円から208万円前後とされており、形式や規模によって大きく変動します。
また、お墓を新たに購入する場合、一般墓の平均購入価格は149.5万円で、永代使用料が平均47.2万円、墓石代が平均97.4万円を占めています。
最近では、永代供養墓や樹木葬など、より費用を抑えられる選択肢も増えています。
誰にも迷惑をかけず、自分の望む形で最期を迎えるためにも、事前の資金準備と意思表示が重要になります。
50代からでも間に合う!独身の老後資金を作るための具体的な4ステップ
「もう50代だから」と老後資金作りを諦める必要はありません。定年までの期間が短くても、効率的に準備を進める方法はあります。重要なのは、現状を正確に把握し、具体的な計画を立てて実行することです。
ここからは、50歳からでも老後の資金不足を解消し、安心してセカンドライフを迎えるための4つの具体的なステップを紹介します。
まずはできることから着実に始め、将来の貯金につなげていきましょう。
ステップ1:ねんきん定期便で将来の受給額を正確に把握する
老後資金計画の土台となるのが、将来受け取れる年金額の把握です。
毎年誕生月に送られてくる「ねんきん定期便」や、日本年金機構のウェブサイト「ねんきんネット」を利用すれば、これまでの加入実績に応じた年金見込額を確認できます。
特に50歳以上の場合は、現在の加入条件が60歳まで続くと仮定した見込額が記載されており、より具体的なシミュレーションが可能です。
この金額を基に、老後の収入の柱を正確に把握しましょう。
ステップ2:家計を見直して毎月の積立額を捻出する
将来の年金額を把握したら、次に老後資金として月々いくら貯金に回せるかを算出します。
そのためには、現在の家計の収支を見直すことが不可欠です。
まずは、通信費や保険料、サブスクリプションサービスなどの固定費から手をつけるのが効果的です。
不要な支出を削減することで、無理なく毎月の積立額を捻出し、計画的な資産形成の元手を作り出します。
ステップ3:iDeCoや新NISAで効率的に資産を育てる
積立額を捻出できたら、それを効率的に増やすための制度を活用します。
特にiDeCo(個人型確定拠出年金)と新NISAは、税制上の優遇措置が大きく、老後資金作りに適した制度です。
iDeCoは掛金が全額所得控除の対象となり、運用益も非課税です。
新NISAは年間最大360万円までの投資で得た利益が非課税になります。
これらの制度を活用し、インフレにも負けない資産形成を目指しましょう。
ステップ4:年金の繰下げ受給で受取額を最大84%増やすことを検討する
公的年金は原則65歳から受給開始ですが、希望すれば受給開始を66歳から75歳までの間に繰り下げることができます。
これを「繰下げ受給」といい、1ヶ月繰り下げるごとに受給額が0.7%増額され、75歳まで繰り下げると最大で84%も年金額を増やせます。
当面の生活資金に余裕があれば、将来の安定した収入を確保するための有効な選択肢です。
自身の健康状態や貯蓄状況と相談しながら検討するとよいでしょう。
貯金を取り崩すだけは危険!資産寿命を延ばすための出口戦略
老後資金を準備できても、その使い方を間違えると予想より早く枯渇してしまう恐れがあります。
特に長寿化が進む現代では、単に貯金を取り崩すだけの生活では対応しきれない可能性があります。
重要なのは、築いた資産をできるだけ長持ちさせる「出口戦略」です。
資産運用を続けながら計画的に資金を引き出すことで、「資産寿命」を延ばし、より長く安心して暮らすことが可能になります。
「守りながら増やす」ことを目的とした新NISAの老後活用術
老後の資産運用は、現役時代のように大きなリターンを狙うのではなく、「守りながら緩やかに増やす」ことが基本です。
新NISAを活用し、比較的リスクの低い債券や、世界中の株式に分散投資するバランス型の投資信託などをコアに据えることで、インフレによる資産の目減りを防ぎつつ、安定的な運用を目指します。
非課税の恩恵を受けながら、資産寿命を延ばすための有効な手段となり得ます。
計画的な取り崩しで資産を長持ちさせる定率・定額ルールの違い
資産を取り崩す際には、ルールを決めておくことが重要です。
主な方法に「定額取り崩し」と「定率取り崩し」があります。
「定額取り崩し」は毎月決まった額を引き出す方法で、生活設計が立てやすい一方、相場下落時に資産が大きく減るリスクがあります。
「定率取り崩し」は資産残高の一定割合を引き出す方法で、資産を長持ちさせやすいですが、受取額が変動します。
それぞれの特徴を理解し、自分の考えに合った方法を選ぶことが大切です。
【老後のご相談事例】ひとり暮らしの老後の経済的な不安を整理
70代女性のAさんは、配偶者に先立たれてから、ひとり暮らしの老後資金に強い不安を感じていました。
マネナビにご相談いただいた結果、まずは専門家と共に生活費の見通しを具体的にシミュレーション。
さらに、万が一病気や介護が必要になった際の備えについて、公的制度の活用法や必要な自己資金額を整理しました。
漠然とした不安を一つひとつ言語化し、具体的な対策を可視化できたことで、「少し気持ちが楽になった」と安心していただけました。
独身の老後資金に関するよくある質問
独身の老後資金については、個別の状況に応じた様々な疑問が寄せられます。
ここでは、特に多くの方が抱える質問とその回答をまとめました。
ライフプランを考える上での参考にしてください。
- Q独身女性の場合、老後資金は男性より多く準備すべきですか?
- A
はい、一般的に男性より多く準備することが望ましいです。
女性は平均寿命が男性より長く、非正規雇用やキャリアの中断などにより年金受給額が少なくなる傾向があります。長生きする分、生活費や医療・介護費も多くかかるため、老後の資金はより手厚く準備しておく必要があります。
- Q老後資金が足りない場合、独身者はどのような公的支援を受けられますか?
- A
万が一、老後資金がない状態に陥っても、セーフティネットとして利用できる公的支援制度があります。
具体的には、健康で文化的な最低限度の生活を保障する「生活保護制度」や、医療費の自己負担を軽減する「高額療養費制度」、家賃補助を受けられる「住居確保給付金」などです。
お住まいの自治体の窓口で相談できます。
- Q賃貸暮らしの独身ですが、老後に家を借りられなくなるリスクへの対策は?
- A
高齢になると、収入や保証人の問題から賃貸物件の入居審査が厳しくなることがあります。
対策として、保証人がいなくても契約できる「保証会社」の利用が一般的です。
また、収入要件が比較的緩やかな「UR賃貸住宅」や、安否確認などのサービスが付いた「サービス付き高齢者向け住宅(サ高住)」も有効な選択肢となります。
独身の老後のお金に関する不安は「マネナビ」でまとめて整理
独身の老後資金に関する悩みは、年金や生活費だけでなく、介護や相続など複数の問題が絡み合っていることがほとんどです。
マネナビでは、こうした複雑な問題を一つずつ整理し、何から考えるべきか、全体像を明確にするお手伝いをしています。
一人で抱え込まず、まずは現状の不安を整理することから始めてみませんか。
まずは現状の不安を整理することからサポート
マネナビでは、いきなり具体的な対策や商品を提案することはありません。
まずはお客様の状況を丁寧にお伺いし、「何が不安なのか」「どこから手をつけるべきか」を一緒に明確にしていきます。
不安を言葉にして整理することで、漠然とした悩みが具体的な課題に変わり、次にとるべき行動が見えやすくなります。
必要な知識を専門用語を使わずに分かりやすく解説
年金や保険、相続といった制度の話は、専門用語が多くて分かりにくいと感じる方が少なくありません。
マネナビでは、難しい言葉をできるだけ使わず、判断に必要なポイントに絞って分かりやすくお伝えすることを重視しています。
初めて老後のお金について考える方でも、全体像をスムーズに理解できるようサポートします。
必要に応じて中立的な立場の専門家をご紹介
ご相談内容によっては、税理士やファイナンシャルプランナー、不動産の専門家など、より専門的な知識や手続きが必要になるケースがあります。
その場合は、お客様の状況に合わせて最適な専門家を中立的な立場でご紹介します。
無理な勧誘や特定の結論を押し付けることは一切なく、お客様が納得できる選択肢を一緒に考えます。
マネナビが選ばれる3つの理由
マネナビがお客様から選ばれるのには理由があります。
それは、お客様一人ひとりの状況とペースを尊重し、安心して将来について考えられる環境を提供することに全力を注いでいるからです。
お金というデリケートな問題だからこそ、私たちは3つのことを大切にしています。
答えを急がず、考えるべきことの順番を整える支援姿勢
老後や相続のお金の悩みは、すぐに結論が出るものばかりではありません。
私たちは、いきなり答えを提示するのではなく、まずお客様の状況と思いを整理し、考えるべきことの優先順位を整えることから始めます。
複雑に絡み合った課題の土台を整理することで、お客様自身が判断しやすい状態をつくることを大切にしています。
利用者のペースを尊重した落ち着いて考えられる環境作り
お金に関する不安は、時に人を焦らせてしまうことがあります。
だからこそ、過度な表現で不安を煽ったり、結論を急がせたりするようなご案内は行いません。
お客様一人ひとりのペースを何よりも尊重し、ご自身で納得しながら考えを進められる、落ち着いた環境を提供することをお約束します。
家族にも話しづらい悩みを一人で抱え込ませないための相談窓口
相続や介護、自身の老後のことは、たとえ家族であっても話しづらいデリケートなテーマです。
情報が多すぎて何から手をつければいいか分からず、一人で抱え込んでしまう方も少なくありません。
マネナビは、そうした方々が気軽に相談できる最初の窓口として、問題整理のきっかけを作り、必要に応じて専門家へつなぐ役割を担っています。
まとめ
独身の老後資金は、住居形態(賃貸か持ち家か)やライフスタイル、性別によって必要な金額が大きく異なります。
まずは公的データから平均的な生活費や年金額を把握し、自身の状況に合わせたシミュレーションで不足額を明確にすることが重要です。
その上で、iDeCoや新NISAを活用した資産形成、繰下げ受給の検討といった具体的なアクションプランを実行しましょう。
さらに、資産を計画的に取り崩す出口戦略を持つことで、安心して豊かな老後を送ることが可能になります。
あわせて読みたい関連記事
-
金融資産3000万円を達成!上位の割合と人生を変える資産運用術
金融資産3000万円を達成!上位の割合と人生を変える資産運用術 金融資産3000…
-
新NISAのデメリットとは?失敗しないための注意点をわかりやすく解説
新NISAのデメリットとは?失敗しないための注意点をわかりやすく解説 2024年…
-
資産寿命を10年延ばす運用と取り崩し術|新NISAを老後にどう活用するか
【2026年最新】資産寿命を10年延ばす運用と取り崩し術|新NISAを老後にどう…
-
50代持ち家ありの貯金額は平均いくら?老後資金の目安を解説
50代持ち家ありの貯金額は平均いくら?老後資金の目安を解説 50代は、定年退職が…
自分の場合はどう考える?
不安を整理したい方へ
記事を読んで「自分のケースではどうだろう?」と感じたら、状況を整理するところから始められます。