
年金は60歳からもらった方が賢い?分岐点と知らないと損するリスク・注意点を解説
長谷川 毅
はせがわ たけし
- AFP(日本FP協会認定)
- 証券外務員二種
- 住宅ローンアドバイザー
【専門分野・得意分野】生命保険・ライフプランニング・相続対策
【自己紹介】保険業界22年。豊富な経験を活かし、最適なライフプランニングから円滑な相続対策まで幅広く対応いたします。
https://www.kamakura-life.co.jp/
年金は60歳からもらった方が賢い?分岐点と知らないと損するリスク・注意点を解説
定年後の収入減や長生きリスクを考え、「年金は60歳から早くもらった方が賢いのでは?」と悩んでいませんか。
この記事では、年金の繰上げ受給の損益分岐点や、60歳からもらうメリット・デメリット、注意点を網羅的に解説します。
ご自身の健康状態や資産状況と照らし合わせ、60歳からの受給が「自分にとっての正解」か「避けるべき失敗」かを確信を持って判断できるようになります。
60歳受給と65歳受給の損益分岐点となる年齢の目安
定年後の収入を確保できるなど、年金を早期受給するメリット
生涯続く減額や、他の年金制度に影響が及ぶといった重大な注意点
個人の収入や健康状態に応じた、繰上げ受給の向き・不向きを判断する基準
「年金は60歳からもらうのが賢い」は本当?SNSの情報を鵜呑みにする前に
「年金は60歳からもらうのが賢い」という説は、本来65歳から受給する老齢年金を前倒しで受け取る「繰上げ受給」制度を指します。
SNSなどでは、退職後の収入がない期間を補えたり、早く受け取ったお金を投資に回せたりするといった、60歳からもらうメリットが注目されることがあります。
しかし、この選択は生涯にわたって年金額が減額されるなど、大きなデメリットも伴います。
表面的な情報だけで判断せず、制度の仕組みやリスクを正しく理解することが不可欠です。
何歳まで生きれば損しない?60歳受給の損益分岐点をシミュレーション
繰上げ受給を検討するうえで最も気になるのは、「何歳まで生きれば65歳から受給した方が得になるのか」という損益分岐点です。60歳からもらうメリットを享受しつつも、将来的な受給総額で損をしたくないと考えるのは自然なことです。
ここでは、2022年の制度改正を踏まえた最新の減額率を基に、具体的な損益分岐点が何歳になるのかをシミュレーションします。
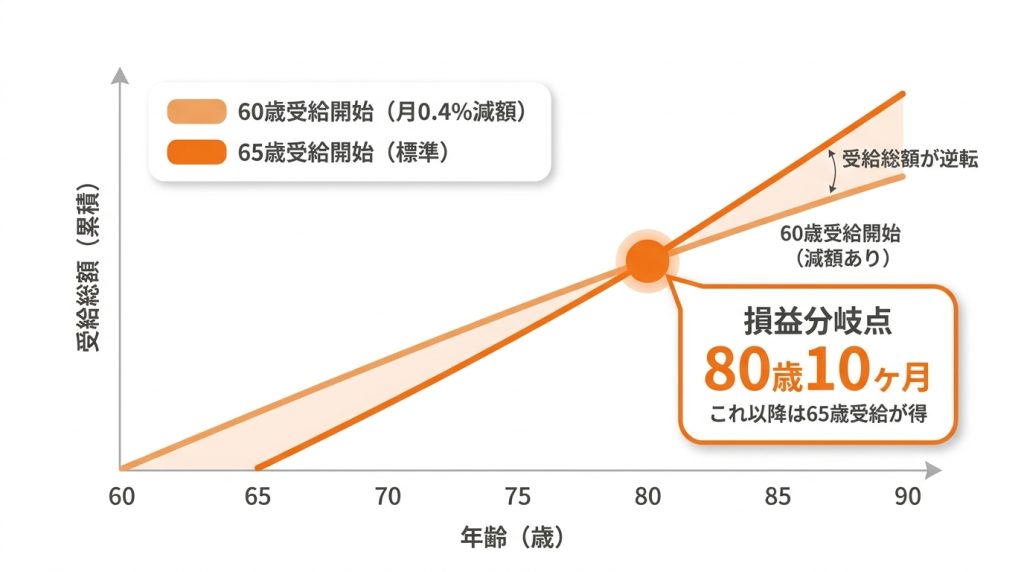
2022年制度改正後の減額率(月0.4%)で計算
年金の繰上げ受給における1ヶ月あたりの減額率は、2022年4月の制度改正により、0.5%から0.4%に緩和されました。
この改正により、60歳0ヶ月から受給を開始した場合の総減額率は、最大30%(0.5%×60ヶ月)から24%(0.4%×60ヶ月)に下がりました。減額負担が軽くなったことで、60歳からもらうメリットは以前より高まったといえます。
計算は常にこの最新の減額率を用いて行う必要があります。
受給総額が逆転するのは「80歳10ヶ月」が目安
最新の減額率0.4%で計算すると、60歳から受給した場合と65歳から受給した場合の年金総額が逆転する損益分岐点は「80歳10ヶ月」です。
これは、60歳から64歳までの5年間で先に受け取った年金額(減額後)を、65歳以降に受け取る年金の差額(減額分)で何年かけて埋めるかを計算した結果です。
つまり、80歳10ヶ月より長生きした場合は、65歳から受給した方が総額は多くなります。
日本の平均寿命・健康寿命から考える損益分岐点の現実味
損益分岐点である「80歳10ヶ月」が現実的かを、日本の平均寿命・健康寿命から考えます。
2022年の簡易生命表によると、日本の平均寿命は男性81.05歳、女性87.09歳です。(中略)ただし、健康上の問題なく日常生活を送れる期間を示す健康寿命(2019年時点の公表値)は男性72.57歳、女性75.45歳であり、これを過ぎると医療費や介護費が増加する傾向があります。
年金収入にかかる税金や社会保険料も考慮し、総合的に判断することが求められます。
厚生労働省 令和4年簡易生命表の概況
年金を60歳からもらう3つのメリット
年金の繰上げ受給は、生涯にわたる減額という大きなデメリットがある一方で、個人の状況によってはそれを上回るメリットが存在します。
特に、60代前半のライフプランにおいて、早期に安定した収入源を確保できる点は大きな魅力です。
ここでは、年金を60歳からもらうことで得られる具体的な3つのメリットを解説します。
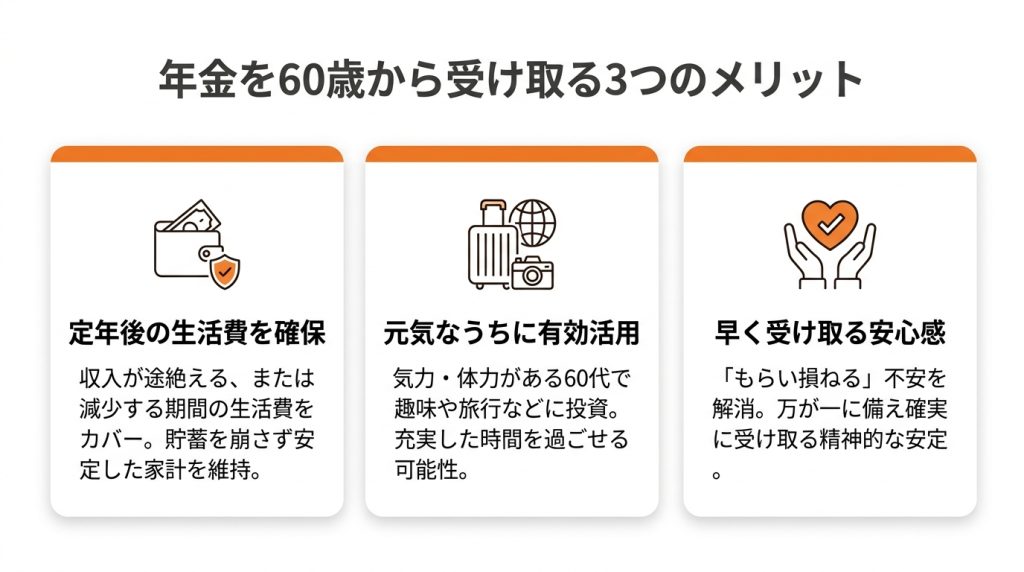
①60歳定年後の収入がない期間を生活費として補える
最大のメリットは、60歳で定年退職した後の収入が途絶える、あるいは減少する期間の生活費を確保できる点です。再雇用や他の仕事で収入を得られても、現役時代より下がるケースがほとんどです。
年金を早期に受け取ることで、貯蓄を大きく切り崩すことなく安定した家計を維持しやすくなります。
年金も課税所得ですが、この時期の税金負担を考慮しても、キャッシュフローを安定させる効果は大きいといえます。
②心身ともに元気なうちにお金を有効活用できる
健康寿命が70代前半であることを踏まえると、心身ともに元気な60代のうちに、やりたいことにお金を使えるというメリットがあります。趣味や旅行、自己投資など、気力や体力が必要な活動は先延ばしにしない方が充実した時間を過ごせる可能性があります。
繰上げ受給によって経済的な基盤を早期に作ることで、セカンドライフの計画を具体的に、そして前向きに進めることが可能です。
ただし、受け取った年金や関連する所得には税金がかかることも念頭に置く必要があります。
③長生きしないリスクに備え「早く元を取る」という安心感が得られる
平均寿命はあくまで統計上の平均値であり、誰もがその年齢まで生きられる保証はありません。
「もらい損ねる」ことへの不安を感じる人にとって、早くから年金を受け取り始めることは精神的な安心につながります。
損益分岐点を気にするよりも、万が一の場合に備えて少しでも多くの年金を確実に受け取っておきたいという考え方も、一つの合理的な選択といえるでしょう。
この選択がいいかどうかは個人の価値観によりますが、特に専業主婦の配偶者がいる場合などは世帯全体への影響も考えるべきです。
受給額だけじゃない!60歳受給で後悔する前に知るべき4つの注意点
年金を60歳から受け取る繰上げ受給は、目先の収入を確保できるというメリットがある反面、一度選択すると取り消せない重大な注意点が存在します。減額率だけに注目していると、後から「こんなはずではなかった」と後悔する可能性があります。
お金の総額だけでなく、他の社会保障制度との関連も含めたリスクを事前に把握しておくことが、自分にとって本当にいい選択かを見極める鍵となります。
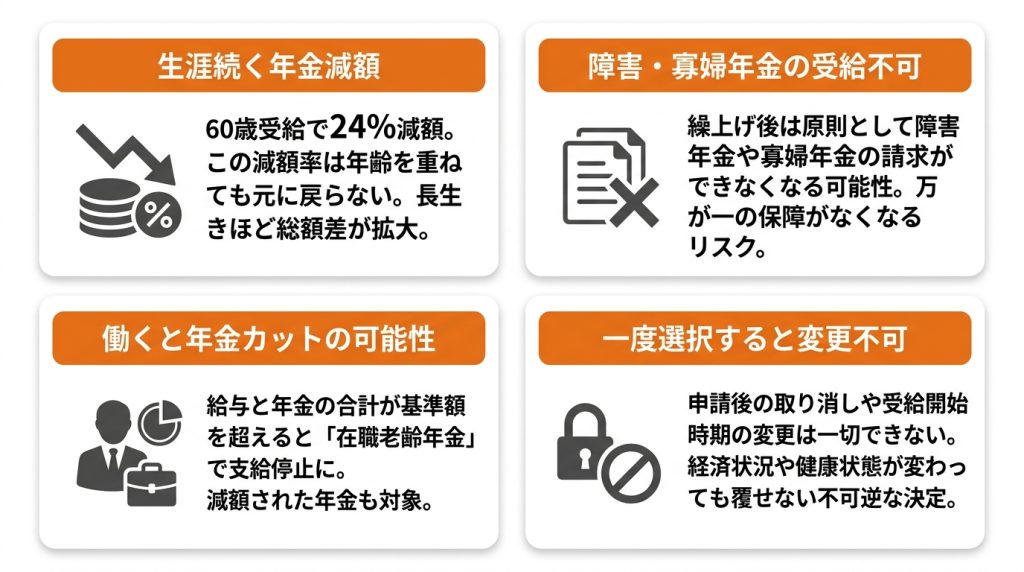
①生涯にわたって減額された年金を受け取り続けることになる
繰上げ受給を選択した場合の最も基本的な注意点は、減額された年金額が一生涯続くことです。
60歳から受給すると年金額は24%減額されますが、この減額率は65歳を過ぎても、70歳、80歳になっても元に戻ることはありません。
長生きすればするほど、65歳から満額で受給している人との総受給額の差は開いていきます。専業主婦の配偶者がいる場合、世帯主の年金減額は家計に永続的な影響を及ぼします。
②障害年金や寡婦年金が受け取れなくなるケースがある
見落とされがちですが非常に重要な注意点として、他の公的年金制度の受給に影響が出ることが挙げられます。
老齢年金の繰上げ受給を請求した後は、原則として障害基礎年金や障害厚生年金を請求することができません。また、65歳になる前に夫が亡くなった場合に妻が受け取れる「寡婦年金」も、妻自身が老齢基礎年金の繰上げ受給をしていると受給資格を失います。 なお、これらの取り扱いには個別の事情による例外的なケースもあるため、該当する可能性がある方は事前に年金事務所や街角の年金相談センターに確認することをおすすめします。
また、65歳になる前に夫が亡くなった場合に妻が受け取れる「寡婦年金」も、妻自身が老齢基礎年金の繰上げ受給をしていると受給資格を失います。
万が一のリスクに備える制度が使えなくなる可能性があることは、大きなデメリットです。
③60代前半で働くと在職老齢年金で支給停止になる可能性
60歳以降も厚生年金に加入して働く場合、「在職老齢年金」の制度に注意が必要です。これは、給与と年金の合計額が一定の基準を超えると、年金の一部または全額が支給停止になる仕組みです。この基準額は年度ごとに賃金の変動に応じて改定されており、2024年度は月額50万円でしたが、2025年度は51万円、2026年度(2026年4月〜)からは65万円へと大幅に引き上げられています。引き上げにより支給停止の対象となる人は以前より少なくなっていますが、基準額は今後も改定される可能性があるため、ご自身が該当するかどうかは日本年金機構の最新情報で確認することをおすすめします。
せっかく繰上げ受給を選択して早くから年金を受け取り始めても、収入によっては年金がカットされてしまう可能性があります。
特に、繰上げで減額された年金でさえも支給停止の対象となるため、働きながらの受給を考えている場合は注意が求められます。
日本年金機構 在職老齢年金制度が改正されました
厚生労働省 在職老齢年金制度の見直しについて
④一度申請すると生涯取り消したり変更したりできない
繰上げ受給の申請は、一度行うと二度と取り消したり、受給開始時期を変更したりすることはできません。
たとえ申請後に経済状況が好転したり、健康状態が改善したりして「やはり65歳からにすればよかった」と思っても、その決定を覆すことは不可能です。
この不可逆性は、繰上げ受給を選択する上で最も重く受け止めるべき注意点であり、申請前には自身のライフプランや将来のリスクについて、あらゆる可能性を慎重に検討する必要があります。
【新説を検証】繰り上げた年金を新NISAなどで投資に回すのは賢い選択か?
近年、SNSや動画サイトを中心に「繰り上げて受け取った年金を新NISAなどで運用すれば、減額分をカバーしてさらに資産を増やせる」という考え方が注目されています。
これは、早期に得た資金を有効活用するという点で魅力的に聞こえますが、本当に誰にとっても「賢い」選択なのでしょうか。
この新説を、投資の持つリスクや必要な知識という観点から客観的に検証します。
「投資で運用すれば減額分をカバーできる」という主張の真偽
この主張の根拠は、60歳から受給した場合の24%の減額分を、投資による運用益で補うというものです。
例えば、年間数パーセントの利回りで安定的に運用できれば、理論上は減額分をカバーし、さらに資産を増やすことも可能です。
しかし、これはあくまで計算上の話であり、投資の世界では毎年安定したリターンを保証するものはありません。
市場の変動によっては、期待したリターンが得られない、あるいは元本を割る可能性も常に存在します。
考慮すべき元本割れのリスクと必要な金融知識
最も考慮すべきは、投資における元本割れのリスクです。
年金は本来、老後の生活を支えるための安定した基盤となるべき資金です。
その大切な資金をリスクに晒すことは、生活設計そのものを不安定にする可能性があります。
また、感情に流されず、長期的な視点で冷静に資産を運用し続けるには、相応の金融知識と経験が不可欠です。
知識がないまま安易に投資を始めると、かえって資産を減らしてしまう結果になりかねません。
【自分ごとで考える】60歳からの年金受給が向いている人の特徴
年金の繰上げ受給が適しているかどうかは、最終的に個人の経済状況や健康状態、そしてライフプランによって決まります。
一般論としての損得勘定だけでなく、「自分自身の状況」に当てはめて考えることが重要です。
ここでは、どのような特徴を持つ人が60歳からの年金受給を検討する価値があるのか、具体的な3つのケースを紹介します。
60歳以降の収入が大幅に減る、または無くなる人
60歳で定年を迎え、その後の安定した収入源の確保が難しい人にとっては、繰上げ受給が有効な選択肢となります。
特に、再雇用の口が見つからない、あるいは給与が大幅に下がることで、貯蓄を取り崩さなければ生活が成り立たない状況が予測される場合です。
年金を早期に受給することで、収入の空白期間を埋め、安心して次のステップに進むための経済的な土台を築くことができます。
健康状態に不安があり、長生きすることに自信がない人
ご自身の健康状態や家系の体質などから、平均寿命まで長生きすることに自信が持てない、あるいは不安を感じている人も、繰上げ受給が向いている可能性があります。
損益分岐点である80歳10ヶ月まで生きられない可能性が高いと考える場合、もらい損ねるリスクを回避し、確実に受け取れる総額を最大化するという観点から、早期受給は合理的な判断といえます。
十分な貯蓄がなく、当面の生活資金を確保したい人
退職金や預貯金といった、年金以外の老後資金が十分にない場合も、繰上げ受給を検討すべき状況です。
将来の年金総額が減ることよりも、まずは目先の生活を安定させることが最優先課題となります。
年金を早期に受給することで、日々の生活費を確保し、精神的な余裕を持つことができます。
これにより、落ち着いて今後の働き方や生活設計を立て直す時間も生まれます。
65歳まで待つべき?60歳受給が向いていない人の特徴
一方で、すべての人が繰上げ受給に適しているわけではありません。
自身の状況を客観的に見つめた結果、65歳まで待って満額の年金を受け取る方が、生涯にわたる経済的安定につながるケースも多くあります。
ここでは、60歳からの受給を選ばず、65歳まで待つことが賢明な判断となる人の特徴を3つ解説します。
60歳以降も厚生年金に加入し、安定した収入が見込める人
60歳以降も会社員として働き続け、厚生年金に加入し、安定した給与収入が見込める人は、繰上げ受給の必要性が低いといえます。
特に給与と年金の合計が一定の基準額(2026年度は月65万円)を超えると在職老齢年金制度により年金が支給停止になる可能性があるため、せっかく繰り上げても受け取れない事態になりかねません。ただし、2026年度の基準額は以前より大きく引き上げられており、支給停止の対象となるケースは以前より限定的になっています。
健康に自信があり、長生きする可能性が高いと考えている人
日頃から健康管理に気を配っており、体力にも自信がある、あるいは親族が長寿であるなど、長生きする可能性が高いと考えている人です。
損益分岐点である80歳10ヶ月を超えて長生きするほど、65歳から満額で受給する方が生涯の受給総額は多くなります。
将来のインフレリスクなどを考慮しても、生涯にわたって目減りしない満額の年金は、長寿社会を生き抜く上で強力な経済基盤となります。
年金以外の老後資金(貯蓄・退職金など)に十分な余裕がある人
年金に頼らなくても、60歳から65歳までの生活費をまかなえるだけの十分な預貯金や退職金、個人年金、不動産収入などがある場合、あえて減額のリスクを負ってまで繰上げ受給を選択する必要はありません。
資金的な余裕があれば、65歳まで待つことで生涯にわたってより多くの年金を受け取ることができ、老後の生活の質をさらに高めることにつながります。
年金の60歳受給に関するよくある質問
年金の繰上げ受給に関しては、多くの人が同じような疑問を持っています。
ここでは、特に頻繁に寄せられる質問とその回答をまとめました。ご自身の判断の参考にしてください。
- Q結局、年金は60歳と65歳、どちらから受け取るのが一番得なのですか?
- A
一概には言えません。
81歳以上長生きするなら65歳受給、それ以前なら60歳受給が総額で得になります。
しかし、収入状況や健康状態によって最適な選択は異なります。金額の損得だけでなく、障害年金が受け取れなくなるなどの制度的リスクも考慮して総合的に判断することが重要です。
- Q繰上げ受給の申請を一度したら、後からキャンセルすることはできますか?
- A
できません。
繰上げ受給の請求は一度行うと、取り消しや変更は一切認められません。
そのため、申請前にはご自身のライフプランを慎重に検討し、後悔のないように決断する必要があります。
- Q妻が専業主婦の場合、年金を60歳からもらうのは賢い選択といえますか?
- A
慎重な判断が必要です。
夫が繰上げ受給を選ぶと、夫に万一のことがあった際の遺族厚生年金の額に影響が出る可能性があります。
また、妻自身の寡婦年金の受給資格を失う場合もあります。世帯全体での生涯にわたる影響を考慮して決めるべきです。
老後の年金やお金の不安は専門家と整理しませんか?「マネナビ」のご紹介
年金の繰上げ受給をすべきか、あるいは老後資金全般に漠然とした不安があるけれど、何から手をつければいいか分からない、という方も多いのではないでしょうか。
「マネナビ」は、そうした老後の年金、相続、介護、保険といった、人生の後半に訪れるお金の悩みを一つひとつ整理し、専門家への相談につなぐサービスです。
複雑な制度や選択肢の中から、ご自身に合った一歩を見つけるお手伝いをします。
老後のお金に関するお悩みは「マネナビの老後サービス」で詳しく紹介しています。
マネナビが老後資金の相談で選ばれる3つの理由
多くの方に老後資金の相談で「マネナビ」が選ばれるのには理由があります。
それは、お客様一人ひとりの状況と気持ちに寄り添い、安心して将来を考えられる環境を提供することを最も大切にしているからです。
ここでは、マネナビが提供する3つの特徴的なサポートについてご紹介します。
いきなり結論を提示せず、現状の不安を「整理」することから始める
マネナビでは、すぐに特定の金融商品を勧めたり、対策を提示したりすることはしません。
まずはお客様が「何に不安を感じているのか」「どこから考えるべきか」を明確にするための対話から始めます。
不安を言葉にして整理することで、漠然としていた問題の輪郭がはっきりし、次に取るべき行動がご自身で見えやすくなります。
年金や相続の複雑な制度を、専門用語を使わずに分かりやすく解説
年金や相続、保険などの制度は、専門用語が多く、仕組みを理解するのが難しいと感じる方が少なくありません。
マネナビでは、難しい言葉をできるだけ使わず、判断に必要なポイントに絞って分かりやすくお伝えすることを重視しています。
初めて考える方でも、ご自身の状況に関わる制度の全体像を掴み、納得して判断できる状態を目指します。
中立的な立場で、ご自身の状況に合った選択肢を一緒に考える
マネナビの役割は、お客様が最適な選択をするためのサポートです。
特定の結論や商品を押し付けることは一切ありません。
お客様の経済状況や家族構成、将来の希望などを丁寧にお伺いした上で、あくまで中立的な立場から考えられる選択肢を提示します。
時には「今は何もしない」という結論になることも含め、お客様にとって最善の道を一緒に考えます。
まとめ
年金を60歳から受け取る「繰上げ受給」は、定年後の収入を補えるといったメリットがある一方で、生涯にわたる年金の減額や、障害年金が受け取れなくなるなどの重大なリスクも伴います。
損益分岐点は約81歳ですが、この数字だけで判断するのは早計です。
ご自身の健康状態、資産状況、今後の働き方といった個別のライフプランを総合的に考慮し、後悔のない選択をすることが求められます。
あわせて読みたい関連記事

自分の場合はどう考える?
不安を整理したい方へ
記事を読んで「自分のケースではどうだろう?」と感じたら、状況を整理するところから始められます。