老後資金は必要ない?貯金なしでも大丈夫?老後リスクと賢い選択肢を解説
吉原 武志
よしはら たけし
- 3級ファイナンシャル・プランニング技能士
【専門分野・得意分野】生命保険・ライフプランニング
【自己紹介】業界歴14年の経験を活かし、お客様お一人おひとりの生活環境や将来のご希望を丁寧に伺い、寄り添った提案をいたします。
https://www.kamakura-life.co.jp/
老後資金は必要ない?貯金なしでも大丈夫?老後リスクと賢い選択肢を解説
「老後2000万円」と聞いて、今の貯金ペースでは到底無理だと焦ったり、逆に本当にそんな大金が必要なのかと疑問に思ったりしていませんか。
実は、全ての人に2000万円が必要なわけではなく、老後資金がほとんど不要な人もいます。
この記事を読めば、自分にとって本当に必要な老後資金の額を把握し、現在の貯蓄方針で良いのか、それとも今のお金の使い方を見直すべきか、納得して判断できるようになります。
老後資金が「必要ない」と言われるケースとその背景
自分自身の本当の必要資金額を算出する方法
貯金ゼロで老後を迎える場合に潜む4つのリスク
貯金だけに頼らず資産寿命を延ばすための具体的な対策
「老後資金は必要ない」は本当?そう言われる3つの背景
「老後資金は必要ない」という意見は、特定の条件を満たす人にとっては本当にあり得ます。
これは、公的年金だけでは不足するといわれる老後の生活費を、年金以外の収入でカバーできる見込みがあるためです。主に、退職金や企業年金、夫婦2人分の厚生年金、そして家賃負担の有無が、老後資金不要論の大きな背景となっています。
これらの背景を理解することで、なぜ老後資金の必要額に個人差が生まれるのかが明確になります。
背景①:退職金や企業年金でまとまった収入が見込める
定年退職時に受け取る退職金や、会社が独自に設けている企業年金制度は、老後の生活を支える大切な要素となります。大企業や公務員の場合、退職一時金や企業年金が2,000万円を超えるケースも見られます。
しかし、これらのまとまった収入があったとしても、それが老後の生活費を年金と合わせて十分にまかなえるかどうかは個人の状況によって異なり、必ずしも老後資金が不要になるわけではありません。人生100年時代においては、退職金だけで老後資金が十分とは限らないため、計画的な貯蓄も引き続き重要です。
背景②:夫婦共働きで厚生年金を2人分受給できる
夫婦共働きで、2人とも厚生年金に加入していた場合、老後に受け取れる年金額は大きく増えます。
国民年金のみの世帯と比較して、夫婦で厚生年金を2人分受給できると、その合計額だけで生活費の大部分をカバーできる可能性があります。
例えば、それぞれが月15万円の年金を受け取れれば、世帯収入は月30万円となり、現役時代と遜色ない生活を送れるケースも。
このため、自助努力で多額の資金を準備する必要性が低くなります。
背景③:持ち家があり、老後の家賃負担がない
老後の支出で大きな割合を占めるのが住居費です。
現役時代に住宅ローンを完済した持ち家があれば、定年後の家賃負担がなくなります。
賃貸住宅に住み続ける場合、生涯にわたって家賃を払い続ける必要がありますが、持ち家であればその負担が固定資産税や修繕費などに限定されます。
この住居費の差は生涯で1,000万円以上になることもあり、家賃負担がないことは老後資金の必要額を大幅に引き下げる要因です。
そもそも「老後2000万円問題」とは?平均値のカラクリを解説
「老後2000万円問題」とは、2019年に金融庁の審議会が公表した報告書が発端となった言葉です。
この報告書では、高齢夫婦無職世帯の平均的な収支をもとに、老後30年間で約2000万円の資金が不足する可能性が示唆されました。
しかし、この数字はあくまで特定のモデルケースにおける「平均値」であり、全ての世帯に当てはまるわけではありません。支出の内訳や前提条件を理解することが、過度な不安を解消する第一歩です。
2000万円の根拠となった家計調査の平均支出
2000万円という数字は、総務省の「家計調査(2017年)」における高齢夫婦無職世帯のデータを基に算出されました。当時のデータでは、平均的な実収入(主に年金)が約20.9万円に対し、実支出が約26.4万円で、毎月約5.5万円の赤字でした。
この赤字が30年間続くと仮定し、「5.5万円×12ヶ月×30年=1980万円」となり、約2000万円の不足額が導き出されたのです。
この支出の平均には、持ち家世帯も賃貸世帯も含まれており、支出の内訳は個々の生活スタイルで大きく異なります。
あなたの世帯で本当に不足する金額を試算する方法
自分に必要な老後資金額を把握するには、まず将来の年金受給見込額を確認することから始めます。
「ねんきん定期便」や「ねんきんネット」で確認した年金収入から、理想とする老後の生活費を差し引くことで、毎月の不足額が分かります。
その月々の不足額に、老後の生活年数を掛ければ、必要な老後資金の概算金額が算出できます。
これが、あなたの世帯にとっての「本当の必要額」の目安です。
老後資金の準備が不要な可能性が高い人の4つの特徴
老後資金の準備について、必ずしも多額の資金が不要と考えられる方には、いくつかの共通する要素が見られます。
例えば、公的年金に加えて十分な退職金やその他の資産が豊富にある、あるいは健康で長く働くことが可能で、活用できる資産を複数持っているといったケースです。
これらの条件に複数当てはまる場合、一般的に必要とされる老後資金の額が、個々人の状況によっては少なくなる可能性もあります。
ご自身の状況がこれらの要素に当てはまるか確認することは、老後への経済的な準備を具体的に評価し、計画を立てる上で役立ちます。
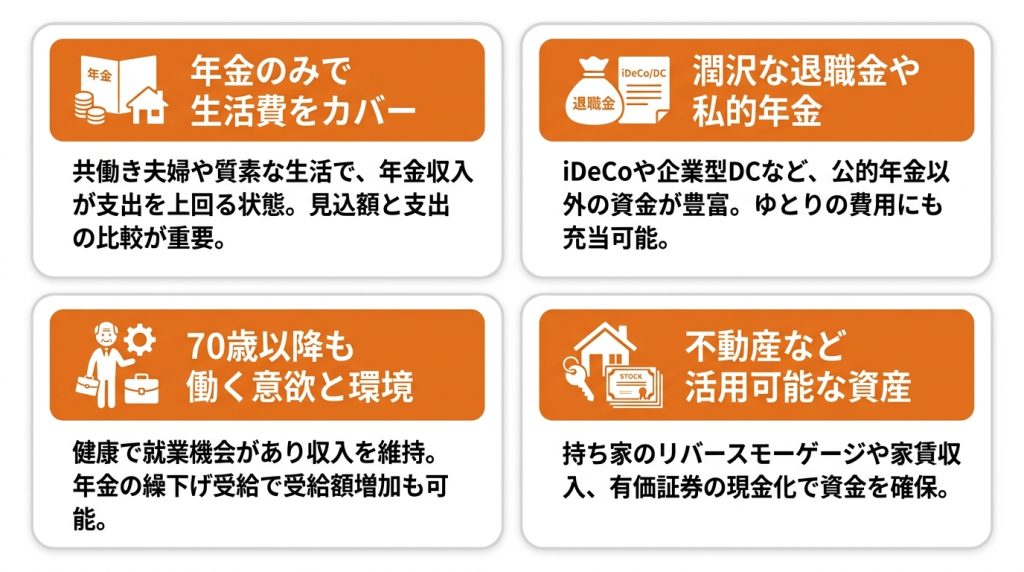
特徴①:年金の受給額だけで生活費をまかなえる
最も理想的なのは、年金の受給額だけで老後の生活費を全てカバーできるケースです。
特に、長年厚生年金に加入していた共働きの夫婦などは、世帯での年金収入が高額になる傾向があります。
また、質素な生活を好み、多くの支出を必要としないライフスタイルの人であれば、平均的な年金額でも十分にゆとりのある生活を送れる可能性があります。
自身の年金見込額と、想定される老後の支出を比較してみることが重要です。
特徴②:退職金や私的年金が十分に見込める
定年退職時に受け取れる退職金や、iDeCo(個人型確定拠出年金)、企業型DC(企業型確定拠出年金)といった私的年金が潤沢にある場合も、老後資金の心配は少なくなります。
これらの資金は、公的年金でカバーしきれない支出や、趣味・旅行などのゆとりのための費用に充当できます。
特に、退職金制度が充実している企業に長年勤めてきた人は、老後の資金計画において大きなアドバンテージを持ちます。
特徴③:70歳以降も健康で働き続ける意欲と環境がある
健康で、かつ働く意欲があり、実際に働ける環境が整っている場合、老後の収入不安は大幅に軽減されます。近年は高年齢者雇用安定法の改正により、70歳までの就業機会確保が企業の努力義務となり、シニア世代が活躍できる場が増加しています。
収入を得続けることで、年金の受給開始を遅らせる「繰下げ受給」を選択しやすくなり、結果として生涯に受け取る年金額を増やすことにも繋がります。
特徴④:活用できる資産(不動産など)を所有している
預貯金以外の資産を持っていることも、老後の安心材料となります。
例えば、持ち家を担保に融資を受ける「リバースモーゲージ」を利用して生活資金を確保したり、所有している不動産を賃貸に出して家賃収入を得たりする方法があります。
また、生命保険の解約返戻金や、有価証券なども必要に応じて現金化できる資産です。
これらの資産をうまく活用することで、貯蓄が少なくても安定した老後生活を送れる可能性があります。
「貯金ゼロ」は危険?備えるべき4つの老後リスク
老後資金が必要ないケースがある一方で、貯金や預金が全くない貯金ゼロの状態は非常に危険です。
計画通りにいかないのが人生であり、老後には予期せぬ出費がつきものです。
インフレによる資産価値の目減りや、突発的な医療・介護費用など、年金収入だけでは対応が難しいリスクが存在します。
こうした不測の事態に備えるためにも、ある程度の備えは不可欠です。
完全に0円で老後を迎えることのリスクを正しく理解しましょう。
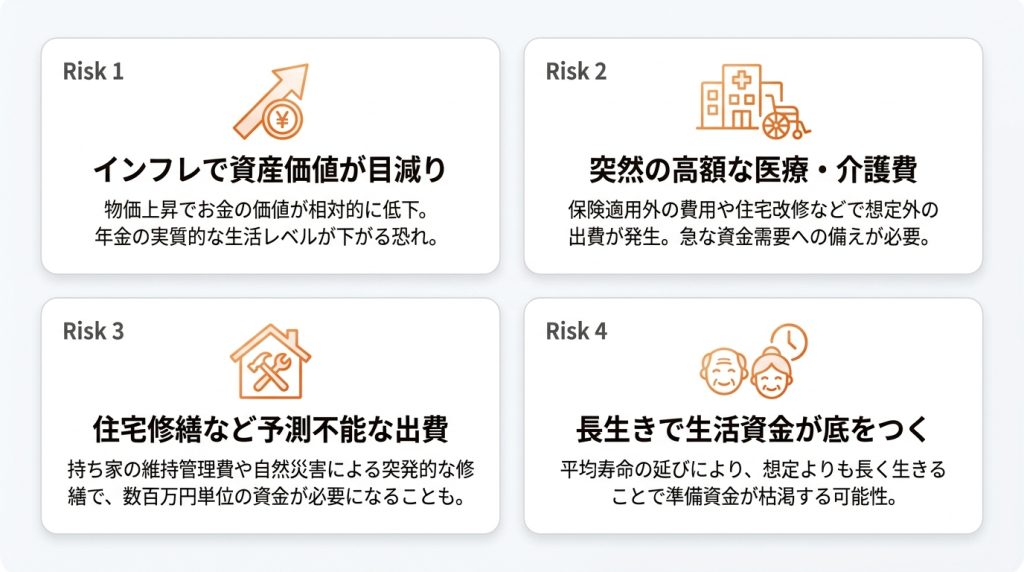
リスク①:インフレの進行で年金の実質的な価値が目減りする
インフレとは、物価が上昇し続けることで、お金の価値が相対的に下がることです。
公的年金には物価の変動に合わせて支給額を調整する「物価スライド制」がありますが、必ずしも物価上昇率に完全に連動するわけではありません。
もしインフレが続けば、年金の額面は変わらなくても、購入できるモノやサービスが減ってしまい、実質的な生活レベルが低下するリスクがあります。
リスク②:突然の病気や介護で高額な費用が発生する
高齢になると、若い頃には考えられなかった病気やケガのリスクが高まります。
公的医療保険には「高額療養費制度」があり、医療費の自己負担額には上限が設けられていますが、差額ベッド代や先進医療の技術料などは対象外です。
また、介護が必要になった場合、住宅のリフォームや介護サービスの利用で想定外の金額が必要になることもあり、こうした急な出費に対応できる備えが求められます。
リスク③:住宅の修繕費など予測不能な特別支出に備えられない
持ち家がある場合、家賃負担はありませんが、維持管理のための費用がかかります。
特に、築年数が経過すると、外壁の塗装、屋根の葺き替え、給湯器の交換など、一度に数十万から数百万円単位の修繕費が発生することがあります。
こうした大規模修繕は予測がある程度可能ですが、台風などの自然災害による突発的な修繕も考えられ、計画的な資金準備がなければ家計を大きく圧迫します。
リスク④:「長生き」によって生活資金が底をつく
医療の進歩により、日本の平均寿命は年々延びています。
これは喜ばしいことである一方、想定よりも長生きすることで、準備していた生活資金が尽きてしまう「長生きリスク」を生みます。
特に、貯金を取り崩しながら生活する場合、予定していた寿命を超えて生活が続くと、資金が枯渇する可能性が高まります。
このリスクに備えるためには、生涯にわたって収入を確保する仕組みが必要です。
貯金に頼らない!今からできる老後資金対策3選
老後の不安を解消する方法は、現金を貯金することだけではありません。
公的制度を賢く利用したり、税制優遇のある制度で効率的に資産を育てたり、日々の支出を管理したりすることで、多額の貯蓄を用意せずとも安定した老後を目指せます。
ここでは、特に効果的な3つの対策を紹介します。
これらの方法を組み合わせることで、より少ない元手で老後に備えることが可能です。
対策①:年金の「繰下げ受給」で受給額を最大84%まで増やす
公的年金は、原則65歳から受給を開始しますが、この開始時期を66歳以降75歳までの間に遅らせる「繰下げ受給」という制度があります。受給を1ヶ月繰り下げるごとに年金額が0.7%増額され、75歳まで繰り下げると最大で84%も増えた年金を生涯にわたって受け取ることが可能です。
70歳まで働くなど、繰下げ期間中の生活費を確保できる見込みがあれば、非常に有効な年金増額手段となります。
対策②:新NISAやiDeCoを活用して少額から資産寿命を延ばす
新NISA(少額投資非課税制度)やiDeCo(個人型確定拠出年金)は、税制上の優遇を受けながら資産形成ができる制度です。新NISAは投資で得た利益が非課税になり、iDeCoは掛金が全額所得控除の対象になるなど、大きな節税メリットがあります。
これらの制度を活用し、毎月少額でも積立投資を続けることで、インフレに負けない資産を育て、資産が長持ちする「資産寿命」を延ばす効果が期待できます。
対策③:固定費を中心に家計を見直し、支出をスリム化する
老後の収入が年金中心になることを見据え、現役時代から家計をスリム化しておくことが重要です。
特に、毎月決まって出ていく通信費、保険料、光熱費、サブスクリプションサービスなどの「固定費」は、一度見直すだけで継続的な節約効果が生まれます。
不要な支出を削減することで、貯蓄に回せるお金を増やせるだけでなく、老後生活に必要となる生活費そのものを引き下げることができます。
貯めすぎも損?「DIE WITH ZERO」に学ぶお金を使い切る生き方
老後のためとはいえ、過度な節約や貯金は、人生で最も体力や気力がある「今」という時間を楽しむ機会を奪いかねません。
ビル・パーキンス氏の著書『DIE WITH ZERO』では、「人生で最も大切なのは思い出作りであり、そのために計画的にお金を使うべきだ」と提唱されています。
死ぬときに最も多くの資産を残すことが最も不幸だという考え方です。
この思想は、お金を貯めることだけが目的化してしまっている現状に一石を投じ、人生を豊かにするためのお金の使い方を考えさせてくれます。
老後資金の必要性に関するよくある質問
老後資金については、「本当に必要なのか」「いくら必要なのか」といった疑問が尽きません。
特に、持ち家がある場合や共働きの場合など、個々の状況によって不安のポイントは異なります。
ここでは、老後資金の必要性に関して多くの人が抱く疑問に、Q&A形式で簡潔にお答えします。
年金や貯金に対する基本的な考え方を整理し、自身の状況と照らし合わせてみましょう。
- Q老後資金が必要ないと考えていますが、最低限何に備えるべきですか?
- A
老後資金が不要と考える人でも、突発的な支出に備える最低限の資金は用意すべきです。
具体的には、病気やケガに備える「医療費」、親や自身の介護に備える「介護費」、そして持ち家の修繕費などです。これらの費用は予測が難しく、年金だけでは対応できない可能性があります。
まずはこれらのリスクに備えることを念頭に置くと良いでしょう。
- Q持ち家があれば、老後資金は本当に必要ないのでしょうか?
- A
持ち家があれば家賃負担がないため、老後資金の必要額は大幅に減りますが、完全に不要になるわけではありません。
固定資産税の支払いや、経年劣化による修繕・リフォーム費用が定期的に発生します。特に大規模修繕には数百万円単位の費用がかかることもあり、これらのための資金準備は必要不可欠です。
- Q夫婦共働きの場合、老後資金はいくらあれば安心できますか?
- A
しかし、ゆとりのある生活を送りたい場合や、前述の医療・介護リスクに備えるためには、800万円〜1500万円程度の貯蓄があると安心感が増します。
まずは夫婦2人で受け取れる年金額を確認し、理想の生活費との差額から具体的な金額を計算してみましょう。
マネナビが選ばれる3つの理由
理由①:不安の正体を明確にする「現状整理」から始める
老後のお金の不安は、漠然としていることが原因であるケースがほとんどです。
専門家に相談することで、まず収入と支出の内訳を客観的に把握し、「何が」「いくら」足りないのかを具体的に計算して明確化できます。
不安の正体が分かれば、打つべき対策も自ずと見えてきます。
現状を整理することが、漠然とした不安を解消する第一歩です。
老後資金の無料相談については「老後資金の無料相談」で詳しく紹介しています。
理由②:専門用語を使わず、判断に必要な情報だけを解説
年金制度や資産運用、保険の話は専門用語が多く、自分で全てを理解するのは困難です。
信頼できる専門家は、難しい言葉を避け、相談者が判断するために必要な情報や制度のポイントを分かりやすく解説してくれます。
情報が整理されることで、自分にとって最適な選択肢は何かを冷静に比較検討できるようになります。
理由③:利用者の状況に合わせて中立的な専門家を案内
お金の相談といっても、その内容は年金、保険、不動産、相続など多岐にわたります。
金融機関などに属さない独立系のファイナンシャルプランナー(FP)など、中立的な立場の専門家は、特定の商品を売ることを目的とせず、相談者の状況や希望を最優先に考えたアドバイスを提供します。
幅広い選択肢の中から、本当に自分に合った解決策を見つける手助けをしてくれます。
まとめ
「老後資金は必要ない」と言われることがありますが、それが当てはまるのは、退職金や企業年金、夫婦共働きによる厚生年金、持ち家など、複数の条件が揃っている一部の人に限られます。
話題となった「老後2000万円問題」も特定のモデルケースにおける平均値であり、実際に必要な金額は、ご自身の年金見込額と理想の生活費を照らし合わせて初めて分かるものです。
一方で、貯金が全くない状態は、インフレによる目減りや、突発的な医療・介護費用、住宅の修繕費、長生きによる資金枯渇といったリスクに対応できず、非常に不安定です。
「老後資金が必要かどうか」を考える前に、まずはご自身の年金額や資産状況を把握し、最低限備えるべきリスクを押さえておくことが大切です。
繰下げ受給や新NISA・iDeCoの活用、固定費の見直しなど、貯金だけに頼らない選択肢も複数あります。
大切なのは、闇雲に貯め込むことでも、根拠なく「不要」と決めつけることでもなく、自分にとっての適正な備えを見極めることです。
判断に迷う場合は、現状を客観的に整理してくれる専門家への相談も有効な選択肢の一つです。
あわせて読みたい関連記事
-
老後に増える病気・介護リスクへの備え|医療費・介護費の予備費はいくら?
老後に増える病気・介護リスクへの備え|医療費・介護費の予備費はいくら? 「老後資…
-
老後資金、夫婦でいくらあれば安心?持ち家・賃貸の目安と準備の方法を解説
老後資金、夫婦でいくらあれば安心?持ち家・賃貸の目安と準備の方法を解説 「老後2…
-
年金の仕組みと受給額を増やす裏ワザ|繰下げ受給は何歳まで生きれば得?
【2026年最新】年金の仕組みと受給額を増やす裏ワザ|繰下げ受給は何歳まで生きれ…
-
新NISAは月いくら積み立てる?平均額と年代別の目安を解説
新NISAは月いくら積み立てる?平均額と年代別の目安を解説 2024年から始まっ…
自分の場合はどう考える?
不安を整理したい方へ
記事を読んで「自分のケースではどうだろう?」と感じたら、状況を整理するところから始められます。