相続税対策の方法10選!生前から相続発生後まで節税術と注意点を解説
長谷川 毅
はせがわ たけし
- AFP(日本FP協会認定)
- 証券外務員二種
- 住宅ローンアドバイザー
【専門分野・得意分野】生命保険・ライフプランニング・相続対策
【自己紹介】保険業界22年。豊富な経験を活かし、最適なライフプランニングから円滑な相続対策まで幅広く対応いたします。
https://www.kamakura-life.co.jp/
相続税対策の方法10選!生前から相続発生後まで節税術と注意点を解説
「自分のような一般家庭でも相続税がかかるのでは」「対策といっても何から始めればいいかわからない」といった不安を抱えていませんか。
相続税対策とは、将来の相続に備えて、納税額を抑えるために行う事前の準備のことです。
この記事では、生前から始められる方法や相続発生後でも間に合う方法など、様々な節税の種類・対策を解説します。
自分の資産規模や家族構成に適した対策の選択肢を理解し、次に取るべき具体的なアクションを自信を持って判断できるようになります。
相続税がかかるかのボーダーラインとなる基礎控除の計算方法
生前から相続発生後まで活用できる多様な節税対策の全体像
良かれと思った対策が逆効果になるNGな節税例と注意点
二次相続まで見据えてトータルの納税額を最小にするための考え方
【はじめに】相続税対策は本当に必要?課税対象になるかのボーダーライン
相続税対策とは、相続が発生した際に課される相続税の負担を軽減するため、事前に計画的に財産を管理・移転する手続きを指します。
すべての家庭で対策が必須なわけではなく、まずはご自身の遺産総額が、相続税の課税対象となる金額のボーダーラインを超えるかどうかを把握することが第一歩です。
このボーダーラインを超えない限り、相続税の申告も納税も必要ありません。
具体的にいくらから相続税がかかるのか、その計算方法から確認していきましょう。
相続税がかかるのは遺産がいくらから?基礎控除「3,000万円+600万円×法定相続人数」の計算方法
相続税には、課税対象となる遺産総額から差し引ける「基礎控除」という非課税枠が設けられています。
この基礎控除額は「3,000万円+600万円×法定相続人の数」という計算式で算出します。
例えば、法定相続人が配偶者と子ども2人の合計3人いる場合、基礎控除額は3,000万円+(600万円×3人)で4,800万円です。
遺産の総額がこの金額を下回っていれば、相続税はかかりません。
逆に、この金額を超える場合に相続税の申告と納税の義務が発生します。
相続税対策を始めるべきか判断する資産状況の目安
相続税対策を具体的に検討すべきかは、遺産総額が基礎控除額を上回ることが確実な場合です。
明確な基準はありませんが、一般的に預貯金や不動産を含む財産の総額が5,000万円から1億円を超えるあたりから、対策を意識し始める方が多い傾向にあります。
特に、都市部に不動産を所有している場合は、想定よりも財産評価額が高くなることも少なくありません。
資産規模が1億円、2億円、5億円と大きくなるにつれて、対策による節税効果も顕著になるため、早期の準備が重要です。
【生前対策編】元気なうちから始められる相続税の節税対策7選
相続税対策は、被相続人が元気なうちから生前に着手することで、より多くの選択肢から効果的な方法を選べます。
時間をかけて計画的に行う生前贈与などは、最も代表的な節税手法です。
ここでは、生前から始められる代表的な7つの対策について、それぞれの仕組みとポイントを解説します。
ただし、これらの対策は有効ですが、やり方を間違えると税務署に指摘されるリスクもあるため、各方法の注意点をしっかり理解することが不可欠です。
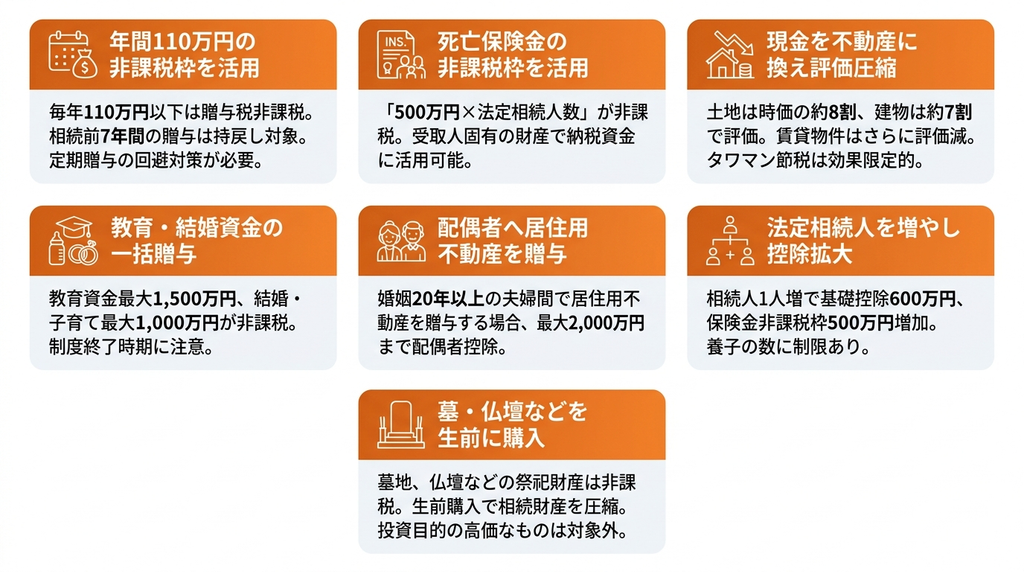
①【暦年贈与】年間110万円の非課税枠を活用する際の注意点【2024年改正対応】
暦年贈与とは、毎年1月1日から12月31日までの1年間に贈与された財産の合計額が110万円以下であれば、贈与税がかからない制度です。
この非課税枠を利用して、毎年少しずつ生前贈与を行うことで、相続財産そのものを減らすことができます。
ただし、2024年の税制改正により、相続開始前の贈与が相続財産に加算される期間が、従来の3年から7年に延長されました。
このため、より長期的かつ計画的な実行が求められます。
また、毎年同じ時期に同じ金額を贈与していると、定期贈与とみなされ一括で課税されるリスクがあるため、贈与契約書を作成するなどの対策が必要です。
②【生命保険】死亡保険金の非課税枠「500万円×法定相続人数」を最大限に活用する
生命保険の死亡保険金には、「500万円×法定相続人の数」という相続税の非課税枠が設けられています。
この非課税枠は、預貯金などの通常の相続財産とは別で計算されるため、現金のまま残すよりも、一部を保険に換えることで課税対象額を圧縮できます。
例えば、法定相続人が3人いる場合、1,500万円までの死亡保険金が非課税となります。
また、保険金は受取人固有の財産となるため、遺産分割協議の対象外となり、納税資金としてスムーズに活用できるメリットもあります。
③【不動産活用】現金を不動産に換えて財産評価額を圧縮する方法
現預金は額面通りの金額で評価されますが、不動産の相続税評価額は、時価よりも低く設定されるのが一般的です。
土地は路線価(時価の約8割)、家などの建物は固定資産税評価額(時価の約7割)を基に計算されるため、現金で持つよりも不動産購入によって財産評価額を圧縮できます。
特に、人に貸しているアパートやマンション(貸家)はさらに評価額が下がるため、節税効果が高まります。
ただし、近年注目されたタワーマンションを活用した節税策は、2024年からのルール変更により評価額の計算方法が見直され、以前ほどの効果は期待しにくくなっています。
④【非課税の特例】教育資金や結婚・子育て資金の一括贈与を活用する
子や孫への生前贈与を目的とした、特定の資金使途に限定された非課税制度も有効な手段です。具体的には、「教育資金の一括贈与」では最大1,500万円まで、「結婚・子育て資金の一括贈与」では最大1,000万円までが、それぞれ非課税で贈与できます。これらの特例は、暦年贈与の年間110万円の非課税枠とは別で利用可能です。
ただし、「教育資金の一括贈与」は2026年3月31日で終了しており、「結婚・子育て資金の一括贈与」も2027年3月31日をもって廃止される方針です。制度を利用する際は、金融機関で専用の口座を開設する必要があるほか、最新の情報を確認することが重要です。
⑤【おしどり贈与】配偶者へ居住用不動産を贈与して特別控除を受ける
「贈与税の配偶者控除」、通称「おしどり贈与」は、婚姻期間が20年以上の夫婦間で利用できる制度です。
居住用の家や土地、またはその不動産を取得するための資金を配偶者に贈与した場合、最大2,000万円まで贈与税がかかりません。
この控除は、暦年贈与の基礎控除110万円とは別枠で利用できるため、合計で最大2,110万円まで非課税で贈与することが可能です。
生前に配偶者へ自宅の所有権を移しておくことで、将来の相続財産を減らす効果が期待できます。
⑥【養子縁組】法定相続人を増やして基礎控除額と非課税枠を増やす
養子縁組によって法定相続人の数を増やすことも、相続税対策の一つです。
法定相続人が1人増えるごとに、基礎控除額が600万円、生命保険金の非課税枠が500万円増加します。
例えば、子の配偶者や孫を養子に迎えることで、これらの非課税枠を拡大できます。
ただし、相続税法上、法定相続人の数に算入できる養子の数には制限があり、実子がいる場合は1人まで、実子がいない場合は2人までと定められています。
また、他の相続人との関係性も考慮し、慎重に検討する必要があります。
⑦【非課税財産】お墓や仏壇などを生前に購入して課税対象資産を減らす
墓地や墓石、仏壇、仏具といった祭祀財産は、相続税が課されない非課税財産です。
そのため、生前に現金でこれらを購入しておくことで、課税対象となる相続財産をその分減らすことができます。
相続が発生した後に、残された家族が遺産の中から購入するよりも、生前に準備しておく方が節税につながります。
ただし、純金製の仏具など、社会通念上ふさわしくない高価なものは投資目的とみなされ、非課税と認められない場合があるため注意が必要です。
【相続発生後でも間に合う】相続開始後にできる相続税対策3選
生前に十分な対策ができなかった場合でも、被相続人が亡くなった後、つまり相続が開始してからでも行える節税方法はあります。
相続税の申告期限である10ヶ月以内であれば、各種特例や控除を適用することで納税額を大きく軽減できる可能性があります。
ここでは、相続発生後に適用できる代表的な3つの対策を紹介します。
しかし、良かれと思って行った対策が、税務調査で否認されてしまうケースも存在するため、正しい知識を持つことが大切です。
①【小規模宅地等の特例】自宅や事業用地の評価額を最大80%減額する
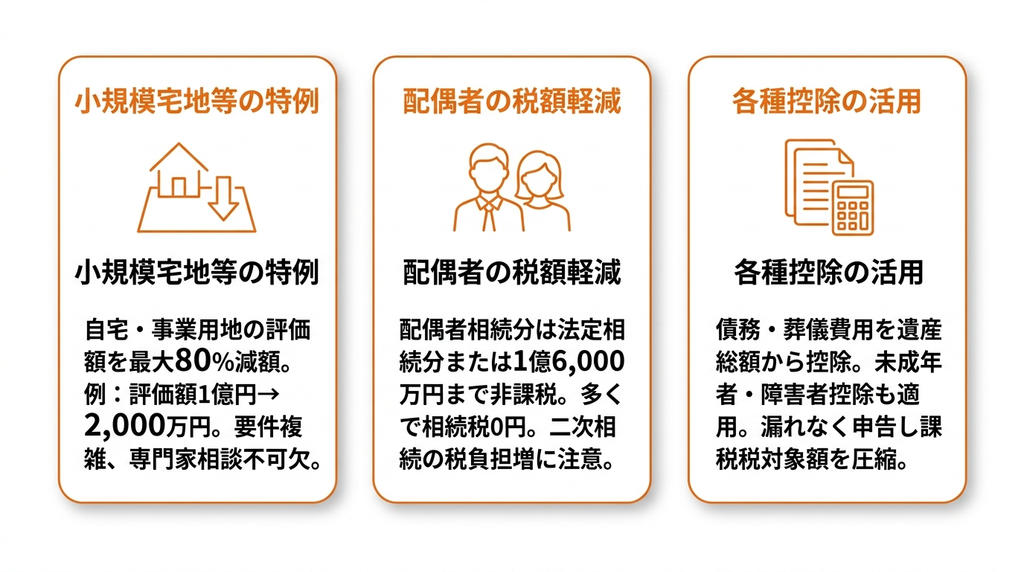
小規模宅地等の特例は、亡くなった方が住んでいた自宅の土地(持ち家)や、事業を営んでいた土地などを相続した場合に、その土地の相続税評価額を最大で80%減額できる制度です。
例えば、評価額1億円の土地が2,000万円として計算されるなど、非常に節税効果が大きいのが特徴です。
ただし、適用を受けるためには、相続する人や土地の用途に関する細かい要件を満たさなくてはなりません。
制度が複雑なため、適用可能かどうかの判断は税理士などの専門家への相談が不可欠です。
②【配偶者の税額軽減】配偶者が相続した財産は最低1億6,000万円まで非課税に
「配偶者の税額軽減」は、通称「配偶者控除」とも呼ばれ、亡くなった方の配偶者が遺産を相続した場合に適用される制度です。
この制度により、配偶者が相続した財産額が「法定相続分」または「1億6,000万円」のいずれか多い金額までは、相続税がかかりません。
多くのケースで、この制度を使えば配偶者の相続税は0円になります。
しかし、目先の納税額だけを考えて安易に利用すると、次の相続(二次相続)で子どもたちの税負担が重くなる可能性があるため、注意が必要です。
③【各種控除の活用】葬式費用や未成年者控除などを漏れなく申告する
相続税を計算する際には、遺産の総額から亡くなった方の借金や未払いの税金といった債務を差し引くことができます。
また、葬儀にかかった費用も同様に控除の対象となります。
これらの費用を漏れなく申告することで、課税対象となる遺産額を減らすことが可能です。
さらに、相続人の中に20歳未満の未成年者や障害者がいる場合には、それぞれ「未成年者控除」や「障害者控除」といった税額控除が適用され、算出された相続税額から直接一定額を差し引けます。
その対策、逆効果かも?税務調査で否認されやすいNGな相続税対策
相続税対策のなかには、良かれと思って行ったものが税務署から「意図的な税金逃れ」と見なされ、否認されてしまうケースがあります。
もし否認されれば、本来納めるべき税金に加えて、ペナルティとして延滞税や過少申告加算税といった追徴課税が発生するリスクを伴います。
特に注意が必要な、否認されやすいNGな対策を3つ紹介します。
さらに、目先の税金だけでなく、将来を見据えた対策も重要です。
名義預金と判断されやすい「子や孫名義の通帳」による贈与
節税を目的として、子どもや孫の名義で預金口座を作り、そこに親や祖父母が定期的に入金する方法は注意が必要です。
その口座の通帳や印鑑を親が管理していたり、名義人である子どもや孫自身がその貯金の存在を知らなかったりする場合、税務署はそれを「名義預金」と判断します。
名義預金は、形式上は子や孫のものであっても、実質的には亡くなった方の財産と見なされ、相続財産に加算されて課税対象となるため、贈与が成立していないと指摘されます。
贈与契約書がない「口約束だけ」の生前贈与のリスク
民法上、贈与は当事者間の合意があれば口約束でも成立します。
しかし、税務調査において、税務署に対して「贈与があった」という事実を客観的に証明できなければ、その贈与はなかったものと判断される可能性があります。
特に、亡くなった後に「生前に贈与を受けていた」と主張しても、証拠がなければ認められません。
こうしたリスクを避けるためにも、贈与を行う際には毎年「贈与契約書」を作成し、日付を確定させ、お金の動きが分かるように銀行振込を利用するなど、証拠を残しておくことが不可欠です。
相続直前に行う「駆け込みでの不動産購入」による節税
相続開始の直前に、節税目的で現金を使って不動産を購入する行為は「駆け込み購入」と見なされ、税務署から否認されるリスクが非常に高いです。
特に、亡くなる前3年以内の不動産購入は、租税回避行為と判断される可能性が高まります。
財産評価額の圧縮を目的とした不動産活用は有効な手段ですが、あくまで長期的な資産計画の一環として行うべきであり、相続直前の不自然な取引は避けるべきです。
十分な時間的余裕を持って計画することが重要となります。
不動産を活用した相続税対策については「不動産で相続税対策|メリット・デメリットと注意点」で詳しく紹介しています。
一次相続だけで決めない!二次相続まで含めたトータル納税額を最小にする考え方
相続税対策を考える上で非常に重要なのが、一次相続だけでなく、その次に起こる二次相続までを見据える視点です。
一次相続とは、例えば父親が亡くなり、母親と子どもが相続するケースを指します。
そして二次相続は、その後母親が亡くなり、子どもが財産を相続するケースです。
一次相続の際に配偶者の税額軽減を最大限活用して納税額をゼロにすると、一見得をしたように見えますが、結果的に二次相続で子どもが支払う税金が大幅に増えてしまうことがあります。
このように複雑な判断が必要な場合、一人で悩まず専門家に相談することも有効な手段です。
なぜ二次相続で税金が高くなるのか?その仕組みを解説
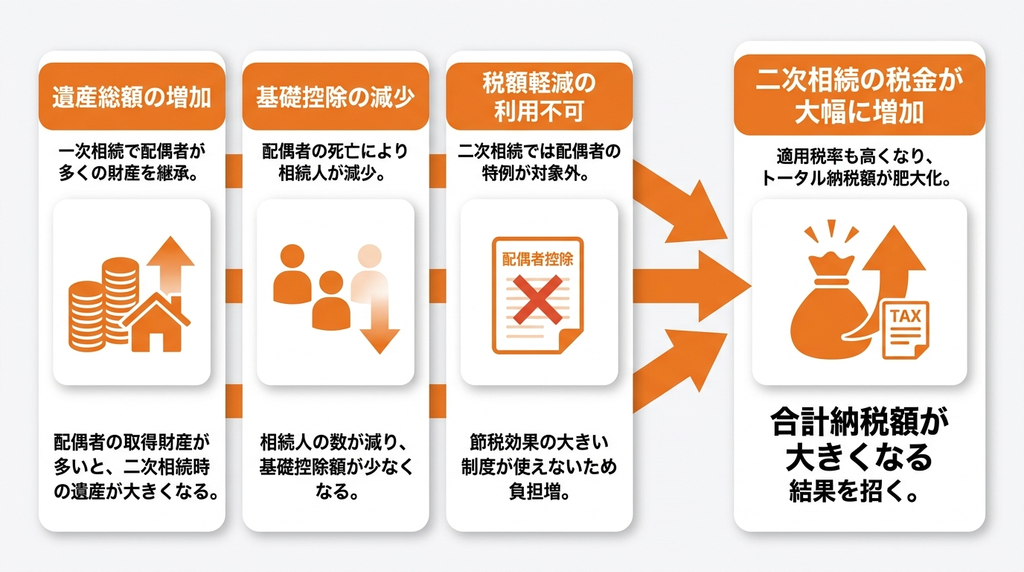
二次相続で税金が高くなる主な理由は3つあります。
第一に、一次相続で配偶者が多くの財産を引き継ぐと、二次相続時の遺産総額が大きくなるためです。
第二に、二次相続では配偶者がすでに亡くなっているため相続人の数が減り、その分、基礎控除の金額が少なくなります。
第三に、二次相続では節税効果の大きい「配偶者の税額軽減」が利用できません。
これらの要因が重なることで、適用される税率も高くなり、結果として一次相続と二次相続の合計納税額が大きくなってしまうのです。
配偶者の税額軽減を使いすぎない最適な遺産分割のポイント
トータルの納税額を抑えるためには、一次相続の際に「配偶者の税額軽減」を安易に上限まで利用しないことがポイントです。
あえて配偶者の相続割合を減らし、一次相続の段階である程度の財産を子どもに相続させて納税を済ませておいた方が、二次相続と合わせた合計納税額が結果的に少なくなるケースが多くあります。
最適な遺産分割の割合は、資産の総額や種類、家族構成によって大きく異なるため、税理士などの専門家に相談し、複数のパターンで納税額をシミュレーションした上で決定することが重要です。
相続税対策に関するよくある質問
相続税対策を検討するにあたり、多くの人が共通の疑問を抱きます。
ここでは、対策を始める時期や専門家への相談のタイミングなど、よく寄せられる質問とその回答をまとめました。
このように、相続税対策には専門的な知識が不可欠です。
そこで、専門家への相談をスムーズに行うためのサービスを紹介します。
- Q相続税対策はいつから始めるのがベストですか?
- A
結論として、相続税対策は「思い立ったとき」が始めるのに最適なタイミングです。
生前贈与のように時間をかけて効果を発揮する対策が多いため、早ければ早いほど選択肢が広がり、より大きな節税効果が期待できます。
また、認知症などで判断能力が低下すると、契約行為ができなくなるため、心身ともに元気なうちに着手することが重要です。
- Q自分で相続税対策をするのが不安です。税理士に相談する適切なタイミングはいつ頃でしょうか?
- A
ご自身の財産が基礎控除額を超え、相続税が発生しそうだと分かった時点が、専門家である税理士に相談する最初の適切なタイミングです。
特に、生前贈与を始めたい、不動産評価が複雑、二次相続まで考慮したいと考えた際には、計画の初期段階で相談することで、より安全で効果的な対策を立案できます。
手遅れになる前に行動することが大切です
- Q生前贈与と相続では、どちらがお得になりますか?
- A
どちらがお得かは、資産総額、家族構成、贈与にかける期間によって異なり、一概には言えません。
長期間にわたり少額ずつ贈与できる場合は生前贈与が有利になることが多いです。しかし、贈与税は相続税より税率が高く設定されているため、一度に多額の贈与を行うと逆に損をする可能性もあります。
最適な方法を選ぶには専門家によるシミュレーションが不可欠です。
複雑な相続税対策は「マネナビ」で専門家と一緒に整理
これまで見てきたように、相続税対策には多様な方法がある一方で、専門的な知識や長期的な視点が不可欠です。
特に二次相続まで考慮したシミュレーションや、税務署に否認されないための細心の注意が必要となり、一人で最適な判断を下すのは非常に困難です。
このような複雑な状況において、「マネナビ」は、まず現状を整理し、専門家と一緒に次に取るべき行動を考えるための相談窓口としてサポートを提供します。
相続手続きや税金について相談できるマネナビについては「相続に関する悩みをサポートするマネナビ」で詳しく紹介しています。
マネナビが、多くの方に選ばれているのには、3つの理由があります。
「マネナビ」が選ばれる3つの理由
マネナビは、相続に関するお金の悩みを抱える多くの方々から支持されています。
その理由は、単に専門家を紹介するだけでなく、利用者の不安な気持ちに寄り添い、考えるべきステップを明確にする独自のサポート体制にあります。
ここでは、マネナビが選ばれる3つの具体的な理由を解説します。
1. 複雑な状況を「整理」することから始め、考えるべき順番を明確にする
マネナビでは、いきなり具体的な対策を提案するのではなく、まず利用者の状況や不安な点を丁寧にヒアリングし、「何が問題なのか」「どこから手をつけるべきか」を整理することから始めます。
相続の悩みは、税金、不動産、家族関係など複数の要素が絡み合い、複雑化しがちです。
最初に考えるべき順番を明確にすることで、利用者は落ち着いて次のステップに進むことができます。
2. 専門用語を極力使わず、判断に必要なポイントを分かりやすく解説
相続や税金に関する法律・制度の話は、専門用語が多く、一般の方には理解しにくいものです。
マネナビでは、難しい言葉を極力避け、利用者が判断を下すために本当に必要な情報やポイントに絞って、わかりやすく解説することを重視しています。
これにより、相続について初めて考える方でも、全体像を正しく理解し、納得した上で意思決定をすることが可能になります。
3. 中立的な立場で、状況に合った最適な専門家を無料で紹介
個々の状況に応じて、税理士、司法書士、弁護士など、具体的な手続きや判断が必要な場合は、その分野に精通した専門家を無料で紹介します。
マネナビは特定の金融商品やサービスを売り込むことを目的としておらず、あくまで中立的な立場から、利用者の状況にとって最善の選択肢は何かを一緒に考えます。
無理な勧誘は一切なく、初回相談は0円で利用できるため、安心して悩みを打ち明けられます。
まとめ
相続税対策には、生前から計画的に進められる暦年贈与や生命保険の活用から、相続発生後に適用できる小規模宅地等の特例まで、様々な方法が存在します。
重要なのは、まず自身の資産が課税対象になるかどうかを基礎控除額との比較で把握することです。
その上で、一次相続だけでなく二次相続まで見据えた長期的な視点を持ち、自分と家族の状況に最適な対策を組み合わせることが求められます。
判断に迷う場合や、より確実な節税を目指す際には、専門家の知見を借りることが有効な解決策となります。
あわせて読みたい関連記事
-
借金は引き継がなくていい?相続放棄の手続き期限3ヶ月のルールと注意点
【2026年最新】借金は引き継がなくていい?相続放棄の手続き期限と注意点 「亡く…
-
相続手続きの全スケジュール|期限切れで損をしないための必要書類と提出先一覧
【2026年最新】相続手続きの全スケジュール|期限切れで損をしないための必要書類…
-
居住権とは?相続で家に住み続ける権利と配偶者居住権を解説
居住権とは?相続で家に住み続ける権利と配偶者居住権を解説 相続が発生した際、残さ…
-
孫への「教育資金の一括贈与」が終了した今、注目されている「都度贈与」の活用法と相続税の注意点
孫への「教育資金の一括贈与」が終了した今、注目されている「都度贈与」の活用法と相…
自分の場合はどう考える?
不安を整理したい方へ
記事を読んで「自分のケースではどうだろう?」と感じたら、状況を整理するところから始められます。