孫への相続は可能?遺産を渡す4つの方法と相続税の節税対策
松岡 一嘉
まつおか かずよし
- AFP(日本FP協会認定)
- 証券外務員一種
- 相続診断士®
- MBA(経営管理修士)
【専門分野・得意分野】資産運用、相続、事業承継
【自己紹介】生命保険業界22年、お客様のご状況に合わせて最適なご提案をいたします。相続が争族にならないようにご対応いたします。
https://www.kamakura-life.co.jp/
孫への相続は可能?遺産を渡す4つの方法と相続税の節税対策
かわいい孫に自分の財産を直接渡したいと思っても、法律上のルールや税金のことが心配になるものです。
この記事では、孫に遺産を渡すための具体的な手段を理解し、ご自身の家族構成や資産状況において最も税負担が少なく、かつ親族間トラブルを避けられる方法を判断できるようになります。
相続税の仕組みや節税対策も踏まえて、最適な準備を進めましょう。
孫に財産を渡すための4つの具体的な方法と状況別の選び方
相続税が割増になる「2割加算」の仕組み
親族トラブルを回避するために必須の「遺留分」の知識
そもそも孫は遺産を相続できるのか?原則と例外を解説
孫が遺産を相続できるかどうかは、法律で定められた相続のルールに基づきます。
原則として孫は直接の相続人にはなりませんが、特定の条件下では例外的に相続権を持つことがあります。
まずは、誰が遺産を受け取る権利を持つ「法定相続人」なのか、その基本的な考え方を理解することが重要です。
原則として孫は法定相続人にはなれない
民法で定められた遺産を相続する権利を持つ人を「法定相続人」と呼びます。
法定相続人には順位があり、配偶者は常に相続人となり、それに加えて第一順位が子、第二順位が親、第三順位が兄弟姉妹と続きます。
このルールにおいて、孫は法定相続人の中に直接含まれていません。
したがって、祖父母の子供が全員健在である場合、孫が自動的に相続権を持つことはありません。
例外:子が先に亡くなっている場合の「代襲相続」とは
孫が法定相続人となる例外が「代襲相続」です。
これは、相続が開始した時点(祖父母の死亡時点)で、本来相続人となるはずだった子(孫の親)がすでに亡くなっている場合や相続欠格や廃除によって相続権を失っている場合に、その子供である孫が代わりに相続権を引き継ぐ制度です。
この場合、孫は亡くなった親が受け取るはずだった割合の遺産をそのまま相続します。
子が複数いる場合は、その子たちの間で均等に分割されます。
祖父母の意思で孫に財産を渡す4つの具体的な方法
法定相続人ではない孫に、祖父母の意思で財産を渡すためには、法律に基づいた手続きが必要です。
具体的な方法としては、「遺贈」「養子縁組」「生前贈与」「生命保険」の4つが挙げられます。
それぞれにメリット・デメリットがあり、ご自身の状況や目的に合わせて最適な手段を選択することが大切です。
これらの方法を理解し、計画的に準備を進めましょう。
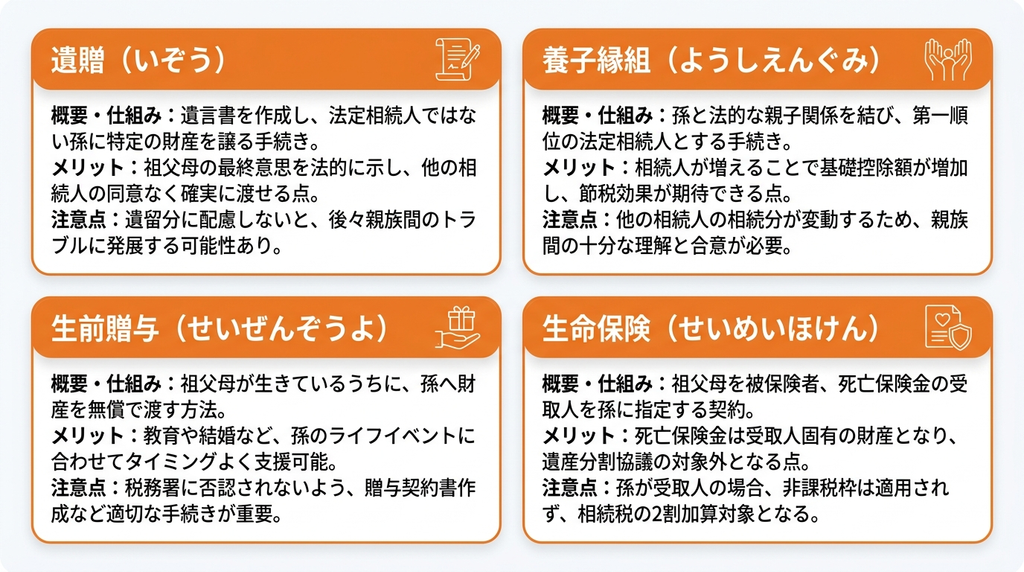
方法1:遺言書を作成して孫に財産を「遺贈」する
遺言書を作成し、特定の人に財産を譲ることを「遺贈」といいます。
遺言書に「孫の〇〇に預貯金△△円を遺贈する」といった内容を明記することで、法定相続人ではない孫に確実に財産を渡せます。
遺言書は、祖父母の最終的な意思を法的に示す強力な手段であり、他の相続人の同意は必要ありません。
ただし、後述する「遺留分」に配慮しないと、後々親族間のトラブルに発展する可能性もあります。
方法2:孫と「養子縁組」をして法定相続人にする
孫と養子縁組をすると、法律上の親子関係が成立します。
これにより、養子となった孫は実子と同じ第一順位の法定相続人となり、遺産を相続する権利を得ます。
相続人が増えることで相続税の基礎控除額(3,000万円+600万円×法定相続人の数)が増えるため、節税効果が期待できます。
ただし、他の相続人の相続分が変動するため、親族間の十分な理解と合意形成が不可欠な方法です。
なお、養子となった孫が実際に相続する財産については、相続税が原則として2割加算されます。基礎控除額が増えることによる節税効果と、2割加算による増税分を比較したうえで、トータルで有利かどうかを判断することが重要です。
【ポイント】
相続税計算上、法定相続人の数に算入できる養子の数
・実子がいる場合:1人まで
・実子がいない場合:2人まで
方法3:「生前贈与」で生きているうちに財産を渡す
生前贈与は、祖父母が生きているうちに孫へ財産を無償で渡す方法です。
年間110万円までの贈与であれば贈与税がかからない「暦年贈与」のほか、教育資金や結婚・子育て資金など、特定の目的のための贈与には大きな非課税枠が設けられています。
孫のライフイベントに合わせてタイミングよく支援できる点がメリットですが、税務署に否認されないよう、贈与契約書を作成するなど適切な手続きを踏むことが重要です。
方法4:「生命保険」の受取人を孫に指定する
祖父母が自分を被保険者として生命保険に加入し、死亡保険金の受取人を孫に指定する方法です。
死亡保険金は、受取人固有の財産とみなされるため、遺産分割協議の対象外となります。
これにより、他の相続人の意向に関わらず、指定した金額を確実に孫へ渡すことが可能です。
「500万円×法定相続人の数」までの非課税枠は、法定相続人が生命保険金を受け取った場合に適用されるものです。孫が法定相続人でない場合(代襲相続人である孫を除く)、この非課税枠は適用されません。
また、生命保険金は「みなし相続財産」として相続税の課税対象となるため、孫が法定相続人でない場合は、後述する相続税の「2割加算」の対象にもなります。生命保険を使えば2割加算を回避できるわけではない点に注意が必要です。
孫への相続で注意すべき「相続税の2割加算」とは?
孫に財産を渡す際には、相続税の負担が増える可能性がある「2割加算」という制度を理解しておく必要があります。
これは、特定の人が遺産を受け取る場合に、本来の相続税額に20%が上乗せされる仕組みです。
節税を考えていたつもりが、かえって納税額が増えてしまうケースもあるため、対象者や適用条件を正しく把握することが大切です。
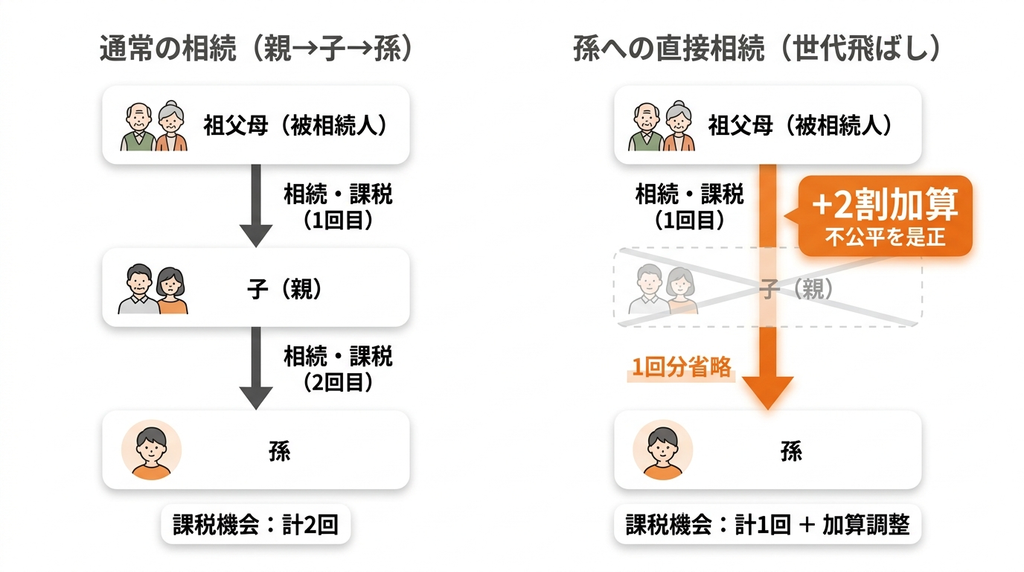
なぜ孫への相続では相続税が2割増しになるのか
相続税は、通常、親から子へ、子から孫へと世代ごとに課税されることを想定しています。
しかし、祖父母から孫へ直接財産が渡ると、本来発生するはずの「子から孫へ」の相続が1回分省略されることになります。
この「世代飛ばし」による税負担の不公平を是正する目的で、相続税の2割加算が設けられています。
対象となるのは、亡くなった人の配偶者と一親等の血族(子や親)以外の人で、遺贈や養子縁組によって財産を取得した孫はこれに該当します。なお、代襲相続人になっている場合は対象外となります。
相続税の2割加算が適用されないケース
孫が財産を取得した場合でも、相続税の2割加算が適用されない例外があります。
最も代表的なケースは、孫が「代襲相続人」として相続する場合です。
これは、本来の相続人であるべき子(孫の親)がすでに亡くなっており、孫がその代わりに相続権を得た状況を指します。
この場合、孫は世代を飛ばしたわけではなく、本来の相続順位に従って財産を引き継ぐため、2割加算のペナルティは課されません。
「争族」を避けるために知っておきたい遺留分の知識
孫に多くの財産を渡したいという想いが、かえって家族間のトラブル、いわゆる「争族」の火種になることがあります。
特に注意すべきなのが「遺留分」という制度です。
遺留分は、法律で定められた相続人が最低限の遺産を取得できる権利であり、この権利を侵害するような財産の渡し方をすると、後々大きな問題に発展しかねません。
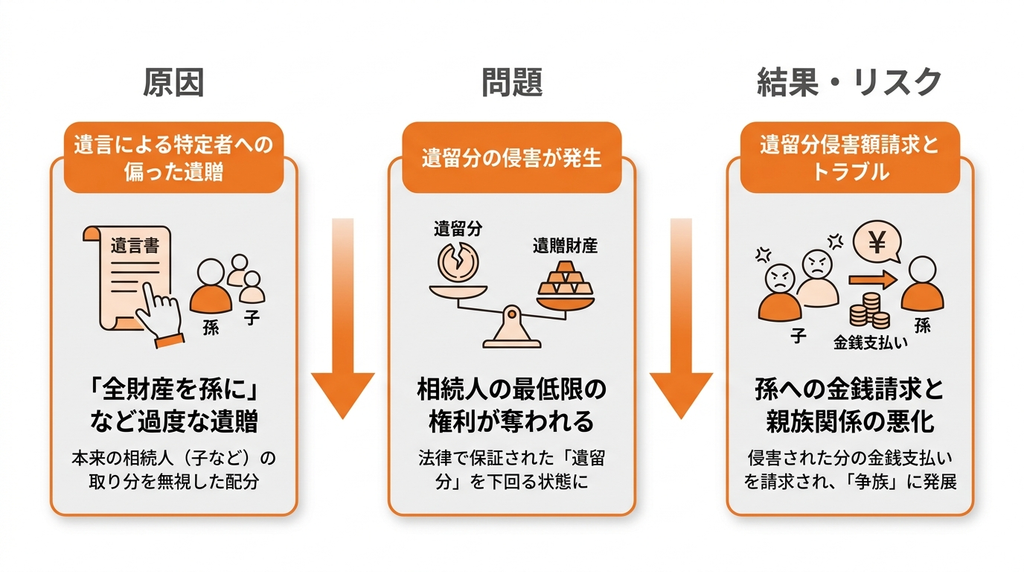
遺留分とは?他の相続人に最低限保証される権利
遺留分とは、亡くなった人の配偶者、子(または代襲相続人)、親に認められている、法律上最低限保証された遺産の取り分を指します。
兄弟姉妹には遺留分の権利はありません。
遺言書によって特定の誰かに全財産を譲る内容が書かれていたとしても、遺留分を持つ相続人は、自身の権利が侵害されている分について、財産を受け取った人に対して金銭での支払いを請求できます。
孫への過度な遺贈が引き起こす遺留分侵害額請求のリスク
例えば、「全財産を孫に遺贈する」という遺言書を作成した場合、本来遺産を受け取れるはずだった子供たちの遺留分を侵害することになります。
遺言自体は有効ですが、相続開始後、子供たちは孫に対して「遺留分侵害額請求」を行うことが可能です。
これにより、孫は請求された金額を金銭で支払う義務を負います。
良かれと思ってした遺贈が、結果的に孫に金銭的な負担をかけ、親族関係を悪化させる原因になり得ます。
トラブル防止のために家族へ事前に説明しておく重要性
遺留分に関するトラブルを未然に防ぐためには、なぜ孫に財産を渡したいのか、その想いや理由を他の相続人である家族に生前のうちから伝えておくことが極めて重要です。
十分な対話を通じて家族の理解を得ておくことで、相続開始後の不満や対立を和らげられます。
また、遺言書を作成する際は、他の相続人の遺留分を侵害しない範囲で財産を配分するなど、専門家のアドバイスを受けながら慎重に進めることが賢明です。
なぜ孫への相続は慎重な計画が必要なのか?陥りがちな失敗パターン
孫への相続は、想いだけで進めると予期せぬトラブルを招くことがあります。
特に、税対策のつもりが裏目に出たり、家族への配慮が不足して関係が悪化したりするケースは少なくありません。
ここでは、良かれと思って行った対策が失敗につながる典型的なパターンをいくつか紹介します。
これらの失敗例から学び、慎重な計画を立てることが重要です。
税金対策のつもりが裏目に…「2割加算」の見落とし
相続税対策として孫を養子に迎えるケースがありますが、相続税の「2割加算」を見落としていることがあります。
養子縁組によって法定相続人が増え、基礎控除額が拡大する節税メリットは確かに存在します。
しかし、養子となった孫が受け取る遺産にかかる相続税は原則として2割増しになります。
このため、全体の相続財産の額や分割内容によっては、節税効果よりも2割加算による増税額の方が大きくなり、結果的に納税額が増えてしまう失敗パターンです。
家族への配慮不足が招く「争族」のリスク
「かわいい孫に少しでも多くの財産を」という想いが強すぎるあまり、他の相続人である子供たちの「遺留分」を侵害してしまうケースです。
遺言書で孫に財産の大部分を遺贈すると、他の相続人は最低限保証された取り分を請求する「遺留分侵害額請求」を起こす可能性があります。
これがきっかけで家族関係に亀裂が入り、法的な争いに発展することも少なくありません。
事前の話し合いや、遺留分を考慮した遺言内容にしなかったことが失敗の原因です。
生前贈与のやり方を間違えて「名義預金」と判断されるケース
孫のためにと、祖父母が孫名義の銀行口座を開設し、コツコツ入金しているケースも注意が必要です。
孫自身がその口座の存在を知らず、通帳や印鑑を祖父母が管理している場合、それは単に名義を借りただけの「名義預金」とみなされ、生前贈与とは認められません。
結果として、その口座の残高は祖父母の相続財産として扱われ、相続税の課税対象となります。
贈与の事実を証明する契約書がない、贈与の都度、孫が自由に使える状態になっていなかった、といった点が問題視されます。
どの方法が最適?状況別に見る孫へ財産を渡す方法の選び方
孫へ財産を渡すには、遺言、養子縁組、生前贈与など複数の方法がありますが、どれが最適かはご自身の状況や目的によって異なります。
「誰に、いつ、いくら渡したいのか」を明確にし、それぞれの方法のメリット・デメリットを比較検討することが、後悔のない選択につながります。
ここでは、状況に応じた方法の選び方の基準を解説します。
【マネナビ流・判断基準】まず「いつ」「誰に」「いくら」渡したいかを整理する
最適な方法を選ぶ第一歩は、ご自身の希望を具体的に整理することです。
まず、「いつ渡したいのか(生前か死後か)」、「誰に(特定の孫か、全員か)」、そして「いくら、またはどの財産を渡したいのか」を明確にしましょう。
例えば、自分が亡くなった後に特定の不動産を渡したいのか、孫の大学進学に合わせて現金を渡したいのかで、取るべき手段は大きく変わってきます。
この3つの軸で希望を整理することで、選択肢を効果的に絞り込めます。
ケース1:確実に財産を渡したいなら「遺言書」が基本
ご自身の死後、特定の財産を特定の孫へ渡したいと考えるなら、遺言書の作成が最も基本的な方法です。
遺言書は法的な効力を持ち、ご自身の最終意思を明確に示すことができます。
他の相続人の同意は不要で、どの財産を誰に渡すかを自由に指定可能です。
ただし、他の相続人の遺留分を侵害しないように配慮する必要があるため、作成にあたっては専門家への相談をおすすめします。
ケース2:相続税の節税を重視するなら「養子縁組」も選択肢
相続財産が多く、相続税の負担を少しでも軽減したい場合には、孫との養子縁組が有効な選択肢となり得ます。
養子縁組により法定相続人が一人増えるため、相続税の基礎控除額が600万円増加します。
また、生命保険金の非課税枠や死亡退職金の非課税枠も増額されるメリットがあります。
ただし、孫が負担する相続税は2割加算されること、そして親族関係に変化が生じることを十分に考慮し、家族全員の理解を得た上で慎重に進めるべきです。
ケース3:特定の目的で早めに渡したいなら「生前贈与の特例」
孫の大学進学、結婚、住宅購入など、特定のライフイベントに合わせて資金を援助したい場合は、生前贈与の特例制度を活用するのが効果的です。
結婚・子育て資金の一括贈与には、それぞれ1,500万円、1,000万円といった大きな非課税枠が設けられています。
これにより、贈与税の負担なく、必要なタイミングでまとまった資金を孫に渡すことが可能になります。
ただし、制度ごとに細かい要件や期限があるため、事前に確認が必要です。
節税効果が高い!孫への生前贈与で活用できる非課税制度
孫へ財産を渡す方法として生前贈与を選択する場合、贈与税の負担を抑えるための様々な非課税制度が用意されています。
これらの特例をうまく活用することで、効率的に財産を移転させることが可能です。
暦年贈与をはじめ、教育資金や結婚・子育て資金など、孫のライフステージに合わせた支援に役立つ制度を理解し、計画的な節税対策を行いましょう。
毎年110万円まで非課税の「暦年贈与」
暦年贈与は、一人あたり年間110万円までの贈与であれば贈与税がかからないという基礎的な制度です。
毎年コツコツと贈与を続けることで、非課税でまとまった額の財産を孫に移転できます。
この制度を活用する際は、贈与の都度、贈与契約書を作成し、孫自身が管理する口座に振り込むなど、贈与の事実を客観的に証明できる形で行うことが重要です。
結婚・子育て資金は1,000万円まで非課税になる特例
18歳以上50歳未満の孫に対して、結婚や子育てに使う資金を贈与する場合、最大1,000万円までが非課税となる特例も存在します。
結婚式の費用や新居の家賃、子供の医療費などが対象です。
この制度も教育資金贈与と同様に、金融機関で専用口座を開設する必要があります。
孫の結婚や出産といったライフイベントを資金面でサポートしたい場合に活用できる制度です。
住宅購入資金を援助する「住宅取得等資金の贈与」の特例
孫が家や土地などを購入または新築・増改築する際に、その資金を援助する場合に利用できる非課税の特例です。
贈与を受ける年の1月1日時点で18歳以上であることなどの要件を満たせば、一定額までの贈与が非課税となります。
非課税限度額は、省エネ等住宅の場合は1,000万円、それ以外の住宅の場合は500万円です(2026年12月31日までの贈与)。 この特例を利用するには、贈与を受ける方のその年の合計所得金額が2,000万円以下(新築等をする住宅の床面積が40㎡以上50㎡未満の場合は1,000万円以下)であることが要件となります。所得要件を超える場合は特例の対象外となるため、事前の確認が必要です。
孫のマイホーム取得を後押ししたい場合に有効な制度といえます。
孫への相続に関するよくある質問
孫への相続を考える際には、代襲相続の条件や相続税の2割加算、遺留分との関係など、専門的な内容が多く疑問が生じやすいものです。
ここでは、特に多くの方が抱く質問について、結論から分かりやすく回答します。
これらのポイントを押さえておくことで、よりスムーズに相続の準備を進めることができるでしょう。
- Q孫が代襲相続人になるのはどのような場合ですか?
- A
孫が代襲相続人になるのは、祖父母が亡くなった時点で、本来相続人となるはずの子(孫の親)がすでに死亡している場合です。
この場合、亡くなった親に代わって孫が相続権を引き継ぎます。あくまで親が先に亡くなっていることが条件であり、親が存命の場合は代襲相続は発生しません。
- Q孫が相続すると、必ず相続税は2割増しになりますか?
- A
必ずしも2割増しになるわけではありません。
遺言による遺贈や養子縁組によって孫が財産を取得した場合は、原則として相続税が2割加算されます。
しかし、孫が代襲相続人として相続した場合は、世代を飛ばしたことにはならないため、この2割加算の対象外となります。
- Q孫に全財産を相続させる遺言は有効ですか?遺留分との関係は?
- A
「全財産を孫に相続させる」という遺言自体は法的に有効です。
ただし、配偶者や子など他の相続人には、最低限の遺産取得を保証する「遺留分」という権利があります。
この遺言内容は遺留分を侵害するため、他の相続人は孫に対して、遺留分に相当する金額の支払いを請求できます。
孫への相続など複雑な悩みの整理は「マネナビ」へご相談ください
孫への相続のように、ご家族への想いと法律や税金のルールが複雑に絡み合う問題は、何から手をつければよいか分からなくなりがちです。
マネナビでは、こうしたお悩みを抱える方が、落ち着いてご自身の状況を整理し、次の一歩を考えられるようサポートしています。
まずはお金の不安を「整理」することからサポート
「何が不安なのか」「どこから考えるべきか」が明確でないまま、いきなり対策を検討しても最適な結論には至りません。
マネナビでは、まずお客様の現状やご希望を丁寧にお伺いし、漠然とした不安を言葉にしながら一緒に整理するプロセスを大切にしています。
ご自身の資産状況や家族構成を踏まえ、考えるべきテーマの優先順位を明確にすることから始めます。
難しい制度も図解でわかりやすくご説明
相続に関する民法や税法のルールは、専門用語が多く、非常に複雑に感じられるものです。
マネナビでは、遺留分や相続税の2割加算といった難しい制度も、図解などを活用しながら、判断に必要なポイントに絞って分かりやすく解説します。
初めて相続について考える方でも、全体像を掴み、ご自身に関係する部分を正しく理解できるようお手伝いします。
必要に応じて税理士などの専門家を無料でご紹介
相続税や贈与税のシミュレーション、遺言書の作成、法的な手続きなど、専門的な判断や実務が必要になった場合には、お客様のご状況に合わせて信頼できる税理士や司法書士などの専門家をご紹介します。お客様に合った選択肢を一緒に考えることを重視しており、無理な勧誘は行いません。
マネナビが選ばれる3つの理由
マネナビが多くの方に選ばれているのには理由があります。
それは、単に答えを提示するのではなく、お客様一人ひとりのペースを尊重し、安心して相談できる環境を何よりも大切にしているからです。相続というデリケートな問題だからこそ、私たちは3つのことをお約束します。
答えを急がず、考える「順番」を一緒に整理します
相続対策はすぐに結論を出せるものばかりではありません。
焦って判断すると、後悔につながることもあります。
私たちは、いきなり特定の対策をお勧めするのではなく、まずお客様の状況や想いを整理し、「何から考えるべきか」という土台を整えることを重視します。
考える順番を整理することで、ご自身にとって本当に必要な選択肢が見えやすくなります。
落ち着いて話せる中立的な相談環境を提供します
相続財産に関する話は、ご家族間であっても話しにくいデリケートなテーマです。
マネナビは、利害関係のない第三者として、お客様が本音で話せる中立的な相談環境を提供します。
過度な表現で不安を煽ったり、結論を急がしたりすることは決してありません。
お客様の気持ちに寄り添いながら、落ち着いて考えられる時間と空間を大切にします。
無理な勧誘は一切なし!ご自身のペースで検討できます
ご相談いただいた結果、「今は何もしない」という結論になることもあります。
私たちの目的は、お客様がご自身の状況を整理し、納得して次のステップに進むお手伝いをすることです。
特定の金融商品を販売したり、契約を前提としたりする相談ではありません。
相続放棄を検討する場合も含め、あらゆる選択肢を公平に提示し、ご自身のペースでじっくりとご検討いただけます。
まとめ
孫に遺産を渡すには、代襲相続という例外的なケースの他に、遺言による遺贈、養子縁組、生前贈与、生命保険の活用という4つの主な方法があります。
それぞれの方法にはメリットとデメリットがあり、特に相続税の2割加算や他の相続人の遺留分への配慮が重要です。
ご自身の希望や家族の状況を整理し、最適な方法を選択するためには、専門的な知識に基づいた慎重な計画が不可欠です。
あわせて読みたい関連記事
-
生命保険(死亡保険金)に相続税はかかる?非課税枠の計算方法とパターン別注意点を解説
生命保険(死亡保険金)に相続税はかかる?非課税枠の計算方法とパターン別注意点を解…
-
相続税はいくらまで無税?基礎控除額の計算方法をわかりやすく解説
相続税はいくらまで無税?基礎控除額の計算方法をわかりやすく解説 遺産相続が発生し…
-
自筆証書遺言とは?書き方・注意点と法務局の保管制度を解説
自筆証書遺言とは?書き方・注意点と法務局の保管制度を解説 自分で遺言書を作成した…
-
単純承認とは?相続放棄・限定承認との違いと注意点をわかりやすく解説
単純承認とは?相続放棄・限定承認との違いと注意点をわかりやすく解説 身近な方が亡…
自分の場合はどう考える?
不安を整理したい方へ
記事を読んで「自分のケースではどうだろう?」と感じたら、状況を整理するところから始められます。