
老後資金、夫婦でいくらあれば安心?持ち家・賃貸の目安と準備の方法を解説
長谷川 毅
はせがわ たけし
- AFP(日本FP協会認定)
- 証券外務員二種
- 住宅ローンアドバイザー
【専門分野・得意分野】生命保険・ライフプランニング・相続対策
【自己紹介】保険業界22年。豊富な経験を活かし、最適なライフプランニングから円滑な相続対策まで幅広く対応いたします。
https://www.kamakura-life.co.jp/
老後資金、夫婦でいくらあれば安心?持ち家・賃貸の目安と準備の方法を解説
「老後2,000万円問題」と聞いて、「自分たち夫婦はいくら用意すればいいのか」と不安になっていませんか?
老後に必要な資金は、持ち家か賃貸か、どんな暮らし方を望むかによって大きく変わります。この記事では、総務省の最新データをもとに平均的な生活費の目安を整理した上で、自分たち夫婦に必要な額を「4ステップ」で簡単に計算する方法や、不足額を埋める具体的な対策を解説します。
この記事を読めれば、自分たち夫婦に本当に必要な金額が明確になり、今から始めるべき最適な行動計画を立てられるようになります。
持ち家や賃貸など世帯状況によって変わる老後生活費の目安
夫婦に本当に必要な資金額を4ステップで算出する方法
「老後2,000万円」という数字が全ての人に当てはまらない理由
資産形成や年金の繰下げなど、老後資金の不足を補うための具体的な対策
【最新データ】夫婦の老後生活費は月平均いくら?支出の内訳を解説
総務省の家計調査報告によると、65歳以上の夫婦のみの無職世帯における消費支出は月平均で約26.4万円です。これはあくまで平均値であり、税金や社会保険料などの非消費支出(約3.3万円)を含めると、実質の支出合計は約29.7万円にのぼります。この金額には住居費も含まれますが、持ち家世帯が多いため低め(住居費:約1.8万円)に算出されている点に注意が必要です。
まずはこの平均額を基準に、自分たちの生活では何にいくらかかりそうか、具体的な内訳を見ていきましょう。
この支出を把握した上で、次章では収入の柱である年金額について確認していきます。
食費や光熱費などの基本的な生活費
老後の基本的な生活費については、夫婦二人世帯の場合、食費が大きな割合を占める傾向にあります。
総務省の家計調査報告によると、高齢者夫婦世帯の消費支出(約26.4万円)のうち食料費が約29.9%(約7.9万円)を占めており、これは日々の暮らしに欠かせない基本的な出費です。
また、水道・光熱費、交通・通信費、教養娯楽費なども生活費の重要な要素となります。特に食費や光熱費は、物価の変動によって影響を受けやすい項目でもあります。
持ち家であっても、こうした生活費は継続的に発生するため、現在の家計簿と見比べながら、老後の支出イメージを具体的にしておくことが大切です。
夫婦2人での食生活の変化や、在宅時間が増えることによる光熱費の増加なども考慮に入れると、より現実的なシミュレーションができます。
持ち家と賃貸で異なる住居関連費
住居関連費は、持ち家か賃貸かによって大きく異なります。
総務省のデータでは、高齢者夫婦世帯の住居費は月平均約1.8万円と非常に低いですが、これは持ち家率が約9割に達するためです。
持ち家の場合は住宅ローンを完済していれば家賃はかかりませんが、固定資産税や火災保険料、定期的な修繕・リフォーム費用が発生します。
一方、賃貸の場合は家賃が毎月かかり続けるため、その分支出は高くなります。
例えば、月7万円の家賃なら年間84万円の支出です。
夫婦2人が暮らす地域の家賃相場を基に、老後の住居費を試算する必要があります。
ゆとりある老後生活にプラスでかかる費用
基本的な生活費に加えて、より充実したセカンドライフを送るためには「ゆとりのための費用」が必要になります。
生命保険文化センターの「2025(令和7)年度 生活保障に関する調査」によると、ゆとりある老後生活のために月15.2万円の上乗せが必要とされており、最低日常生活費の26.4万円にプラスすると月41.6万円となります。
上乗せ資金の使い道として最も多いのが「旅行やレジャー」で、次いで「日常生活費の充実」「趣味や教養」「身内とのつきあい」などが挙げられます。
夫婦2人で国内外への旅行を楽しんだり、新しい趣味を始めたりするためには、基本的な生活費とは別に、こうした上乗せ資金を計画的に準備しておくことが求められます。
公益財団法人 生命保険文化センター 2025(令和7)年度 生活保障に関する調査
まずは収入の柱を確認!夫婦が受け取れる年金額の計算方法
老後の生活設計において、支出の見通しを立てることと同じくらい重要なのが、収入の柱となる公的年金の受給額を正確に把握することです。年金額は、これまでの働き方によって一人ひとり異なります。
特に夫婦の場合、共働きか片働きかによって世帯としての受給額が大きく変わるため、それぞれがいくら受け取れるのかを事前に確認しておく必要があります。
まずは最も手軽な「ねんきん定期便」を活用して、自分たちの収入の基礎となる金額を確かめましょう。この収入額が、老後資金計画のスタートラインとなります。
「ねんきん定期便」で将来の受給額を把握する
将来受け取れる年金額を把握するための最も基本的で確実な方法は、日本年金機構から毎年誕生月に送られてくる「ねんきん定期便」を確認することです。特に50歳以上の場合は、現在の加入条件が60歳まで続いたと仮定した場合の年金見込額が記載されているため、より具体的な金額をイメージできます。
50歳未満の場合は、これまでの加入実績に応じた金額が記載されています。
夫婦2人それぞれの「ねんきん定期便」を確認し、世帯としての合計受給額を計算することで、老後の基本的な収入額を把握できます。
もし紛失した場合は、日本年金機構のウェブサイト「ねんきんネット」でも同様の情報を確認可能です。
共働きか片働きかで変わる厚生年金の受給額
夫婦2人が受け取る年金額は、働き方によって大きく異なります。
自営業者などが加入する国民年金は、保険料を納付した期間に応じて受給額が決まりますが、会社員や公務員が加入する厚生年金の額は、現役時代の収入と加入期間に比例します。
そのため、夫婦共働きでそれぞれが厚生年金に加入していた世帯は、夫のみが厚生年金に加入し妻が専業主婦だった世帯に比べて、世帯全体の年金受給額が多くなる傾向があります。
例えば、同じ収入の夫を持つ場合でも、妻が厚生年金に加入しているかどうかで、世帯の受給額に月数万円の差が生まれることもあります。
【4ステップで簡単】あなたたち夫婦に本当に必要な老後資金額を計算しよう
平均的なデータや年金の仕組みを理解したら、次はいよいよ「自分たち夫婦」にとって本当に必要な老後資金の額を計算します。
漠然とした不安を解消するためには、具体的な数字に落とし込むことが最も効果的です。
ここからは、4つの簡単なステップに沿って、オーダーメイドの必要資金額を算出する方法を解説します。
この計算を通じて、自分たちの理想の老後生活と、そのために準備すべき目標額が明確になります。
夫婦2人で一緒に計算作業を進めることで、将来に向けた共通の認識を持つ良い機会にもなるでしょう。
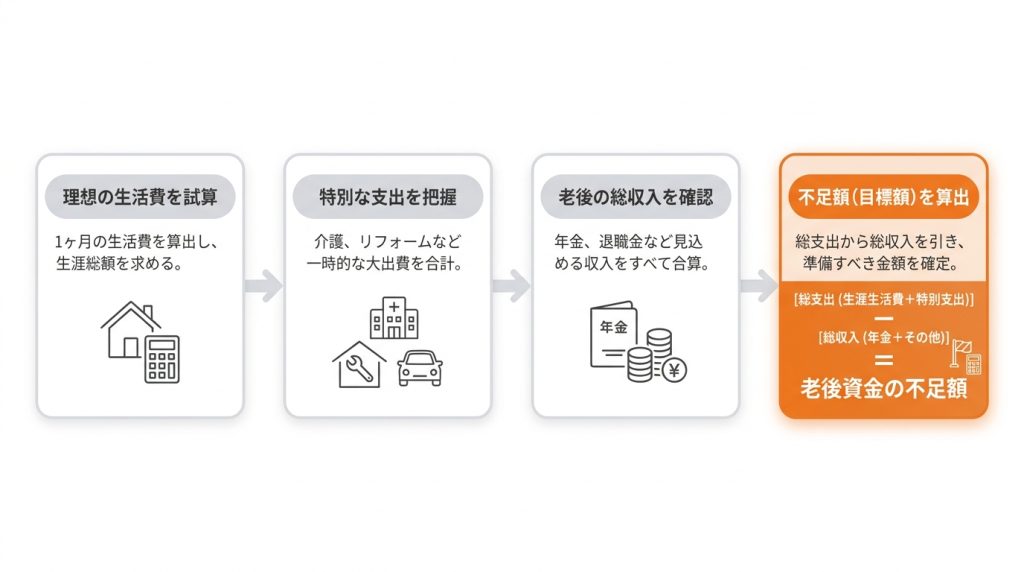
ステップ1:理想の暮らしから1ヶ月の生活費をシミュレーションする
最初に、自分たちがどのような老後生活を送りたいかを具体的にイメージし、1ヶ月あたりの生活費を算出します。
総務省の平均データを参考にしつつ、自分たちの価値観に合わせて項目ごとに金額を調整しましょう。
例えば、「旅行が好きだから教養娯楽費は多めに」「車は手放す予定なので交通費は少なめに」といった具合です。
持ち家の場合は固定資産税や将来の修繕費積立を、賃貸の場合は家賃を忘れずに加えます。
この作業により、平均値ではない、自分たちだけの生活費の目安が見えてきます。
ステップ2:介護費用や家のリフォームなど特別な支出を洗い出す
次に、毎月の生活費とは別に、人生の特定の時期に発生する可能性のある「特別な支出(臨時支出)」をリストアップします。
これには、夫婦2人分の医療費や介護費用、持ち家のリフォーム費用、子どもや孫への資金援助、車の買い替え費用などが含まれます。
例えば、生命保険文化センターの2024年度調査によると、介護にかかる一時的な費用の平均は約47.2万円、月々の費用が平均9.0万円とされています。
これらの特別な支出は一度に大きな金額が必要になることが多いため、あらかじめ総額を想定し、老後資金計画に組み込んでおくことが不可欠です。また、介護期間は平均4年7カ月となることから、直接、介護にかかる費用と間接的な家族の負担なども考慮する必要があります。
すべてを網羅できなくても、想定される大きな出費を書き出すだけでも十分です。
公益財団法人 生命保険文化センター 「生命保険に関する全国実態調査[2人以上世帯]」/2024(令和6)年度
ステップ3:年金や退職金など老後の総収入額を算出する
支出の見通しが立ったら、次は収入の総額を計算します。
「ねんきん定期便」で確認した夫婦2人分の公的年金の見込額に、65歳から平均寿命までの年数を掛けて、生涯の年金総額を算出します。
それに加えて、勤務先から受け取る予定の退職金や企業年金、個人で加入している個人年金保険、iDeCoの積立額など、年金以外の収入もすべて合算します。
これにより、老後に見込める世帯の総収入額が明らかになります。
ステップ4:「総支出」から「総収入」を引いて不足額を明確にする
最後のステップとして、算出した「総支出」から「総収入」を差し引きます。
まず、ステップ1で計算した「1ヶ月の生活費」に12ヶ月と老後の年数(例:30年)を掛けて「生涯の生活費総額」を求めます。
次に、この金額にステップ2で洗い出した「特別な支出」の合計額を加算して「老後の総支出額」を確定させます。
そして、この「総支出額」から、ステップ3で算出した「老後の総収入額」を引いた金額が、現役時代に準備すべき「老後資金の不足額(目標額)」です。
この数字が具体的になることで、今後の対策が立てやすくなります。
なぜ「老後資金2,000万円」だけを信じてはいけないのか?
多くの人が「老後資金は2,000万円必要」という話を一度は耳にしたことがあるかもしれません。
この数字は大きなインパクトがありましたが、これを鵜呑みにして自分たちの計画を立てるのは危険です。
なぜなら、この金額は特定のモデルケースに基づいた試算であり、すべての夫婦に当てはまるわけではないからです。
また、この試算が見過ごしている重要な要素もあります。
2,000万円という数字の根拠を正しく理解し、なぜそれが絶対的な指標ではないのかを知ることが、現実的な資金計画への第一歩です。
ここから、シミュレーションで資金不足が判明した場合の対策を考えていきましょう。
2,000万円の根拠とそれぞれの家庭で金額が違う理由
「老後2,000万円問題」の根拠は、2019年に金融庁の金融審議会が公表した報告書です。
この報告書では、「高齢夫婦無職世帯(夫65歳以上、妻60歳以上の夫婦のみの無職世帯)」をモデルケースとし、平均的な収入(年金など)から支出を差し引くと毎月約5万円の赤字になり、30年間続くと約2,000万円が不足するという試算が示されました。
しかし、これはあくまで平均値を用いた一例です。
実際には、受け取る年金額、退職金の有無、持ち家か賃貸か、どのような生活を送りたいかなど、家庭の状況は千差万別。
したがって、本当に必要な金額はそれぞれの家庭で大きく異なるのです。
陥りがちな罠:インフレや医療費の上昇を見逃している
老後資金を計算する際、現在の価値だけで考えてしまうのは大きな罠です。
将来、物価が上昇するインフレが起これば、同じ金額で買えるモノやサービスの量は減ってしまいます。
例えば、年2%のインフレが続けば、20年後には物の値段は約1.5倍になり、現在の2,000万円の価値は実質的に1,350万円程度に目減りします。
また、医療技術の進歩や高齢化に伴い、将来的に医療費や介護費の自己負担額が増加する可能性も考慮しなければなりません。
これらの将来的な変動リスクを踏まえ、算出した必要額に少し余裕を持たせた金額を目標に設定することが賢明です。
シミュレーションで老後資金が足りないと分かった時の具体的な対策
自分たちの老後資金をシミュレーションした結果、不足額が出てしまったとしても、過度に落ち込む必要はありません。
問題が明確になった今だからこそ、具体的な対策を講じることができます。
対策は一つではなく、複数の選択肢を組み合わせることで、より効果的に不足分を補うことが可能です。
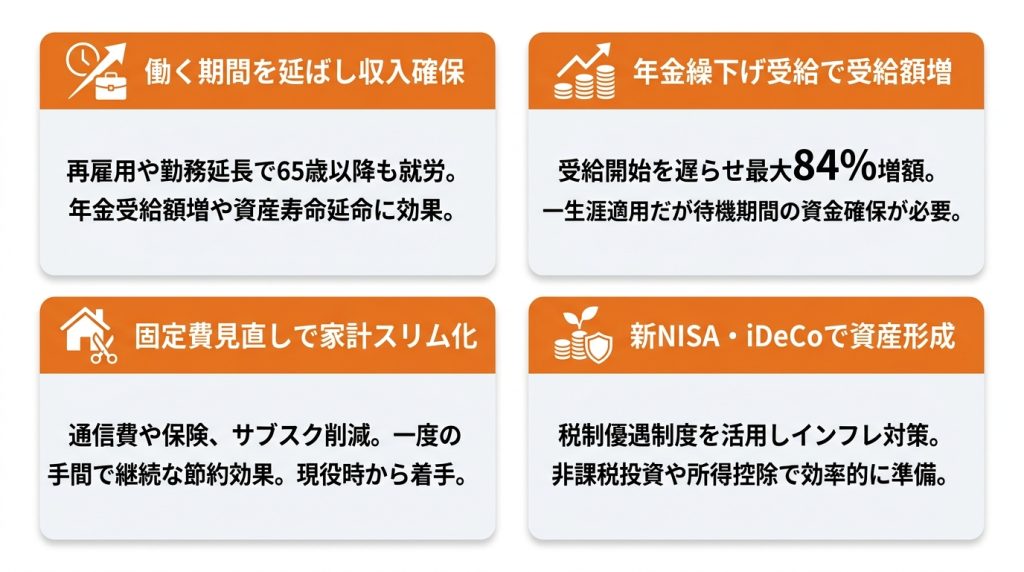
「収入を増やす」「支出を減らす」「資産を増やす」という3つの視点から、今から始められる具体的な方法を4つ紹介します。
夫婦で話し合い、自分たちのライフプランに合った方法を見つけて実践していきましょう。
これらの対策を講じることで、資産そのものを長持ちさせる使い方も重要になります。
対策1:長く働いて収入を得る期間を延ばす
最も直接的で効果的な対策の一つが、働く期間を延ばして収入を得る期間を延ばすことです。
60歳で定年退職するのではなく、再雇用制度や勤務延長制度を活用して65歳、あるいはそれ以降も働き続けることで、収入が途絶える期間を短くできます。
働くことで収入が得られるだけでなく、厚生年金に加入し続けることで将来の年金受給額を増やせるメリットもあります。
また、貯蓄の取り崩し開始時期を遅らせることができるため、資産の寿命を延ばす効果も非常に大きいです。フルタイムでなくても、パートタイムやシルバー人材センターなどを活用する方法もあります。
対策2:年金の「繰下げ受給」で受給額を増やす
公的年金の受給額を増やす有効な手段として「繰下げ受給」があります。
これは、年金の受給開始時期を本来の65歳からではなく、66歳から75歳までの間に遅らせる制度です。
受給を1ヶ月遅らせるごとに年金額が0.7%増額され、70歳まで繰り下げると42%、最大の75歳まで繰り下げると84%も増額されます。
一度増額された受給額は生涯にわたって適用されるため、長生きするほど有利になります。
ただし、受給開始を遅らせる間の生活費を自己資金で賄う必要があるため、健康状態や貯蓄額などを考慮して慎重な判断が必要となります。
対策3:固定費を中心に家計の支出を根本から見直す
収入を増やすと同時に、支出を減らす努力も不可欠です。
特に効果が大きいのが、毎月決まって出ていく「固定費」の見直しです。
具体的には、スマートフォンの料金プランを格安SIMに変更する、生命保険や医療保険の内容を見直して不要な保障を解約する、利用頻度の低いサブスクリプションサービスを停止するなどです。
これらの見直しは一度行うだけで節約効果が継続するため、手間に対する効果が非常に高いと言えます。退職して収入が減る前に、現役時代から家計をスリム化しておくことが、無理のない老後生活につながります。
対策4:新NISAやiDeCoを活用して計画的に資産形成する
低金利時代の現代において、預貯金だけで資産を増やすのは困難です。
インフレで資産価値が目減りするリスクに備えるためにも、資産運用を取り入れることが重要になります。
特に、税制優遇制度である「新NISA」や「iDeCo」の活用は有効な選択肢です。
新NISAは生涯にわたって非課税で投資ができ、いつでも引き出せる柔軟性が魅力です。
iDeCoは掛金が全額所得控除になるなど税制メリットが大きいですが、原則、60歳まで引き出せません。
これらの制度の特性を理解し、自身のライフプランに合わせて活用することで、効率的に老後資金を準備できます。
貯めるだけじゃない!資産寿命を延ばす「賢いお金の使い方」とは
老後資金の準備というと「貯めること」ばかりに意識が向きがちですが、準備した資産をいかに長持ちさせるか、つまり「賢く使うこと」も同等に重要です。この考え方を「資産寿命を延ばす」と言います。
資産寿命とは、貯蓄が尽きるまでの期間のことです。単に貯蓄を切り崩して生活するだけでは、想定より長生きした場合に資金が枯渇するリスクがあります。
そこで重要になるのが、資産の一部は運用を続けながら、計画的に取り崩していく「出口戦略」です。
例えば、定額ではなく定率で取り崩すルールを設けることで、相場が良い時は多く、悪い時は少なく引き出すことになり、資産の枯渇を防ぎやすくなります。
このように、使い方を工夫するだけで、安心して使える期間を延ばすことが可能です。
夫婦の老後資金に関するよくある質問
老後資金について考える際には、多くの共通した疑問や不安が浮かび上がります。
ここでは、特に夫婦から寄せられることの多い質問を3つピックアップし、簡潔にお答えします。
準備を始める年代、持ち家、老後資金など、多くの方が気になるポイントを解説します。
- Q老後資金は夫婦で2,000万円あれば本当に安心できますか?
- A
一概には言えません。
2,000万円は特定のモデルケースでの不足額であり、年金額や生活レベルは家庭ごとに異なるためです。持ち家か賃貸か、趣味や旅行にどれくらい費用をかけたいかによって必要額は大きく変動します。まずは自分たちの収支を計算し、独自の必要額を把握することが大切です。
- Q50代からでも夫婦の老後資金を準備するのは間に合いますか?
- A
十分に間に合います。
退職金やそれまでの貯蓄というまとまった資金が見込めるため、それを元手に新NISAなどで効率的に運用することが可能です。
iDeCoの加入期間は短くなりますが、節税メリットは活用できます。長く働く、支出を見直すといった対策と組み合わせることで、着実に準備を進められます。
- Q持ち家がある場合、老後資金はいくらくらい少なく見積もれますか?
- A
賃貸で払い続ける家賃分は不要になりますが、その分、固定資産税と将来の修繕費を考慮する必要があります。例えば月8万円の家賃なら30年間で2,880万円かかりますが、持ち家ならこれが不要です。
ただし、リフォーム費用として500万~1,000万円程度は別途準備しておくと安心です。
老後のお金の不安は「マネナビ」でまとめて整理しませんか?
老後資金の準備について考えていると、年金や資産運用のことだけでなく、将来の相続、親の介護、保険の見直しなど、様々なお金の悩みが同時に気になってくるのではないでしょうか。
これらの問題は互いに影響し合っており、一つひとつをバラバラに考えると全体像が見えにくくなりがちです。
マネナビは、そうした複雑に絡み合う人生のお金の不安を、専門家と一緒に一つずつ整理し、考えるべきことの全体像を明確にするサービスです。
マネナビが多くのご夫婦に選ばれる3つの理由
多くの方が抱える老後のお金の不安に対して、マネナビは具体的な解決策を提示するだけでなく、不安そのものを整理し、次の一歩を踏み出すためのサポートをしています。
なぜ多くのご夫婦がマネナビを選ぶのか、その3つの理由をご紹介します。
理由1:漠然とした不安を専門家が言語化し、課題を明確にしてくれる
「何が不安なのか、自分でもよく分からない」という状態は、多くの人が経験することです。
マネナビでは、専門家が丁寧なヒアリングを通じて、漠然とした不安の正体を明らかにします。
対話を通じて頭の中が整理され、「自分たちが本当に課題だと感じていたのはこの部分だったのか」と気づくことができます。
問題を具体的に言語化することで、初めて的確な対策を考えるスタートラインに立てます。
理由2:考えるべきことの優先順位を整理し、次の一歩を具体的に示してくれる
老後資金、介護、相続と、考えるべきテーマは多岐にわたりますが、すべてを同時に進めることはできません。
マネナビでは、ご夫婦の状況や価値観を深く理解した上で、「今すぐ取り組むべきこと」「数年後に考えればいいこと」「現時点では何もしなくていいこと」を明確に整理します。
やるべきことの優先順位が分かることで、混乱することなく、着実に次の一歩を踏み出すことが可能になります。
理由3:中立的な立場で、ご家庭に合った選択肢だけを一緒に考えてくれる
マネナビは、特定の金融商品を販売することを主な目的とはしていません。しかし、提携するブロードマインド社を通じて、相談内容に応じた金融商品の選択肢を提示し、契約までサポートする場合があります。そのため、無理な勧誘や特定の結論を押し付けることはせず、お客様の状況や考え方に寄り添いながら、幅広い選択肢の中から最適な解決策を一緒に考えます。あくまで主役は相談者であるお客様ご自身です。
まとめ
夫婦が安心して老後を迎えるために必要な資金額は、メディアで言われる「2,000万円」のような画一的なものではありません。
公的年金の受給見込額という「収入」と、持ち家か賃貸か、どのような生活を送りたいかという「支出」を自分たちで試算し、具体的な不足額を把握することが第一歩です。
シミュレーションの結果、資金が足りないと感じても、長く働く、年金の繰下げ受給、家計の見直し、新NISAやiDeCoの活用など、今からできる対策は数多く存在します。
まずは夫婦で現状を共有し、協力して計画的に準備を進めていくことが何よりも重要です。
あわせて読みたい関連記事
-
65歳以上の遺族年金は平均いくら?自分の年金との合計額を早見表で解説
65歳以上の遺族年金は平均いくら?自分の年金との合計額を早見表で解説 配偶者に先…
-
資産寿命を10年延ばす運用と取り崩し術|新NISAを老後にどう活用するか
【2026年最新】資産寿命を10年延ばす運用と取り崩し術|新NISAを老後にどう…
-
資産運用の相談は誰にすればいい?FP・IFA・証券会社・銀行を比較【失敗しない選び方も解説】
資産運用の相談は誰にすればいい?FP・IFA・証券会社・銀行を比較【失敗しない選…
-
新NISAのデメリットとは?失敗しないための注意点をわかりやすく解説
新NISAのデメリットとは?失敗しないための注意点をわかりやすく解説 2024年…
自分の場合はどう考える?
不安を整理したい方へ
記事を読んで「自分のケースではどうだろう?」と感じたら、状況を整理するところから始められます。