
資産運用の相談は誰にすればいい?FP・IFA・証券会社・銀行を比較【失敗しない選び方も解説】
長谷川 毅
はせがわ たけし
- AFP(日本FP協会認定)
- 証券外務員二種
- 住宅ローンアドバイザー
【専門分野・得意分野】生命保険・ライフプランニング・相続対策
【自己紹介】保険業界22年。豊富な経験を活かし、最適なライフプランニングから円滑な相続対策まで幅広く対応いたします。
https://www.kamakura-life.co.jp/
資産運用の相談は誰にすればいい?FP・IFA・証券会社・銀行を比較【失敗しない選び方も解説】
資産運用を始めたい、または見直したいと考えたとき、専門家への相談は有効な手段です。
しかし、相談するならどの窓口が良いのか、迷う人も少なくありません。
主な相談先には、ファイナンシャルプランナー(FP)、銀行、証券会社、IFA(独立系ファイナンシャルアドバイザー)があり、それぞれ特徴が異なります。
自分に合った相談先を見つけるためには、各窓口の違いを理解し、目的や資産状況に応じたおすすめの選び方を知ることが重要です。
【この記事でわかること】
・ FP・銀行・証券会社・IFAなど、主な相談先ごとの特徴と役割
・ 中立性や専門性から信頼できる相談先を見極めるためのポイント
・ 相談の効果を最大限に引き出すために準備しておくべきこと
資産運用の相談ができる主な4つの窓口
資産運用の相談ができる窓口は多岐にわたりますが、主にFP、銀行、証券会社、IFA、保険会社などが挙げられます。相談するなら、これらの専門家や機関がどのようなサービスを提供し、どのような人に向いているのかを把握することが第一歩です。それぞれの窓口は得意分野や提案できる商品が異なるため、自分の相談したい内容に合わせて最適な場所を選ぶ必要があります。資産運用全般については「資産運用の記事一覧」で詳しく紹介しています。
①FP(ファイナンシャルプランナー)|家計全体からアドバイスが欲しい人向け
FPは、資産運用だけでなく、保険、住宅ローン、税金、相続など、個人の家計に関わるお金全般の相談に乗る専門家です。
ライフプランに基づいた包括的な視点から、長期的な資金計画や資産形成のアドバイスを行います。
特定の金融機関に所属しない独立系のFPであれば、より中立的な立場からの助言が期待できます。
資産運用以前に、まず家計全体の状況を整理し、将来設計から考えたい人に向いています。
FP(ファイナンシャルプランナー)には、FP技能士やCFPなどの資格保有者が対応します。
ファイナンシャルプランナーについては「ファイナンシャルプランナーに関する記事一覧」で詳しく紹介しています。
②銀行|普段利用する窓口で気軽に相談したい人向け
銀行は、多くの人にとって最も身近な金融機関であり、普段利用している店舗の窓口で気軽に資産運用の相談ができる点が大きなメリットです。
預金のついでに投資信託やNISAについて話を聞くことができます。
特に、三菱UFJ銀行をはじめとする大手都市銀行では、資産運用専門の相談窓口を設けている場合も多いです。
ただし、銀行が取り扱う金融商品は、自社や系列会社の投資信託などが中心になる傾向があり、商品ラインナップが限定される可能性がある点には留意が必要です。
③証券会社|具体的な金融商品の提案を受けたい人向け
証券会社は、株式、債券、投資信託、NISAなど、多岐にわたる金融商品を取り扱う専門機関です。
すでに運用したい商品がある程度決まっている場合や、専門家から具体的な商品の提案を受けたい場合に適しています。
SBI証券や楽天証券のようなネット証券は手数料の安さが魅力ですが、対面での手厚いサポートを求めるなら野村證券などの大手対面証券も選択肢になります。
また、ネット証券の一部では対面相談サービスも提供しており、ニーズに応じた使い分けが可能です。
④IFA(独立系ファイナンシャルアドバイザー)|中立的な立場で伴走してほしい人向け
IFAは、特定の銀行や証券会社に所属せず、独立した立場で資産運用のアドバイスから金融商品の仲介までを行う専門家です。
特定の会社の方針に縛られないため、複数の金融機関の商品を比較検討し、顧客にとって最適と考えられるものを提案できる中立性が強みです。
転勤などもなく、同じ担当者が長期にわたってサポートしてくれるため、信頼できるパートナーとして伴走してほしい人に向いています。
相談者の利益を最優先にしたアドバイスが期待できる選択肢です。
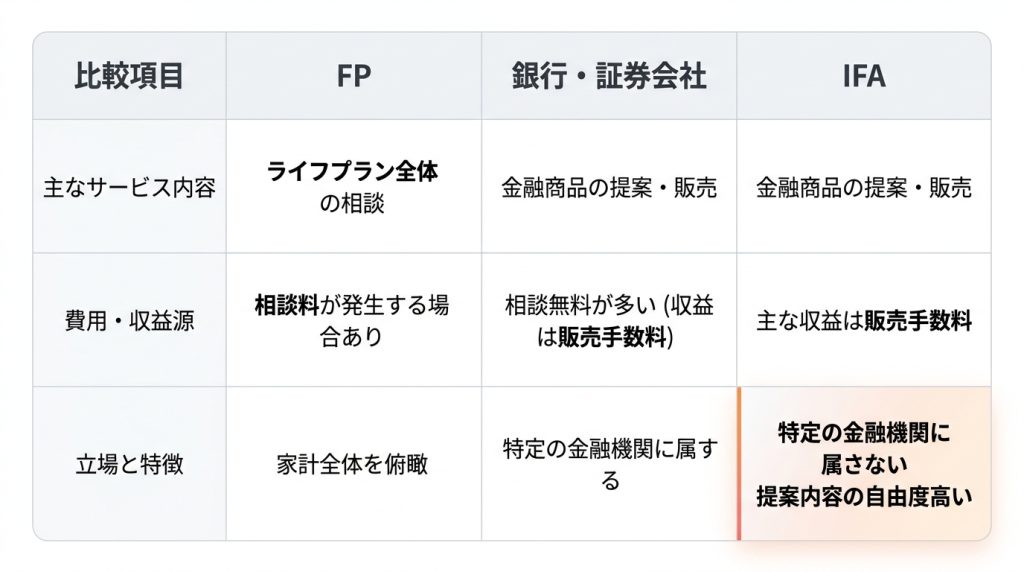
【一覧表】FP・銀行・証券会社・IFAのサービス内容と費用の違い
資産運用の相談先を選ぶ際は、サービス内容と費用の違いを理解することが重要です。
FPはライフプラン全体の相談が中心で、相談料という形で料金が発生することがあります。
銀行や証券会社での相談は無料の場合が多いですが、これは金融商品の販売手数料が収益源となっているためです。
IFAも商品の販売手数料が主な収益ですが、特定の金融機関に属さないため、提案内容の自由度が高い傾向にあります。
それぞれの立場やビジネスモデルの違いが、サービスや費用の体系に反映されています。
資産運用の相談で失敗しないための相談先の選び方5つのポイント
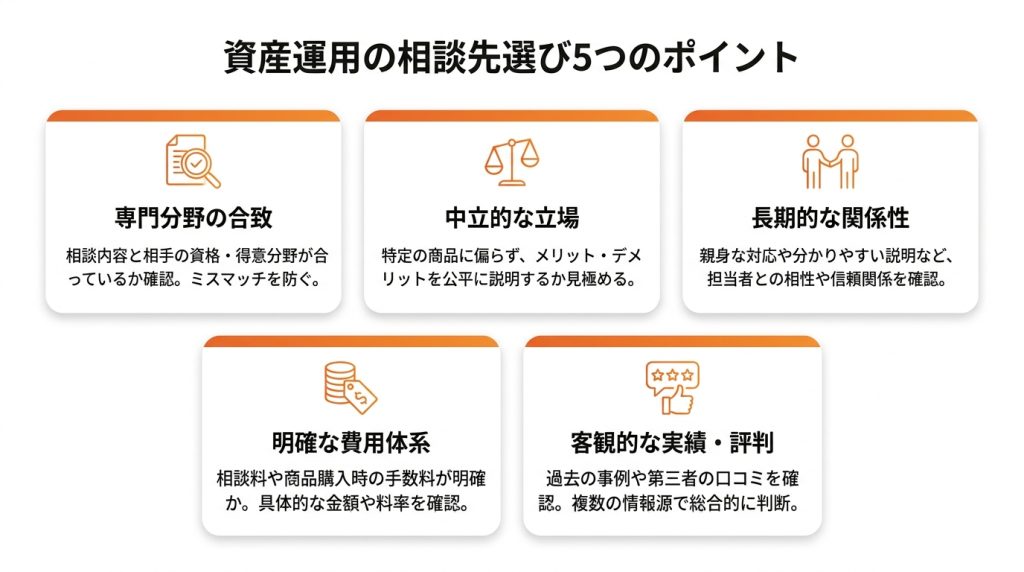
自分に合った相談先を見つけることは、資産運用を成功させるための重要な要素です。
相談するなら、どこのどの相手を選ぶべきか、見極めるためのポイントが5つあります。
これらのポイントを押さえることで、自分の目的や考えに合わない相談先を選んでしまう失敗を防ぎ、信頼できるパートナーを見つけやすくなります。
相談内容の専門性や中立性、担当者との相性などを総合的に判断することが求められます。
【ポイント①】相談内容と専門分野が合っているか確認する
相談先を選ぶ際は、自分の相談したい内容と、相手の専門分野や保有資格が合致しているかを確認することが不可欠です。
例えば、「NISAの始め方」といった一般的な内容であれば多くの窓口で対応可能ですが、「不動産を含めた資産全体の最適化」や「相続税対策」といった専門的な内容は、不動産や税務に強いFPや、税理士資格を持つ専門家が適しています。
相談先のウェブサイトで得意分野や実績を確認し、ミスマッチを防ぐことが重要です。
【ポイント②】特定の商品に偏らない中立的な提案を受けられるか見極める
有益なアドバイスを得るためには、相談先が中立的な立場から提案しているかを見極める必要があります。
特定の金融商品を強く勧められたり、メリットばかりが強調されデメリットの説明が不十分だったりする場合は注意が必要です。
複数の選択肢を提示し、それぞれの長所・短所を公平に説明してくれるかどうかが、中立性を判断する一つの基準になります。
なぜその商品がおすすめなのか、納得できる根拠を尋ねてみるのも良い方法です。
【ポイント③】担当者と長期的な関係を築けそうか判断する
資産運用は長期にわたるため、担当者との相性や信頼関係が非常に重要です。
相談相手が親身に話を聞いてくれるか、専門用語を使わずに分かりやすく説明してくれるかなど、コミュニケーションの取りやすさを確認しましょう。
特に銀行や証券会社の担当者は異動があるため、長期的なサポートを望む場合は、同じ担当者が継続して担当してくれる可能性が高い独立系のFPやIFAといった個人の専門家を選ぶことも有効な選択肢です。
【ポイント④】相談料や手数料の体系が明確になっているか
相談にかかる費用や、金融商品を購入した際に発生する手数料の体系が明確であるかは、信頼できる相談先を見極める上で重要なポイントです。
相談がどこまで無料で、どこから料金が発生するのかを事前に確認しましょう。
また、提案された商品の購入時手数料や信託報酬といったコストについても、具体的な金額や料率を分かりやすく説明してくれるかを確認することが大切です。
費用体系が不明瞭な場合は、避けた方が賢明です。
【ポイント⑤】過去の実績や口コミ・評判は良いかチェックする
相談先の客観的な評価を知るために、過去の実績や第三者からの評判を確認することも有効です。
相談先のウェブサイトでこれまでの相談事例や顧客の声を確認したり、インターネット上の口コミサイトやランキングを参考にしたりするのも一つの方法です。
ただし、ネット上の情報は個人の主観に基づくものも多いため、あくまで参考程度と捉え、複数の情報源を比較検討しながら総合的に判断することが求められます。
「無料相談」と「有料相談」の仕組みとそれぞれの利点
資産運用の相談には「無料相談」と「有料相談」の二種類があり、それぞれ仕組みやメリット・デメリットが異なります。
無料相談は気軽に利用できる反面、有料相談は費用がかかる分、より中立的なアドバイスが期待できる傾向にあります。
どちらが良いかは一概には言えず、自分の相談したい内容や目的によって使い分けることが賢明です。
料金体系の違いを理解し、それぞれの利点を活かして活用することが重要です。
FP相談の注意点については「ファイナンシャルプランナー(FP)相談の注意点【無料相談のメリット・選び方まで解説】」で詳しく紹介しています。
①無料相談の仕組みとメリット・デメリット
無料相談の多くは、金融商品の販売・仲介によって得られる手数料を収益源としています。
相談自体は無料であるため、気軽に専門家の話を聞けるのが最大のメリットです。
資産運用の第一歩として、基本的な知識を得たい場合や、どのような選択肢があるのかを知りたい場合に適しています。
一方で、収益構造上、特定の商品を勧められやすいというデメリットも存在します。
提案された商品を鵜呑みにせず、あくまで情報収集の一環として冷静に判断することが求められます。
老後資金のFP相談については「老後資金の相談はFPにするべき?無料相談の落とし穴と中立的なアドバイザー」で詳しく紹介しています。
②有料相談の仕組みとメリット・デメリット
有料相談は、相談そのものがサービスであり、相談料がアドバイザーの収益となります。
そのため、特定の商品販売に依存せず、顧客の利益を最優先した中立的なアドバイスが期待できるのが大きなメリットです。
具体的なプランニングやセカンドオピニオンを求める場合に適しています。
デメリットは、1時間あたり数千円から数万円程度の料金が発生する点です。
費用はかかりますが、質の高いコンサルティングを受けることで、長期的に見ればコスト以上の価値を得られる可能性もあります。
プロに資産運用を相談する3つのメリット
独学で資産運用を進めることも可能ですが、プロに相談することで多くのメリットが得られます。
専門家は金融知識や市場動向に精通しており、客観的な視点から個々の状況に合わせた最適なアドバイスを提供します。
相談するなら、これらのメリットを最大限に活用することで、運用の効率を高め、将来の資産形成をより確実なものにすることが可能です。
専門家への相談は、初心者から経験者まで、すべての人にとって有益な選択肢と言えるでしょう。
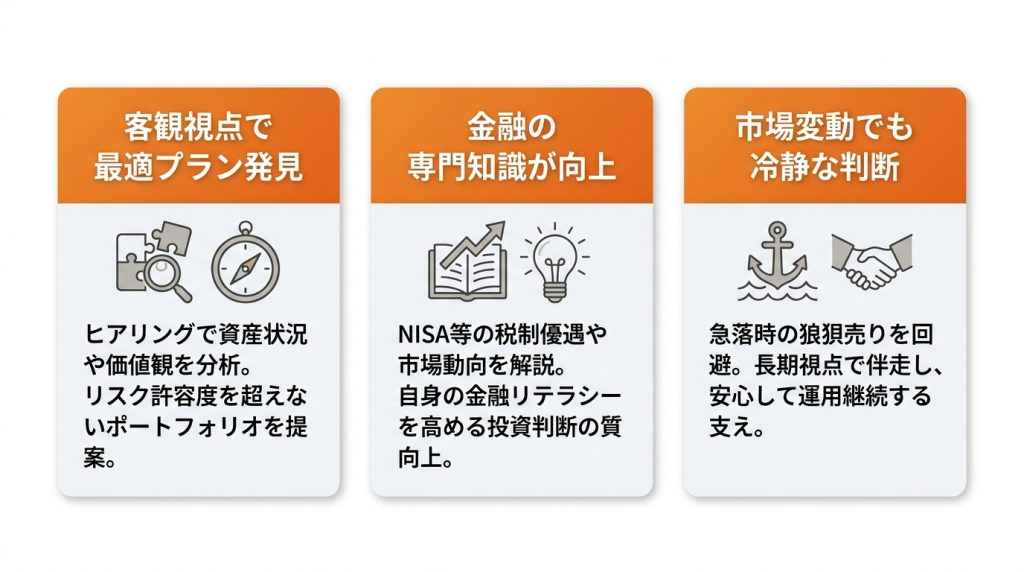
①客観的な視点で自分に合う運用プランが見つかる
自分一人で資産計画を立てると、知識の偏りや希望的観測から、リスク許容度を超えた運用になったり、目標達成が難しいプランになったりすることがあります。
専門家は、ヒアリングを通じて個人の資産状況、ライフプラン、価値観を客観的に分析し、それに基づいた最適なポートフォリオや運用戦略を提案します。
これにより、自分では気づかなかった課題や、より効率的な運用方法を発見できる可能性があります。
②金融に関する専門的な知識を得られる
資産運用には、NISAやiDeCoといった税制優遇制度の活用、国内外の経済動向の理解、多様な金融商品の特性把握など、専門的な知識が求められます。
FPなどの資格を持つ専門家に相談すれば、これらの複雑な情報を分かりやすく解説してもらえるため、自身の金融リテラシー向上にもつながります。
最新の制度改正や市場トレンドを踏まえた的確なアドバイスは、投資判断の質を高める上で非常に有益です。
③市場が変動しても冷静な判断ができるようになる
資産運用の過程では、市場の急落など価格が大きく変動する場面に必ず直面します。
こうした状況では、多くの人が不安から狼狽売りといった感情的な行動を取りがちです。
信頼できる専門家が伴走者として存在することで、短期的な市場の動きに一喜一憂することなく、長期的な視点に基づいた冷静な判断を保ちやすくなります。
定期的な面談を通じて、投資方針を再確認し、安心して運用を継続する支えとなります。
老後や相続まで見据えたお金の悩みを整理するなら「マネナビ」
資産運用は、老後の生活資金や将来の相続といった、人生の後半に関わる大きなテーマと密接に関連しています。
個別の課題だけでなく、これらのお金の悩みを全体的に捉えて整理したい場合、「マネナビ」のような相談窓口が役立ちます。
マネナビでは、資産運用の相談はもちろん、必要に応じて相続に詳しい税理士や不動産の専門家を紹介するなど、利用者を適切な専門家へ案内するナビゲーターとしての役割を果たし、包括的な問題解決をサポートします。
資産運用の相談前に準備しておきたい4つのこと
専門家へ相談するなら、事前にいくつかの点を整理しておくことで、より具体的で有意義なアドバイスを引き出すことができます。
準備が不十分なまま相談に臨むと、一般的な話に終始してしまい、限られた時間を有効に活用できない可能性があります。
相談内容を明確にし、自身の状況を正確に伝えるための準備は、的確な解決策を得るための重要なステップです。
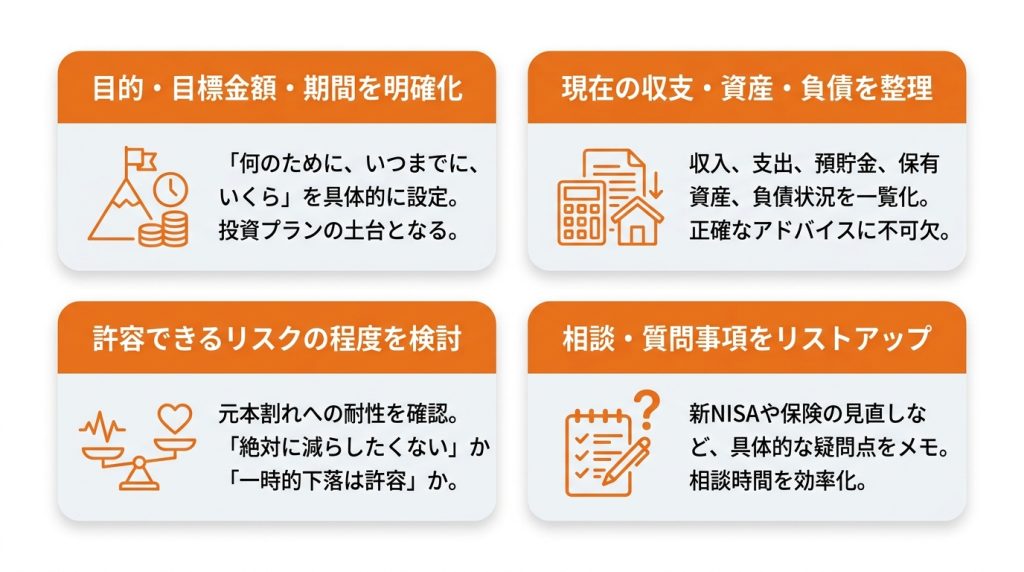
①資産運用の目的・目標金額・期間を明確にする
相談の前に、「何のために、いつまでに、いくら貯めたいのか」という目的・目標金額・期間を具体的に設定しておくことが重要です。
例えば、「20年後に老後資金として2,000万円準備したい」「10年後に子どもの教育資金として500万円作りたい」といった具体的な目標は、投資プランを立てる上での土台となります。
目的が明確であればあるほど、専門家も的確なアドバイスをしやすくなります。
資金計画については「資金計画に関する記事一覧」で詳しく紹介しています。
②現在の収入・支出・資産状況を整理しておく
正確なアドバイスを受けるためには、自身の財務状況を正確に伝える必要があります。
毎月の収入と支出、現在の預貯金額、株式や投資信託などの保有資産、住宅ローンなどの負債状況を一覧にまとめておきましょう。
源泉徴収票や預金通帳、ねんきん定期便など、具体的な金額がわかる書類を手元に用意しておくと、個人の状況に即した、より精度の高いシミュレーションや提案が可能になります。
③どの程度のリスクなら許容できるか考えておく
資産運用には、元本割れのリスクが伴います。
自分がどの程度の価格変動までなら精神的に耐えられるか、いわゆる「リスク許容度」を事前に考えておくことが大切です。
「元本は絶対に減らしたくない」のか、「長期的に見て増えるなら一時的な下落は許容できる」のか、自分の投資に対する考えを整理しておきましょう。
これにより、リスクとリターンのバランスが取れた、自分に合った運用方針を決めやすくなります。
④相談したいことや質問事項をリストアップする
相談当日に聞き忘れることがないよう、事前に相談したい内容や質問したいことをメモなどにリストアップしておくことをお勧めします。
例えば、「新NISAの始め方について知りたい」「今の保険は自分に合っているか」「退職金の効果的な運用方法」など、疑問点を具体的に書き出しておくことで、相談時間を効率的に使え、満足度の高い相談につながります。
資産運用相談の当日の流れ【5ステップで解説】
資産運用の相談に初めて行く際は、どのような流れで進むのか不安に感じるかもしれません。
しかし、一般的には決まったステップに沿って進められるため、事前に流れを把握しておけば安心して臨めます。
相談するなら、ヒアリングからプラン提案、実行、アフターフォローまでの一連のプロセスを理解しておくことで、当日の心構えができます。
FP相談については「FP相談に関する記事一覧」で詳しく紹介しています。
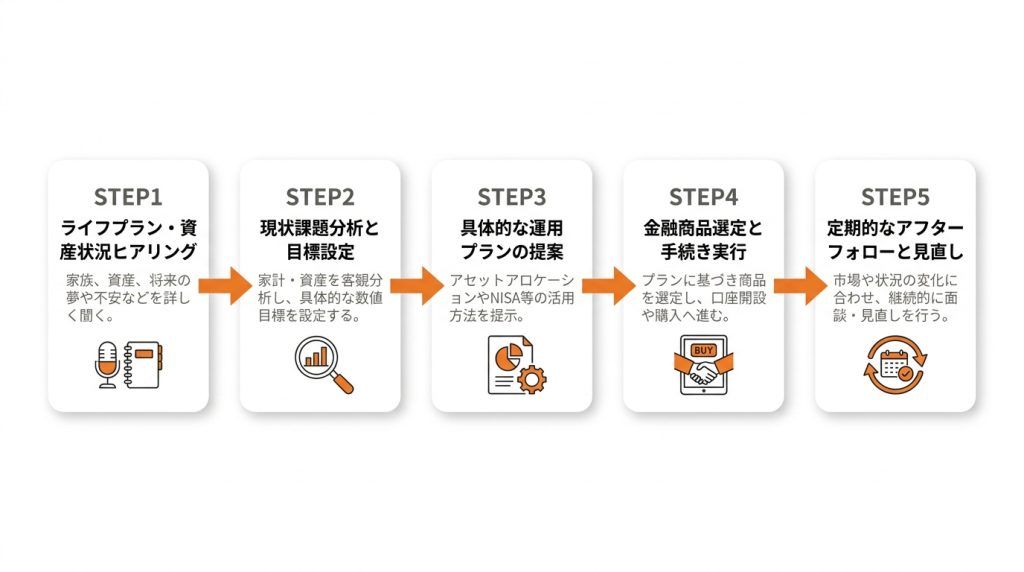
【STEP1】 ライフプランや資産状況のヒアリング
相談の最初のステップは、専門家によるヒアリングです。
家族構成や職業、収入・資産状況といった基本的な情報に加え、将来の夢や目標、お金に関する不安など、個人のライフプランについて詳しく聞かれます。
このヒアリングを通じて、専門家は相談者の価値観や目標を深く理解し、以降のプランニングの土台とします。
正直かつ具体的に伝えることが重要です。
【STEP2】 現状の課題分析と目標設定
ヒアリングした内容に基づき、専門家が現状の家計や資産状況を客観的に分析します。
収入と支出のバランス、資産の偏り、保障の過不足などを評価し、目標達成に向けた課題を洗い出します。
そして、漠然としていた将来の目標を、具体的な数値目標(「毎月〇円の積立で、〇年後に〇%の利回りで運用する」など)に落とし込み、ゴールを明確に設定します。
この分析により、個人の課題が可視化されます。
【STEP3】 具体的な運用プランの提案
分析結果と設定した目標に基づき、専門家から具体的な資産運用プランが提案されます。
これには、どのような資産(株式、債券など)に、どのくらいの割合で配分するかという「アセットアロケーション」の提示や、NISAやiDeCoといった制度の活用方法などが含まれます。
複数の選択肢が提示され、それぞれのメリット・デメリットについての説明を受けるのが一般的です。
おすすめの投資戦略がここで示されます。
【STEP4】 金融商品の選定と手続きの実行
提案された運用プランに納得したら、次はそのプランを実現するための具体的な金融商品を選定し、購入手続きに進みます。
銀行や証券会社、IFAに相談している場合は、その場で口座開設や商品の申込みが可能です。
独立系FPの場合は、具体的な商品の推奨は行わず、考え方や選び方のアドバイスにとどまることもあります。
実際の投資はここから始まります。
【STEP5】 定期的なアフターフォローとプランの見直し
資産運用は、一度始めたら終わりではありません。
市場環境は常に変動し、また結婚や出産、退職といったライフステージの変化によって最適な資産配分も変わります。
そのため、運用開始後も定期的に専門家と面談し、運用状況の確認やプランの見直しを行うアフターフォローが重要になります。
長期的なサポート体制が整っているかどうかも、相談先を選ぶ上での大切なポイントです。
マネナビの資産運用に関する相談事例
資産運用の相談窓口「マネナビ」には、さまざまな悩みや課題を抱えた方からの相談が寄せられています。
実際の相談事例を見ることで、どのようなサポートが受けられるのか、具体的なイメージが湧きやすくなります。
これらの事例は、サービスの評判を客観的に知る上での参考にもなり、利用者が自分自身の状況と照らし合わせて相談のメリットを考えるきっかけになります。
老後のためのサービスについては「マネナビの老後資金相談サービス」で詳しく紹介しています。
【60代・女性】年金だけでの生活に対する不安を解消できた事例
年金だけでの老後生活に漠然とした不安を感じていた60代の女性の事例です。
相談を通じて、まずは将来の収支の見通しを具体的にシミュレーションしました。
その上で、年金以外の収入を確保するための備え方や、手持ち資金の計画的な活用方法について具体的なアドバイスを受けました。
一人で悩んでいた不安が整理され、やるべきことが明確になったことで、前向きな気持ちで老後生活の準備を進められるようになりました。
個人の状況に寄り添った対応が安心につながりました。
【60代・男性】退職金の最適な活用方法が明確になった事例
まとまった退職金を受け取ったものの、どのように使えば良いか決められずに悩んでいた60代男性の事例です。
専門家との相談では、退職金を単なる「増やす」対象としてだけでなく、老後の生活資金や万が一の備えといった複数の側面に分けて考える視点を整理しました。
生活の安定と資産運用のバランスを踏まえた具体的な考え方について丁寧に説明を受け、納得のいく活用方針を立てることができました。
【50代・女性】新NISAを老後資金作りに活かす方針が固まった事例
新NISAを始めたものの、老後資金作りのために具体的にどう活用すればよいか分からずにいた50代女性の事例です。
相談では、現在の家計状況や将来の目標から逆算した無理のない積立額の考え方や、長期的な視点での商品選びのポイント、出口戦略に関する注意点などについてアドバイスを受けました。
これにより、自分なりの投資方針を明確に整理でき、自信を持って老後資金の準備に取り組めるようになりました。
資産運用の相談に関するよくある質問
資産運用の相談を検討している方、特に初心者の方は、さまざまな疑問や不安を抱えていることが多いです。
専門家に相談するなら、事前にこれらのよくある質問への回答を知っておくことで、相談へのハードルが下がり、安心して一歩を踏み出すことができます。
ここでは、知識レベルや勧誘の有無、相談可能な資金額など、多くの方が気になる点について解説します。
- Q資産運用の知識が全くなくても相談して問題ないですか?
- A
全く問題ありません。
むしろ知識がない初心者の方こそ、専門家に相談するなら大きなメリットがあります。
専門家は、資産運用の基本や仕組みから丁寧に説明してくれます。大切なのは、分からないことを正直に伝え、理解できるまで質問することです。
「こんな初歩的なことを聞いていいのだろうか」と遠慮する必要はありません。
- Q資産運用の相談をすると、しつこく勧誘されませんか?
- A
相談先によっては、金融商品の購入を勧められる場合があります。
しかし、信頼できる相談先であれば、無理な勧誘は行いません。
もし勧誘がしつこいと感じた場合は、その場で契約せず、一度持ち帰って検討する姿勢が重要です。事前に口コミや評判を確認し、中立性の高いFPやIFAを選ぶことで、勧誘のリスクを減らすことが可能です。
- Q少額の資金でも資産運用の相談は可能ですか?
- A
可能です。
新NISAなどを活用すれば月々数千円といった少額から資産形成を始められるため、多くの相談窓口では資金の大小にかかわらず対応してくれます。
むしろ、これから資産を築いていきたい初心者の方や若年層の相談を歓迎している専門家も少なくありません。
将来に向けた積立計画など、金額に関わらず気軽に相談できます。
1000万円の資産運用については「1000万円の資産運用シミュレーション」で詳しく紹介しています。
- QFPとIFAは具体的にどう違うのでしょうか?
- A
FP(ファイナンシャル・プランナー)は家計全体の相談やライフプランニングが主な業務で、IFA(独立系ファイナンシャル・アドバイザー)は独立した立場から金融商品の仲介まで行う点で異なります。
FPは「人生のマネープラン(家計の設計図)を作る専門家」、IFAは「そのプランに基づき、具体的な金融商品(株式・投資信託など)の売買を仲介する専門家」とイメージすると分かりやすいです。主な相談のテーマですが、FPは家計、保険、住宅ローン、教育資金、年金、税金など幅広く、IFAは株式、投資信託、債券などの資産運用が中心となることも特徴です。
ただし、FP資格を持つIFAも多く、両者の役割を兼ね備えている専門家もいます。
- Qオンラインでの資産運用相談と対面相談はどちらがおすすめですか?
- A
オンラインと対面にはそれぞれ利点があり、どちらがおすすめかは個人の状況や好みによります。
オンライン相談は場所を選ばず手軽で、全国の専門家を対象に探せるメリットがあります。
一方、対面相談は直接会ってじっくり話せる安心感や信頼関係の築きやすさが魅力です。ネットでのコミュニケーションに抵抗がなければ、オンラインも有力な選択肢です。
マネナビが多くの人に選ばれる3つの理由
多くの資産運用に関する相談窓口がある中で、「マネナビ」が選ばれるのには理由があります。
サービスの評判は、利用者の満足度を反映するものです。
マネナビは、単に金融商品を提案するのではなく、利用者の不安に寄り添い、納得感を持って次のステップに進めるようなサポートを重視しています。
おすすめのポイントは、その丁寧なプロセスと利用者のペースを尊重する姿勢にあります。
①答えを急がず、まず現状を整理することから始める丁寧な姿勢
マネナビでは、いきなり解決策や商品を提示することはしません。
まず行うのは、相談者が何に悩み、何に不安を感じているのかを丁寧にヒアリングし、現状を整理することです。
お金の悩みは複雑に絡み合っていることが多いため、問題の全体像を可視化し、どこから手をつけるべきかを一緒に考えます。
この丁寧なプロセスが、信頼と良い評判につながっています。
②利用者のペースを尊重し、落ち着いて考えられる環境作り
お金に関する決断は、人生において非常に重要です。
そのため、マネナビでは利用者のペースを何よりも尊重し、結論を急がせるようなことはしません。
専門的な内容も分かりやすい言葉で伝え、利用者が十分に理解し、納得できるまで説明を尽くします。
不安を煽ることなく、落ち着いて考えられる環境を提供することを大切にしている姿勢が、多くの方から高い評判を得ています。
③家族にも話しづらい悩みを気軽に話せる第三者の窓口
相続や介護、老後資金の問題は、デリケートな内容であるため、身近な家族にはかえって話しづらいことがあります。
マネナビは、そのような悩みを一人で抱え込まずに相談できる窓口です。
専門家が個人の状況に寄り添ったアドバイスを行い、心の負担を軽くする手助けをします。
老後の病気・介護リスクへの備えについては「老後の病気・介護リスクへの備え」で詳しく紹介しています。
まとめ
資産運用の相談先には、FP、銀行、証券会社、IFAといった多様な選択肢があり、それぞれに特徴や得意分野が存在します。
相談で失敗しないためには、自分の目的や相談内容に合わせて最適な窓口を見極めることが重要です。
無料相談と有料相談の仕組みの違いを理解し、担当者の専門性や中立性、相性などを確認した上で、信頼できるパートナーを選びましょう。
相談前には自身の資産状況や目標を整理しておくことで、より有意義なアドバイスを得られます。
あわせて読みたい関連記事
-
金融資産3000万円を達成!上位の割合と人生を変える資産運用術
金融資産3000万円を達成!上位の割合と人生を変える資産運用術 金融資産3000…
-
ファイナンシャルプランナー(FP)相談の注意点【無料相談のメリット・選び方まで解説】
ファイナンシャルプランナー(FP)相談の注意点【無料相談のメリット・選び方まで解…
-
外貨建て保険はやってはいけない?後悔する前に知るべきメリット・デメリット
外貨建て保険はやってはいけない?後悔する前に知るべきメリット・デメリット 銀行や…
-
年金の仕組みと受給額を増やす裏ワザ|繰下げ受給は何歳まで生きれば得?
【2026年最新】年金の仕組みと受給額を増やす裏ワザ|繰下げ受給は何歳まで生きれ…
自分の場合はどう考える?
不安を整理したい方へ
記事を読んで「自分のケースではどうだろう?」と感じたら、状況を整理するところから始められます。