
老後資金シミュレーション|いくら必要?貯金が尽きる年齢がわかる5ステップと早見表
吉原 武志
よしはら たけし
- 3級ファイナンシャル・プランニング技能士
【専門分野・得意分野】生命保険・ライフプランニング
【自己紹介】業界歴14年の経験を活かし、お客様お一人おひとりの生活環境や将来のご希望を丁寧に伺い、寄り添った提案をいたします。
https://www.kamakura-life.co.jp/
老後資金シミュレーション|いくら必要?貯金が尽きる年齢がわかる5ステップと早見表
「老後資金は2,000万円必要」と聞くけれど、自分の場合はいくら必要なのか分からず、不安に感じていませんか。老後に必要なお金は、次の式で計算できます。
必要な老後資金 =(毎月の支出 − 毎月の収入)× 12か月 × 老後の年数 + 臨時の支出
この記事では、この式に当てはめる数字の調べ方を5つのステップで解説します。あわせて、今の貯蓄が何歳まで持つかが分かる早見表や、お金が足りないと分かったときの対策も紹介します。
※本記事は2026年10月時点の情報にもとづいています。年金額は令和8年度の額です。
老後に必要な資金額を計算する5つのステップ
年収別の年金額と、老後の生活費の目安
今の貯蓄が何歳まで持つかがわかる「資産寿命」の早見表
お金が足りないと分かったときの3つの対策
5つのステップでわかる!あなたの老後資金と資産寿命のシミュレーション
老後資金の不安を解消するための第一歩は、現状を客観的に把握することです。
これから紹介する5つのステップに沿って計算を進めることで、漠然とした不安を具体的な数値に落とし込み、必要な対策を明確にできます。
まずは全体像を掴み、一つずつ確認していきましょう。
シミュレーションで明確になる3つのこと
シミュレーションを行うことで、主に3つの事柄が明確になります。
第一に、退職後の生活で不足する「具体的な資金額」です。
第二に、現在の貯蓄額で何歳まで生活できるかを示す「資産寿命」がわかります。
そして最後に、これらの計算結果から導き出される「今すぐ始めるべき対策」が見えてきます。
この3点を把握することが、具体的な行動計画を立てるための土台となります。
始める前に準備しておきたい情報(年収、貯蓄額など)
シミュレーションをスムーズに進めるために、いくつかの情報を手元に準備しておくと効率的です。
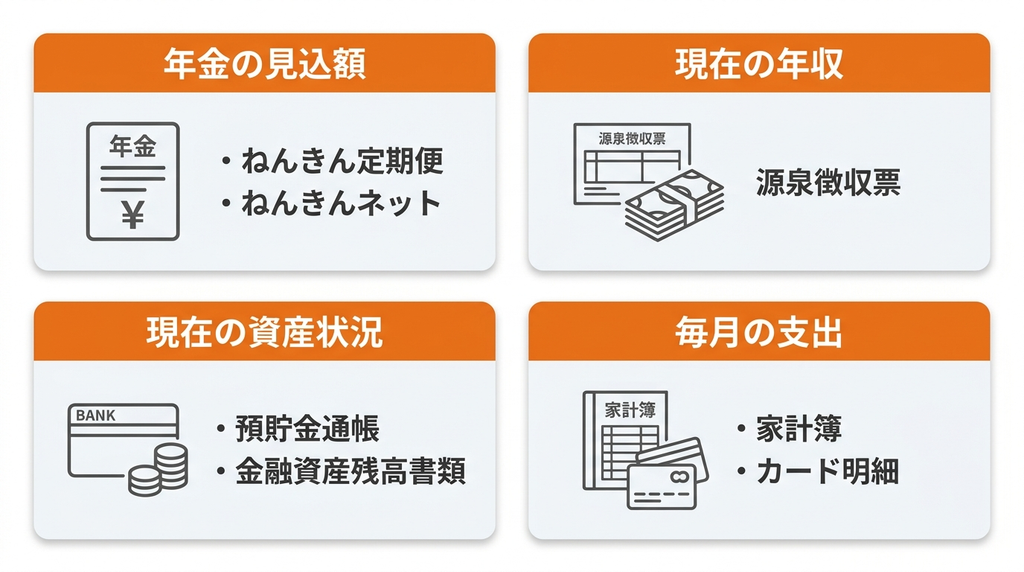
具体的には、毎年の年金見込額が記載された「ねんきん定期便」や「ねんきんネット」、現在の年収がわかる「源泉徴収票」、現在の資産状況を把握するための「預貯金通帳」や「金融資産の残高がわかる書類」などです。
また、毎月の支出を把握するために「家計簿」や「クレジットカードの明細」も用意しておきましょう。
ステップ1:老後の収入源となる年金受給額を確認する
老後資金の計画を立てる上で最も基本となるのが、公的年金の受給額を把握することです。
年金は老後の生活を支える収入の柱であり、この金額を正確に知ることで、自分で準備すべき資金額が明確になります。
まずは、将来いくら受け取れるのかを確認する作業から始めましょう。
令和8年度の年金額の目安
厚生労働省によると、令和8年度の年金額は次のとおりです。
| 区分 | 月額 |
|---|---|
| 国民年金(老齢基礎年金の満額、1人分) | 70,608円 |
| 厚生年金の標準的な夫婦世帯(夫の老齢厚生年金+夫婦2人分の老齢基礎年金) | 237,279円 |
※標準的な夫婦世帯は、夫が平均的な収入(賞与を含む月額換算で45.5万円)で40年間会社員として働き、妻がその間ずっと専業主婦だった場合のモデルです。
厚生労働省「令和8年度の年金額改定についてお知らせします」(2026年1月23日)
【早見表】年収別の年金月額の目安
会社員として40年間働いた場合の年金月額を、年収別に試算すると次のようになります。
| 平均年収(賞与込み) | 単身(本人のみ) | 夫婦(妻は専業主婦) |
|---|---|---|
| 300万円 | 約12.5万円 | 約19.6万円 |
| 400万円 | 約14.4万円 | 約21.4万円 |
| 500万円 | 約16.2万円 | 約23.3万円 |
| 600万円 | 約18.0万円 | 約25.1万円 |
| 800万円 | 約21.7万円 | 約28.7万円 |
※編集部による概算です。40年間同じ年収で厚生年金に加入し、2003年4月以降の計算方法(報酬比例部分の乗率5.481/1000)を当てはめて、令和8年度の老齢基礎年金の満額を加えています。標準報酬月額の上限や実際の加入記録は考慮していません。年金額は額面で、ここから税金や社会保険料が差し引かれます。
より正確な金額は「ねんきんネット」の活用がおすすめ
早見表は一般的なモデルによる目安です。ご自身の加入記録にもとづく見込額は、毎年誕生月に届く「ねんきん定期便」や、日本年金機構の「ねんきんネット」で確認できます。
ねんきんネットや厚生労働省の「公的年金シミュレーター」では、働き方や受給開始年齢を変えた場合の年金額も試算できます。
退職金は「収入」ではなく「資産」として扱う
退職金は、年金のように毎月入ってくる収入ではありません。計算では、毎月の収入には含めず、ステップ4で「退職時の資産」に加えて扱います。
住宅ローンの返済やリフォームなど使い道が決まっている分は、あらかじめ差し引いておきましょう。
ステップ2:老後の支出(生活費)を予測する
収入の見込みが立ったら、次に行うべきは支出額の予測です。
現在の家計を基準に、退職後のライフスタイルを想像しながら、毎月どれくらいの生活費がかかるのかを計算します。
子供の独立などで減少する費用がある一方で、医療費のように増加する費用もあるため、変化する項目を洗い出すことが重要です。
【データ】65歳以上の無職世帯の平均的な家計
総務省の家計調査による、65歳以上の無職世帯の平均的な家計は次のとおりです。
| 項目 | 夫婦のみの世帯 | 単身世帯 |
|---|---|---|
| 実収入(主に年金) | 254,395円 | 131,456円 |
| 支出合計 | 296,829円 | 161,435円 |
| うち消費支出(生活費) | 263,979円 | 148,445円 |
| うち非消費支出(税金・社会保険料) | 32,850円 | 12,990円 |
| 毎月の不足額 | 約4.2万円 | 約3.0万円 |
平均的な世帯でも、毎月の不足分を貯蓄の取り崩しで補っていることが分かります。
総務省統計局「家計調査報告〔家計収支編〕2025年(令和7年)平均結果の概要」
ゆとりある生活にはいくら必要?
生命保険文化センターの調査では、夫婦2人の老後に必要と考える生活費は、最低限で月平均23.9万円、ゆとりある生活では月平均39.1万円でした(。ゆとりのための上乗せ額は平均15.2万円で、使い道は「旅行やレジャー」が最も多くなっています。
旅行や趣味を充実させたい場合は、平均的な生活費に月10万〜15万円程度を上乗せして考えるとよいでしょう。
生命保険文化センター「2025(令和7)年度 生活保障に関する調査」
見落としがちな臨時の支出
毎月の生活費とは別に、老後には次のような大きな支出が発生することがあります。
| 臨時の支出 | 目安 |
|---|---|
| 介護費用 | 月平均9.0万円、一時的な費用は平均47.2万円、介護期間は平均4年7か月 入院の自己負担 1回あたり平均約20万円 |
| 住宅の修繕・リフォーム | 外壁・屋根や水回りの改修で数百万円かかることもある |
| 車の買い替え | 車を持ち続ける場合 |
医療費は、高額療養費制度により、1か月の自己負担に上限があります。こうした公的制度もふまえ、臨時の支出として数百万円程度を別に見込んでおくと安心です。
生命保険文化センター「2024(令和6)年度 生命保険に関する全国実態調査」
生命保険文化センター「生活保障に関する調査」
今の固定費を見直しておく
老後の支出を見積もるときは、今の固定費も見直しておきましょう。通信費、保険料、サブスクリプションなどを現役のうちに減らしておくと、老後の支出も小さくなります。
ステップ3:収入と支出の差額から必要な老後資金額を算出する
ステップ1で確認した収入と、ステップ2で予測した支出の差額を計算することで、老後に毎月どれくらいの資金が不足するのかが明確になります。
この不足額に老後の年数を掛けることで、退職までに準備すべき自己資金額、つまり「必要な老後資金額」の全体像を捉えることができます。
計算式で簡単チェック!「(老後の支出 – 老後の収入)× 老後年数」
必要な老後資金 =(毎月の支出 − 毎月の収入)× 12か月 × 老後の年数 + 臨時の支出
例えば、毎月の支出が25万円、年金収入が20万円で、65歳から95歳までの30年間を想定する場合は、次のようになります。
- 毎月の不足額:25万円 − 20万円 = 5万円
- 30年間の不足額:5万円 × 12か月 × 30年 = 1,800万円
- 臨時の支出:500万円
- 必要な老後資金:1,800万円 + 500万円 = 2,300万円
なぜ「老後2,000万円」と言われるのか?その計算根拠を解説
「老後2,000万円」という数字は、2019年に金融庁の金融審議会が公表した報告書がもとになっています。この報告書では、2017年の家計調査をもとに、高齢夫婦無職世帯の実収入(約20.9万円)と実支出(約26.4万円)の差から、毎月約5.5万円が不足すると試算しました。
この不足が20〜30年続くと約1,300万〜2,000万円になる、というのが「2,000万円」の根拠です。なお、最新の2025年の家計調査では、夫婦世帯の不足額は月約4.2万円で、30年間に換算すると約1,500万円になります。
平均額だけで判断しない
「2,000万円」は特定のモデル世帯の平均にもとづく数字です。年金額、生活水準、退職金の有無、持ち家か賃貸かによって、必要な額は大きく変わります。平均額は目安にとどめ、必ずご自身の数字で計算しましょう。
ステップ4:貯蓄が何歳まで持つか(資産寿命)を診断する
必要な老後資金額が明らかになったら、次は現在の貯蓄額でその不足分をどのくらいの期間まかなえるのか、つまり「資産寿命」を計算します。
これにより、今のペースで資産を取り崩していった場合、何歳で資金が底をつく可能性があるのかを具体的に把握でき、対策の緊急度を知ることができます。
資産寿命の計算式
資産寿命(年)=(退職時の資産 − 臨時の支出への備え)÷(毎月の不足額 × 12か月)
- 貯蓄が尽きる年齢 = 取り崩しを始める年齢 + 資産寿命
例えば、65歳時点の資産が2,000万円(退職金を含む)、臨時の支出への備えが500万円、毎月の不足額が5万円の場合は、次のようになります。
- 資産寿命:(2,000万円 − 500万円)÷(5万円 × 12か月)= 25年
- 貯蓄が尽きる年齢:65歳 + 25年 = 90歳
【早見表】貯蓄が尽きる年齢の目安
65歳から取り崩しを始めた場合に、貯蓄が尽きる年齢の目安です。
| 65歳時点の資産 | 毎月の不足額 | |||
|---|---|---|---|---|
| 3万円 | 5万円 | 8万円 | 10万円 | |
| 1,000万円 | 92歳 | 81歳 | 75歳 | 73歳 |
| 1,500万円 | 95歳超 | 90歳 | 80歳 | 77歳 |
| 2,000万円 | 95歳超 | 95歳超 | 85歳 | 81歳 |
| 3,000万円 | 95歳超 | 95歳超 | 95歳超 | 90歳 |
※運用による増減や物価上昇を考慮しない単純計算です。資産額は、臨時の支出への備えを差し引いた後の額で見てください。
取り崩すだけの生活に潜む2つのリスク
貯蓄を取り崩すだけの計画には、次の2つのリスクがあります。
- 長生きのリスク:想定より長生きして、お金が尽きてしまう
- 物価上昇のリスク:物価が上がると、同じ金額で買えるものが減る。公的年金にも、物価や賃金ほどは増えない仕組み(マクロ経済スライド)がある
早見表で90歳前に貯蓄が尽きる場合は、ステップ5の対策を早めに検討しましょう。
「4%ルール」を活用して資産寿命を延ばす基本的な考え方
取り崩し方の考え方の一つに「4%ルール」があります。退職した年に資産の4%を引き出し、翌年以降は物価の上昇に合わせて引き出す額を調整していく方法です。
米国のトリニティ大学の研究者らが1998年に発表した研究では、株式と債券を組み合わせて運用しながらこの方法で取り崩すと、多くの場合で30年間資産が尽きなかったとされています。
例えば、資産が3,000万円なら、初年度に引き出すのは120万円(月10万円)です。ただし、これは米国の過去の市場データにもとづく考え方で、日本で同じ結果になるとは限りません。運用成績が悪い時期が続くと、資産が早く減ることもあります。
資産を「使う・守る・増やす」に分けて取り崩す
資産を計画的に取り崩すためには、手持ちの資金を目的別に「色分け」して管理する方法が有効です。
具体的には、日々の生活費や緊急時の予備費としての「使うお金」、物価上昇から資産価値を守るための「守るお金」、そして資産寿命を延ばすために積極的にリターンを狙う「増やすお金」の3つに分類します。
| 区分 | 目的 | 置き場所の例 |
|---|---|---|
| 使うお金 | 1〜2年分の生活費の不足分 | 普通預金 |
| 守るお金 | 医療・介護・修繕などの臨時の支出への備え | 定期預金、個人向け国債 |
| 増やすお金 | 物価上昇に備えて、長い期間をかけて育てる | 投資信託など |
このように役割を明確にすることで、リスクを取りすぎることなく、かつインフレにも負けないバランスの取れた資産管理と計画的な取り崩しが実現できます。
ステップ5:シミュレーション結果から今すぐ始めるべき対策を立てる
シミュレーションを通じて自身の老後資金の現状と課題が明確になったら、最後は具体的な対策を立てるステップです。
資金が不足する可能性が見えた場合でも、早期に行動を起こすことで十分に挽回が可能です。
ここでは、資産を「増やす」、支出を「減らす」、収入を「長く維持する」という3つの観点から具体的な対策を紹介します。
対策1:新NISAやiDeCoで積立投資を始める・増やす
預貯金だけでなく、税制の優遇がある制度で長期の積立投資を検討しましょう。
| 制度 | 主な特徴 | 注意点 |
|---|---|---|
| 新NISA | 運用益が非課税。いつでも売却できる | 元本は保証されない |
| iDeCo | 掛金が全額所得控除。運用益も非課税。2026年12月から掛金の上限が引き上げられ、条件を満たせば70歳未満まで加入可能 | 原則60歳まで引き出せない。手数料がかかる |
まだ始めていない場合は少額から始め、すでに利用している場合は積立額を増やせないか検討しましょう。
対策2:家計を見直して根本的に固定費を削減する
資産を増やす努力と並行して、支出を根本から見直すことも不可欠です。
特に効果が大きいのが、毎月継続的に発生する固定費の削減です。
通信費(スマートフォン・インターネット回線)、生命保険料、住宅ローン、サブスクリプションサービスなど、聖域を設けずに見直すことで、一度の手間で継続的な支出削減効果が期待できます。
削減できた分を積立投資に回せば、資産形成のスピードはさらに加速します。
対策3:長く働く、年金の受け取りを遅らせる
65歳以降も働けば、貯蓄の取り崩しを遅らせられます。厚生年金に加入して働けば、将来の年金額も増えます。
年金の受け取りを遅らせる「繰下げ受給」を選ぶと、1か月遅らせるごとに年金額が0.7%増え、75歳まで遅らせると最大84%増えます。ただし、受け取りを待つ間の生活費は、給与や貯蓄でまかなう必要があります。
| 受給開始年齢 | 増額率 | 年金月額20万円の場合 |
|---|---|---|
| 65歳 | 0% | 20万円 |
| 68歳 | 25.2% | 25万円 |
| 70歳 | 42% | 28.4万円 |
| 75歳 | 84% | 36.8万円 |
※額面の金額です。年金額が増えると、税金や社会保険料も増えます。
【マネナビ ご相談事例】60代男性が不安を具体的な課題に変えられた理由
老後資金に漠然とした不安を抱えていた60代の男性Aさんは、マネナビでの相談をきっかけに、具体的なシミュレーションを行いました。
まず、ねんきん定期便の見込額と現在の生活費から、毎月の不足額を計算しました。次に、退職金を含めた資産から、貯蓄が何歳まで持つかを確認しました。
その結果、「いつ、いくら足りなくなる可能性があるのか」がはっきりしました。そこから、取り崩しのルールづくりなど、今からやるべきことが明確になり、気持ちが楽になったそうです。
老後資金シミュレーションに関するよくある質問
老後資金のシミュレーションに関して、多くの方が抱く疑問や不安についてまとめました。
- Q「老後資金2,000万円」は全員に必要ですか?
- A
全員に必要なわけではありません。2,000万円は特定のモデル世帯の平均的な収支から計算した目安です。必要な金額は、年金額、生活水準、持ち家かどうかなどによって大きく異なります。ご自身の数字で計算しましょう。
- Q計算の結果、お金が足りないと分かったら何から始めればよいですか?
- A
まず「固定費の見直し」と「積立投資の開始・増額」の2つから始めるのがおすすめです。固定費を減らして生まれたお金を、新NISAやiDeCoでの長期の積立に回しましょう。あわせて、何歳まで働くかも考えておくと、計画が立てやすくなります。
- Q年金は額面と手取りのどちらで計算すればよいですか?
- A
収入を年金の額面で計算する場合は、支出に税金と社会保険料を含めてください。家計調査の「支出合計」は、税金・社会保険料(非消費支出)を含んだ額です。手取りで計算する場合は、支出から税金・社会保険料を除きます。
- Q無料のシミュレーションツールを使うときの注意点は?
- A
入力する年収や生活費が実際と違うと、結果も実態とずれます。また、結果は現時点での予測で、物価や制度の変化によって変わります。年に一度は入力し直して、結果を見直しましょう。
老後のお金の不安は、整理するところから
シミュレーションをしても、どの対策を優先すべきか迷うことはあります。老後のお金は、年金だけでなく、相続、介護、保険、住まいなどが絡み合うためです。一人で判断が難しいときは、専門家と一緒に整理すると、今やるべきことが見えてきます。
マネナビでできること
「マネナビ:老後」は、老後資金や相続、介護、保険など、人生の後半のお金の悩みを一緒に整理する相談サービスです。
状況の整理から始められる
いきなり結論を出さず、お話を伺いながら「何が不安で、どこから考えるか」を一緒に整理します。
専門用語を使わずに説明
判断に必要なポイントに絞り、分かりやすい言葉で説明します。
必要に応じて専門家をご案内
税理士、ファイナンシャルプランナー、不動産の専門家など、相談内容に合った専門家をご案内します。詳しくは「老後のお金の相談 マネナビ」をご覧ください。
まとめ
老後に必要なお金は、「(毎月の支出 − 毎月の収入)× 12か月 × 老後の年数 + 臨時の支出」で計算できます。
まず、ねんきん定期便などで年金の見込額を確認し、今の家計をもとに老後の支出を見積もりましょう。必要な金額が分かったら、今の貯蓄が何歳まで持つかを確認します。足りないと分かった場合も、積立投資、固定費の見直し、長く働くことなどを組み合わせれば、早めに手を打てます。
参考資料
総務省統計局「家計調査報告〔家計収支編〕2025年(令和7年)平均結果の概要」
生命保険文化センター「2025(令和7)年度 生活保障に関する調査」
生命保険文化センター「2024(令和6)年度 生命保険に関する全国実態調査」
生命保険文化センター「生活保障に関する調査」
金融審議会 市場ワーキング・グループ報告書「高齢社会における資産形成・管理」
厚生労働省「令和8年度の年金額改定についてお知らせします」(2026年1月23日)
本記事に関する留意事項
本記事は2026年11月時点の公開情報にもとづいて作成しています。年金額や統計は毎年度改定・更新されます。計算結果は目安であり、将来の年金額や運用成果を保証するものではありません。個別の判断については、ファイナンシャルプランナーなどの専門家にご相談ください。
あわせて読みたい関連記事
-
老後に増える病気・介護リスクへの備え|医療費・介護費の予備費はいくら?
老後に増える病気・介護リスクへの備え|医療費・介護費の予備費はいくら? 「老後資…
-
老後資金は必要ない?貯金なしでも大丈夫?老後リスクと賢い選択肢を解説
老後資金は必要ない?貯金なしでも大丈夫?老後リスクと賢い選択肢を解説 「老後20…
-
新NISAのデメリットとは?失敗しないための注意点をわかりやすく解説
新NISAのデメリットとは?失敗しないための注意点をわかりやすく解説 2024年…
-
年金の仕組みと受給額を増やす裏ワザ|繰下げ受給は何歳まで生きれば得?
【2026年最新】年金の仕組みと受給額を増やす裏ワザ|繰下げ受給は何歳まで生きれ…
自分の場合はどう考える?
不安を整理したい方へ
記事を読んで「自分のケースではどうだろう?」と感じたら、状況を整理するところから始められます。