
日銀利上げで生活はどうなる?住宅ローン・資産運用への影響を解説
長谷川 毅
はせがわ たけし
- AFP(日本FP協会認定)
- 証券外務員二種
- 住宅ローンアドバイザー
【専門分野・得意分野】生命保険・ライフプランニング・相続対策
【自己紹介】保険業界22年。豊富な経験を活かし、最適なライフプランニングから円滑な相続対策まで幅広く対応いたします。
https://www.kamakura-life.co.jp/
日銀利上げで生活はどうなる?住宅ローン・資産運用への影響を解説
日銀の利上げで、住宅ローンの返済額が増えるのではないか、物価高は落ち着くのか、といった家計への影響を不安に感じている方もいるかもしれません。
この記事を読めば、利上げによるメリットとデメリットを自分の属性に合わせて整理し、今のうちに対策すべき行動(ローンの借り換え検討や投資先の見直しなど)を判断できるようになります。
【2026年10月時点の最新情報】
日本銀行は、2026年9月17・18日の金融政策決定会合で、政策金利を1.0%程度から1.25%程度へ引き上げました。1.25%は、1995年以来、約31年ぶりの水準です。 これを受けて、三菱UFJ銀行・三井住友銀行・みずほ銀行の3メガバンクは、普通預金金利を年0.4%から0.5%に引き上げると発表しました(2026年11月2日から適用)。また、三菱UFJ銀行とみずほ銀行は、変動型住宅ローン金利の基準となる短期プライムレートを、11月2日から0.25%引き上げて2.625%にすると発表しています。
利上げで恩恵を受ける人・負担が増える人の違い
変動金利の住宅ローン返済額がいくら増えるかのシミュレーション
金利上昇局面における資産運用と新NISA戦略の見直し方
住宅ローンの借り換えなど、今からできる具体的な対策
そもそも日銀の「利上げ」とは?私たちの生活に関わる理由を簡単に解説
日銀の利上げとは、日本銀行が定める政策金利を引き上げることです。
政策金利とは、日本銀行が金融政策を運営するうえで目標として定める短期金利のことです。現在は、金融機関どうしが短期の資金を貸し借りする際の金利(無担保コールレート・オーバーナイト物)が、誘導目標とされています。この金利が引き上げられると、短期プライムレートなどの市場金利に波及し、銀行は企業や個人への貸出金利や、預金金利にも反映させます。
この金利の変動が、私たちの住宅ローン返済額や預金利息に直接影響するため、生活と密接に関わる重要な経済政策なのです。
こうした金利の動きは、景気や物価の動向にも大きく影響します。
金利を上げると景気や物価はどう動くのか
金利を引き上げると、企業は銀行からの借入金利が上昇するため、設備投資や事業拡大に慎重になります。個人も同様に、住宅ローンや自動車ローンなどの金利が上がることで、高額な消費を控える傾向が強まります。
このように、社会全体でお金の流れが緩やかになるため、過熱した景気を抑制し、物価の急激な上昇を抑える効果が期待できます。
金利の調整は、経済の安定を図るための重要な手段です。
利上げの経緯:マイナス金利の解除から、約31年ぶりの水準へ
日本銀行は、景気浮揚を目的として、2016年から政策金利をマイナスにする異例の金融緩和策を続けてきました。しかし、持続的な物価上昇が見られるようになったことを背景に、2024年3月にマイナス金利政策を解除し、約17年ぶりの利上げに踏み切りました。その後も段階的に利上げが続き、2026年9月には政策金利が1.25%程度となり、1995年以来、約31年ぶりの水準となっています。
| 時期 | 政策金利(誘導目標) |
|---|---|
| 2024年3月 | 0〜0.1%程度(マイナス金利を解除) |
| 2024年7月 | 0.25%程度 |
| 2025年1月 | 0.5%程度 |
| 2025年12月 | 0.75%程度 |
| 2026年6月 | 1.0%程度 |
| 2026年9月 | 1.25%程度 |
2024年3月以降の利上げは、おおむね半年に1回のペースで進められてきました。2026年9月は、6月から3か月での追加利上げとなり、ペースが加速しています。なお、9月の決定は賛成7、反対2で、利上げの必要性やペースについては、日銀の政策委員の間でも意見が分かれています。 今後の追加利上げの有無やタイミングは、物価や景気の動向次第で、専門家の見方も分かれています。最新の発表は、日本銀行の公式サイトでご確認ください。
【立場別】日銀の利上げで得する人・損する人の特徴
日銀の利上げは、すべての人に同じ影響を与えるわけではありません。
個人の資産状況やライフステージによって、メリットとデメリットを受ける立場が明確に分かれます。
例えば、預金を多く持つ人にとっては金利上昇の恩恵を受けやすい一方、多額のローンを抱える人にとっては負担増につながる可能性があります。
次の項目では、それぞれの立場における具体的な影響を解説します。
メリットが大きい人:預金を多く持つ人や円高の恩恵を受ける輸入関連企業
利上げによるメリットを最も受けやすいのは、銀行に多くの預金を持つ人です。
普通預金や定期預金の金利が上昇し、受け取れる利息が増えます。まとまった預金を持つ方ほど、受け取れる利息の金額は大きくなります。 ただし、預金金利の水準はまだ高くなく、利息には税金もかかります。物価の上昇率との比較も大切です。
また、利上げは円高を促進する要因となるため、海外から商品を仕入れる輸入関連企業は、仕入れコストが下がり、業績にプラスの影響が期待できます。
デメリットが大きい人:住宅ローン(変動金利)を組んでいる現役世代
一方で、利上げによるデメリットが最も懸念されるのは、変動金利型の住宅ローンを組んでいる現役世代です。
変動金利は市場の金利に連動して半年ごとに見直されるため、政策金利の引き上げに伴い、返済額が増加する直接的なリスクを負います。
特に、子育て費用などで家計に余裕がない世帯にとっては、月々の返済負担増が生活を圧迫する大きな要因となり得ます。
影響が両側面ある人:株式や投資信託で資産運用を行っている層
株式や投資信託で資産運用をしている人にとって、利上げはメリットとデメリットの両側面を持ちます。
一般的に、利上げは企業の借入コストを増加させ、景気を冷やす方向に作用するため、株価にとっては下落圧力となります。
一方で、金利が上昇すると債券の魅力が高まるため、ポートフォリオの見直しによっては安定したリターンを得る機会にもなります。
株価の動向だけに一喜一憂せず、資産全体のバランスを見直すことが求められます。
住宅ローン返済額への影響は?金利上昇の具体的なシミュレーション
利上げで最も気になるのが、住宅ローンの返済額でしょう。
特に変動金利でローンを組んでいる場合、金利の上昇が月々の支払いに直接響いてきます。
ここでは、金利が実際に上昇した場合に返済額がどのくらい増えるのかを具体的にシミュレーションし、家計への影響を数値で確認します。
具体的な影響を把握することで、今後の対策を立てやすくなります。
【変動金利】月々の支払いはいくら増えるのかを返済額別に試算
変動金利の住宅ローンは、金利上昇の影響を直接受けます。 例えば、借入残高3,000万円、残りの返済期間が30年(元利均等返済)の場合、金利が上がると、月々の返済額は次のように増えます。
| 金利 | 月々の返済額 | 増加額(月) | 増加額(年) |
|---|---|---|---|
| 0.5% | 約89,757円) | — | — |
| 1.0% | 約96,492円 | 約6,735円 | 約8.1万円 |
| 1.5% | 約103,536円 | 約7,044円 | 約8.5万円 |
| 2.0% | 約110,886円 | 約7,350円 | 約8.8万円 |
たとえば、金利が0.5%から1.0%に上昇すると、毎月約6,700円、年間で約8.1万円の負担増になります。借入額が大きいほど、また金利の上昇幅が大きいほど、影響も大きくなるため注意が必要です。
※元利均等返済・ボーナス返済なしで計算した概算です。実際の返済額は、金融機関や借入条件によって異なります。また、5年ルールが適用されるローンでは、金利が上がっても、返済額がすぐに増えるとは限りません。
【固定金利】これから住宅ローンを組む場合の注意点
すでに固定金利で住宅ローンを組んでいる人は、返済期間中の金利が変わらないため、日銀の利上げによる直接的な影響はありません。
しかし、今後新たに固定金利で住宅ローンを組む場合は注意が必要です。
市場金利の上昇を反映し、金融機関が提供する固定金利はすでに上昇傾向にあります。
そのため、以前よりも高い金利で契約することになり、総返済額が増加する可能性を考慮しておく必要があります。
金利急上昇時の負担を緩和する「5年ルール」と「125%ルール」とは
多くの金融機関の変動金利型住宅ローンには、金利が急上昇した際の返済者の負担を緩和するための仕組みがあります。 一つは「5年ルール」で、金利が見直されても、月々の返済額は5年間変わらないというものです。もう一つは「125%ルール」で、5年後の返済額の見直し時に、増額幅がそれまでの返済額の1.25倍(25%増)までに抑えられるものです。
ただし、次の点に注意が必要です。
すべての住宅ローンに適用されるわけではありません。これらのルールを採用していない金融機関(一部のネット銀行など)もあります。また、元利均等返済の変動金利が対象で、固定期間選択型の固定期間が終わった後に変動金利へ移行した場合などは、適用されないのが一般的です。契約中のローン(またはこれから借りるローン)に適用されるかどうかは、金融機関の説明書で確認してください。
ルールは、負担の先送りにすぎません。金利が上がっても返済額が変わらない間は、返済額に占める利息の割合が増えて、元金の減りが遅くなります。その結果、利息の総額や総返済額は増えます。
ルールがないローンでは、金利が上がると、次の見直しの時期に返済額が増えます。
多くの金融機関では、金利は年2回(4月・10月が多い)見直されます。
金利のある世界で資産運用はどう変わる?
マイナス金利政策の終了は、「金利のある世界」の本格的な到来を意味し、私たちの資産運用戦略に大きく影響します。
これまでは預金の魅力が低く、リスクを取ってでも株式投資でリターンを狙うのが一般的でした。
しかし今後は、預金金利の上昇や債券投資の有効性など、考慮すべき選択肢が増えてきます。
株価への影響も踏まえ、新しい環境に適応した運用方法を考えることが重要です。
銀行の預金金利はどのくらい上昇が期待できるのか
日銀の利上げを受け、大手銀行やネット銀行では、普通預金や定期預金の金利を引き上げる動きが続いています。三菱UFJ銀行・三井住友銀行・みずほ銀行の3メガバンクの普通預金金利は、2026年8月3日から年0.4%(それまでは0.3%)となり、2026年11月2日から年0.5%に引き上げられることが発表されています。年0.5%は、1992年8月以来、およそ34年ぶりの水準です。
ただし、年0.5%でも、100万円を1年間預けた場合の利息は、税引き前で5,000円(税引き後は約3,980円)です。0.4%から0.5%への上乗せ分は、100万円あたり年1,000円(税引き後は約800円)にとどまります。預金金利と物価上昇率の差にも目を向けることが大切です。
ネット銀行などには、これより高い金利の商品もありますが、預入上限や条件が設けられている場合があります。今後、追加の利上げが行われれば、預金金利がさらに上がる可能性もあります。金利は金融機関や商品によって異なるため、最新の金利は各行の公式サイトでご確認ください。
利上げ局面で株価が下落しやすくなる仕組み
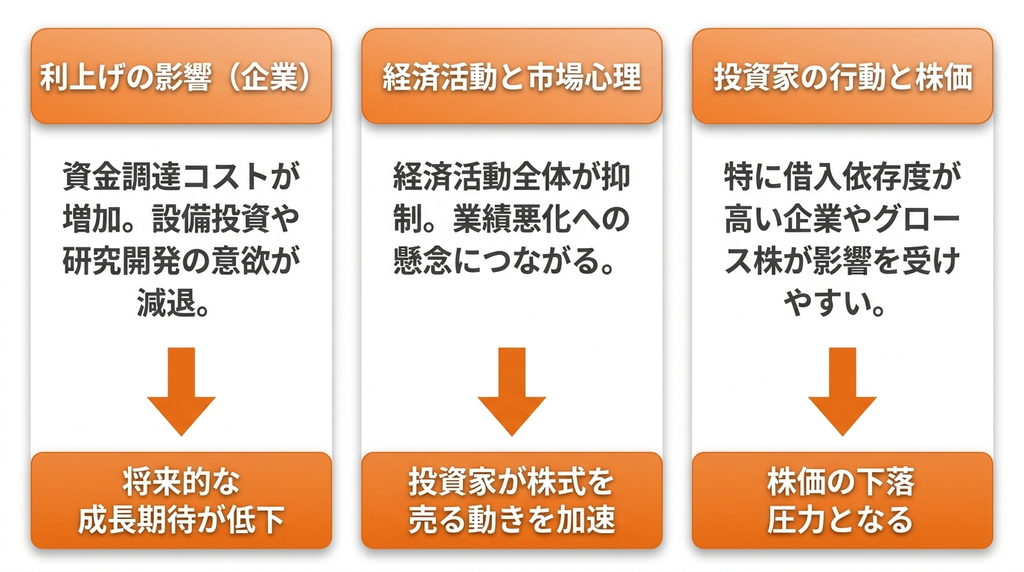
利上げが株価の下落圧力となる主な理由は、企業の資金調達コストが増加し、経済活動全体が抑制されるためです。
企業が銀行から借り入れる際の金利が上がると、設備投資や研究開発への意欲が減退し、将来的な成長期待が低下します。
これが業績悪化への懸念につながり、投資家が株式を売る動きを加速させるのです。
特に、借入への依存度が高い企業や、将来の成長性を高く評価されているグロース株は影響を受けやすい傾向にあります。
ただし、実際の株価は、企業業績や海外の情勢など多くの要因で動くため、利上げのたびに下がるとは限りません。
新NISAなどの投資戦略で見直すべきポイント
金利が上昇する局面では、資産の配分を見直す人もいます。これまでのように株式を中心にするだけでなく、債券を組み合わせるという考え方もあります。 債券は、金利が上がると、すでに発行されている債券の価格は下がる一方、新しく発行される債券の利回りは高くなります。保有期間や商品の種類によって影響が異なるため、仕組みを理解したうえで検討することが大切です。
株式と債券など、値動きの異なる資産を組み合わせることで、リスクを分散できる場合があります。ただし、どの資産にも元本割れのリスクがあります。また、新NISAの対象となる商品は、法令で定められた条件を満たすものに限られます。ご自身の目的・投資期間・リスクの許容度に合わせて判断してください。 (本記事は一般的な情報提供であり、特定の金融商品の購入を勧めるものではありません。)
資産寿命を延ばすための「守りながら増やす」運用戦略
老後資金など長期的な資産形成においては、大きなリターンを狙うだけでなく、資産価値を物価上昇から守りつつ、着実に増やしていく「守りながら増やす」視点が重要です。
利上げ局面では、過度なリスクを取らず、値動きの異なる複数の資産に分散するという考え方があります。債券は金利の動きで価格が変動し、株式は景気や企業業績の影響を受けます。不動産投資信託(REIT)は、金利が上がると価格が下がりやすいとされる資産の一つで、どの資産にもリスクがあります。それぞれの特徴とリスクを理解したうえで、資産全体のバランスを考えることが大切です。 計画的に資産を取り崩す「出口戦略」も視野に入れ、資産寿命を延ばすための運用方法を考えることが今後の課題となります。
円安是正で物価高は落ち着く?為替レートと輸入品価格の仕組み
多くの人が期待しているのが、利上げによる円安の是正です。
歴史的な円安は、輸入品の価格を高騰させ、ガソリン代や食料品など、私たちの生活コストを押し上げてきました。
利上げによって為替レートが円高方向に動けば、輸入物価が下がり、物価高が落ち着く可能性があります。
ここでは、ドル円相場をはじめとする為替が動くメカニズムと、それが物価に与える影響について解説します。
なぜ利上げをすると円高方向に進みやすいのか
利上げが円高につながりやすい理由は、金利差の縮小にあります。
これまでアメリカなどが積極的に利上げを行う一方で、日本は低金利を維持していたため、より高い金利収益を求めて円を売ってドルなどを買う動きが活発になり、円安が進行しました。
しかし、日銀が利上げを行うことで日米の金利差が縮まると、円の魅力が相対的に高まり、円を買い戻す動きが強まるため、円高方向に進みやすくなるのです。
ただし、為替は、日米の金利差だけでなく、米国の金融政策、世界の景気、投資家のリスク選好など、多くの要因で動きます。利上げをしても円安が続く場合もあり、「利上げ=円高」と決まっているわけではありません。
ガソリン価格や食料品への影響が表れる時期の目安
利上げによる円高が進んだ場合、原油や小麦といった輸入品の価格が下落し、ガソリンや食料品の価格安定につながる可能性があります。
ただし、為替レートの変動が小売価格に反映されるまでには、数ヶ月程度のタイムラグが生じるのが一般的です。
企業の在庫状況や、流通の過程、政府の補助金政策なども価格に影響するため、すぐに生活実感として物価下落を感じられるとは限りません。
今後の価格動向を注視する必要があります。
物価は、為替だけでなく、原油などの資源価格にも左右されます。実際に、2026年の利上げの背景には、円安に加えて、中東情勢の緊迫化に伴う原油価格の上昇への警戒があります。円高が進んでも、原油価格が上がっていれば、ガソリンなどの価格は下がりにくい場合があります。
今からできる!利上げ時代に備えるための具体的な対策
金利のある世界では、これまでと同じ家計管理や資産運用のままでは、思わぬ負担増に見舞われる可能性があります。
住宅ローンの見直しや資産ポートフォリオの再構築など、今後の金利上昇に備えて今から打てる対策はいくつかあります。
ここでは、具体的な防衛策や見直しの方法を紹介し、変化に対応できる強い家計を作るためのポイントを解説します。
住宅ローンの借り換えや繰り上げ返済を検討するタイミング
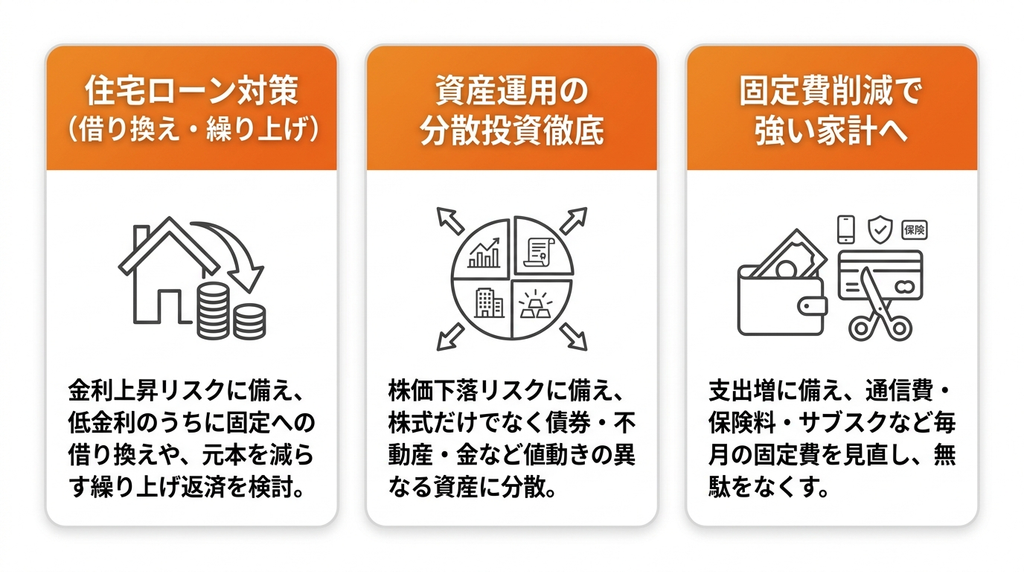
変動金利で住宅ローンを組んでいる場合、今後の金利上昇リスクに備えるための対策が重要です。
一つの方法は、金利が低いうちに固定金利へ借り換えることです。
また、手元資金に余裕があれば、繰り上げ返済を行って元本を減らしておくのも有効な方法です。
元本が減れば、将来金利が上昇した際の影響を小さく抑えることができます。
家計の状況を見ながら、早めに金融機関に相談してみるのが良いでしょう。
資産運用におけるポートフォリオの見直しと分散投資の重要性
利上げは株価の下落要因になることがあるため、株式に偏った構成は、値動きの影響を受けやすくなります。 このような局面では、改めて分散投資の重要性を認識しておきたいところです。株式、債券、不動産、金など、値動きの異なる複数の資産に分散するという考え方があります。
分散投資は、一つの資産が下落した際の影響を和らげる効果が期待できますが、損失を防ぐものではありません。資産ごとの特徴とリスクを理解したうえで、ご自身の状況に合わせて検討してください。
家計の固定費を見直して金利上昇に強い体質を作る
金利上昇によるローン返済額の増加など、避けられない支出増に備えるためには、家計の無駄をなくし、支出をコントロールできる体制を整えることが基本です。
特に、毎月決まって出ていく通信費、保険料、サブスクリプションサービスなどの固定費を見直す方法は効果的です。
これらの費用を削減できれば、継続的に家計に余裕が生まれ、金利が上昇しても慌てずに対処できる強い財務体質を築くことにつながります。
マネナビの老後に関する相談事例
利上げは、特に老後資金の計画にも影響を与えます。
マネナビでは、老後のお金に関する様々なご相談に対応しており、変化する経済状況に合わせたアドバイスを提供しています。
事例①:年金だけで暮らせるのか不安だった(60代・女性)
年金だけで今後の生活が本当に成り立つのかどうか、不安を感じながら日々を過ごしていました。
収支の見通しや、年金以外の備え方について具体的なアドバイスをいただくことができました。
事例②:まとまった退職金の使い道に悩んでいた(60代・男性)
まとまった退職金をどのように使えばよいのか、なかなか決められずに悩んでいました。
生活資金や資産運用とのバランスを踏まえた考え方について、丁寧に教えていただくことができました。
事例③:新NISAの老後資金への活用法が分からなかった(50代・女性)
新NISAを始めたものの、老後資金づくりにどう活用すればよいのか分からずにいました。
積立額の考え方や注意点について教えていただき、自分なりの方針を整理することができました。
日銀の利上げに関するよくある質問
日銀の利上げは専門的な内容も多く、疑問に思う点も多いでしょう。
ここでは、金利に関するよくある質問とその回答をまとめました。
- Q日銀が利上げをすると、住宅ローンの変動金利はすぐに上がりますか?
- A
必ずしもすぐには上がりません。
多くの変動金利は、銀行が優良企業に貸し出す際の金利「短期プライムレート」に連動しています。日銀の政策金利の変更は、まず短期プライムレートに反映され、その後、住宅ローンの基準金利の見直し(多くの金融機関で年2回、4月・10月)を通じて、個人のローン金利に反映されます。例えば、三菱UFJ銀行とみずほ銀行は、短期プライムレートを2026年11月2日から0.25%引き上げて2.625%にすると発表しています。 また、5年ルールが適用されるローンでは、金利が上がっても返済額は5年間変わりませんが、前述のとおり、返済額に占める利息の割合は増えます。
- Q利上げされたら、銀行の普通預金や定期預金の金利はどのくらい上がりますか?
- A
日銀の利上げを受け、多くの銀行が預金金利を引き上げています。3メガバンクの普通預金金利は、2026年8月3日から年0.4%となり、2026年11月2日から年0.5%に引き上げられることが発表されています。
ただし、年0.5%でも、100万円を1年間預けた場合の利息は、税引き前で5,000円(税引き後は約3,980円)です。ネット銀行などには、これより高い金利の商品もありますが、条件や預入上限が設けられている場合があります。金利は金融機関や商品によって異なるため、最新の金利は各行の公式サイトでご確認ください。
- Q日銀の利上げは、結局のところ私たちの生活にとって良いことですか?悪いことですか?
- A
立場によって異なります。
預金を多く持つ人には金利上昇でプラスですが、変動金利でローンを借りている人にはマイナスです。 経済全体では、円安や物価高を抑え、金融政策を正常な状態に戻す効果が期待される一方、企業や家計の借入負担が増えるなどの懸念もあり、評価は分かれています。日銀の政策委員の間でも、利上げの必要性やペースについて意見が分かれています(2026年9月の決定は賛成7、反対2)。 ご自身の状況(預金、ローン、投資)に当てはめて、影響を整理することが大切です。
老後資金や資産運用など将来のお金の不安を専門家に相談
日銀の利上げは、住宅ローンだけでなく、老後資金計画や資産運用にも大きな影響を及ぼします。
金利のある世界では、これまで以上に専門的な知識に基づいた判断が求められる場面が増えるでしょう。
変化の時代だからこそ、漠然とした不安を抱え続けるのではなく、一度専門家に相談し、ご自身の状況を客観的に整理してみることが重要です。
マネナビが選ばれる3つの理由
マネナビは、お客様の不安に寄り添い、最適な解決策を一緒に考えるパートナーです。
多くの方に選ばれるのには、3つの理由があります。
複数の選択肢から中立的なアドバイスを受けられる
マネナビは特定の金融機関に属していないため、保険、不動産、相続など、幅広い選択肢の中からお客様一人ひとりの状況に合った最適なプランを中立的な立場で提案します。
特定の結論を押し付けることなく、利用者の利益を最優先に考えます。
難しいお金の話をわかりやすく整理してくれる
相続や保険、法律・制度の話は専門用語が多く、複雑に感じがちです。
マネナビでは、難しい言葉を極力使わず、判断に必要なポイントを分かりやすくお伝えします。
まず不安の全体像を整理し、何から考えるべきかを明確にすることから始めます。
相続や保険など関連する悩みもまとめて相談できる
老後資金の悩みは、相続、不動産、介護、保険など、他の問題と複雑に絡み合っていることがほとんどです。
マネナビでは、これらの悩みを一つの窓口でまとめて相談できます。
必要に応じて、税理士や不動産の専門家などをご紹介することも可能です。
まとめ
日銀の利上げは、私たちの生活の様々な側面に影響を及ぼします。
預金者にとっては金利上昇のメリットがある一方、住宅ローン利用者にとっては返済額増加のリスクとなります。
また、株価や為替レートにも変動をもたらし、資産運用の戦略も見直しが必要です。
重要なのは、自身の置かれた状況を正確に把握し、金利上昇という新たな経済環境に適応するための対策を早めに検討することです。
本記事に関する留意事項
本記事は、2026年10月時点で公表されている情報にもとづき、一般的な内容を解説したものです。金利・為替・株価は日々変動し、将来の動向を保証するものではありません。 住宅ローンの返済額は、金融機関や契約内容(金利タイプ、返済方式、5年・125%ルールの適用の有無など)によって異なります。シミュレーションは概算です。 また、資産運用に関する記載は一般的な情報提供であり、特定の金融商品の購入や売却を勧めるものではありません。投資には元本割れのリスクがあります。 実際の判断にあたっては、ご契約の金融機関や、ファイナンシャルプランナー等の専門家にご相談ください。最新の情報は、日本銀行や各金融機関の公式サイトでご確認ください。
あわせて読みたい関連記事
-
老後に増える病気・介護リスクへの備え|医療費・介護費の予備費はいくら?
老後に増える病気・介護リスクへの備え|医療費・介護費の予備費はいくら? 「老後資…
-
65歳以上の遺族年金は平均いくら?自分の年金との合計額を早見表で解説
65歳以上の遺族年金は平均いくら?自分の年金との合計額を早見表で解説 配偶者に先…
-
老後資金は必要ない?貯金なしでも大丈夫?老後リスクと賢い選択肢を解説
老後資金は必要ない?貯金なしでも大丈夫?老後リスクと賢い選択肢を解説 「老後20…
-
ファイナンシャルプランナー(FP)相談の注意点【無料相談のメリット・選び方まで解説】
ファイナンシャルプランナー(FP)相談の注意点【無料相談のメリット・選び方まで解…
自分の場合はどう考える?
不安を整理したい方へ
記事を読んで「自分のケースではどうだろう?」と感じたら、状況を整理するところから始められます。