
配偶者特別控除とは?2026年の年収の壁(136万・169万・207万円)と配偶者控除との違いを解説
吉原 武志
よしはら たけし
- 3級ファイナンシャル・プランニング技能士
【専門分野・得意分野】生命保険・ライフプランニング
【自己紹介】業界歴14年の経験を活かし、お客様お一人おひとりの生活環境や将来のご希望を丁寧に伺い、寄り添った提案をいたします。
https://www.kamakura-life.co.jp/
配偶者特別控除とは?2026年の年収の壁(136万・169万・207万円)と配偶者控除との違いを解説
配偶者のパート年収がいくらを超えると税金の負担が増えるのか、また「配偶者控除」との違いがよくわからないと感じていませんか。
この記事を読めば、配偶者特別控除とは何か、最新の年収の壁や適用される条件を正しく理解できます。それにより、今後の働き方や年末調整・確定申告の進め方を適切に判断できるようになるでしょう。
2026年分(令和8年分)の年収の壁は、配偶者の給与収入が給与のみの場合、次のとおりです。
※納税者本人の合計所得金額が900万円以下の場合
| 年収の壁 | 配偶者の給与収入 | 意味 |
|---|---|---|
| 136万円の壁 | 136万円以下 | 配偶者控除(38万円)の対象 |
| 169万円の壁 | 169万円以下 | 配偶者特別控除が満額(38万円) |
| 207万円の壁 | 207万円超 | 配偶者特別控除がなくなる |
配偶者控除との違いや受給対象となる適用条件
年収の増加に応じて控除額が段階的に変動する仕組み
世帯の手取りを大きく左右する社会保険の扶養基準
年末調整や確定申告で正しく控除を申告する手順
配偶者特別控除とは?パート収入がある方が知っておきたい所得控除の基本
配偶者特別控除とは、配偶者に62万円超の所得があるため配偶者控除の適用が受けられない場合でも、配偶者の所得金額に応じて一定の所得控除が受けられる制度です。
具体的には、配偶者の年間合計所得が62万円を超え133万円以下である場合に適用されます(2026年分)。
この制度は、納税者本人の税負担を軽減することを目的としています。
パートなどの給与収入の場合、配偶者の所得は「給与収入 − 給与所得控除」で計算します。2026年分と2027年分は、給与所得控除の最低額が74万円(本則69万円に特例5万円を加算)のため、年収220万円程度までは「年収 − 74万円」が所得の目安です。なお、配偶者特別控除は、納税者本人の所得から差し引かれる控除です。
「配偶者控除」との違いは?どちらが適用されるか判定フローで解説
配偶者特別控除と配偶者控除の最も大きな違いは、控除の対象となる配偶者の年間合計所得金額です。
どちらが適用されるかを判断するには、まず配偶者の所得額を確認する方法が有効です。
配偶者の年間合計所得が62万円以下であれば配偶者控除の対象です。
もし所得が62万円を超える場合は、配偶者特別控除の適用要件を確認する流れとなります。
この二つの控除の内容を正しく理解し、どちらが自身の世帯に適用されるかを見極めることが重要です。
どちらが適用されるかは、次の順で確認できます(2026年分)。
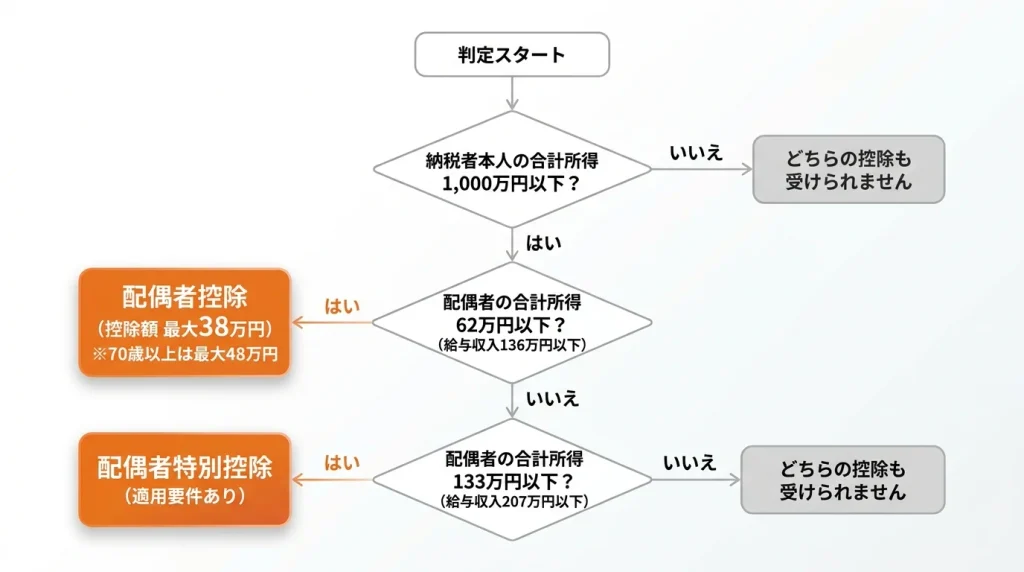
- 納税者本人の合計所得金額は1,000万円以下ですか?
いいえ → どちらの控除も受けられません
はい → 2へ - 配偶者の合計所得金額は62万円以下(給与収入136万円以下)ですか?
はい → 配偶者控除
いいえ → 3へ - 配偶者の合計所得金額は133万円以下(給与収入207万円以下)ですか?
はい → 配偶者特別控除
いいえ → どちらの控除も受けられません
配偶者特別控除を受けるためには、他にもいくつかの条件を満たす必要があります。
ここ数年の税制改正で、配偶者控除・配偶者特別控除の対象となる年収の目安は大きく変わっています。
| 年分 | 配偶者控除の上限 | 特別控除が満額になる上限 | 特別控除がなくなる年収 |
|---|---|---|---|
| 2024年分まで | 103万円 | 150万円 | 201.6万円以上 |
| 2025年分 | 123万円 | 160万円 | 201.6万円以上 |
| 2026年分・2027年分 | 136万円 | 169万円 | 207万円超 |
※配偶者の収入が給与のみの場合の目安です。
最大の違いは配偶者の年間合計所得金額
配偶者控除が適用されるのは、配偶者の年間合計所得が62万円以下(給与収入のみの場合、年収136万円以下)の場合に限られます。
一方で、配偶者特別控除は、配偶者の所得が62万円を超え133万円以下(給与収入のみなら年収136万円超207万円以下)であることが条件です(いずれも2026年分)。
このように、夫婦の一方の所得に応じて、もう一方の納税者の税負担を軽減するという目的は同じですが、適用される所得の範囲が明確に区別されています。
なお、配偶者控除の控除額は最大38万円ですが、配偶者が70歳以上の場合は最大48万円になります。
2つの控除を同時に受けることはできない
配偶者控除と配偶者特別控除は、互いに排他的な関係にあり、一つの申告でお互いを同時に適用することはできません。
配偶者の所得金額に基づいて、どちらか一方の控除が適用されるかが決まります。
例えば、配偶者の所得が62万円以下で配偶者控除の対象となる場合、配偶者特別控除を受けることは不可能です。
逆に、所得が62万円を超えて配偶者特別控除の対象となる場合は、配偶者控除は適用されません。
納税者は、配偶者の所得を正確に把握し、該当する一方の控除を正しく申告する必要があります。
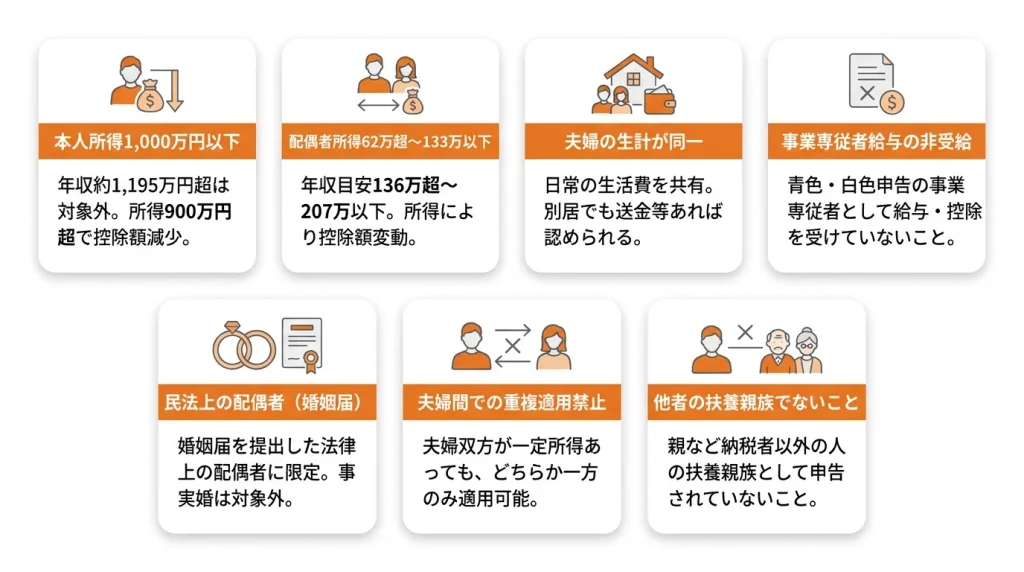
配偶者特別控除を受けるために満たすべき7つの適用要件
配偶者特別控除の適用を受けるためには、納税者本人(控除を受ける人)とその配偶者が、国税庁が定める要件をすべて満たす必要があります。これらの要件は、控除の内容を正しく機能させるために設けられており、一つでも満たしていない場合は控除の対象外となるため注意が必要です。
【要件1】納税者本人の合計所得金額が1,000万円以下であること
配偶者特別控除を受けるための大前提として、納税者本人、つまり控除を申告する側の合計所得金額に上限が設けられています。
具体的には、年間の合計所得金額が1,000万円以下でなければなりません。
給与収入のみの場合、年収が約1,195万円を超えるとこの要件を満たせなくなります。
また、本人の所得が900万円(給与収入のみの場合、年収約1,095万円)を超えると、受けられる控除額は段階的に減少していく仕組みになっています。
配偶者の収入だけでなく、自身の所得も確認することが不可欠です。
【要件2】配偶者の年間合計所得金額が62万円超133万円以下であること
控除の対象となる配偶者側の所得には範囲が定められています。
配偶者特別控除の対象となる配偶者の年間合計所得金額は、62万円を超え133万円以下です(2026年分)。
給与収入のみの場合、年収136万円超から207万円以下が目安です。
控除額は、納税者本人の合計所得金額によって異なり、例えば合計所得金額が900万円以下の場合、配偶者の年収が169万円までは控除額が満額適用されますが、それを超えると控除額は段階的に減少します。
この所得範囲は、配偶者控除との違いを示す重要なポイントです。
【要件3】納税者と配偶者の生計が同一であること
「生計が同一であること」も適用要件の一つです。
これは、夫婦が日常の生活費を共有している状態を指します。
必ずしも同居している必要はなく、例えば単身赴任などで別居していても、常に生活費や学費、療養費などを送金している場合は「生計が同一」と認められます。
多くの夫婦や世帯では自然に満たされている条件ですが、控除の基本的な考え方として、家計を共にする配偶者を支えるための制度であることを示しています。
【要件4】配偶者が青色申告者の事業専従者給与を受け取っていないこと
納税者が青色申告の個人事業主である場合、その事業から配偶者が「青色事業専従者給与」を受け取っていると、配偶者特別控除の対象にはなりません。
これは、事業専従者給与がすでに事業の経費として計上されており、税制上の優遇を受けているためです。
二重の税制優遇を避けるという理由から、この規定が設けられています。
同様に、白色申告者の事業専従者控除を受けている場合も、配偶者特別控除は適用されません。
配偶者の収入の種類が給与所得か事業所得かを確認する必要があります。
【要件5】配偶者が民法上の配偶者であること
配偶者特別控除の対象は、婚姻届を提出した法律上の配偶者に限られます。事実婚や内縁関係の配偶者は対象外です。
【要件6】夫婦で互いに配偶者特別控除を受けていないこと
夫婦がともに一定の所得がある場合でも、互いに配偶者特別控除を受け合うことはできません。どちらか一方だけが適用を受けられます。
【要件7】配偶者が他の人の扶養親族になっていないこと
配偶者が、親など納税者本人以外の人の扶養親族として申告されている場合は、配偶者特別控除を受けられません。
【2026年最新】配偶者特別控除の控除額と「年収の壁」早見表
配偶者特別控除の控除額は、納税者本人の合計所得金額と、配偶者の合計所得金額の2つの要素によって決まります。
配偶者の収入が増えるにつれて控除額が段階的に減少していくため、いわゆる「年収の壁」を意識することが重要です。
ここでは、2026年分(令和8年分)の控除額と、働き方を考える上で知っておきたい年収の壁について解説します。
納税者本人の所得別に決まる控除額の一覧
配偶者特別控除の金額は、納税者本人の合計所得金額に応じて3段階に分かれています。
納税者本人の所得が900万円以下の場合、控除額は最大38万円からスタートします。
所得が900万円超950万円以下になると最大26万円に、950万円超1,000万円以下では最大13万円に減額されます。
いずれのケースでも、配偶者の所得が増えるにつれて控除額はさらに細かく減少します。
この控除額が納税者の課税所得から差し引かれるため、結果として所得税や住民税の負担、つまり手取り額に影響します。
2026年分の控除額は次のとおりです。
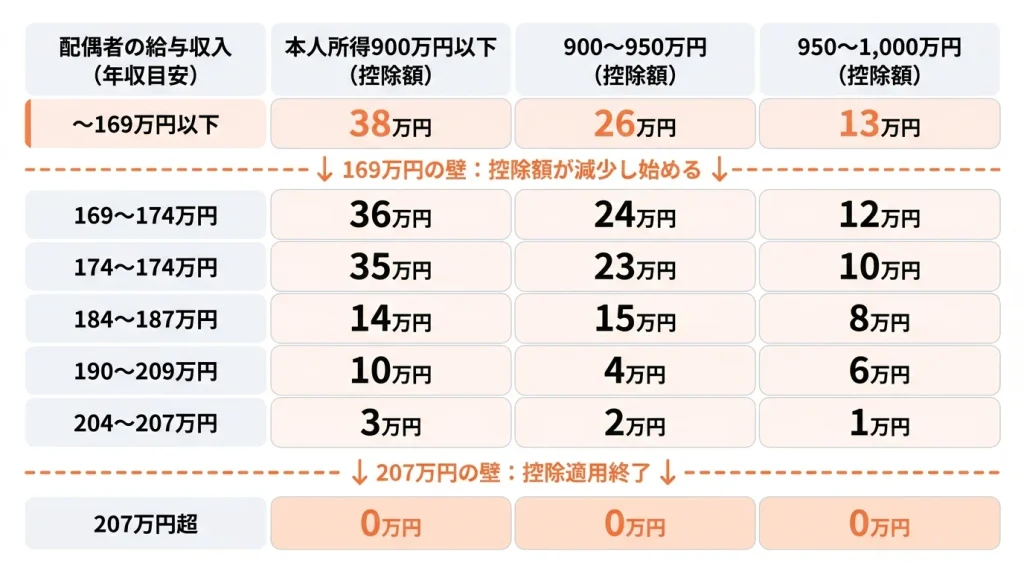
※給与収入の目安は、給与所得控除74万円(2026・2027年分)で計算しています。住民税にも同様の控除があり、控除額は最大33万円です。住民税の所得要件や適用時期は所得税と異なる場合があるため、お住まいの自治体でご確認ください。
配偶者の年収「169万円の壁」:控除額が減り始める
配偶者のパート年収における「169万円の壁」とは、配偶者特別控除の金額に影響が出るボーダーラインのことです(2026年分。2024年分までは150万円、2025年分は160万円)。
配偶者の年収が169万円(合計所得95万円)までは、納税者が受けられる控除額は満額の38万円(納税者の所得が900万円以下の場合)です。
しかし、年収が169万円を超えると、その収入の増加に伴って控除額が段階的に減少していきます。
ただし、控除額は少しずつ減る仕組みのため、配偶者の収入が増えれば、通常は世帯全体の手取りも増えます。税金だけを理由に、169万円以内に働く時間を抑える必要は必ずしもありません。
控除が適用されなくなる年収「207万円の壁」とは
「207万円の壁」は、配偶者特別控除が適用されなくなる年収の上限を指します(2026年分。2025年分までは201.6万円)。
配偶者の給与収入が207万円を超えると、配偶者特別控除の額は0円になります。
この壁を超えると控除が完全になくなるため、納税者本人の課税所得が増加し、税負担が変わる転換点です。
この年収を超えて働く場合は、世帯収入への影響を事前にシミュレーションしておくことが望ましいです。
意外な落とし穴!納税者本人の年収が約1,195万円を超えると対象外に
配偶者の年収ばかりに目が行きがちですが、納税者本人の収入にも注意が必要です。
納税者本人の合計所得金額が1,000万円を超えると、配偶者特別控除は一切適用されません。
給与収入のみの場合、この所得1,000万円は年収に換算するとおよそ1,195万円に相当します。
つまり、配偶者の年収が控除の対象範囲内であっても、本人の年収が高すぎると控除の対象外となる所得制限が存在します。
この点は見落としやすいポイントのため、必ず確認が必要です。
所得税の壁だけでなく、社会保険の扶養に関する壁も働き方を考える上で重要です。
税金とは別に意識したい社会保険の「106万円・130万円の壁」
所得税の計算で使われる「扶養」と、健康保険や年金といった社会保険における「扶養」は、全く別の制度です。
税金の控除とは別に、配偶者の年収が一定額を超えると社会保険の扶養から外れ、自身で保険料を支払う義務が生じます。
この「社会保険の壁」は、世帯の手取り額に直接的な影響を与えるため、税金の壁以上に働き方を考える上で重要な要素となります。
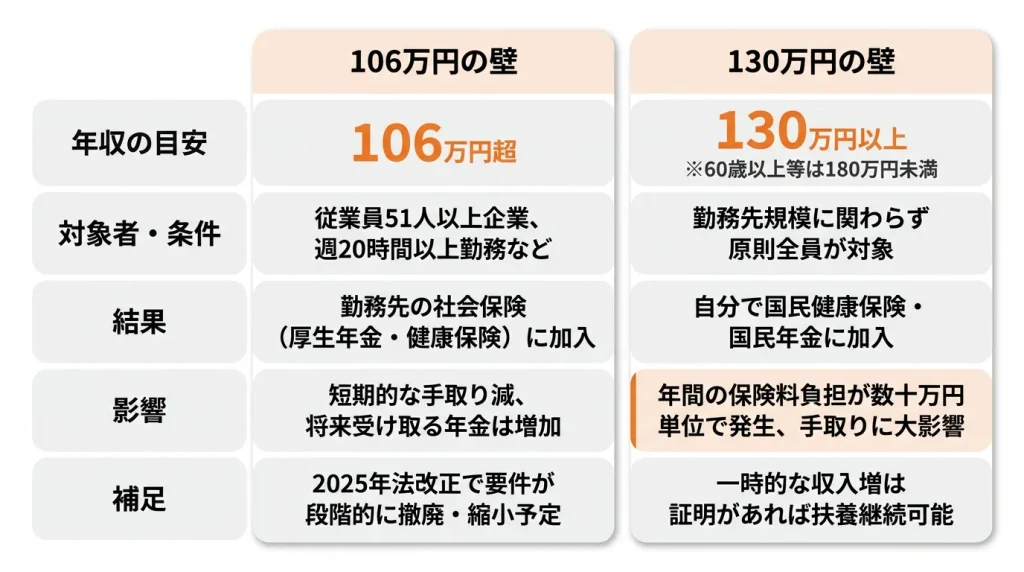
社会保険料の負担が発生し始める「106万円の壁」
「106万円の壁」は、パート・アルバイトの方が社会保険(厚生年金・健康保険)の加入対象となる年収の目安です。
従業員数が51人以上(2024年10月から)の企業に勤務し、週の所定労働時間が20時間以上などの一定の条件を満たす場合、年収が106万円を超えると社会保険への加入義務が生じます。
加入すると保険料の負担が発生するため短期的な手取りは減りますが、将来受け取る年金が増えるというメリットもあります。
なお、2025年に成立した年金制度改正法により、賃金の要件(月8.8万円)は撤廃され、従業員数の要件も段階的に縮小・撤廃されることが決まっています。
社会保険の扶養から完全に外れる「130万円の壁」
勤務先の従業員数などに関わらず、年収が130万円以上になると、原則として社会保険の扶養から外れます。なお、60歳以上の方や、一定の障害がある方は、基準が180万円未満になります。
これが「130万円の壁」です。
扶養から外れた場合、自身で勤務先の社会保険に加入するか、それができない場合は国民健康保険と国民年金に個人で加入し、保険料を支払わなければなりません。
これにより年間の保険料負担が数十万円単位で発生するため、世帯の手取り額に大きな影響を与えます。
なお、一時的な収入の増加で年収が130万円以上になった場合は、勤務先の証明があれば、引き続き扶養にとどまれる措置もあります。
配偶者特別控除の申請方法|年末調整と確定申告の手続きを解説
配偶者特別控除を受けるための申請方法は、納税者本人の働き方によって異なります。
会社員や公務員の場合は、勤務先で行う「年末調整」で手続きが完了します。
一方、自営業者や個人事業主、あるいは年末調整で申請を忘れてしまった会社員などは、自身で「確定申告」を行う必要があります。
どちらの方法で手続きするかしっかりと理解し、定められた期間内に正しく申告することが大切です。
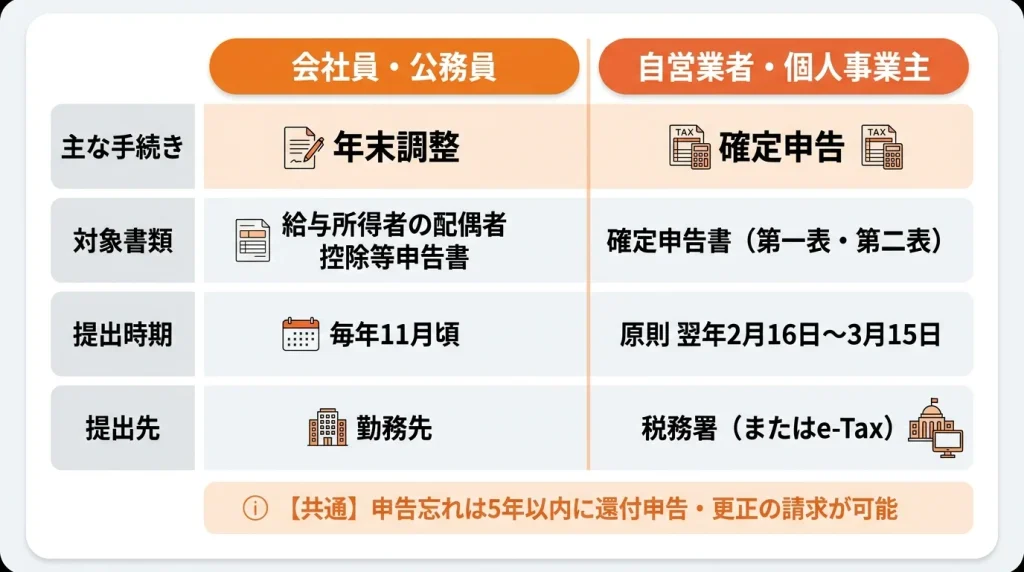
会社員は年末調整の「配偶者控除等申告書」で手続きする
会社員の場合、配偶者特別控除の手続きは年末調整で行うのが一般的です。
毎年11月頃に勤務先から配布される「給与所得者の配偶者控除等申告書」という書類に必要事項を記入し、提出します。
この申告書には、配偶者の氏名やマイナンバー、その年の所得の見積額などを記載する欄があります。
所得の見積額は、12月に支払われる給与や賞与も含めた1年間の見込みで記入します。年末調整の後に、配偶者の実際の所得が見積額と違うことが分かった場合は、勤務先に申し出て年末調整をやり直してもらうか、本人が確定申告で修正します。
自営業者・個人事業主は確定申告で申請する
自営業者や個人事業主が配偶者特別控除を受ける場合は、確定申告を通じて申請します。
毎年原則として翌年の2月16日から3月15日までの申告期間内に、確定申告書を作成して税務署に提出する必要があります。
確定申告書の第一表「所得から差し引かれる金額」の中にある「配偶者(特別)控除」の欄に控除額を記入し、第二表に配偶者の氏名や所得金額などを記入します。
e-Taxを利用した電子申告のやり方もあり、国税庁のウェブサイトで詳細を確認できます。
申告を忘れても5年以内なら還付申告が可能
年末調整や確定申告で配偶者特別控除の申告を忘れてしまった場合でも、すぐに諦める必要はありません。
年末調整で申告し忘れた会社員は、確定申告(還付申告)をすれば控除を受けられます。還付申告は、その年の翌年1月1日から5年間行えます。
すでに確定申告をした人が控除を漏らしていた場合は、法定申告期限から5年以内に「更正の請求」をすれば、納めすぎた税金を取り戻せます。
申告を忘れたことに気づいた際は、この5年という期間を念頭に、速やかに手続きを進めましょう。
配偶者特別控除に関するよくある質問
ここでは、配偶者特別控除について、特に多く寄せられる質問とその回答を紹介します。
- Q「配偶者控除」と「配偶者特別控除」は結局何が違うのですか?
- A
最も大きな違いは、適用対象となる配偶者の年間合計所得です。
2026年分は、配偶者の所得が62万円以下(給与年収136万円以下)の場合は「配偶者控除」が適用されます。
一方、所得が62万円超133万円以下(給与年収136万円超207万円以下)の場合に適用されるのが「配偶者特別控除」です。両方の控除を同時に受けることはできません。
- Qパート年収がいくらまでなら配偶者特別控除を満額受けられますか?
- A
2026年分は、配偶者の給与収入が169万円(合計所得95万円)以下であれば、配偶者控除または配偶者特別控除で38万円の控除を受けられます(納税者本人の合計所得金額が900万円以下の場合)。169万円を超えると、控除額が段階的に減少します。
- Q夫(妻)の年収が高い場合でも、配偶者特別控除は適用されますか?
- A
納税者本人(夫または妻)の合計所得が1,000万円(給与年収で約1,195万円)を超えると、配偶者特別控除は適用されません。
配偶者の年収が条件を満たしていても、納税者本人に所得制限がある点に注意が必要です。
また、本人の所得が900万円を超えると、受けられる控除額は減額されます。
- Q年の途中で結婚した場合も受けられますか?
- A
受けられます。12月31日時点で配偶者であり、その他の条件を満たしていれば、その年から控除を受けられます。配偶者の所得は、結婚前の収入も含めた1年間の合計で判定します。
- Q社会保険の扶養と税金の配偶者控除は連動していますか?
- A
連動していません。社会保険の扶養から外れても、配偶者特別控除は受けられる場合があります。逆に、配偶者控除の対象外になっても、社会保険の扶養にとどまれる場合があります。それぞれの基準で確認しましょう。
マネナビでできること
「マネナビ」は、税金や年金、相続、保険など、家庭のお金の悩みを一緒に整理する相談サービスです。
結論を急がず、まずは現状の不安を整理することから始めます
税金や控除の話は複雑で、すぐに結論を出すのが難しい場合もあります。
マネナビでは、いきなり結論を出すのではなく、世帯の収入や今後の働き方の希望を伺いながら、どの制度がどう影響するのかを一緒に整理します。
専門用語を使わず、わかりやすい言葉で選択肢を提示します
所得、控除、年収の壁など、税金や社会保険の話は専門用語が多く、分かりにくいと感じるかもしれません。
マネナビでは、専門用語をできるだけ使わず、判断に必要なポイントに絞って、ご家庭の状況に当てはめながら選択肢をご説明します。
無理な勧誘は一切なし、ご自身のペースで検討できます
働き方は、ご家庭のライフプランに大きく関わる選択です。
マネナビでは、契約を前提とした相談は行わず、無理な勧誘もいたしません。夫婦で話し合いながら、ご自身のペースで検討していただけます。
まとめ
配偶者特別控除は、配偶者の年間合計所得が62万円超133万円以下の場合に、納税者の税負担を軽減する制度です(2026年分)。
所得62万円以下の配偶者控除とは適用される所得範囲が異なります。
控除額は、納税者本人の所得(1,000万円以下)と配偶者の所得に応じて決まり、配偶者の年収が169万円を超えると減少し始め、207万円を超えると対象外となります。
税金だけでなく社会保険の「106万円・130万円の壁」も踏まえ、世帯全体で最適な働き方を検討することが重要です。
本記事に関する留意事項
本記事は、2026年11月時点の法令や公開情報にもとづいて作成しています。税制や社会保険制度は改正される場合があるため、最新の情報は国税庁や日本年金機構などの公式サイトでご確認ください。
記事内の年収の目安は、配偶者の収入が給与のみの場合の概算です。給与以外の収入がある場合や、住民税の計算では、異なる場合があります。
本記事は一般的な情報提供を目的としたもので、個別の税務判断を行うものではありません。具体的な税務に関するご相談は、税理士などの専門家にお問い合わせください。
参考資料
国税庁「No.1195 配偶者特別控除」
国税庁「No.1191 配偶者控除」
国税庁「No.1410 給与所得控除」
公益財団法人生命保険文化センター「配偶者控除・配偶者特別控除は年収いくらまで受けられる?」
厚生労働省「社会保険適用拡大特設サイト」
あわせて読みたい関連記事
-
1000万円の資産運用|利回りシミュレーションと失敗しないおすすめの方法
1000万円の資産運用|利回りシミュレーションと失敗しないおすすめの方法 1,0…
-
老後資金シミュレーション|いくら必要?貯金が尽きる年齢がわかる5ステップと早見表
老後資金シミュレーション|いくら必要?貯金が尽きる年齢がわかる5ステップと早見表…
-
老後資金は必要ない?貯金なしでも大丈夫?老後リスクと賢い選択肢を解説
老後資金は必要ない?貯金なしでも大丈夫?老後リスクと賢い選択肢を解説 「老後20…
-
新NISAは月いくら積み立てる?平均額と年代別の目安を解説
新NISAは月いくら積み立てる?平均額と年代別の目安を解説 2024年から始まっ…

自分の場合はどう考える?
不安を整理したい方へ
記事を読んで「自分のケースではどうだろう?」と感じたら、状況を整理するところから始められます。