老後資金の貯め方|30代・40代・50代のための必要額とかしこく貯めるコツ
吉原 武志
よしはら たけし
- 3級ファイナンシャル・プランニング技能士
【専門分野・得意分野】生命保険・ライフプランニング
【自己紹介】業界歴14年の経験を活かし、お客様お一人おひとりの生活環境や将来のご希望を丁寧に伺い、寄り添った提案をいたします。
https://www.kamakura-life.co.jp/
老後資金の貯め方|30代・40代・50代のための必要額とかしこく貯めるコツ
「老後2,000万円問題」という言葉を聞いて、漠然とした不安を感じていませんか。
自身の家族構成やライフプランを考えると、具体的にいくら必要なのか、何から手をつければよいのか分からず、行動に移せない方も多いかもしれません。
この記事を読めば、ご自身の状況に合わせた老後資金の必要額を正しく把握し、30代、40代、50代といった年代ごとの最適な貯め方を見つけ、明日から何をすべきか判断できるようになります。
自分に必要な老後資金額を算出するための3ステップ
資産を「使う・守る・増やす」に分けて考える計画的な準備術
新NISAやiDeCoなど税制優遇を活用した4つのかしこい貯め方
30代・40代・50代の年代別に最適な資産形成ロードマップ
なぜ今、老後資金の準備が必要なのか?2つの理由を解説
老後資金の準備が重要視される背景には、社会や経済の変化が大きく関係しています。特に長寿化とインフレという2つの要素は、将来の生活設計に直接的な影響を与えるため、早期からの備えが不可欠です。
これらを理解することが、計画的な資産形成への第一歩となります。
では、具体的にどれくらいの備えが必要になるのかを見ていきましょう。
長寿化で「資産寿命」を延ばす必要性が高まっている
現代の日本は「人生100年時代」といわれ、平均寿命が延び続けています。
これは、退職後の人生が以前より長くなることを意味します。
単に長生きするだけでなく、その長い期間を安心して過ごすためには、資産が枯渇しないように管理する「資産寿命」という考え方が重要です。
健康寿命と資産寿命のバランスを考え、計画的に資金を準備し、老後の生活に十分な備えをすることが求められています。
預貯金だけではインフレで資産価値が目減りするリスクがある
インフレとは、物価が上昇し、相対的にお金の価値が下がる現象のことです。
例えば、これまで100円で買えたものが110円に値上がりすれば、100円の価値は実質的に目減りしたことになります。
現在の日本では、大手銀行の定期預金金利が年0.5%程度(2026年10月時点)である一方、物価はそれ以上に上昇しています。
つまり、銀行に預けているだけでは、資産の価値はインフレによって少しずつ減少していく可能性があるのです。
資産を守り、育てるためには、預貯金以外の方法も検討する必要があります。
【夫婦・単身別】あなたの老後資金はいくら必要?3ステップで簡単シミュレーション
老後資金の準備を始めるにあたり、まずは自分にとって具体的にいくら必要なのかを把握することが大切です。ここでは、夫婦世帯や単身世帯など、それぞれの状況に合わせて必要額を算出するための3つの簡単なステップを紹介します。
このシミュレーションを通じて、漠然とした不安を具体的な目標額に変えていきましょう。
必要額が分かったところで、多くの人が陥りがちな準備の失敗例について確認します。
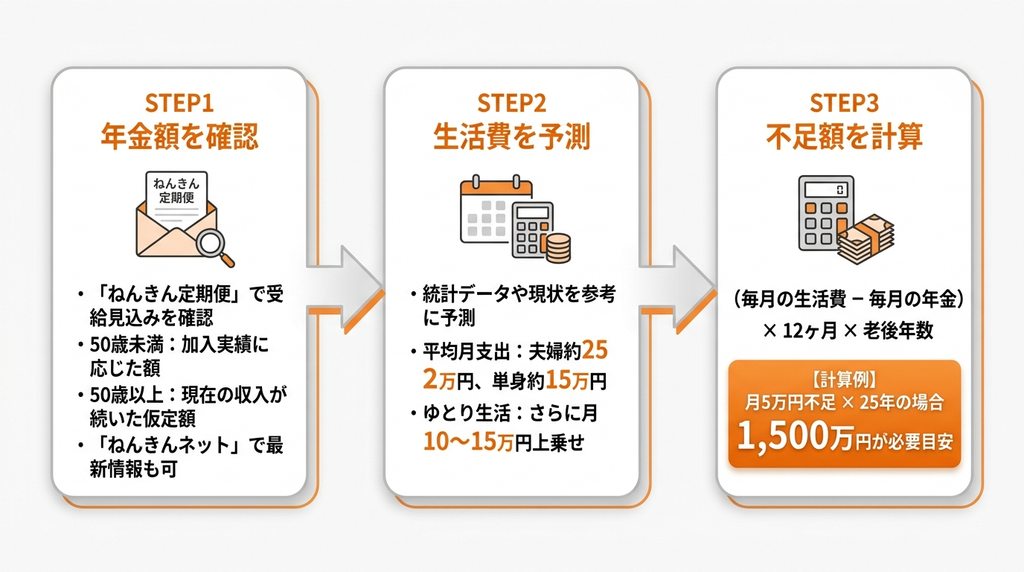
STEP1:将来もらえる年金額を「ねんきん定期便」で確認する
老後の収入の柱となるのが公的年金です。
毎年誕生月に日本年金機構から送られてくる「ねんきん定期便」で、将来受け取れる年金額の見込みを確認できます。
50歳未満の場合はこれまでの加入実績に応じた年金額、50歳以上の場合は現在の収入が60歳まで続いたと仮定した見込み額が記載されています。
e-Govの「ねんきんネット」サービスを利用すれば、いつでも最新の情報を確認することも可能です。
まずはこの金額を正確に把握することから始めましょう。
STEP2:老後の毎月の生活費を予測する
次に、老後の生活で毎月どれくらいの支出があるかを予測します。
総務省統計局の「家計調査報告[家計収支編] 2025年(令和7年)平均結果の概要」によると、65歳以上の夫婦のみの無職世帯の消費支出は月額約26.4万円、単身無職世帯では14.8万円です。
これはあくまで平均値であり、持ち家か賃貸か、どのような生活を送りたいかによって支出は変わります。
趣味や旅行などを楽しむ「ゆとりある生活」を送りたい場合は、さらに月10万~15万円程度の上乗せを想定しておくとよいでしょう。
STEP3:「(生活費-年金)×老後年数」で不足額を計算する
STEP1とSTEP2で算出した数値を使い、老後資金として準備すべき具体的な不足額を計算します。
計算式は「(毎月の生活費-毎月の年金受給額)×12ヶ月×老後年数」です。
例えば、毎月の不足額が5万円で、老後の期間を25年と仮定すると、5万円×12ヶ月×25年=1,500万円が必要額の目安となります。
この「いくら」必要かを明確にすることで、目標が具体的になり、計画を立てやすくなります。
貯め始める前に!多くの人が陥る「老後資金準備の罠」とは
老後資金の準備を始める際に、多くの人が陥りがちな失敗パターンが存在します。
例えば、明確な目標額を定めずに何となく貯蓄を始めたり、周囲の話に流されてリスクの高い金融商品に手を出してしまったりするケースです。
また、退職金を一つの口座に入れっぱなしにし、計画なく使ってしまうことも典型的な罠といえます。
これらの失敗は、情報不足や計画性の欠如から生じることがほとんどです。
このような罠を避けるためには、計画的な準備が不可欠です。
資産を「使う・守る・増やす」に色分けする計画的な準備術
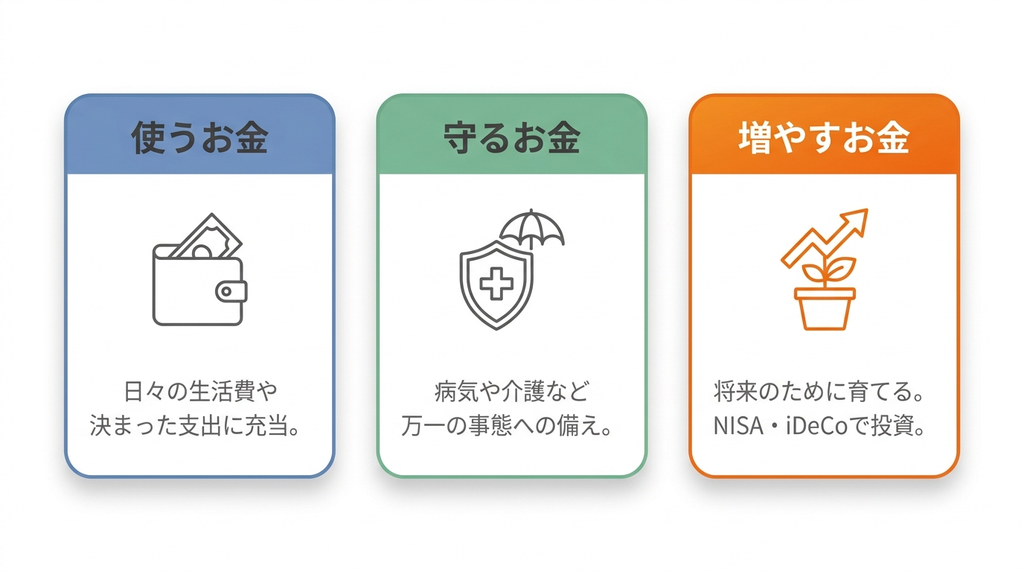
計画的に老後資金を準備するためには、手元にある資産を役割ごとに「色分け」する考え方が有効です。
具体的には、日々の生活費や決まった支出に充てる「使うお金」、病気や介護など万一の事態に備える「守るお金」、そして将来のために育てる「増やすお金」の3つに分類します。
増やすお金は、NISAやiDeCoなどを活用した投資に回し、インフレに負けない資産形成を目指します。
この色分けにより、リスク管理をしながら効率的に資産を準備することが可能になります。
老後資金をかしこく貯める4つの具体的な方法
老後資金を効率的に準備するためには、具体的な方法を知り、実践することが重要です。
ここでは、家計の見直しによる原資の確保から、税制優優制度を活用した資産形成、さらに将来の公的年金を増やす方法まで、おすすめの4つのアプローチを紹介します。
これらの「老後資金の貯め方」を組み合わせることで、より着実に目標達成に近づけるでしょう。
特に税制優遇のある新NISAとiDeCoは強力な手段ですが、どちらを優先すべきか迷う人も少なくありません。
①【基本】固定費を見直して毎月の積立原資を確保する
資産運用を始める前に、まずはその原資を確保することが最も重要です。
日々の生活費の中で、特に効果が大きいのが固定費の見直しです。
例えば、スマートフォンを格安SIMに変更する、不要な保険契約を解約する、利用頻度の低いサブスクリプションサービスをやめる、といった行動が挙げられます。
一度見直せばその効果が継続するため、効率的に貯蓄や積立に回せるお金を生み出せます。
まずは家計の支出を洗い出し、削減できる項目がないか確認することから始めましょう。
②【税制優遇】新NISAで効率的に資産を増やす
2024年から始まった新NISAは、老後資金準備の有力な選択肢です。
最大のメリットは、投資で得た利益が非課税になる点で、生涯にわたって1,800万円まで非課税で投資できます。
年間投資上限額は「つみたて投資枠」が120万円、「成長投資枠」が240万円です。
いつでも引き出しが可能で流動性が高いのも特徴で、長期的な視点でコツコツと資産を増やしていくのに適した制度です。
投資の第一歩として、まずはこの制度の活用を検討してみましょう。
③【節税効果】iDeCo(個人型確定拠出年金)で着実に備える
iDeCoは、私的年金制度の一つで、老後資金作りに特化しています。
最大のメリットは強力な節税効果です。
毎月の掛金が全額所得控除の対象となるため、年末調整や確定申告で所得税・住民税が軽減されます。
また、運用期間中に得た利益は非課税となり、受け取る際にも公的年金等控除や退職所得控除が適用されます。
原則60歳まで引き出せないという制約は、着実に老後資金を貯めたい人にとってはむしろメリットと言えるでしょう。
④【公的年金】繰下げ受給で将来の年金額を最大84%増やす
公的年金は原則65歳から受給が始まりますが、この開始時期を66歳以降に遅らせる「繰下げ受給」を選択できます。
受給開始を1ヶ月遅らせるごとに年金額が0.7%増額され、最大で75歳まで繰り下げると、受給額が84%増加します。
例えば、65歳で月15万円もらえる人が75歳まで繰り下げると、月約27.6万円を受け取れる計算です。
健康状態や他の収入との兼ね合いを考慮する必要はありますが、老後の安定収入を増やすための有効な手段の一つです。
新NISAとiDeCoはどっちを優先?目的別の使い分けを解説
新NISAとiDeCoはどちらも税制優遇が受けられるおすすめの制度ですが、それぞれに特徴があります。
iDeCoは掛金が全額所得控除になるため節税効果が高い一方、原則60歳まで引き出せません。
対して新NISAは所得控除はありませんが、いつでも自由に資金を引き出すことが可能です。
したがって、所得控除の恩恵を最大限に受けたい人や、強制的にでも老後資金を確保したい人はiDeCoを優先するとよいでしょう。
一方、住宅購入や教育資金など、老後資金以外の目的でも使う可能性がある場合は、流動性の高い新NISAが適しています。
では、これらの制度を年代ごとにどう活用していくべきか、具体的なロードマップを解説します。
【年代別】老後資金の貯め方ロードマップ
老後資金の貯め方は、年代によって取るべき戦略が異なります。
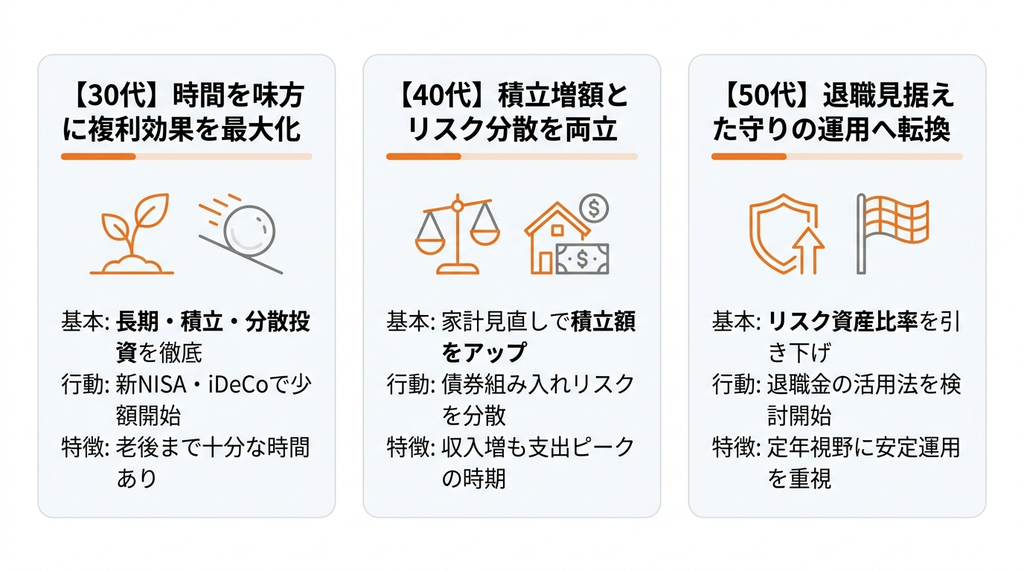
20代・30代は時間を味方につけた長期運用が、40代は収入増と支出増のバランスが、50代は退職を見据えた守りの姿勢が重要になります。
ここでは、各年代のライフステージや資産状況に合わせた具体的なロードマップを提示し、後悔しないための備え方を解説します。
実際の相談事例を見ることで、より具体的なイメージが湧くかもしれません。
【30代】少額からでもOK!長期・積立・分散で複利効果を最大化する
30代の最大の武器は、老後まで十分な時間があることです。
この時期は、少額からでも「長期・積立・分散」を基本とした投資を始めることが重要です。
運用で得た利益を再投資することで、雪だるま式に資産が増える「複利効果」を最大限に活用できます。
新NISAのつみたて投資枠やiDeCoを利用して、毎月コツコツと積立投資を始めるのがおすすめです。
結婚や住宅購入といった大きなライフイベントも多い時期ですが、将来を見据えた資産形成の第一歩を踏み出しましょう。
【40代】積立額の増額とライフイベントを両立させる資産配分
40代は、キャリアアップにより収入が増加する一方で、子どもの教育費や住宅ローンなど支出もピークを迎える時期です。
この年代では、家計を再度見直し、iDeCoや新NISAへの積立額を可能な範囲で増額することが目標となります。
また、資産全体のリスクバランスを考えることも重要です。
例えば、株式中心だったポートフォリオに、値動きが相対的に安定している債券などを組み入れることで、リスクを分散させることを検討しましょう。
ライフイベントと資産形成を両立させるための計画的な資金管理が求められます。
【50代】退職金も見据えた「守りながら増やす」運用戦略に切り替える
50代になると、定年退職が現実的な視野に入ってきます。
ここからは資産を大きく増やすことよりも、「守りながら着実に増やす」運用戦略への転換が必要です。
リスクの高い投資の比率を下げ、安定的な運用を心掛けましょう。
また、まとまった額になる退職金をどのように活用するかも重要なテーマです。
退職金専用の優遇金利定期預金や、リスクの低い金融商品への分散投資などを検討し始めます。
55歳前後で役職定年を迎える場合は、そのタイミングで一度ライフプラン全体を見直すことも有効です。
マネナビの老後資金に関する相談事例
老後資金に関する悩みは人それぞれですが、専門家に相談することで解決の糸口が見つかるケースは少なくありません。
ここでは、実際に「マネナビ」に寄せられた相談の中から、年代や悩みの異なる3つの事例を紹介します。
自分と似た状況の事例を参考にすることで、漠然とした不安を解消するためのヒントが得られるかもしれません。
これらの事例のように、多くの人が共通の疑問を持っています。
老後資金の無料相談については「老後資金・セカンドライフのお金を無料相談」で詳しく紹介しています。
【50代・女性】新NISAを老後資金作りに活かす方針が固まった事例
新NISAを始めたものの、老後資金作りのために具体的にどう活用すればよいのか分からずに悩んでいた50代の女性のケースです。
専門家との相談を通じて、自身のライフプランやリスク許容度に合わせた積立額の考え方や、運用における注意点を整理しました。
結果として、漠然と制度を利用するのではなく、自分なりの明確な方針を持って新NISAを活用していく道筋が見え、安心して資産形成に取り組めるようになりました。
【60代・男性】退職金の最適な活用方法が明確になった事例
定年退職を迎え、まとまった退職金を手にしたものの、その使い道を決められずにいた60代男性の事例です。
老後の生活資金としてどれくらいを確保し、どの程度を資産運用に回すべきか、そのバランスに悩んでいました。
専門家との面談で、今後のキャッシュフローをシミュレーションしながら、生活資金、予備費、運用資金に色分けする考え方を学びました。
これにより、ご自身が納得できる退職金の最適な活用方法が明確になりました。
【60代・女性】年金だけでの生活に対する不安を解消できた事例
年金収入だけで今後の生活が本当に成り立つのか、漠然とした不安を抱えていた60代女性のケースです。
相談では、まず現在の家計収支を詳細に確認し、将来のライフイベントなども含めた長期的な見通しを立てました。
その上で、年金収入で不足する分を補うための具体的な選択肢(資産の取り崩し方、パート収入など)についてアドバイスを受けました。
具体的な収支の見通しと備え方が分かったことで、過度な不安が和らぎ、前向きにセカンドライフを考えられるようになりました。
老後資金の貯め方に関するよくある質問
老後資金の準備を進める上では、さまざまな疑問や不安が生じるものです。
ここでは、多くの方が抱きがちな「老後資金の貯め方」に関するよくある質問とその回答をまとめました。
基本的な疑問点を解消し、スムーズに資産形成の第一歩を踏み出せるようにしましょう。
個別の状況に合わせた最適なプランを立てるには、専門家への相談も有効な手段です。
- Q「老後資金2,000万円」は本当?自分に必要な額を知る計算方法は?
- A
一概には言えません。
目安は「(老後の毎月の生活費-年金受給額)×老後の年数」で計算可能です。
これに加え、医療や介護費などの予備費を考慮することが重要になります。まずは「ねんきん定期便」でご自身の年金額を確認することから始めましょう。
- Q貯金が苦手でも老後資金を貯め始めるコツはありますか?
- A
給与天引きや口座振替で自動的に積み立てる仕組み作りがおすすめです。
iDeCoや新NISAのつみたて投資枠を活用すれば、毎月決まった額が自動で投資に回ります。
現在貯金が0円でも、少額から始められるこの仕組みを作ることが成功への第一歩です。
- Q新NISAとiDeCo、老後資金作りにはどちらを優先すべきですか?
- A
節税効果を最も重視するならiDeCoがおすすめです。
掛金が所得控除の対象になります。
一方、途中で引き出す可能性があるなら新NISAが向いています。両制度のメリットを理解し、ご自身のライフプランに合わせて優先順位を決めるのがよいでしょう。
専門家と一緒に解決!老後資金の不安は「マネナビ」で整理
老後資金に関する悩みは多岐にわたり、一人で抱え込んでいると不安が大きくなりがちです。
そんな時は、専門家の視点を取り入れることで、問題点を整理し、具体的な解決策を見出すことができます。
「マネナビ」では、利用者の状況に寄り添いながら、老後のお金に関する不安を解消するサポートを提供しています。
では、なぜ多くの人が相談相手として「マネナビ」を選ぶのでしょうか。
老後資金の相談については「老後資金の相談はFPにするべき?無料相談の落とし穴と中立的な」で詳しく紹介しています。
現状の不安を「整理」することから始められる
「マネナビ」の相談では、いきなり具体的な対策や商品を提案することはありません。
まずは利用者が「何に不安を感じているのか」「どこから手をつければよいか分からないのか」といった現状を丁寧にヒアリングし、漠然とした不安を言葉にして整理することから始めます。
問題の全体像を明確にすることで、次に取るべき行動が自然と見えてくるため、落ち着いて将来設計に取り組むことが可能です。
マネナビの老後資金に関するサービスについては「マネナビの老後資金相談サービス」で詳しく紹介しています。
必要な知識を専門用語なしで分かりやすく学べる
年金制度や保険、税金の話は専門用語が多く、難しく感じてしまうものです。
「マネナビ」では、難しい言葉をできるだけ使わず、判断に必要なポイントに絞って分かりやすく解説することを重視しています。
初めて老後のお金について考える方でも、制度の全体像やメリット・デメリットを正しく理解し、納得して次のステップに進むための知識を身につけることができます。
相続や介護など関連するお金の悩みもまとめて相談できる
老後の不安は、資金面だけでなく、相続、不動産、介護といった問題と密接に関わっています。
「マネナビ」は、これら人生の後半に直面するお金の悩みを一つの窓口でまとめて相談できるのが強みです。
それぞれの専門家と連携しているため、問題が複数にまたがっていても、利用者の状況に合わせて最適な専門家を紹介し、ワンストップで解決に導きます。
終活・老後・相続のお金対策としての保険については「終活・老後・相続のお金対策としての保険|見直し・活用の考え方」で詳しく紹介しています。
なぜ「マネナビ」が老後資金の相談相手として選ばれるのか
老後資金の相談窓口は数多く存在しますが、その中で「マネナビ」が多くの人に選ばれるのには理由があります。
それは、単に情報を提供するだけでなく、相談者一人ひとりの状況と気持ちに寄り添ったサポート体制が整っているからです。
利用者本位の姿勢が、安心して相談できる環境を生み出しています。
ここまで老後資金の貯め方について解説しました。
考える順番を整え、利用者のペースで相談を進められるから
老後のお金の悩みは、焦って結論を出せるものではありません。
「マネナビ」では、過度に不安を煽ったり、結論を急がせたりするような案内は行いません。
まず現状を整理し、何から考えるべきか「順番を整える」ことを大切にしています。
相談者の理解度やペースに合わせて対話を進めることで、落ち着いて自身の将来と向き合える環境を提供している点が、多くの支持を集めています。
中立的な立場で、状況に合った選択肢を一緒に考えてくれるから
「マネナビ」の目的は、特定の金融商品や保険を販売することではありません。
あくまでも、利用者の状況を客観的に分析し、中立的な立場で最も適した選択肢を一緒に考えるパートナーとしての役割を担います。
時には「今は何もしない」という結論になることもあります。
無理な勧誘や特定の結論を押し付けることなく、利用者の利益を最優先に考える姿勢が、信頼につながります。
まとめ
老後資金の準備は、まず自身の状況に合わせた必要額を把握することから始まります。
次に、資産を「使う・守る・増やす」に色分けして計画を立て、具体的な方法として家計の見直し、新NISA、iDeCoなどを活用することが有効です。
また、30代、40代、50代といった年代ごとのライフステージに応じた戦略を立てることが、無理なく資産形成を続ける鍵となります。
漠然とした不安を具体的な行動に変え、計画的に準備を進めていきましょう。
本記事は、2026年10月時点で公表されている情報に基づき一般的な内容を解説したものです。
あわせて読みたい関連記事
-
独身の老後資金はいくら必要?賃貸・持ち家別にシミュレーション
独身の老後資金はいくら必要?賃貸・持ち家別にシミュレーション 「独身の自分は、老…
-
新NISAは月いくら積み立てる?平均額と年代別の目安を解説
新NISAは月いくら積み立てる?平均額と年代別の目安を解説 2024年から始まっ…
-
外貨建て保険はやってはいけない?後悔する前に知るべきメリット・デメリット
外貨建て保険はやってはいけない?後悔する前に知るべきメリット・デメリット 銀行や…
-
老後資金、夫婦でいくらあれば安心?持ち家・賃貸の目安と準備の方法を解説
老後資金、夫婦でいくらあれば安心?持ち家・賃貸の目安と準備の方法を解説 「老後2…
自分の場合はどう考える?
不安を整理したい方へ
記事を読んで「自分のケースではどうだろう?」と感じたら、状況を整理するところから始められます。