
生命保険料控除とは?いくら戻る?限度額・計算方法と年末調整の書き方
吉原 武志
よしはら たけし
- 3級ファイナンシャル・プランニング技能士
【専門分野・得意分野】生命保険・ライフプランニング
【自己紹介】業界歴14年の経験を活かし、お客様お一人おひとりの生活環境や将来のご希望を丁寧に伺い、寄り添った提案をいたします。
https://www.kamakura-life.co.jp/
生命保険料控除とは?いくら戻る?限度額・計算方法と年末調整の書き方
複数の保険に加入していると、年末調整での控除額の計算が複雑で、いくら税金が戻ってくるのか分かりにくいと感じていませんか。
この記事では、生命保険料控除の仕組みから、上限額を含む具体的な計算方法、年末調整書類の書き方までを分かりやすく解説します。
この記事を読めば、ご自身が加入している保険の控除額の目安を計算でき、年末調整や確定申告の書類を作成する際に確認すべきポイントがわかります。
生命保険料控除の対象区分と税負担が軽減される仕組み
新旧制度に応じた控除限度額と還付金額の計算方法
控除証明書を用いて年末調整や確定申告の書類を作成する手順
申告漏れや証明書紛失などのトラブルに対応するポイント
生命保険料控除とは?年末調整や確定申告で税金が戻ってくる仕組みを解説
生命保険料控除とは、1年間に支払った生命保険料に応じて、所得税や住民税の負担が軽減される制度です。所得控除の一種であり、課税対象となる所得金額から一定額を差し引くことで、結果的に納める税金が少なくなります。
会社員の場合は年末調整で、自営業者などの場合は確定申告で手続きを行うことで、この控除の仕組みを利用できます。
支払った保険料が全額控除されるわけではなく、定められた計算式によって控除額が決定される点を理解しておくことが重要です。
この制度を正しく理解し活用することで、効果的な節税が可能になります。
控除の対象となる「一般生命保険料」「介護医療保険料」「個人年金保険料」の3種類
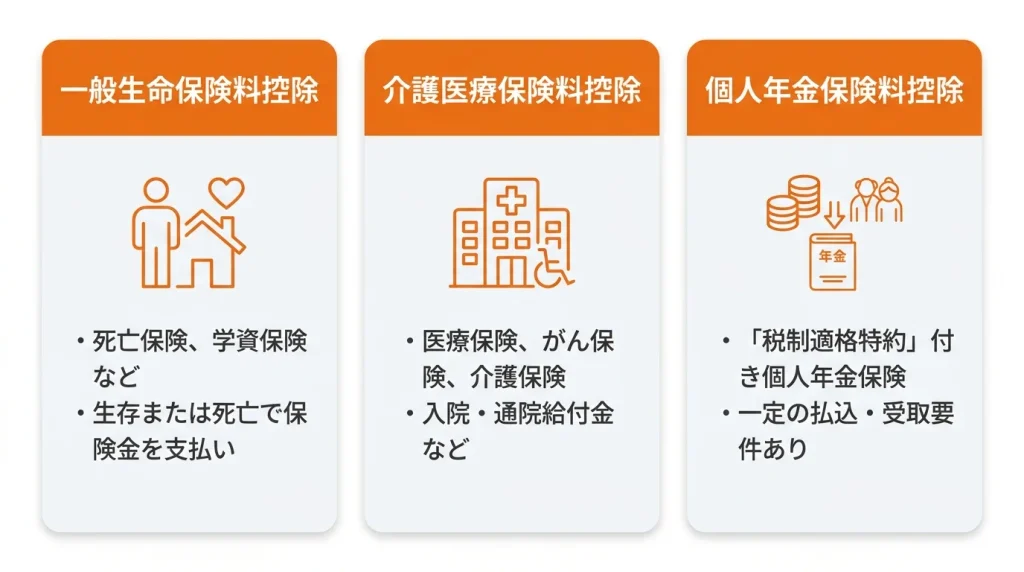
生命保険料控除は、保険の種類に応じて「一般生命保険料控除」「介護医療保険料控除」「個人年金保険料控除」という3つの枠に分けられています。
一般生命保険料控除の対象は、死亡保険や学資保険など、生存または死亡に関して保険金が支払われる保険です。
介護医療保険料控除は、入院や通院などに伴う給付金が支払われる医療保険やがん保険、介護保険が該当します。
個人年金保険料控除は、「個人年金保険料税制適格特約」が付いた個人年金保険の保険料が対象です。この特約を付けるには、次のような要件を満たす必要があります。
・年金の受取人が、保険料を払い込む人またはその配偶者であること
・保険料を、年金の支払開始までに10年以上の期間にわたって定期的に払い込むこと
・年金の支払いが、原則として受取人が満60歳になってから始まる10年以上の定期年金または終身年金であること
なお、要件を満たさない個人年金保険の保険料は、一般生命保険料控除の対象になります。また、新制度では、傷害特約や災害割増特約など、身体の傷害のみを原因として保険金が支払われる部分の保険料は控除の対象外です。
2012年1月1日が境目!あなたの保険に適用される新制度と旧制度の見分け方
生命保険料控除の制度は、2012年1月1日を境に改正されており、それ以前に契約した保険は「旧制度」、それ以降に契約した保険は「新制度」が適用されます。
新制度では「介護医療保険料控除」が新設され、各控除の限度額が変更されました。
2011年12月31日以前に契約した保険でも、2012年1月1日以降に契約を更新したり、特約を付けたりした場合は、その契約全体が新制度の対象になります。
どちらの制度が適用されるかは、毎年秋ごろに保険会社から送られてくる「生命保険料控除証明書」に記載されているため、書類を見れば簡単に判別可能です。
新旧両方の保険に加入している場合は、計算方法が少し複雑になるため注意が必要です。
生命保険料控除で所得税・住民税はいくら安くなる?
生命保険料控除を適用することで、所得税と住民税のそれぞれで税負担が軽減されます。
実際にいくら安くなるかは、年間に支払った保険料の金額と、適用される制度によって決まる控除額、そして個人の所得税率によって変動します。
控除額がそのまま手元に戻ってくるわけではなく、「控除額×税率」の分だけ税金が安くなる仕組みです。
これから、新旧制度それぞれの控除限度額と具体的な計算方法について詳しく見ていきます。
国税庁「No.1140 生命保険料控除」
【新制度】所得税・住民税の控除限度額と計算方法
新制度(2012年1月1日以降の契約)における控除額の計算方法と上限は以下の通りです。
所得税の控除額は、「一般生命保険料」「介護医療保険料」「個人年金保険料」の3つの区分それぞれで、年間支払保険料に応じて計算され、各最大4万円までとなります。
3つの区分を合計した所得税の控除額は最大で12万円です。
一方、住民税の控除額は各区分で最大2.8万円、合計で最大7万円が上限となります。
例えば、年間支払保険料が8万円を超えると、所得税では上限の4万円が控除されます。
新制度の控除額は、区分ごとに次の計算式で求めます。
| 年間の支払保険料 | 所得税の控除額 |
|---|---|
| 2万円以下 | 支払保険料の全額 |
| 2万円超4万円以下 | 支払保険料×1/2+1万円 |
| 4万円超8万円以下 | 支払保険料×1/4+2万円 |
| 8万円超 | 一律4万円 |
| 年間の支払保険料 | 住民税の控除額 |
|---|---|
| 1万2,000円以下 | 支払保険料の全額 |
| 1万2,000円超3万2,000円以下 | 支払保険料×1/2+6,000円 |
| 3万2,000円超5万6,000円以下 | 支払保険料×1/4+1万4,000円 |
| 5万6,000円超 | 一律2万8,000円 |
※支払保険料は、その年に支払った金額から、受け取った配当金(剰余金・割戻金)を差し引いた金額です。
【2026年分から】23歳未満の扶養親族がいる場合の特例
2026年分(令和8年分)の所得税から、23歳未満の扶養親族がいる人は、新制度の一般生命保険料控除の上限が4万円から6万円に引き上げられています。計算式は次のとおりです。
| 年間の支払保険料(新制度・一般) | 所得税の控除額 |
|---|---|
| 3万円以下 | 支払保険料の全額 |
| 3万円超6万円以下 | 支払保険料×1/2+1万5,000円 |
| 6万円超12万円以下 | 支払保険料×1/4+3万円 |
| 12万円超 | 一律6万円 |
特例の対象は、所得税の「新制度の一般生命保険料控除」だけです。介護医療保険料控除と個人年金保険料控除、住民税の控除額は変わりません。また、3区分の合計の上限(所得税12万円)も変わらないため、すでに上限まで控除を受けている人は、控除額が増えません。
【旧制度】所得税・住民税の控除限度額と計算方法
旧制度(2011年12月31日以前の契約)では、「一般生命保険料」と「個人年金保険料」の2つの区分のみです。
介護医療保険料は一般生命保険料控除に含まれます。
所得税の控除額は、各区分で最大5万円、合計で最大10万円が上限です。
住民税の控除額は、各区分で最大3.5万円、合計で最大7万円が上限となります。
旧制度の控除額は、区分ごとに次の計算式で求めます。
| 年間の支払保険料 | 所得税の控除額 |
|---|---|
| 2万5,000円以下 | 支払保険料の全額 |
| 2万5,000円超5万円以下 | 支払保険料×1/2+1万2,500円 |
| 5万円超10万円以下 | 支払保険料×1/4+2万5,000円 |
| 0万円超 | 一律5万円 |
| 年間の支払保険料 | 住民税の控除額 |
|---|---|
| 1万5,000円以下 | 支払保険料の全額 |
| 1万5,000円超4万円以下 | 支払保険料×1/2+7,500円 |
| 4万円超7万円以下 | 支払保険料×1/4+1万7,500円 |
| 7万円超 | 一律3万5,000円 |
新制度と旧制度の両方に加入している場合の控除額計算シミュレーション
新制度と旧制度の両方の保険に加入している場合、控除額の計算にはいくつかの選択肢があります。
一般生命保険料控除と個人年金保険料控除については、区分ごとに「旧制度の契約だけで申告する」「新制度の契約だけで申告する」「両方を合わせて申告する」のいずれかを選べます。
選び方の目安は次のとおりです。
・旧制度の年間支払保険料が6万円を超える場合:旧制度だけで計算すると、最高5万円まで控除を受けられます。
・旧制度の年間支払保険料が6万円以下の場合:新制度と旧制度それぞれの計算式で出した金額を合計します。この場合の上限は4万円です。
なお、2026年分から、23歳未満の扶養親族がいる人の一般生命保険料控除は、どちらの場合も上限が6万円になります(修正⑤の特例)。3区分を合計した所得税の控除額は、最高12万円です。
全体の控除額の上限は、新制度と同様に所得税が12万円、住民税が7万円となります。
年間の支払保険料でわかる所得税・住民税の還付金額の目安早見表
実際にいくら還付されるかは、算出された控除額に自身の所得税率を掛けることで目安がわかります。
例えば、年間の支払保険料が8万円超で所得税の控除額が4万円となり、所得税率が10%の人であれば、還付される金額の目安は4,000円です。
同様に、住民税の控除額は2.8万円で税率は一律10%のため、2,800円が減税されます。
住民税は還付されるのではなく、翌年度の住民税額が少なくなる形で反映されます。
新制度・1区分あたりの軽減額の目安
| 年間の支払保険料 | 所得税の控除額 | 所得税の軽減額(税率5%) | 所得税の軽減額(税率10%) | 所得税の軽減額(税率20%) | 住民税の控除額 | 住民税の軽減額(税率10%) |
|---|---|---|---|---|---|---|
| 2万円 | 2万円 | 1,000円 | 2,000円 | 4,000円 | 1万6,000円 | 1,600円 |
| 4万円 | 3万円 | 1,500円 | 3,000円 | 6,000円 | 2万4,000円 | 2,400円 |
| 6万円以上 | 3万5,000円 | 1,750円 | 3,500円 | 7,000円 | 2万8,000円 | 2,800円 |
| 8万円以上 | 4万円 | 2,000円 | 4,000円 | 8,000円 | 2万8,000円 | 2,800円 |
※2026年分の特例の対象外となる場合の計算です。復興特別所得税は考慮していません。
年間の支払保険料とご自身の所得税率を基に、どの程度の節税効果があるかを確認してみましょう。
年末調整・確定申告で生命保険料控除を申請するにはどうすればいい?
生命保険料控除を受けるためには、会社員の方は年末調整、個人事業主やフリーランスの方は確定申告で手続きを行う必要があります。
どちらの場合も、保険会社から送付される「生命保険料控除証明書」が必要不可欠です。
この証明書をもとに、申告書へ正確な情報を記入し、勤務先や税務署へ提出する流れとなります。
ここでは、申請手続きをスムーズに進めるための具体的なステップを解説します。
ステップ1:毎年10月頃に届く「生命保険料控除証明書」で申告額を確認する
毎年10月から11月頃にかけて、加入している保険会社から「生命保険料控除証明書」というハガキや封書が郵送で届きます。
この証明書には、その年に支払った、あるいは支払う予定の年間の保険料合計額(申告額)が記載されています。
年末調整や確定申告で控除を申請する際に、この証明書に記載された金額を申告書に転記する必要があるため、必ず保管しておきましょう。
電子データ(e-Tax用など)で発行される場合もあります。
ステップ2:年末調整の申告書への書き方を5つの手順で解説
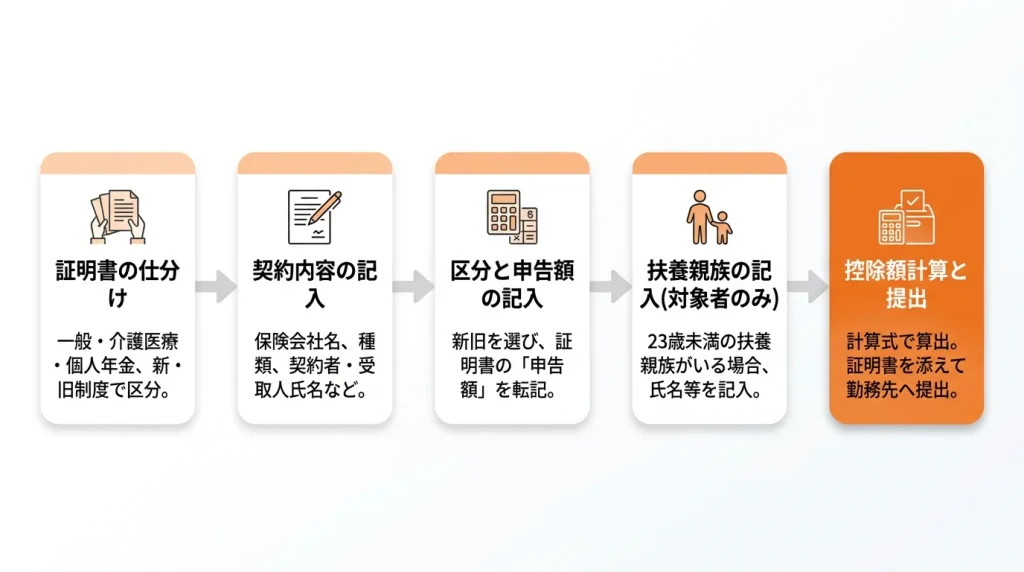
年末調整で控除を受けるには、「給与所得者の保険料控除申告書」の生命保険料控除の欄は、次の5つの手順で記入します。
- 控除証明書を区分ごとに分ける:
手元の控除証明書を、一般・介護医療・個人年金の区分と、新制度・旧制度の区別で仕分けます。 - 契約内容を記入する:
保険会社名、保険の種類、保険期間、契約者の氏名、保険金などの受取人の氏名と続柄を記入します。 - 新旧の区分と申告額を記入する:
新制度・旧制度の区分を選び、証明書に記載された「申告額」を転記します。 - 23歳未満の扶養親族の有無を記入する(2026年分から):
対象となる扶養親族がいる場合は「有」にチェックし、その方の氏名などを記入します。 - 控除額を計算して提出する:
申告書の計算式に沿って区分ごとの控除額と合計額を算出し、控除証明書を添えて勤務先に提出します。
勤務先が電子申請を導入している場合は、控除証明書のデータを読み込むと控除額が自動で計算されます。各項目を正確に埋めることが重要です。
ステップ3:確定申告が必要な場合の申告書の書き方とオンラインでの提出方法
個人事業主や、年末調整で申告を忘れた会社員は確定申告で手続きを行います。
確定申告書には、生命保険料控除に関する記入欄がありますので、控除証明書の内容を基に控除額を計算し、記入します。
申告書の作成は、国税庁のウェブサイト「確定申告書等作成コーナー」を利用すると便利です。
画面の案内に従って入力するだけで自動的に税額が計算され、作成した申告データはe-Tax(電子申告)を利用してオンラインで提出できます。
生命保険料控除でよくある疑問や失敗しないための注意点は?
生命保険料控除の手続きでは、証明書の紛失や申告忘れといった事態が起こりがちです。
また、保険料の支払い方法や契約形態によっては、控除の対象外となるケースもあるため注意が必要です。
こうしたよくある疑問や注意点を事前に把握しておくことで、スムーズかつ確実に控除を受けられるようになります。
ここでは、具体的なケースごとに対応策や注意点を解説します。
控除証明書を紛失した場合の再発行手続きの方法
生命保険料控除証明書を紛失してしまった場合でも、再発行が可能です。
加入している保険会社のコールセンターに連絡するか、公式ウェブサイトの契約者向けページから手続きを行うことで、新しい証明書を取り寄せられます。
再発行には数日から1週間程度かかることがあるため、紛失に気づいたら早めに手続きをしましょう。
年末調整の提出期限に間に合わない場合は、一度控除なしで提出し、後から確定申告で対応することもできます。
年末調整で生命保険料控除の申告を忘れた場合の5年以内の還付申告
もし年末調整で生命保険料控除の申告を忘れてしまっても、諦める必要はありません。
年末調整で生命保険料控除の申告を忘れても、確定申告(還付申告)をすれば控除を受けられます。還付申告は、確定申告の期間(2月16日〜3月15日)に限らず、対象の年の翌年1月1日から5年間提出できます。
なお、すでに確定申告をしたあとで控除の記入漏れに気づいた場合は、「更正の請求」という手続きで訂正します。更正の請求も、原則として申告期限から5年以内に行う必要があります。
保険料を一括払いや前納した場合の控除の受け方
保険料をまとめて支払った場合の控除の扱いは、支払い方法によって決まっています。契約者が選べるものではありません。
- 年払い:その年に支払った保険料が、その年の控除の対象になります。
- 一時払い:契約時に保険料の全額を支払うため、支払った年だけが控除の対象になります。翌年以降は控除を受けられません。
- 前納(全期前納・一定期間の前納):まとめて支払った保険料のうち、その年に払込期日が来た分だけが、その年の控除の対象になります。前納した期間中は、毎年控除を受けられます。
毎年届く控除証明書には、これらのルールに沿って計算された申告額が記載されています。証明書の金額をそのまま使えば問題ありません。
生命保険料控除の対象外になる主なケース
生命保険料控除を受けるには、保険料を支払っている本人が控除の申請者であることに加え、保険金の受取人が規定の範囲内であることが条件です。
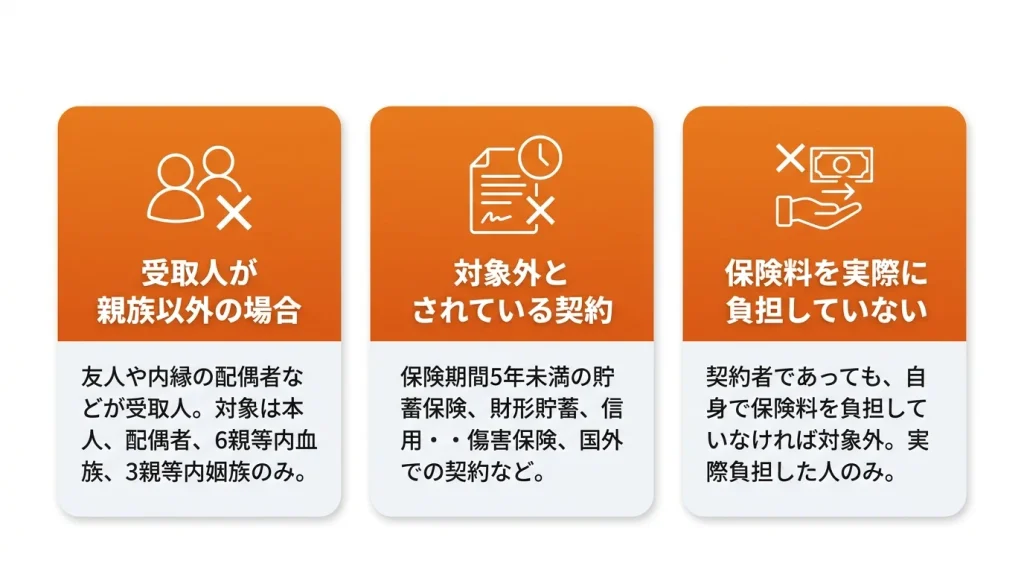
次のような場合は、保険料を支払っていても控除の対象になりません。
- 受取人が親族以外の場合:
控除を受けるには、保険金などの受取人の全員が、保険料を払い込む本人か、その配偶者その他の親族(6親等以内の血族と3親等以内の姻族)である必要があります。友人や内縁の配偶者などが受取人になっている場合は対象外です。 - 控除の対象外とされている契約の場合:
保険期間が5年未満のいわゆる貯蓄保険・貯蓄共済、財形貯蓄契約、信用保険契約、傷害保険契約、外国の保険会社と国外で結んだ契約などは対象外です。 - 保険料を実際に負担していない場合:
- 控除を受けられるのは、保険料を実際に負担している人です。契約者であっても、保険料を負担していなければ控除は受けられません。
生命保険料控除に関するよくある質問
生命保険料控除について、さらに具体的な疑問を持つ方もいるでしょう。
ここでは、複数の保険に加入している場合の計算方法や、収入が少ない方の控除の可否、家族名義の保険料の取り扱いなど、特に質問の多い項目について簡潔に回答します。
- Q複数の生命保険に加入していますが、控除額の計算は合算できますか?
- A
はい、合算して計算できます。
同じ控除区分の保険に複数加入している場合、支払った保険料を合計して控除額を算出します。ただし、年収が所得税・住民税のかからない範囲内の場合は、もともと納める税金がないため、控除を申告しても税金が戻ったり軽くなったりすることはありません。
なお、配偶者などの扶養に入っていることと、本人に税金がかかるかどうかは別の問題です。扶養に入っていても、収入によっては所得税や住民税がかかる場合があります。源泉徴収票や住民税の通知書で、税額が発生しているかを確認しましょう。
- Qパートやアルバイトで収入が少ない場合でも生命保険料控除は受けられますか?
- A
所得税や住民税を納めている場合は、パートやアルバイトの方でも生命保険料控除を受けられます。
ただし、年収が低く非課税の範囲内であったり、配偶者等の扶養に入っていたりする場合は、もともと納める税金がないため、控除を申告しても税金の還付や軽減の効果はありません。
- Q妻名義の保険料を夫の口座から支払っている場合、誰の控除になりますか?
- A
実際に保険料を支払っている夫の控除対象となります。
生命保険料控除は、契約者名義ではなく、実際に保険料を負担している人が申告できます。そのため、妻や子など家族名義の保険料を実際に負担している場合は、その人が自分の控除として申告できます。ただし、保険金などの受取人が、保険料を負担する人またはその親族であることが条件です。
なお、保険料を負担した人と契約者・受取人の組み合わせによっては、将来保険金を受け取るときに、所得税・相続税・贈与税のどれがかかるかが変わる場合があります。
お金の不安を専門家と一緒に整理しませんか?「マネナビ」のご紹介
生命保険料控除のような制度の活用も大切ですが、そもそも今の保険が自分に合っているのか、老後資金や相続まで含めた全体のお金の不安をどこから整理すればよいか分からない、という方も多いのではないでしょうか。
「マネナビ」では、保険の見直しだけでなく、相続や介護、不動産といった人生のお金に関する悩みを、専門家と一緒に一つずつ整理していくサービスを提供しています。
人生のお金対策としての保険については「終活・老後・相続のお金対策としての保険」で詳しく紹介しています。
「マネナビ」が保険の見直しで選ばれる3つの理由
「マネナビ」は、単に保険商品を提案するのではなく、お客様一人ひとりの状況に寄り添い、納得のいく選択ができるようサポートすることを大切にしています。
なぜ多くの方に選ばれているのか、その3つの理由をご紹介します。
理由1:現状の整理から始めるので、本当に必要な保障が明確になる
「マネナビ」では、いきなり保険商品をおすすめすることはありません。
まずはお客様の家族構成や将来のライフプラン、そして何に不安を感じているのかをじっくりお伺いし、現状を整理することから始めます。
漠然としたお金の不安を可視化することで、本当に必要な保障は何か、備えるべきリスクの優先順位は何かを明確にしていきます。
理由2:公的保障とのバランスを考え、払いすぎている保険料を判断できる
日本の公的保障制度(高額療養費制度や遺族年金など)は非常に手厚く、多くのリスクをカバーしてくれます。
「マネナビ」では、こうした公的保障で賄える範囲をしっかりとお伝えした上で、民間保険で備えるべき部分を判断します。
これにより、保障の重複や過剰な保険料の支払いを防ぎ、家計に合った合理的な保険設計を考えることができます。
理由3:無理な勧誘は一切なし!複数の選択肢から中立的な立場で検討できる
「マネナビ」は、特定の金融機関に属さない中立的な立場から、お客様の状況に合った選択肢を複数ご提示します。
それぞれのメリット・デメリットを丁寧にご説明し、お客様自身が納得して選択できることを重視しています。
無理な勧誘や契約を急がせるようなことは一切ありませんので、安心してご相談いただけます。
専門家と保険を見直すサービスについては「専門家と保険を見直すサービス」で詳しく紹介しています。
まとめ
生命保険料控除は、年末調整や確定申告を通じて所得税や住民税の負担を軽減できる重要な制度です。
控除額は、加入している保険が新制度か旧制度かによって異なり、それぞれに上限額が設けられています。
毎年秋に届く「生命保険料控除証明書」を基に、申告書へ正しく記入して申請することが必要です。
もし手続きを忘れた場合でも、5年以内であれば還付申告が可能です。
この制度を正しく理解し活用することで、着実に節税効果を得ることができます。
本記事に関する留意事項
本記事は、2026年11月時点の法令や情報に基づいて作成されています。
今後の税制改正等により、内容が変更となる可能性があります。
また、個別の税務に関するご相談については、税理士や所轄の税務署にご確認ください。
出典・参考資料
国税庁「No.1141 生命保険料控除の対象となる保険契約等」
国税庁「No.1140 生命保険料控除」
国税庁「No.2030 還付申告」「No.2026 確定申告を誤っていた場合」
国税庁「法第76条《生命保険料控除》関係 76-3(支払った生命保険料等の金額)」
国税庁「No.1141 生命保険料控除の対象となる保険契約等」
あわせて読みたい関連記事
-
60代に医療保険は必要か?高額療養費制度を知れば「過度な保障」はいらない
60代に医療保険は必要か?高額療養費制度を知れば「過度な保障」はいらない 「定年…
-
老後に必要な保険・いらない保険を専門家がズバリ判定|見直しのチェック表
老後に必要な保険・いらない保険を専門家がズバリ判定|見直しのチェック表 「定年を…
-
保険見直しのポイント|老後・相続に備える不要な保障の整理術
保険見直しのポイント|老後・相続に備える不要な保障の整理術 「毎月数万円の保険料…
-
終活に保険は必要?「葬儀費用」や「整理資金」を保険で準備するメリット
終活に保険は必要?「葬儀費用」や「整理資金」を保険で準備するメリット 「自分がい…
自分の場合はどう考える?
不安を整理したい方へ
記事を読んで「自分のケースではどうだろう?」と感じたら、状況を整理するところから始められます。