
葬儀保険とは?メリット・デメリットや生命保険との違い、葬儀費用の備え方を徹底比較
吉原 武志
よしはら たけし
- 3級ファイナンシャル・プランニング技能士
【専門分野・得意分野】生命保険・ライフプランニング
【自己紹介】業界歴14年の経験を活かし、お客様お一人おひとりの生活環境や将来のご希望を丁寧に伺い、寄り添った提案をいたします。
https://www.kamakura-life.co.jp/
葬儀保険とは?メリット・デメリットや生命保険との違い、葬儀費用の備え方を徹底比較
自分の葬儀費用で家族に迷惑をかけたくない、という思いから葬儀への備えを考える方が増えています。
しかし、葬儀保険とはどのようなものか、他の準備方法と比較して自分に合うのか、判断に迷うことも少なくありません。
この記事では、葬儀保険の仕組みや葬儀費用の相場、メリット・デメリットを解説します。ご自身やご家族の状況に合った葬儀費用の備え方を考える参考にしてください。
生命保険や預貯金との違いから理解する葬儀保険の基本的な仕組み
高齢加入や早期給付といったメリットと掛け捨て・保険料上昇の注意点
手元の貯蓄や健康状態から自身に必要かを見極める判断基準
希望する保障や予算に合わせて最適な商品を選ぶためのポイント
葬儀保険の基本的な仕組み
葬儀保険とは、その名のとおり、葬儀費用など亡くなったあとに必要なお金に備えるための保険です。
亡くなったときに保険金が支払われる死亡保険という点では一般的な生命保険と同じですが、加入のしやすさや保険金の支払いの早さなど、葬儀への備えに合わせた仕組みになっています。
ここでは、葬儀保険がどのような保険なのか、生命保険や預貯金などほかの備え方と何が違うのかを見ていきましょう。
葬儀保険を扱う「少額短期保険」とは?
葬儀保険の多くは、「少額短期保険」と呼ばれる種類の保険で、「ミニ保険」とも呼ばれます。一般的な生命保険会社とは別の、少額短期保険会社が取り扱っています。
名前のとおり、保険金額は少なめで、保険期間は短めです。死亡保険の場合、受け取れる保険金は原則300万円までで、契約期間は1年ごとに更新していく仕組みです。保障を必要な分に絞っているため、手頃な保険料で葬儀費用などに備えられます。
なお、生命保険会社の保険とは異なり、保険会社が破綻したときに契約者を守る「生命保険契約者保護機構」の対象外です。加入する前に、どのような会社が扱っているかを確認しておくと安心です。
一般的な死亡保険と比較した特徴
生命保険会社が扱う一般的な終身保険と比べると、葬儀保険にはいくつかの違いがあります。
終身保険は保障が一生涯続き、多くの場合で解約返戻金がある貯蓄性を兼ね備えています。
一方、葬儀保険は保険期間が1年などの短期で、満期を迎えるごとに更新していく「定期型」です。
また、ほとんどが貯蓄性のない「掛け捨て型」のため、解約返戻金はありません。
保険金額も終身保険に比べて低く設定されており、加入審査の基準が緩やかで高齢でも入りやすい点が大きな特徴です。
互助会や普通預金で葬儀費用を備える場合との違い
葬儀費用を備える方法として、互助会や普通預金も選択肢になります。
互助会は、毎月一定額を積み立てることで、将来の葬儀サービスを割引価格で受けられる会員制度です。
ただし、サービスを受けられるのは提携している葬儀社に限られ、現金が受け取れるわけではありません。途中で解約すると、積立金から解約手数料が差し引かれるのが一般的です。
一方、預貯金は自由に使える現金ですが、亡くなったことを金融機関が把握すると口座が凍結されます。遺産分割前でも一定額を引き出せる「預貯金の払戻し制度」がありますが、1金融機関あたり150万円が上限で、手続きに時間がかかることもあります。
葬儀保険に加入するメリット
葬儀保険に加入する最大のメリットは、その手軽さと利便性です。
一般的な生命保険と比べて加入条件が緩やかに設定されていることが多く、高齢や持病を理由に保険加入を諦めていた方でも申し込みやすい商品が揃っています。
また、保険料も比較的安いプランが多く、家計への負担を抑えながら万が一に備えることが可能です。
さらに、死亡後の保険金給付が迅速に行われるため、遺族が葬儀費用の支払いに窮することなく、スムーズに手続きを進められる点も大きな利点と言えるでしょう。
これらのメリットを理解した上で、デメリットも見ていきましょう。
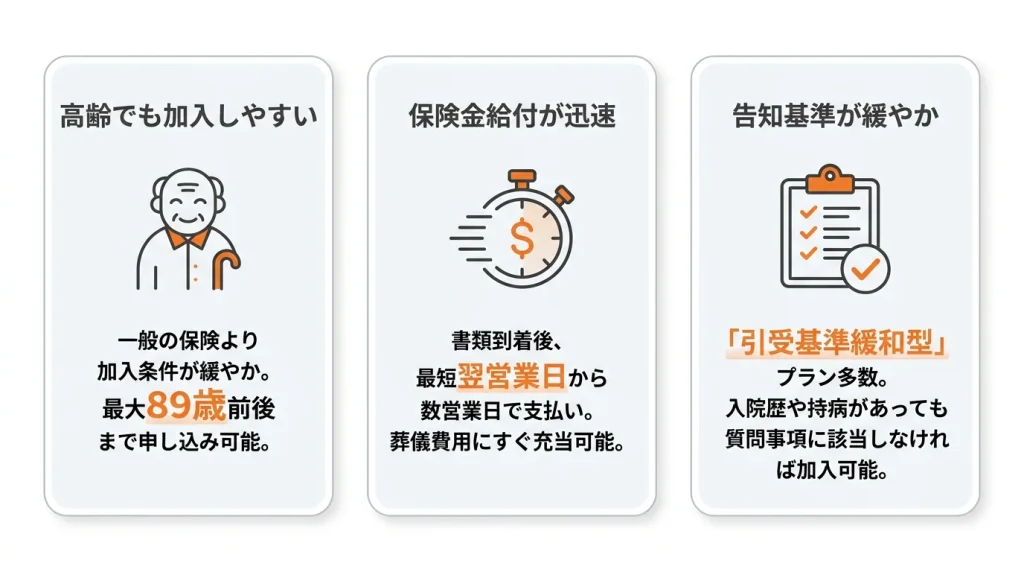
高齢者でも最大89歳前後まで申し込める加入のしやすさ
葬儀保険の大きなメリットの一つが、加入できる年齢の幅広さです。
一般的な生命保険は、健康上のリスクが高まることから60代や70代で加入が難しくなったり、年齢制限が厳しくなったりします。
しかし、葬儀保険の多くは80歳以上でも申し込めるプランを用意しており、中には84歳、85歳、さらには89歳まで加入可能な商品も存在します。
これにより、高齢になってから葬儀費用の準備を考え始めた方でも、保険という選択肢を検討しやすくなっています。
急な葬儀費用に間に合う保険金給付の早さ
遺族にとって、亡くなった直後の金銭的負担は非常に大きいものです。
葬儀保険は、この負担を軽減するために、保険金の支払いが迅速に行われるように設計されています。
支払いまでの日数は保険会社によって異なりますが、必要書類が保険会社に届いてから、翌営業日から数営業日程度で支払うとしている商品もあります。
預貯金が口座凍結されるリスクを回避し、葬儀費用や当面の生活費にすぐに充当できる点は、残された家族にとって大きな安心材料となります。
健康状態の告知基準が緩やかな引受基準緩和型プランの存在
過去に入院歴があったり、持病で治療中だったりすると、一般的な生命保険への加入は難しい場合があります。
しかし、葬儀保険には「引受基準緩和型」と呼ばれるタイプのプランが多く存在します。
これは、健康状態に関する告知項目を数個に限定し、その質問事項に該当しなければ加入できるというものです。
告知の内容は商品によって異なり、「現在入院中」「最近〇年以内にがんと診断された」「医師から入院や手術をすすめられている」などに該当すると加入できない商品が多く見られます。それでも、告知の項目が少ないため、健康上の理由でこれまで保険を諦めていた方でも、加入できる可能性があります。
事前に把握しておくべき葬儀保険のデメリット
手軽に加入できる一方で、葬儀保険には事前に理解しておくべきデメリットも存在します。
その一つが、保険料が掛け捨てであるため、支払った保険料が貯蓄として積み上がらない点です。
また、長期間保険料を払い続けると、最終的な払込総額が受け取る保険金額を上回ってしまう可能性も考慮しなければなりません。
さらに、多くの葬儀保険は更新型であり、年齢が上がるにつれて保険料も高くなる仕組みになっています。
これらのデメリットを把握し、自身のライフプランや経済状況と照らし合わせて慎重に検討することが重要です。
解約返戻金が存在しない掛け捨て型の契約形態
葬儀保険の多くは「掛け捨て型」の契約です。
これは、支払った保険料が保障のためだけに使われ、貯蓄のように積み立てられていくわけではないことを意味します。
そのため、途中で解約しても、貯蓄型の保険のように解約返戻金が戻ってくることは基本的にありません。
葬儀費用の準備という明確な目的のための保険であり、資産形成や貯蓄の代わりにはならない点を理解しておく必要があります。
あくまで万が一の際の「備え」として割り切って利用する商品です。
長生きするほど払い込み総額が保険金額を上回る逆転リスク
掛け捨て型の葬儀保険では、長生きした場合に払込保険料の総額が、受け取れる死亡保険金の金額を上回ってしまう可能性があります。
例えば、保険金額100万円のプランに加入し、毎月保険料を払い続けた結果、総支払額が100万円を超えてしまうケースです。
何歳でこの「逆転」が起こるかは、加入時の年齢や月々の保険料によって異なります。
そのため、契約前には、どのくらいの期間払い続けると支払総額が保険金額を超えるのかをシミュレーションし、リスクを認識しておくことが大切です。
更新に伴い年齢とともに保険料が高くなる仕組み
葬儀保険の多くは、1年や5年といった短期間で契約を更新していく仕組みです。
更新時にはその時点での年齢で保険料が再計算されるため、年齢が上がるにつれて保険料も高くなるのが一般的です。
特に高齢者になってからの更新では、保険料の負担が予想以上に大きくなる可能性があります。
契約当初は安く感じられても、将来的に保険料がどの程度上昇していくのか、長期的な視点で支払いの計画を立てておくことが、無理なく契約を継続するための重要なポイントになります。
生命保険料控除の対象にならない
少額短期保険の保険料は、生命保険料控除の対象外です。生命保険会社の終身保険などとは異なり、保険料を支払っても所得税や住民税は軽減されません。
保険会社が破綻しても保護機構による補償がない
少額短期保険業者は、生命保険契約者保護機構に加入していません。そのため、万が一保険会社が破綻した場合、保険金が減額されたり、受け取れなかったりするおそれがあります。加入前に、保険会社の財務状況を確認しておきましょう。
葬儀保険の加入要否を見極める判断基準
葬儀保険が必要かどうかは、個人の資産状況や家族構成、そして価値観によって異なります。
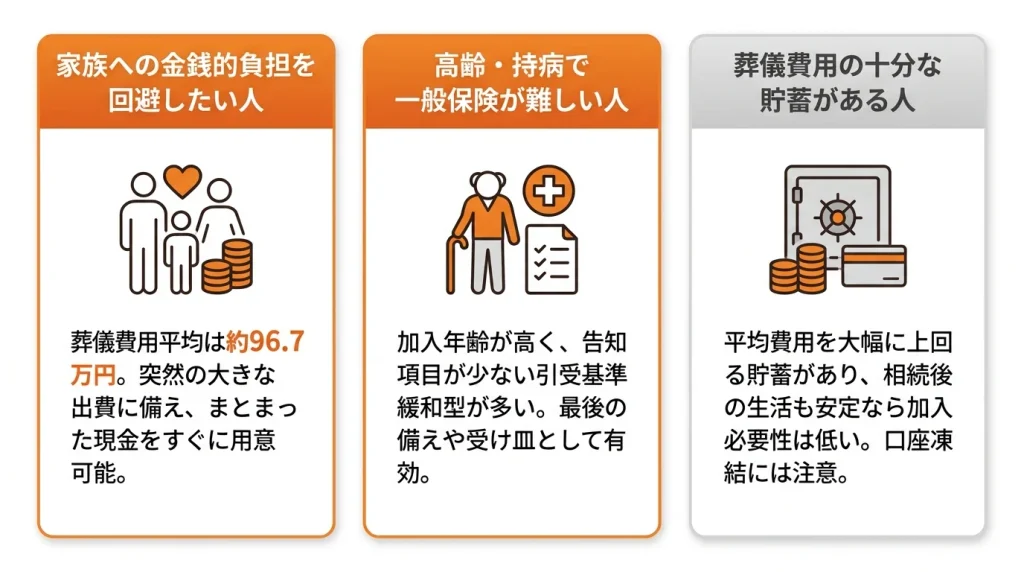
例えば、残された家族に金銭的な負担をかけたくないと考えている方や、高齢や健康上の理由で他の保険に入れない方にとっては、有効な選択肢の一つとなるでしょう。
一方で、葬儀費用を十分に賄えるだけの貯蓄が既にある場合は、あえて保険に加入する必要性は低いかもしれません。
さまざまな種類の備え方を比較検討し、自分の状況に最も合った方法を見極めることが肝心です。
まずは具体的なケースを見て、自身がどこに当てはまるかを考えてみましょう。
自分の葬儀費用で家族に金銭的負担をかけたくない人
自分の葬儀費用を、子供や配偶者など残された家族に負担させたくないと考える人にとって、葬儀保険は有力な選択肢です。
鎌倉新書「第7回お葬式に関する全国調査(2026年)」によると、葬儀費用の平均は約96.7万円です。このほか、お寺へのお布施などの費用が別にかかる場合もあります。突然の出費は、家族にとって大きな負担となります。
葬儀保険に加入しておくことで、万が一の際にまとまった現金をすぐに用意できるため、遺族は金銭的な心配をせずに故人を見送ることに専念できます。
特に、親が自分のために入るだけでなく、子が親のために加入を検討するケースも見られます。
株式会社鎌倉新書「第7回お葬式に関する全国調査(2026年)」
高齢や健康上の理由で一般的な生命保険に入れない人
高齢であったり、持病や既往症があったりすることが理由で、一般的な生命保険への加入を断られた経験がある人にも、葬儀保険は適しています。
前述の通り、葬儀保険は加入可能年齢が高く設定されており、引受基準緩和型のプランが多いため、健康状態に関する告知項目が少ないのが特徴です。
商品によっては、要介護認定を受けている人でも加入できる場合があります。ほかの保険に加入できなかった場合の選択肢として検討できます。
最後の備えとして保険を検討したい場合の受け皿となり得ます。
葬儀費用に充てられる十分な貯蓄が手元にある人
葬儀費用としてすぐに使える現金預金が十分にある人は、必ずしも葬儀保険に加入する必要はありません。
葬儀費用の平均は約96.7万円ですが、この金額を大幅に上回る貯蓄があり、かつ相続手続き後まで家族の生活費に困らない見通しが立っているなら、保険料を支払うよりも貯蓄で備える方が合理的です。
ただし、亡くなった直後は個人の預金口座が凍結されるため、引き出しには手続きが必要です。
その間の費用を配偶者などが立て替えられるかどうかも含めて判断する必要があります。
失敗しない葬儀保険の選び方における評価軸
葬儀保険を選ぶ際には、いくつかの評価軸をもって商品を比較検討することが失敗を防ぐ鍵です。
葬儀保険は多くの少額短期保険会社が扱っており、商品によって内容が異なるため、自分にとって何が最も重要かを明確にする必要があります。
例えば、葬儀費用として必要な金額を確実に受け取りたいのか、それとも毎月の保険料負担をできるだけ抑えたいのかによって、選ぶべきプランは変わってきます。
また、加入できる年齢や保障が続く期間、そして実際に保険金が支払われるまでのスピードも重要な比較ポイントです。
これらの軸を元に、自分に最適な保険を見つけましょう。
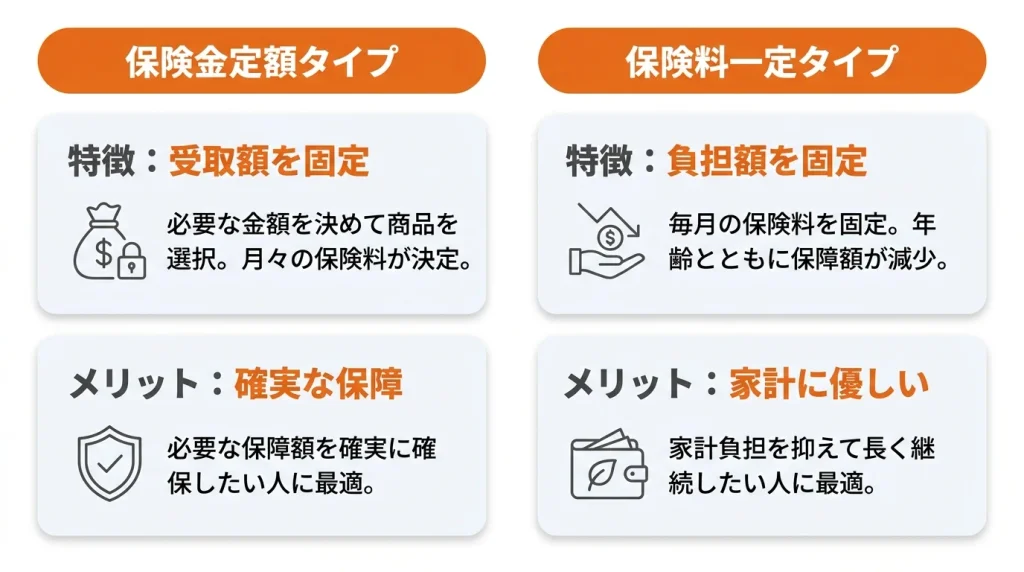
保険金の受け取り額を固定する定額タイプ
葬儀保険を選ぶ際の一つの軸は、受け取りたい保険金の金額を決めてから商品を探す定額タイプです。
まず、自分の葬儀にどれくらいの費用をかけたいか、例えば最低限の火葬のみで50万円、一般的なお葬式で100万~200万円、少し余裕をもって300万円といった具体的な金額を想定します。
その目標額に合わせて保険金額プランを選び、月々の保険料が決まるという流れです。
この方法は、必要な保障額を確実に確保したい人に向いています。
毎月の保険料負担を一定にするタイプ
もう一つの選び方は、毎月の保険料負担額を先に決めるタイプです。
例えば、「毎月500円や980円など、無理のない安い金額で続けたい」というニーズに応えるプランです。
この「保険料一定タイプ」では、支払う保険料は固定されますが、年齢が上がるにつれて受け取れる保険金額が少しずつ減少していくのが一般的です。
保障額よりも、家計への負担を抑えて長く継続することを優先したい人に適した選び方と言えるでしょう。
加入可能年齢および更新上限年齢の設定
葬儀保険を検討する際には、加入したいと思った時点の年齢で申し込めるか、そして何歳まで保障が続くのかを確認することが不可欠です。
多くの商品は65歳、70歳、75歳といった年齢でも加入できますが、上限は保険会社によって異なり、79歳、80歳、85歳、中には89歳まで可能なものもあります。
また、更新上限年齢も重要で、この年齢に達すると契約が終了します。
終身保障ではないため、自分の年齢と将来の保障期間を照らし合わせて選ぶ必要があります。
死亡から給付金支払いまでの日数
葬儀費用は急に必要になるため、保険金の支払いスピードは非常に重要な評価軸です。
多くの葬儀保険では迅速な支払いを特徴としており、公式サイトなどで「必要書類到着後、最短翌営業日」といった目安を提示しています。
一般的な生命保険では調査に時間がかかることもありますが、少額短期保険は比較的早く支払われる傾向にあります。
各社のパンフレットやウェブサイトで支払いまでの平均的な日数を確認し、比較検討することをおすすめします。
葬儀費用は、葬儀の後に請求されることが多いため、支払いまでの日数を確認しておくと、遺族が費用を立て替える期間の目安になります。
葬儀費用の備えにおすすめの保険サービス徹底比較
葬儀費用に備えるための保険サービスは数多く存在し、それぞれに特徴があります。
どの会社の商品が自分に合っているのか比較検討するのは難しいと感じるかもしれません。
ここでは、具体的なサービスとして、中立的な相談が可能な「マネナビ:保険」、葬儀特化型の「ベル少額短期保険『千の風』」、ウェブで手軽に申し込める「オリーブ少額短期保険『オリーブの死亡保険』」の3つをピックアップして比較します。
それぞれの特徴を理解し、資料請求なども活用しながら、最適な選択肢を見つけましょう。
マネナビ:保険
「マネナビ:保険」は、特定の保険商品を売るのではなく、個々人の状況を整理し、お金に関する不安を解消することから始める相談サービスです。
葬儀費用だけでなく、相続や老後資金といった幅広い悩みに対応し、本当に必要な備えは何かを中立的な立場で一緒に考えてくれます。
保険の比較検討はもちろん、そもそも保険が必要かどうかの判断からサポートしてくれるのが大きな特徴です。
専門家による客観的なアドバイスを求める人におすすめです。
お金の不安を整理して最適な備えを提案する相談支援の特徴
マネナビ:保険の最大の特徴は、はじめて保険を考える人や、漠然とした不安を抱えている人に対して、まず現状を整理することから始めてくれる点です。
家族構成や資産状況、将来の希望などをヒアリングし、何が問題で、どこから手をつけるべきかを明確にします。
その上で、葬儀保険の必要性や他の準備方法との比較、最適な保険商品の提案など、一人ひとりに合った解決策を提示。
単に商品を売るのではなく、納得して選択できる状態へ導くことを重視しています。
保険相談サービスについては「マネナビの保険サービス」で詳しく紹介しています。
初回無料で専門家への相談まで対応する費用体系
マネナビ:保険では、初回の相談を0円で提供しています。
この無料相談では、現状のヒアリングや課題の整理、今後の方向性についてアドバイスを受けることができます。
費用を気にすることなく、まずは専門家の意見を聞いてみたいという方にとって利用しやすい体系です。
相談の結果、具体的な手続きや商品契約に進む場合は別途費用が発生することもありますが、無理な勧誘はなく、あくまで相談者の意思を尊重するスタイルを取っています。
預貯金や公的保障を含めて総合的に判断したい人
葬儀費用の備えは、保険だけで完結するものではありません。
保険は、預貯金がどのくらいあるか、遺族年金などの公的保障(年金)はいくら見込めるかといった全体のバランスを考慮してアドバイスを提供します。
例えば、生活保護を受給している場合の葬祭扶助制度など、利用できる公的制度も踏まえた上で、不足する分だけを保険で補うといった合理的な判断が可能です。
保険ありきではなく、家計全体の視点から最適な備えを考えたい人に適しています。
マネナビ:保険を活用して葬儀費用の不安を解消した相談事例
50代のAさんは、80代になる親の葬儀費用について漠然とした不安を抱えていました。
「親に万が一のことがあった時、葬儀代はどれくらいかかるのか。親の貯金だけで足りるのか、自分が負担することになるのか」と考え、マネナビ:保険に相談しました。
相談員はまず、一般的な葬儀費用の相場や、親の預金が亡くなった直後に凍結されるリスクを説明。
その上で、Aさんの親の年齢や健康状態、資産状況を丁寧にヒアリングし、葬儀保険のメリット・デメリットを他の選択肢(貯蓄、生前贈与など)と比較しながら解説しました。
結果的に、Aさんは高額な保険は不要と判断。
そのうえで、口座凍結に備えて、葬儀費用の一部を少額の葬儀保険で準備し、残りは親の貯蓄で賄うという方針を、家族で話し合って決めることができました。
一人で悩まず専門家に相談したことで、家族にとって最適な備え方が明確になり、安心につながった事例です。
葬儀保険の検討でよくある質問
葬儀保険を検討する際には、多くの方が同じような疑問を抱きます。
例えば、「持病があっても入れるのか」「保険金はすぐにもらえるのか」「税金はかかるのか」といった点は、加入を判断する上で非常に重要です。
ここでは、そうした葬儀保険に関するよくある質問とその回答をまとめました。
加入条件や具体的な手続きについて事前に知ることで、より安心して検討を進めることができるでしょう。
これらのQ&Aを参考に、自身の疑問を解消してください。
- Q持病や通院歴があっても葬儀保険に加入できますか?
- A
加入できる場合があります。
多くの葬儀保険は、健康状態の告知項目が少ない「引受基準緩和型」を採用しています。既往症や入院歴があっても、告知のいくつかの質問にすべて「いいえ」と答えられれば申し込める商品があります。告知の内容は商品によって異なるため、事前に確認しましょう。また、ご家族が代わりに申し込む場合も同じです。被保険者ご本人の健康状態をよく確認したうえで、正確に告知しましょう。告知の質問の意味がわからないときは、記入する前に保険会社に問い合わせてください。
【注意】告知は必ずありのままに
告知では、質問に対して事実をありのままに答える義務があります(告知義務)。「加入したいから」と事実と異なる回答をしたり、該当することを伝えなかったりすると、告知義務違反になります。告知義務違反があった場合、契約が解除され、保険金が支払われないことがあります。解除されるまでに支払った保険料も、原則として戻りません。
- Q葬儀保険の保険金は申請から何日程度で受け取れますか?
- A
保険会社や書類の不備の有無にもよりますが、請求手続き完了後、数営業日から1週間程度で受け取れるのが一般的です。
葬儀保険は、亡くなった後の急な出費に備える目的が明確なため、受取人の負担を軽減できるよう迅速な支払いを強みとしています。
中には、書類到着の翌営業日に支払うとしている会社もあります。
- Q葬儀保険の保険金に税金はかかりますか?
- A
かかる税金の種類は、誰が保険料を払い、誰が保険金を受け取るかによって変わります。
・本人が契約者・被保険者で、家族が受け取る場合:相続税の対象(みなし相続財産)
・子が契約者として親に保険をかけ、子が受け取る場合:所得税・住民税(一時所得)の対象
・契約者・被保険者・受取人がすべて異なる場合:贈与税の対象相続税の対象になる場合、相続人が受け取った死亡保険金には「500万円×法定相続人の数」の非課税枠があります。葬儀保険の保険金が非課税枠の対象になるかどうかは、税理士や所轄の税務署に確認してください。
なお、葬儀保険の保険料は生命保険料控除の対象外です。
相続や老後資金の不安をまとめて解消できる「マネナビ:保険」
葬儀費用の不安は、実は相続や老後資金の問題と密接に結びついています。
例えば、葬儀費用を準備することで相続財産が減り、相続税の負担が変わることもあります。
また、老後の生活資金とのバランスを取りながら、無理のない範囲で保険料を支払う計画も必要です。
「マネナビ:保険」は、こうした個別のテーマをバラバラに考えるのではなく、相続、介護、老後、保険といった人生の後半に直面するお金の悩みを一つの流れとして捉え、全体を整理しながら、一人ひとりの状況に合った対策を一緒に考えるサービスです。
家族構成や資産状況を総合的に見て、一人ひとりに合った解決策を導き出します。
葬儀費用の準備でマネナビ:保険が選ばれる理由
数ある選択肢の中から、葬儀費用の準備相談で「マネナビ:保険」が選ばれるのには明確な理由があります。
それは、単に保険商品を比較しておすすめするだけでなく、相談者である契約者本人やその家族の立場に寄り添い、根本的な不安の解消を目指す姿勢にあります。
費用面での安心感はもちろん、専門的な内容を誰にでも理解できるように伝える工夫や、幅広い専門家との連携により、多角的な視点から、相談者に合った備えを一緒に考えることを大切にしています。
保険の押し売りをせず中立な立場で必要な備えを整理できる点
マネナビ:保険では、相談者の状況に合った選択肢を一緒に考えることを大切にしています。
相談の目的は、商品を売ることではなく、相談者の不安を整理し、本当に必要な備えは何かを一緒に見つけることです。
そのため、「今は保険に入る必要はない」という結論に至ることもあります。
掛け捨て型と貯蓄型の比較や、保険以外の選択肢も含めて、客観的な情報をもとに必要性を判断できるため、納得感を持って意思決定ができます。
専門用語を使わず分かりやすい判断基準を提示してくれる点
保険や相続の話は専門用語が多く、はじめて考える方にとっては難しく感じがちです。
マネナビ:保険の相談では、そうした専門用語をできるだけ使わず、平易な言葉で仕組みやポイントを解説してくれます。
複数の商品を比較検討する際にも、どこに注目して選ぶべきか、分かりやすい判断基準を示してくれるため、知識がない状態からでも安心して相談を始められます。
相続税対策や公的制度まで見据えた専門家ネットワークがある点
葬儀費用の準備は、相続税対策や、遺族年金などの公的制度の活用と合わせて考えることで、より効果的になります。
マネナビ:保険は、税理士やファイナンシャルプランナー、不動産の専門家など、幅広いネットワークを有しています。
そのため、保険の相談をきっかけに、相続税のシミュレーションや節税対策、利用できる控除の確認など、より専門的な課題についてもワンストップで相談・対応することが可能です。
まとめ
葬儀保険とは、主に葬儀費用に備えることを目的とした「少額短期保険」です。
高齢や持病があっても加入しやすく、保険金が迅速に支払われるメリットがある一方で、掛け捨てで保険料が更新ごとに上がるといったデメリットも存在します。
葬儀費用の準備には、預貯金や互助会など他の選択肢もあるため、それぞれの特徴を比較し、自分の資産状況や家族への想いを考慮して最適な方法を選ぶことが重要です。
どの方法が自分に合っているか迷う場合は、専門家に相談して全体像を整理してみるのも一つの方法です。
本記事に関する留意事項
本記事は、2026年11月時点の情報に基づいて作成されています。
保険商品や各種制度は改正される場合がありますので、最新の情報は各保険会社や公的機関の公式サイトでご確認ください。
また、本記事は特定の保険商品の加入を推奨するものではなく、情報提供を目的としています。
保険の加入に際しては、ご自身の判断と責任において行ってください。
引用・出典
国税庁「No.4114 相続税の課税対象になる死亡保険金」
株式会社鎌倉新書「第7回お葬式に関する全国調査(2026年)」
あわせて読みたい関連記事


自分の場合はどう考える?
不安を整理したい方へ
記事を読んで「自分のケースではどうだろう?」と感じたら、状況を整理するところから始められます。