
学資保険のデメリットと失敗しない選び方|返戻率の見方、新NISA・こどもNISAとの違い

長谷川 毅
はせがわ たけし
- AFP(日本FP協会認定)
- 証券外務員二種
- 住宅ローンアドバイザー
【専門分野・得意分野】生命保険・ライフプランニング・相続対策
【自己紹介】保険業界22年。豊富な経験を活かし、最適なライフプランニングから円滑な相続対策まで幅広く対応いたします。
https://www.kamakura-life.co.jp/
学資保険のデメリットと失敗しない選び方|返戻率の見方、新NISA・こどもNISAとの違い
子どもの将来のために学資保険を検討し始めたものの、「結局どこが一番お得なの?」「新NISAと比べてどうなんだろう?」といった悩みや疑問から、なかなか一歩を踏み出せずにいませんか。
教育資金の準備方法は多様化しており、最適な選択肢が分かりにくいのが現状です。
この記事では、学資保険の選び方で失敗しないためのポイントを解説します。
この記事を読めば、学資保険を選ぶときに確認すべきポイントと、新NISAや預貯金との違いがわかり、ご家庭に合った教育資金の準備方法を検討しやすくなります。
学資保険の主な特徴と事前に把握すべきデメリット
返戻率や受取時期を軸とした失敗しない選び方の基準
新NISAや預貯金との違いを踏まえた教育資金の使い分け
早期加入が保険料や返戻率の面で有利に働く仕組み
まずは押さえたい学資保険の基本的なメリット
学資保険には、教育資金を計画的に準備するための優れた点がいくつかあります。
最大のメリットは、銀行預金よりも強制力をもって、将来必要な資金を着実に積み立てられることです。
また、多くの商品には、契約者である親が亡くなったり所定の状態になったりした場合に、以降の保険料の払い込みが免除される仕組み(払込免除)があります。払込免除後も契約は続き、予定していた学資金を受け取れるため、万が一のときも教育資金の準備を続けられます。なお、払込免除は商品によって主契約に組み込まれている場合と、特約として付ける場合があります。
さらに、支払った保険料は生命保険料控除(一般生命保険料控除)の対象となり、年末調整や確定申告で所得税・住民税の負担を軽減できます。
加入前に知っておきたい学資保険の4つのデメリット
学資保険を検討する際には、大きなデメリットを理解しておく必要があります。
- 大きな増加は期待しにくい点です。返戻率は100%をやや上回る程度の商品が多く、投資と比べるとリターンは限られます。
- 契約時の利率が満期まで固定される点です。将来金利が上がったり物価が上昇したりしても受取額は増えないため、インフレに弱い面があります。
- 途中で解約すると、受け取れる解約返戻金が払込保険料の総額を下回る「元本割れ」のリスクがあることです。家計が変化しても保険料を払い続けられるか、慎重な資金計画が求められます。
- 保険会社が経営破綻した場合に、受取額が減る可能性があることです。生命保険契約者保護機構による補償はありますが、銀行預金の預金保険制度とは保護の範囲が異なります。
後悔しない学資保険選びで最も重要な5つの比較ポイント
学資保険で後悔しないためには、いくつかの重要なポイントを比較検討する必要があります。
保障内容やサービスも大切ですが、まずは家計の状況と教育資金計画に合致しているかを見極めることが、失敗しない選び方の基本です。
これから解説する5つのポイントを総合的に評価し、ご家庭に最適なプランを選択しましょう。
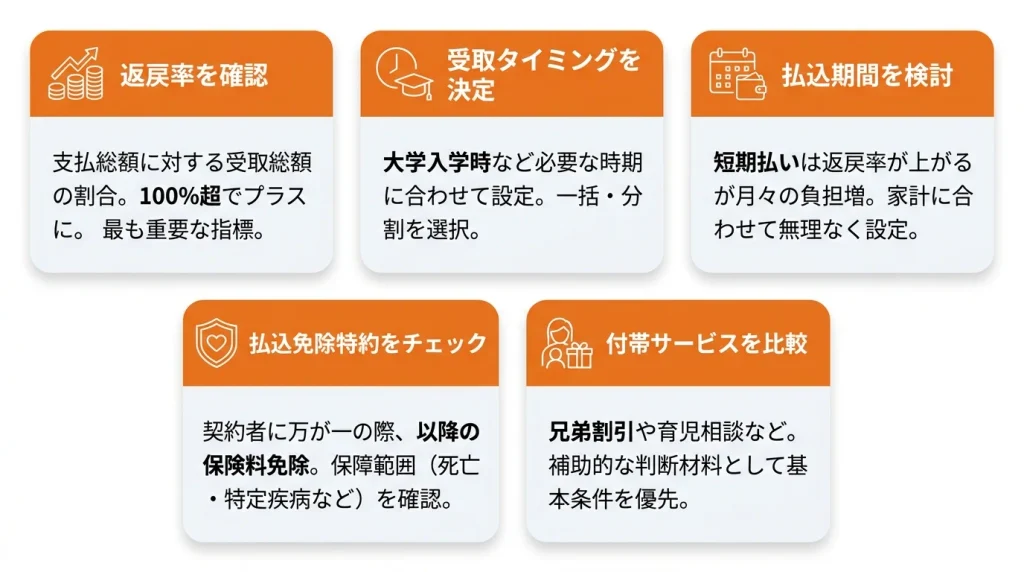
貯蓄効率を示す「返戻率」を確認する
学資保険を選ぶうえで最も重視すべき指標が「返戻率」です。
これは支払う保険料総額に対して、将来受け取れる学資金や満期保険金の総額がどれくらいの割合かを示す数値で、「受取総額÷支払保険料総額×100」で計算できます。
返戻率が100%を超えれば、支払った保険料より多くのお金が戻ってくることを意味します。
返戻率は年利ではなく、払込期間全体での増え方を示す数値です。そのため、返戻率105%の商品を18年かけて払い込んだ場合、年あたりの利回りに換算すると低い水準になります。また、返戻率は契約者の年齢や払込期間、特約の有無によって変わります。比較するときは、同じ条件で見積もりを取ることが大切です。
大学入学時などお金を受け取るタイミングを決める
教育資金が最も必要になるのは、一般的に大学の入学時期です。
そのため、学資金の受け取りタイミングをいつに設定するかが重要になります。
受け取り方には、大学入学前の17歳や18歳満期で一括で受け取るプランや、高校入学時や大学在学中に毎年分割で受け取る年金形式のプランなど様々です。
どのタイミングでまとまった資金が必要になるかを事前にシミュレーションし、家庭の教育プランに合った受け取り方の保険を選ぶことが大切です。
保険料をいつまでに払い終えるか払込期間を検討する
保険料の払込期間は、返戻率と月々の家計負担に大きく影響します。
一般的に、子どもが18歳になるまで月払いで払い続けるよりも、10歳や15歳までといった短期で支払いを終える「短期払い」の方が、保険会社が資金を長く運用できるため、返戻率が高くなる傾向があります。
ただし、その分月々の保険料負担は重くなります。
家計のキャッシュフローを考慮し、無理なく続けられる払込期間を設定することが重要です。
契約者に万が一のことがあった際の払込免除特約をチェックする
学資保険の大きな特徴の一つが、契約者である親に万が一のことが起きた場合に、以降の保険料の支払いが免除される「払込免除特約」です。
この特約により、保障はそのまま継続され、満期時には予定通りの学資金を受け取れます。
保障の対象範囲は保険商品によって異なり、死亡・高度障害状態に加えて、がんや急性心筋梗塞などの特定疾病も対象となる場合があります。
ただし、医療特約など他の保障を手厚くすると、その分保険料が上がり返戻率が下がるため注意が必要です。
兄弟割引など家計の負担を軽くする付帯サービスを比較する
複数の子どもがいる家庭では、兄弟で加入すると保険料が割り引かれる制度や、育児相談などの付帯サービスがあるかどうかも比較のポイントになります。ただし、こうした制度を設けている商品は限られます。付帯サービスは補助的な判断材料と考え、返戻率や受取時期など基本の条件を優先して比べましょう。
学資保険はもう古い?新NISAや貯蓄との違いを徹底解説
「学資保険の代わりになるものは?」と考えたとき、候補に挙がるのが、2024年から制度が拡充された新NISA(少額投資非課税制度)や、2027年1月に始まる「こどもNISA」、従来からの預貯金です。
それぞれにメリット・デメリットがあり、どの方法が最適かは家庭の状況や教育資金に対する考え方によって異なります。
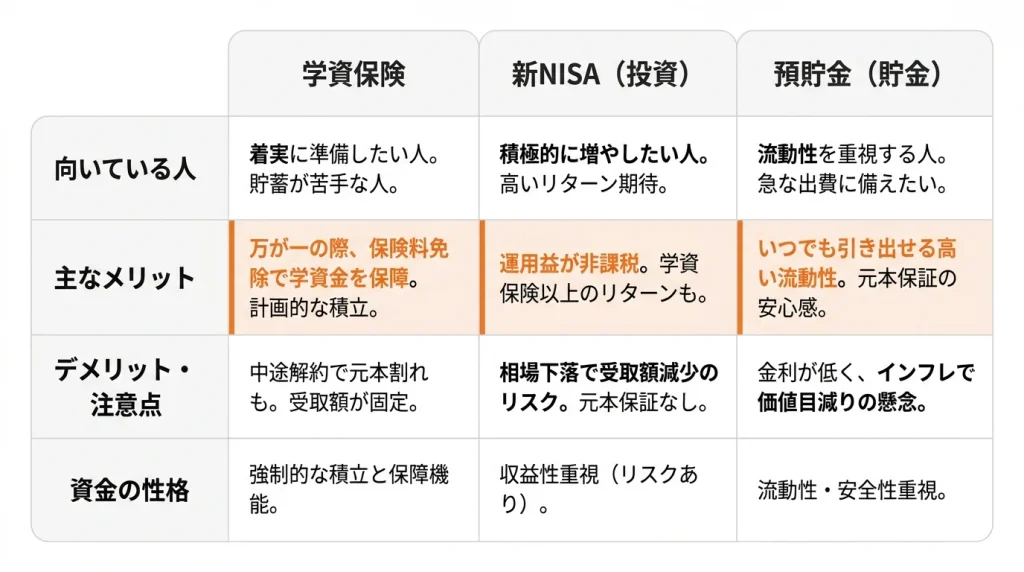
ここでは学資保険、新NISA(投資)、預貯金(貯金)の3つの特徴を比較し、それぞれの方法がどのような人に向いているかを解説します。
受取額を確定させ、教育資金だけでなく万が一にも備えたいなら学資保険
学資保険は、着実に教育資金を準備したい人に向いています。
毎月決まった額を支払う積立形式のため、貯蓄が苦手な人でも計画的に資金を貯めることが可能です。
最大の強みは、契約者に万が一のことがあっても保険料の支払いが免除され、学資金が保障される点にあります。
契約時に受取額が決まるため、計画が立てやすい点も特長です。ただし、医療特約などを付けたり、契約者の年齢が高かったりすると、満期まで続けても返戻率が100%を下回る(受取額が払込総額より少なくなる)場合があります。
受取額の確実性と万が一の保障を重視するなら、学資保険が選択肢になります。
より高いリターンを期待して積極的に資金を増やしたいなら新NISA
新NISAは、教育資金を積極的に増やしたいと考える人にとって有力な選択肢です。投資信託などで運用するため、学資保険を上回るリターンが得られる可能性があり、運用益が非課税になる点も魅力です。
現在のNISAは18歳以上が対象のため、教育資金を準備するには親名義の口座を使います。2027年1月からは、子ども名義で利用できる「こどもNISA」が始まります。年間の投資枠は60万円、非課税で保有できる上限は600万円で、子どもが12歳以降になれば一定の条件のもとで払い出しが可能です。
なお、NISAで教育資金を準備する場合は、必要な時期に相場が下がっていると、受け取る額が想定を下回るおそれがあります。大学入学など使う時期が近づいてきたら、値動きの小さい資産に移すことも検討しましょう。
大学入学前など急な出費にも備えたいなら預貯金
預貯金は、流動性の高さを重視する人に向いています。
子どもの塾代や習い事の費用など、大学入学前にも発生する不意の出費にいつでも対応できるのが最大のメリットです。
元本が保証される安心感もありますが、金利は上昇傾向にあるとはいえ、物価の上昇には追いつきにくく、教育資金を大きく増やすことは期待しにくい点がデメリットです。
教育資金という長期的な目標に対して、インフレで価値が目減りする可能性も否定できません。
計画的な貯金が苦手な人にとっては、目標額に到達するのが難しい場合もあるでしょう。
学資保険は何歳で入るべき?早めの加入が有利な理由と年齢の注意点
学資保険は、子どもの年齢が低いうちに加入するほど有利になります。
特に0歳での加入は、返戻率が最も高くなる傾向があり、保険料の負担も軽くなります。多くの保険会社では、妊娠中から加入できるプランも用意されています。
子どもの年齢が上がるにつれて条件は少しずつ不利になります。加入できる年齢の上限に近づくほど選べる商品が限られ、返戻率が100%を下回るケースも出てきます。
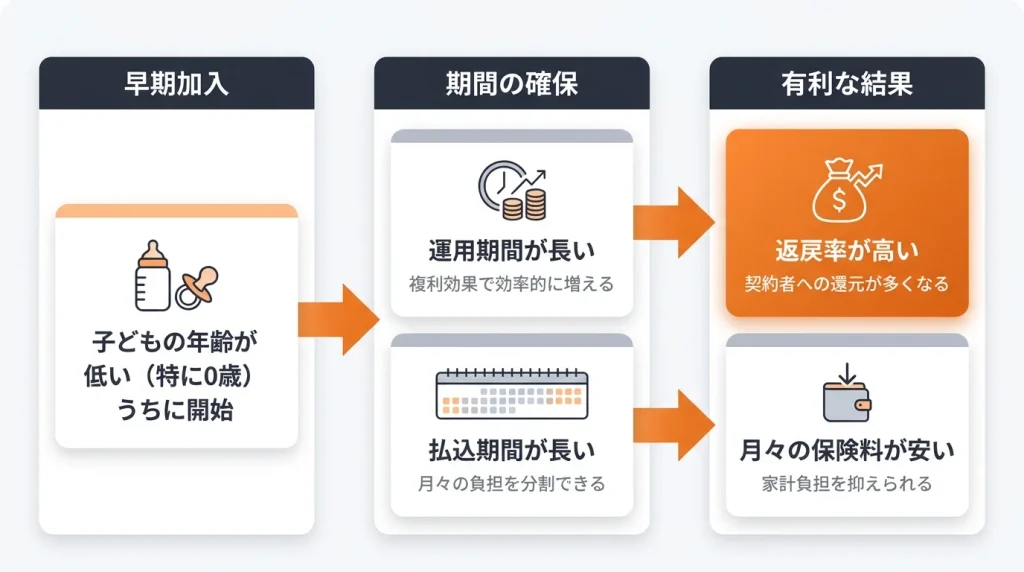
なぜ早く加入するほど月々の保険料が安く返戻率も高くなるのか
学資保険に早く加入するほど有利になる主な理由は、保険料を支払う期間、つまり保険会社が預かった資産を運用できる期間が長くなるためです。
運用期間が長ければ長いほど、複利効果によって効率的にお金を増やしやすくなり、それが高い返戻率として契約者に還元されます。
また、同じ満期金額を設定した場合、払込期間が長くなることで、月々の保険料負担を抑えることが可能です。
そのため、月々の負担を抑えながら貯蓄効率を高めたい場合は、早めの加入を検討するとよいでしょう。ただし、家計が安定しないうちに無理に契約すると、途中解約による元本割れにつながるおそれがあります。
見逃し注意!保険会社ごとに異なる加入可能な子どもの年齢一覧
学資保険は、保険会社によって子どもが加入できる年齢の上限が異なります。
子どもが加入できる年齢の上限は、保険会社や商品、プランによって異なります。一般的には0歳から6〜7歳ごろまでを上限とする商品が多い一方、中学生ごろまで加入できる商品もあります。また、多くの商品では出産予定日の140日前から加入できますが、条件は商品ごとに異なります。最新の加入条件は、各社の公式サイトや契約概要で必ず確認しましょう。
希望するプランがあっても、子どもの年齢によっては加入できない可能性があるため、検討を始めたら早めに各社の条件を確認することが重要です。
保険選びのプロに相談!マネナビ:保険の活用事例
学資保険選びは、返戻率や保障内容、各家庭のライフプランなど、考慮すべき点が多く複雑です。
自分一人で最適な商品を見つけるのが難しいと感じたときは、専門的な知識を持つプロに相談するのも一つの方法です。
例えば、「マネナビ」のような相談窓口では、保険に関するさまざまな悩みについて、専門家のアドバイスを受けることができます。
保険選びにお困りの場合は「マネナビ保険相談サービス」で詳しく紹介しています。
学資保険と新NISAのどちらにするか迷っていた30代夫婦のケース
第一子の誕生をきっかけに教育資金の準備を考え始めたものの、学資保険と新NISAのどちらを選ぶべきか決められずに相談されました。専門家は、大学入学までに必要な金額の目安と、毎月無理なく積み立てられる額を一緒に整理しました。そのうえで、確実に用意したい分と、運用で増やしたい分に分けて考える方法を提示しました。ご夫婦は、両方の特徴を理解したうえで、納得して準備の方法を決めることができました。
子どもが5歳になり「もう学資保険は遅い?」と迷っていた40代女性のケース
仕事と子育てに追われて教育資金の準備を後回しにしていたところ、子どもが5歳になってから「今から学資保険に入っても意味があるのか」と不安になり、相談されました。
専門家は、まず大学入学までの残り期間と必要な金額の目安を一緒に確認しました。そのうえで、今の年齢から加入できる学資保険の条件や返戻率の傾向を説明しました。あわせて、払込期間が短くなることで月々の負担がどの程度になるかを試算し、預貯金や新NISAで準備する方法とも比べながら、選択肢を整理しました。
女性は「遅すぎるかどうか」ではなく「残りの期間でどう準備するか」という視点で考えられるようになり、ご家庭に合った方法を納得して選ぶことができました。
孫の教育資金を援助したいと考えていた60代夫婦のケース
孫の誕生をきっかけに、「教育資金の一部を援助したいが、どのような方法がよいのかわからない」と相談されました。祖父母が契約者になって学資保険に加入することも検討していたそうです。
専門家は、祖父母が契約者になる場合の加入条件や、払込免除の対象が契約者である祖父母になる点を説明しました。また、契約者と受取人の組み合わせによっては、学資金を受け取る際に贈与税がかかる場合があることも伝えました。そのうえで、学資保険に加入する方法、子ども世帯に資金を贈与する方法、必要な時期にその都度教育費を負担する方法などを比べ、それぞれの特徴と注意点を整理しました。
ご夫婦は、援助の方法によって税金や手続きが異なることを理解したうえで、子ども世帯とも話し合い、無理のない援助の形を決めることができました。
収入が月によって変わり、保険料を払い続けられるか不安だった30代自営業の男性のケース
フリーランスとして働く男性は、子どもの教育資金を準備したいと考えていました。しかし、収入が月によって大きく変わるため、「毎月決まった保険料を18年間払い続けられるか自信がない」と相談されました。
専門家は、まず過去の収入の変動と、生活費として確保しておきたい金額を一緒に確認しました。そのうえで、保険料の払込期間や払込方法(月払い・年払いなど)の違い、払い込みが難しくなったときに検討できる手続きの一般的な内容、途中で解約すると元本割れするおそれがあることを説明しました。あわせて、保険料を無理のない金額に抑え、残りを預貯金などで柔軟に積み立てる方法も提示しました。
男性は、家計の変動に対応しやすい準備の組み立て方を理解し、無理なく続けられる範囲で教育資金の準備を始めることができました。
なぜ「マネナビ:保険」が選ばれるのか?相談者に寄り添う3つの理由
数ある保険相談サービスの中で、「マネナビ」のような相談窓口が選ばれるのには理由があります。
それは、単に商品を提案するだけでなく、相談者一人ひとりの状況と不安に寄り添う姿勢を大切にしているからです。
保険という分かりにくいテーマだからこそ、安心して話せる環境が重要視されています。
いきなり商品を勧めず、まずはお金の不安や状況の整理から始めてくれるから
多くの人が抱えるお金の悩みは、漠然とした不安から始まります。
マネナビでは、性急に結論や商品を提示することはしません。
まずは相談者が「何に不安を感じているのか」「どこから考えるべきか」を対話を通じて明確にしていきます。
不安を言葉にして整理することで、思考がクリアになり、次に取るべき行動が見えやすくなります。
この丁寧なプロセスが、信頼関係の第一歩となっています。
専門用語を避け、判断に必要なポイントだけを分かりやすく解説してくれるから
保険や公的制度の話には、専門用語が多く出てきて難しく感じがちです。
しかし、本当に重要なのは、複雑な仕組みのすべてを理解することではありません。
マネナビの相談では、専門用語を極力使わず、判断に不可欠なポイントに絞って分かりやすく伝えてくれます。
初めて保険を考える人でも、話の全体像を掴み、自分自身で納得して選択できる状態になることを重視しています。
中立的な立場で、状況に合った複数の選択肢を一緒に考えてくれるから
特定の保険会社に偏ることなく、中立的な立場でアドバイスをもらえる点も大きな特徴です。
相談者の状況をヒアリングした上で、考えられる複数の選択肢を提示し、それぞれのメリット・デメリットを比較しながら一緒に考えてくれます。
無理な勧誘や特定の結論を押し付けることは一切ありません。
あくまで相談者の状況に合ったベストな選択肢を見つけるためのパートナーとしてサポートします。
学資保険のおすすめに関するよくある質問
ここでは、学資保険のおすすめに関するよくある質問にお答えします。
- Q返戻率の高さだけでおすすめの学資保険を選んでも大丈夫ですか?
- A
返戻率の高さだけで選ぶのは不十分です。
返戻率は重要な指標ですが、学資金を受け取るタイミングや、契約者の万が一に備える保障内容もご自身の計画に合っているか確認が必要です。総合的に比較し、ご家庭のニーズに最も合うプランを選ぶのが失敗しない選び方です。
- Q教育資金の準備には、学資保険と新NISAのどちらがおすすめですか?
- A
受取額の確実性や万が一の保障を重視するなら学資保険、より高い収益性を期待するなら新NISAやこどもNISA(2027年開始)が選択肢になります。どちらか一方に絞らず、目的に応じて組み合わせる方法もあります。
学資保険は保障機能があり元本割れリスクが低い一方、NISAは元本保証がなくリスクを伴います。
ご自身の資産状況やリスク許容度に応じて比較検討することが重要です。
- Qおすすめの学資保険プランは、子どもの年齢によってどのように変わりますか?
- A
0歳など、子どもの年齢が低いほど返戻率が高く、月々の保険料も安くなるため有利です。
子どもの年齢が上がるほど加入できるプランが限られ、返戻率も低くなる傾向があります。加入できる年齢の上限は商品によって異なるため、早めに確認しましょう。教育資金の準備を考え始めたら、できるだけ早く検討を開始することをおすすめします。
まとめ
学資保険を選ぶ際には、返戻率の高さだけでなく、学資金の受け取り時期、保険料の払込期間、そして契約者に万が一のことがあった際の保障内容を総合的に比較することが重要です。
また、新NISAや預貯金といった他の選択肢とも比較し、ご自身の家庭の価値観やリスク許容度に合った方法を選択する必要があります。
子どもの年齢が低いうちに加入するほど有利になるため、早めに情報収集と検討を始めることが、後悔しない選択につながります。
本記事に関する留意事項
本記事の制度・税制に関する記載は2026年11月時点の情報に基づいています。こどもNISAを含む制度の詳細は、金融庁や各金融機関の最新情報をご確認ください。また、学資保険に関する情報提供を目的としており、特定の商品を推奨・勧誘するものではありません。
保険商品の詳細な内容や保険料については、必ず各保険会社の公式サイトやパンフレット、契約概要などで最新の情報をご確認ください。
保険契約の最終的なご判断は、ご自身の責任において行っていただきますようお願いいたします。
あわせて読みたい関連記事
-
老後に必要な保険・いらない保険を専門家がズバリ判定|見直しのチェック表
老後に必要な保険・いらない保険を専門家がズバリ判定|見直しのチェック表 「定年を…
-
外貨建て保険はやってはいけない?後悔する前に知るべきメリット・デメリット
外貨建て保険はやってはいけない?後悔する前に知るべきメリット・デメリット 銀行や…
-
生命保険(死亡保険)とは?年代別の選び方とおすすめポイント
生命保険(死亡保険)とは?年代別の選び方とおすすめポイント 自分や家族のために生…
-
終活に保険は必要?「葬儀費用」や「整理資金」を保険で準備するメリット
終活に保険は必要?「葬儀費用」や「整理資金」を保険で準備するメリット 「自分がい…

自分の場合はどう考える?
不安を整理したい方へ
記事を読んで「自分のケースではどうだろう?」と感じたら、状況を整理するところから始められます。