
50代の生命保険見直し|保険料を払いすぎ?必要な保障と損しない保険の選び方
吉原 武志
よしはら たけし
- 3級ファイナンシャル・プランニング技能士
【専門分野・得意分野】生命保険・ライフプランニング
【自己紹介】業界歴14年の経験を活かし、お客様お一人おひとりの生活環境や将来のご希望を丁寧に伺い、寄り添った提案をいたします。
https://www.kamakura-life.co.jp/
50代の生命保険見直し|保険料を払いすぎ?必要な保障と損しない保険の選び方
50代になり子どもの独立や定年退職が見えてくると、20代や30代で加入した生命保険が現在の家計やライフステージに合っているか、不安を感じる方は少なくありません。
この記事では、50代の自分に必要な保障を正しく見極め、老後資金を確保しながら将来のリスクに備えるための、具体的な保険見直しの手順と判断基準をご紹介します。
50代で生命保険の見直しが必要になるライフステージの変化
死亡保障を減らし、自分自身の医療・介護保障を充実させる基本戦略
加入している保険の種類ごとに確認すべき具体的なチェックポイント
保障の空白期間や安易な解約など、見直しで失敗しないための注意点
50代で生命保険の見直しが必要になる4つのライフイベント
50代は、家族構成やライフプランが大きく変化する時期であり、生命保険を見直す最適なタイミングです。
これまで必要だった保障が過剰になったり、逆に新たなリスクに備える必要性が出てきたりします。
具体的には、主に4つのライフイベントが見直しのきっかけとなります。
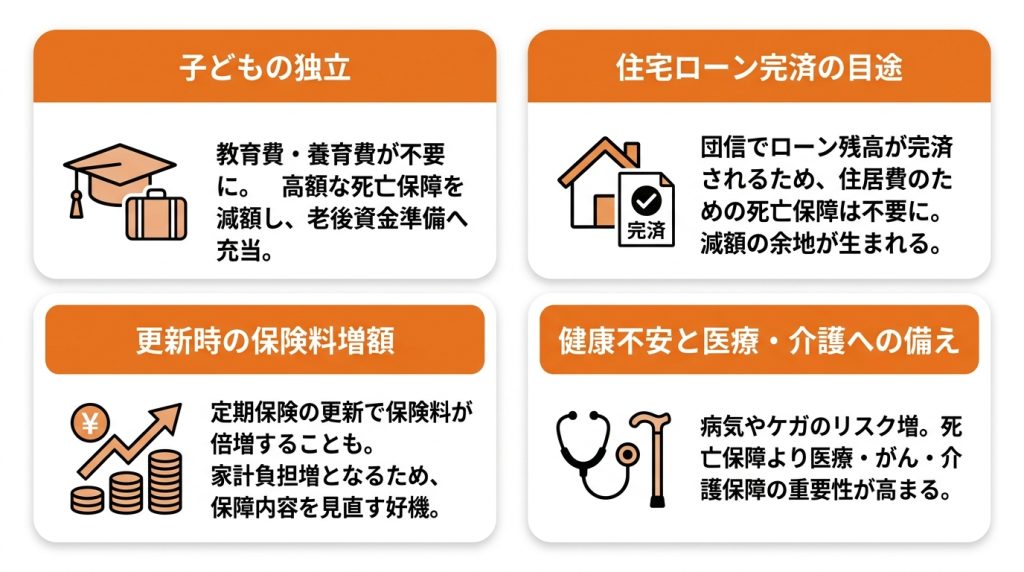
①子どもが独立し高額な死亡保障が不要になった
子どもが独立すると、これまで必要だった教育費や養育費が不要になるため、遺族の生活費として備えるべき高額な死亡保障の必要性は大きく低下します。50代は、万が一の際に家族に遺すお金よりも、自分たちが老後を生きるためのお金へ重点を移す時期です。
保障額を減額すれば、月々の保険料負担を軽減でき、その分を老後資金の準備に充てられます。
②住宅ローンの完済が見えてきた
住宅ローンを組む際に団体信用生命保険(団信)に加入している場合、契約者が死亡または高度障害状態になると、その時点でのローン残高が保険金で完済されます。そのため、住宅ローンの返済が進むにつれて、住居費のために別途、死亡保険で備える必要性は薄れます。
50代になり完済の目途が立つと、その分の死亡保障額を減額する余地が生まれます。
③保険の更新時期を迎え保険料が大幅に上がった
10年や15年ごとに契約が更新される定期保険に加入している場合、50代で迎える更新時には保険料が2倍以上になることも珍しくありません。これは、年齢が上がるにつれて病気や死亡のリスクが高まるためです。
若い頃は手頃な保険料でも、50代以降の家計にとっては大きな負担となり得ます。
保険料が大幅に上がるタイミングは、保障内容が本当に必要かを見直す絶好の機会です。
④健康への不安が大きくなり医療や介護への備えを考え始めた
50代になると、がんや生活習慣病など、病気やケガで入院・手術するリスクが高まります。
そのため、万が一の死亡保障よりも、自身が病気になった際の治療費や、働けなくなった場合の収入減少をカバーする医療保障や介護保障の重要性が増してきます。
自分の老後を支えるための備えとして、医療保険やがん保険、介護保険への関心が高まるのがこの年代の特徴です。
【データで確認】50代の生命保険料、平均は月々いくら?
50代で生命保険の見直しを考える際、他の人の保険料を参考にすることは客観的な判断材料の一つとなり得ます。生命保険文化センターの調査によると、50〜54歳の世帯における生命保険加入率は93.4%と、全世帯主年齢層の中でもトップクラスの水準にあります。55〜59歳ではそれぞれ94.0%とさらに高くなり、この年代がいかに手厚く保険に加入しているかがわかります。
これは29歳以下は69.5%、30~34歳は80.3%と年齢を重ねるにつれて高くなり、40代後半から60代後半まで90%超と高い加入率を維持しています。多くの人が何らかの保険で将来に備えていることがうかがえます。
公益財団法人 生命保険文化センター
2024(令和6)年度「生命保険に関する全国実態調査」(2025年1月発行)
①死亡保障額はピークを過ぎて減少傾向
世帯主の死亡保険金額は年齢とともに大きく変化しています。もっとも高いのは30〜34歳の約2,001万円で、そこから緩やかに減少し、50〜54歳では約1,509万円、55〜59歳では約1,097万円まで下がります。これは、子どもの独立や住宅ローンの減少にともなって「必要保障額」そのものが小さくなっていくためと考えられます。
つまり、20〜30代で契約した高額な死亡保障をそのまま50代まで持ち続けていると、実際の必要額を大きく上回った「保険料の払い過ぎ」状態になっている可能性があるのです。
一方、老後資金の準備が本格化する時期でもあります。
重要なのは、現在の家計状況と将来のライフプランを照らし合わせ、無理なく支払いを続けられる金額に設定することです。
平均データは参考にしつつも、自身の家計にとって最適なバランスを見つける必要があります。
50代の貯金額の目安については「50代持ち家ありの貯金額と老後資金の目安」で詳しく紹介しています。
②年間払込保険料は50代でピークに
一方、世帯の年間払込保険料を世帯主年齢別に見ると、55〜59歳が40.7万円と全年代で最も高くなっています。死亡保障のニーズは下がっているのに、支払う保険料は年代の中でピークを迎えている——この「ねじれ」こそが、50代で保険の見直しが強く推奨される最大の理由です。
③医療・介護保障のニーズは50代で急上昇
死亡保障とは対照的に、医療・介護関連の保障は50代で加入率のピークを迎える項目が目立ちます。
- 特定疾病保障保険・特定疾病保障特約の世帯加入率は50〜54歳で64.3%と全年代最高
- 先進医療特約の世帯加入率も50〜54歳で61.7%と最も高い
- 介護保険・介護特約の世帯加入率も55〜59歳・60〜64歳で高水準
これは、加齢にともなう病気やケガ、要介護リスクへの意識が50代で急速に高まることの表れです。
50代の保険見直しの鉄則:死亡保障を減らし医療・介護保障を充実させる
50代の保険見直しにおける最も重要な原則は、保障の優先順位を転換することです。
具体的には、子どもの独立などによって必要性が低下した死亡保障を整理・減額し、その分、今後リスクが高まる自分自身の医療や介護への備えを手厚くすることが基本戦略となります。
①「残された家族のため」から「自分の老後のため」へ保障目的をシフトする
子どもが独立し、配偶者も経済的に自立している場合、一家の大黒柱が万が一亡くなっても、残された家族が直ちに生活に困窮するリスクは若年層に比べて低くなります。
そのため、50代以降は「残された家族の生活を守る」ための死亡保障から、「長生きした場合に自分たちの医療費や介護費で家計を圧迫しないようにする」ための生存保障へと、保険に加入する目的をシフトさせることが合理的です。
②高額療養費制度を理解すれば、過度な医療保険は不要になる
日本の公的医療保険には「高額療養費制度」があり、医療費の自己負担額には所得に応じた上限が設けられています。例えば、50代で年収約370万~約770万円の場合、1ヶ月の自己負担上限額は約8万円程度です。この制度を理解すれば、医療費のすべてを民間の医療保険で賄う必要はないとわかります。
貯蓄で対応できる範囲を見極め、先進医療や差額ベッド代など、公的保険でカバーできない部分に絞って備えるのが賢明です。
【保険種類別】50代の生命保険見直しの具体的なチェックポイント
50代の保険見直しでは、死亡保険、医療保険、がん保険など、加入している保険の種類ごとにチェックすべきポイントが異なります。保障内容を一つひとつ確認し、現在のライフステージや将来のリスクに合わせて最適化していく作業が重要です。
特に、がんなどの大きな病気に備える保障は、最新の治療法に対応しているかどうかが鍵となります。
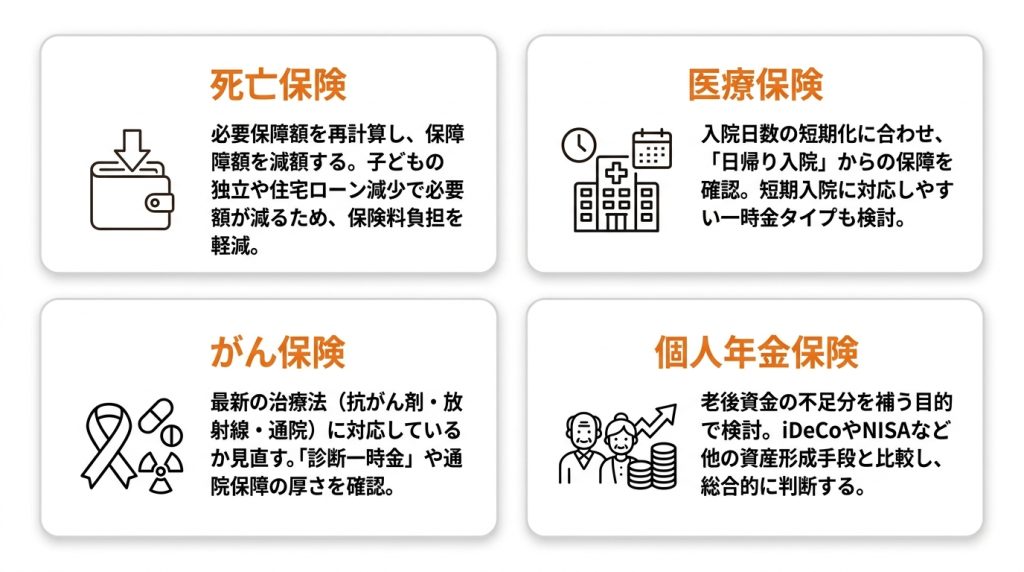
①死亡保険:必要保障額を再計算して保障額を減額する
子どもの教育費のピークが過ぎ、住宅ローンの残高も減少している50代では、万一のときに家族へ残すべき金額(必要保障額)は20〜30代のころより小さくなっているのが一般的です。加入時のままの死亡保障額を維持していると、過剰な保障に対して保険料を払い続けることになりかねません。
死亡保険の見直しで最も重要なのは「必要保障額」の再計算です。
必要保障額は「遺族の支出の見込み額」から「遺族の収入の見込み額」を差し引いて算出します。
現状に合わせて保障額を減額することで、保険料の負担を大きく軽減できます。
②医療保険:入院日数の短期化に合わせ日帰り入院から保障されるか確認する
特定疾病保障や先進医療特約、介護保険・介護特約へのニーズは50代で顕著に高まります。若い頃に加入した保険が「死亡保障は手厚いが医療・介護保障は最低限」という内容になっていないか、この機会に確認する価値があります。
一方で、近年、医療技術の進歩により入院日数は短期化する傾向にあります。
そのため、50代で医療保険を見直す際は「入院5日目から保障」といった古いタイプのものでなく「日帰り入院」から保障されるかを確認することが重要です。
また、入院日数に応じて給付金が支払われるタイプよりも、まとまった一時金が受け取れるタイプの方が、短期入院や退院後の通院費用にも柔軟に対応しやすく、使い勝手が良い場合があります。
③がん保険:最新の治療法(抗がん剤・放射線治療)に対応しているか見直す
がん治療は入院から通院中心へとシフトしており、抗がん剤治療や放射線治療、ホルモン剤治療などが主流になっています。50代で見直す際は、古いタイプのがん保険に多い「入院給付金」主体のものではなく、がんと診断された際にまとまった一時金が受け取れる「診断一時金(診断給付金)」や、通院での治療を保障する特約が手厚いかを確認します。
最新の治療法に対応できる保障内容になっているかがポイントです。
④個人年金保険:老後資金の不足分を補う目的で検討する
公的年金だけでは老後資金が不安な場合、個人年金保険は選択肢の一つです。
50代からでも加入は可能ですが、払込期間が短くなるため、月々の保険料は高くなる傾向にあります。
iDeCo(個人型確定拠出年金)やNISA(少額投資非課税制度)といった他の資産形成手段とも比較し、税制上の優遇や運用効率、自身の投資への考え方も含めて、どの方法が最も適しているかを総合的に判断する必要があります。
50代の保険見直しで失敗しないための3つの注意点
50代での保険見直しは、家計の負担を減らし、老後への備えを最適化する良い機会ですが、進め方を間違えるとかえって損をしてしまう可能性があります。
特に、健康状態の変化や保障の空白期間に注意を払うことが、後悔しない見直しを行うための鍵となります。
注意点1:安易な解約はNG!「払済保険」や「転換制度」も選択肢に
保険料の負担が大きいからといって、貯蓄性のある終身保険などを安易に解約すると、それまでに支払った保険料よりも解約返戻金が少なくなり、元本割れする可能性があります。
見直しには、解約以外にも「払済保険」や「転換制度」といった選択肢があります。
払済保険は、以降の保険料の支払いをやめ、その時点の解約返戻金を元に保障額の小さい終身保険に変更する方法です。
転換制度は、現在の保険の積立部分を頭金として新しい保険に加入する方法で、50代の見直しにおいて有効な手段となり得ます。
注意点2:健康状態に不安があっても諦めない!引受基準緩和型保険とは
50代になると、持病や通院歴があって新しい保険への加入を諦めてしまう方も少なくありません。
しかし、健康状態に不安がある場合でも加入しやすい「引受基準緩和型保険」という選択肢があります。
この保険は、告知項目が3〜5つ程度に限定されており、通常の保険よりも加入のハードルが低いのが特徴です。
ただし、保険料が割高であったり、加入から一定期間は保障が削減されたりする点には注意が必要です。
注意点3:保障の空白期間を作らないよう新規加入と解約のタイミングを調整する
保険を見直す際には、保障が途切れる「空白期間」を作らないように細心の注意を払う必要があります。
新しい保険に申し込んでも、審査の結果、加入できない可能性もゼロではありません。
必ず、新しい保険の契約が成立し、保障が開始されたことを確認してから、現在加入している保険を解約するようにしましょう。
一時的に保険料の支払いが二重になる期間が発生しますが、万が一のリスクに備えるためには不可欠な手順です。
マネナビ:保険を活用した50代の死亡保障見直しの相談事例
家族のために加入している死亡保障の金額が、子どもの独立を控えた50代の今の自分にとって果たして適切なのか分からなかったという男性の相談事例があります。
専門家と一緒に、現在の家族構成や将来必要な資金を基に必要保障額を算出し直した結果、保障額を減額しても問題ないことが明確になりました。
これにより、月々の保険料負担を軽減し、その分を老後の生活資金や医療への備えに回すという具体的な方針を決めることができました。
50代の生命保険見直しに関するよくある質問
50代の生命保険見直しに関して、多くの方が抱く疑問について解説します。
- Q50代で保険料が高すぎると感じたら、まず何から見直すべきですか?
- A
まずは、保障内容の中で最も保険料に影響する「死亡保障」の金額が過大になっていないかを確認しましょう。
子どもの独立などで必要な保障額は変化しているはずです。
必要保障額を再計算し、余分な保障を減額するだけでも、保険料を大幅に削減できる可能性があります。
- Q持病や通院歴がある50代でも、新しく保険に入り直すことは可能ですか?
- A
はい、可能です。
持病や通院歴がある方向けに、加入条件が緩やかになっている「引受基準緩和型保険」や、告知が不要な「無選択型保険」があります。ただし、保険料は割高になる傾向があるため、現在の保険を継続する選択肢も含めて慎重に比較検討することが重要です。
- Q50代夫婦の場合、生命保険はそれぞれどのように見直すのがおすすめですか?
- A
夫婦それぞれの働き方や収入、将来の年金額などを考慮して見直すことが基本です。
共働きか片働きか、どちらかに万一のことがあった場合の影響度を考え、死亡保障額を調整します。
女性は、女性特有の疾病に手厚い医療保険を検討することも有効です。お互いの老後の医療・介護費用をどう準備するかも話し合い、保障内容を決める必要があります。
50代からの保険やお金の悩みを専門家に無料相談「マネナビ」
50代になると、保険の見直しだけでなく、老後資金、相続、介護など、お金に関する悩みが複雑に絡み合ってきます。
どこから手をつければいいか分からない、一人で判断するのは不安だ、と感じる方も少なくありません。
「マネナビ」では、そうした50代特有のお金の不安を、専門家と一緒に一つひとつ整理し、次の一歩を考えるお手伝いをしています。
初回相談は無料ですので、気軽に現状の整理から始めてみませんか。
マネナビのサービスについては「保険見直し・相続対策を無料相談できるマネナビ」で詳しく紹介しています。
「マネナビ」が50代の保険見直しで選ばれる理由
「マネナビ」が多くの50代の方に選ばれているのには、明確な理由があります。
保険商品の提案だけにとどまらず、利用者の人生全体を俯瞰したサポートを提供することを大切にしているからです。
理由1:保険だけでなく老後資金全体の視点から最適な選択肢を考えられる
50代の保険見直しは、老後資金計画と密接に関連しています。
マネナビでは、保険単体の話だけでなく、年金、貯蓄、資産運用、相続といった幅広い視点から、家計全体のバランスを考慮した最適な選択肢を一緒に考えます。
特定の保険商品を売ることが目的ではないため、中立的な立場でアドバイスを提供できます。
理由2:結論を急がず、落ち着いて考えるための情報整理から始めてくれる
多くの方が「何を相談すればいいか分からない」という状態で相談に来られます。
マネナビでは、いきなり結論や対策を提示するのではなく、まず現状の不安や課題を丁寧にヒアリングし、情報を整理することから始めます。
50代の複雑な悩みを一つずつ紐解き、考えるべきことの優先順位を明確にすることで、落ち着いて判断できる土台を作ります。
理由3:無理な勧誘がなく、今の保険を続けるべきかどうかも含めて相談できる
保険の見直し相談というと、新しい商品を勧められるのではないかと不安に感じる方もいます。
マネナビでは、無理な勧誘や契約を迫ることは一切ありません。
相談の結果、現在の保険を継続することが最善であるという結論になることもあります。
利用者の状況に寄り添い、本当に必要な選択肢を一緒に考えることを最も大切にしています。
まとめ
50代の生命保険見直しは、子どもの独立や定年退職といったライフステージの変化に合わせ、保障の目的を「家族のため」から「自分のため」へとシフトさせることが核心です。
高額になりがちな死亡保障を必要最低限まで減額し、その分を病気や介護に備える医療保障の充実、あるいは老後資金の貯蓄に充てることが合理的な選択となります。
今のライフステージに合わせて保障内容を棚卸しし、必要な部分を厚く、不要な部分をスリムにすることが、家計にも安心にもつながる第一歩です。
あわせて読みたい関連記事
-
外貨建て保険はやってはいけない?後悔する前に知るべきメリット・デメリット
外貨建て保険はやってはいけない?後悔する前に知るべきメリット・デメリット 銀行や…
-
老後に必要な保険・いらない保険を専門家がズバリ判定|見直しのチェック表
老後に必要な保険・いらない保険を専門家がズバリ判定|見直しのチェック表 「定年を…
-
民間介護保険とは?必要性やメリット・デメリット、おすすめな人を解説
民間介護保険とは?必要性やメリット・デメリット、おすすめな人を解説 将来の介護に…
-
終活に保険は必要?「葬儀費用」や「整理資金」を保険で準備するメリット
終活に保険は必要?「葬儀費用」や「整理資金」を保険で準備するメリット 「自分がい…

自分の場合はどう考える?
不安を整理したい方へ
記事を読んで「自分のケースではどうだろう?」と感じたら、状況を整理するところから始められます。