
生命保険(死亡保険)とは?年代別の選び方とおすすめポイント

吉原 武志
よしはら たけし
- 3級ファイナンシャル・プランニング技能士
【専門分野・得意分野】生命保険・ライフプランニング
【自己紹介】業界歴14年の経験を活かし、お客様お一人おひとりの生活環境や将来のご希望を丁寧に伺い、寄り添った提案をいたします。
https://www.kamakura-life.co.jp/
生命保険(死亡保険)とは?年代別の選び方とおすすめポイント
自分や家族のために生命保険を選ぼうとしても、種類が多すぎてどれが最適なのか分からないと感じていませんか。生命保険(死亡保険)は、万が一の際に遺された家族の生活を支える重要な備えです。
この記事では、死亡保険の主な種類と特徴、年代やライフステージごとの選び方、保険を比べるときの3つの視点を解説します。ご自身に必要な保障の考え方を整理し、見積もりや専門家への相談に進む際の参考にしてください。
生命保険選びで後悔しないための3つの評価基準
定期・収入保障・終身保険の特徴と使い分けのポイント
年代やライフステージに応じた必要保障の考え方
納得のいくプランを選ぶために専門家へ相談するメリット
なぜ多くの人が自分に合った生命保険を選べずに迷ってしまうのか?
多くの人が生命保険選びで迷うのは、商品の種類が膨大で仕組みが複雑なためです。
各社から多様なプランが提供されており、保障内容や特約を正確に理解して比較検討するのは容易ではありません。
また、結婚や出産といったライフステージの変化によって必要な保障額も変わるため、どのタイミングで何を見直すべきか判断が難しくなります。
インターネット上には情報が溢れているものの、かえって選択肢が多すぎて、自分にとっての最適解を見つけにくくなっているのが現状です。
こうした混乱を避けるためには、まず専門家が推奨するような明確な評価軸を持つことが重要です。
生命保険選びで押さえておきたい3つの視点
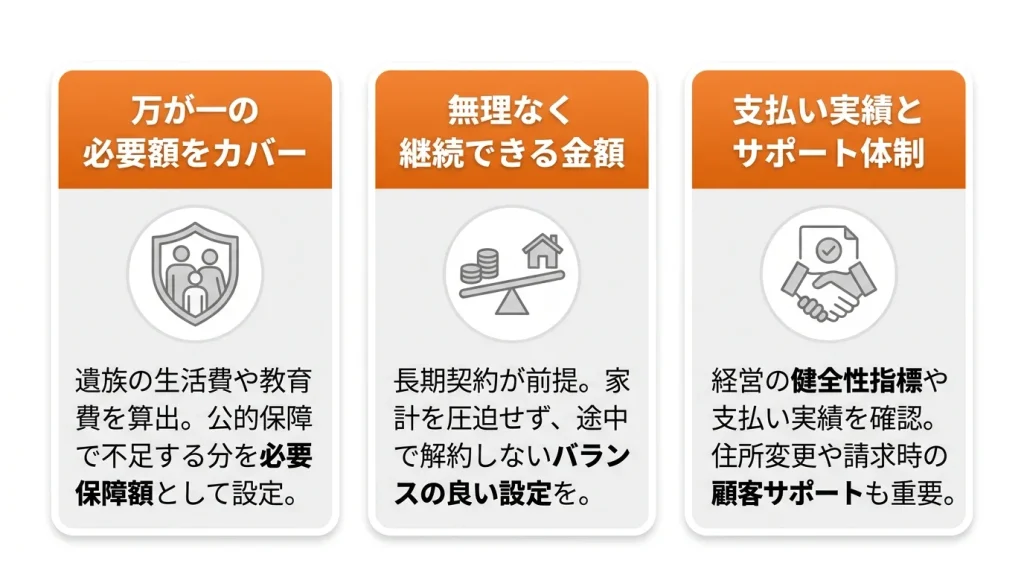
生命保険を選ぶ際に後悔しないためには、数多くの商品を比較する前に、明確な評価軸を持つことが不可欠です。見るべきポイントは無数にありますが、特に重要なのが「保障内容」「保険料」「会社の信頼性」の3つです。
これらは保険の根幹をなす要素であり、いずれが欠けても満足のいく契約にはつながりません。
この3つの軸を基に各商品を評価することで、自分や家族にとって本当に価値のある保険を見極めることができます。
次に、この3つの視点を踏まえて、死亡保険の主な種類と特徴を見ていきましょう。
1. 保障内容:万が一の際に必要な金額をカバーできるか
生命保険を選ぶうえで最も重要なのは、万が一の死亡時に必要な金額を保障でカバーできるかという点です。
遺された家族の生活費や子どもの教育費などを算出し、遺族年金などの公的保障で不足する分を「必要保障額」として設定します。
遺族年金は、2028年4月から見直されます。18歳年度末までの子どもがいない60歳未満の配偶者が受け取る遺族厚生年金は、原則として5年間の有期給付になります(女性は、2028年度末に40歳未満の方から段階的に適用)。一方で、5年間の給付額の加算や、収入要件の廃止、5年経過後の継続給付といった配慮措置も設けられます。子どもがいない夫婦の場合は、必要保障額の見積もりに影響する可能性があるため、最新の制度を確認しましょう。
保障の受け取り方には、まとまった一時金で受け取るタイプと、毎月お給料のように定額を受け取る収入保障タイプがあります。
また、三大疾病などの特定の状態で給付金が支払われる特約もあり、自身の健康リスクに合わせて検討する必要があります。
厚生労働省「遺族厚生年金の見直しについて」
2. 保険料:家計を圧迫せずに継続して支払えるか
生命保険は長期にわたって契約を続けるため、無理なく支払い続けられる保険料であることが重要です。
保障内容が手厚くても、保険料が家計を圧迫して途中で解約してしまっては意味がありません。
参考として、生命保険文化センターの調査では、個人が支払っている年間の保険料(医療保険や個人年金保険なども含む)の平均は17.1万円です(よくある質問で詳しく紹介しています)。ただし、必要な保険料は家族構成や保障内容によって大きく異なります。
現在の家計状況や将来のライフプランを考慮し、保障内容とのバランスを取りながら、納得できる金額の保険料を設定することが求められます。
3. 会社の信頼性:保険金の支払い実績や顧客サポートは十分か
万が一の際に保険金が確実に支払われなければ、保険に加入する意味がありません。
そのため、保険会社の経営の健全性や信頼性を確認することも不可欠です。
保険会社の健全性を示す指標としては、長年「ソルベンシー・マージン比率」が使われてきました。2026年3月末からは、資産や負債を時価で評価する新しい規制(経済価値ベースのソルベンシー規制)が始まり、「ESR(経済価値ベースのソルベンシー比率)」が新たな指標になっています。各社の数値はディスクロージャー誌や公式サイトで確認できます。あわせて、保険金の支払い実績も判断材料になります。
また、契約後の住所変更や保障内容の見直し、給付金請求時の手続きなど、顧客サポート体制が充実している会社を選ぶことも、安心して契約を続けるためのポイントです。
死亡保険の主な種類と特徴
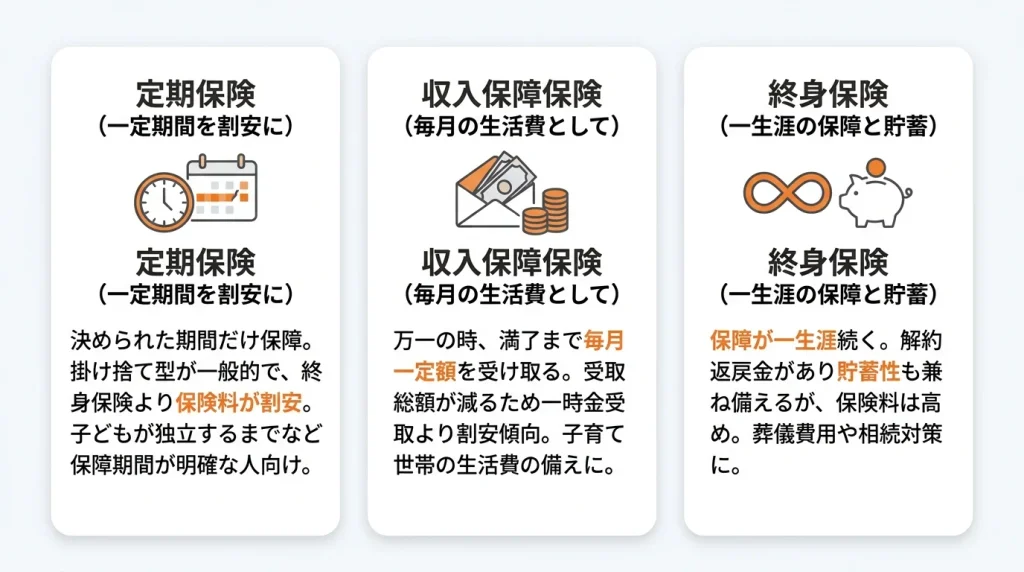
死亡保険は、保障が続く期間や保険金の受け取り方によって、主に次の3つに分けられます。
定期保険:一定期間の保障を割安な保険料で備える
定期保険は、10年や60歳までなど、決められた期間だけ死亡・高度障害を保障する保険です。満期保険金や解約返戻金はない、またはごくわずかな「掛け捨て型」が一般的です。そのため、同じ保険金額なら終身保険より保険料を抑えられます。子どもが独立するまでなど、保障が必要な期間がはっきりしている人に向いています。
収入保障保険:遺族に毎月の生活費を届ける
収入保障保険は、被保険者が亡くなったときに、保険期間の満了まで毎月一定額の保険金を受け取れる定期保険の一種です。時間がたつほど受け取れる総額が減っていく仕組みのため、一時金で受け取る定期保険より保険料が割安になる傾向があります。子育て世帯の生活費の備えとして検討されることが多い保険です。
終身保険:一生涯の保障と貯蓄性を兼ね備える
終身保険は、解約しない限り保障が一生涯続く保険です。解約したときに解約返戻金を受け取れる貯蓄性がある一方、定期保険に比べて保険料は高くなります。葬儀費用の準備や相続対策として活用されます。
保険料を比べるときに確認したいポイント
同じ種類の保険でも、保険料は保険会社や商品によって異なります。商品によっては、たばこを吸わない人や、血圧・BMIなどが基準を満たす人の保険料が割り引かれる制度もあります。また、持病がある人向けに、加入の条件をゆるやかにした「引受基準緩和型」の商品もあります。ただし、こうした商品は通常の商品より保険料が割高になるのが一般的です。保険料は、年齢・性別・保険金額・保険期間などの条件をそろえて、複数の商品の見積もりで比べましょう。
【年代・ライフステージ別】あなたに本当に必要な生命保険の選び方
生命保険の必要性は、年齢や家族構成によって大きく異なります。
20代の独身期と、子供の教育費がかかる40代とでは、備えるべきリスクの種類も金額も全く違います。
ここでは、20代、30代、40代、50代の年代ごと、そして結婚や出産といったライフステージ別に、どのような視点で生命保険を選べばよいのかを具体的に解説します。
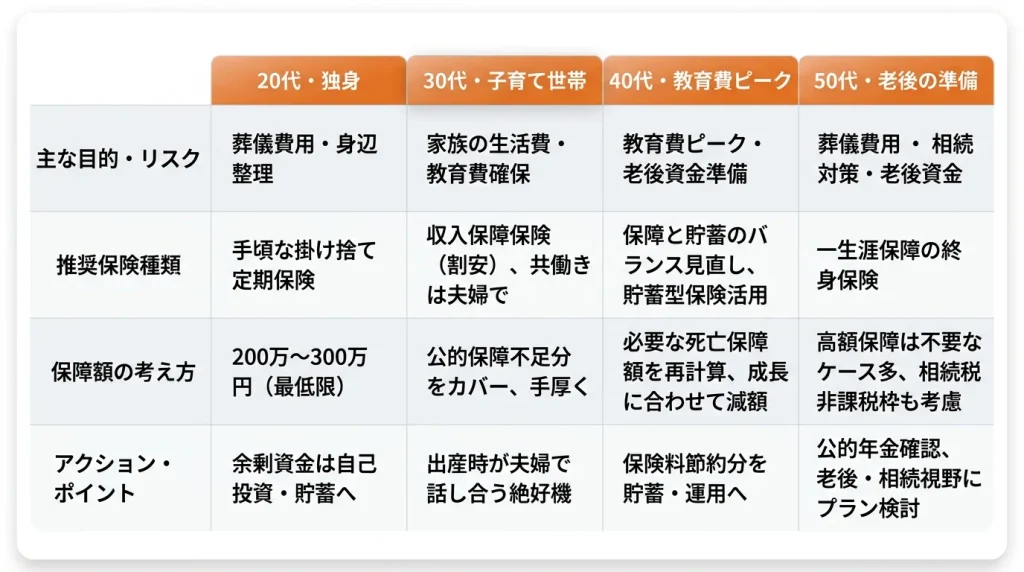
【20代・独身】まずは最低限の備えとして手頃な保険料の掛け捨て型を検討
20代や独身の場合、扶養する家族がいないため、高額な死亡保障の必要性は低いといえます。
万が一の場合の葬儀費用や身辺整理資金として、200万~300万円程度の最低限の保障を準備しておくと安心です。
20歳を過ぎて社会人になったら、まずは手頃な保険料で加入できる掛け捨ての定期保険を検討するのが合理的です。
保険料を抑え、余った資金は自己投資や貯蓄に回すという考え方が基本になります。
【30代・子育て世帯】家族の生活を守るために収入保障を手厚く確保
30代になり、結婚して子供が生まれると、生命保険の重要性は格段に高まります。
特に家計を支える人に万が一のことがあった場合、遺された家族の生活費や教育費をどう確保するかが課題になります。遺族年金などの公的保障で不足する分を確認したうえで、必要な保障額を準備しましょう。
子どもが独立するまでの生活費に備える方法としては、保険料が比較的割安な収入保障保険も選択肢の一つです。共働き世帯では、夫婦それぞれの収入が途絶えた場合を考えておくことも大切です。
30歳前後で最初の子供が生まれたら、夫婦で保障内容について話し合う絶好のタイミングです。
【40代・教育費のピーク】保障と貯蓄の最適なバランスを再検討する時期
40代は子供の教育費がピークを迎え、同時に自身の老後資金準備も本格化させる重要な時期です。
この年代では、必要な死亡保障額を再計算し、保障内容の見直しを行うことが推奨されます。
子供の成長に合わせて保障額を減らすことで保険料を節約し、その分を貯蓄や資産運用に回すなど、保障と貯蓄の最適なバランスを再検討しましょう。
貯蓄型保険を活用して、教育資金や老後資金の準備を並行して進めるという選択肢もあります。
【50代・老後の準備】相続対策も視野に入れた一生涯保障の終身保険を活用
50代になると子供が独立し始め、高額な死亡保障は不要になるケースが多くなります。
この時期に検討したいのが、一生涯保障が続く終身保険です。
自身の葬儀費用として備えるほか、相続対策として活用する方法もあります。契約者と被保険者が同じで、相続人が死亡保険金を受け取る場合、「500万円×法定相続人の数」までは相続税がかかりません。
50歳を過ぎたら、公的年金の受給額も確認しつつ、老後資金や相続まで視野に入れた保険プランを考えることが重要です。
保険選びの不安を整理し最適な選択へ導く「マネナビ:保険」の活用事例
生命保険は、年代や家族構成に合わせて見直すことが重要ですが、自分一人で最適なプランを判断するのは難しいものです。
ここでは、専門家への相談を通じて、保険に関する漠然とした不安を解消し、納得のいく選択ができた「マネナビ」の活用事例を紹介します。
なぜ多くの方が、具体的な商品を比較する前に「マネナビ」のような相談サービスを選ぶのでしょうか。
生命保険に関するマネナビの活用については「マネナビの保険サービス」で詳しく紹介しています。
【40代・共働き夫婦】それぞれに必要な死亡保障額が分からなかったケース
共働きで子ども2人を育てるご夫婦は、「どちらか一方に万が一のことがあった場合、どのくらいの保障が必要なのか」が分からず相談されました。専門家は、夫婦それぞれの収入が途絶えた場合の家計の変化と、遺族年金などの公的保障を一緒に確認しました。そのうえで、子どもが独立するまでの期間に必要な金額を整理しました。ご夫婦は、それぞれに必要な保障の考え方を理解し、納得して保障内容を検討できました。
なぜ「マネナビ:保険」は商品比較の前に相談する場として選ばれるのか
数ある保険相談サービスのなかで、「マネナビ」が選ばれるのには理由があります。
それは、単に保険商品を比較しておすすめするのではなく、まず利用者の漠然としたお金の不安を整理し、考えるべきことの優先順位を明確にすることから始める点にあります。
このアプローチにより、利用者は自分自身の判断軸をしっかりと持ってから、具体的な商品検討に進むことができます。
最後に、生命保険選びで多くの人が抱える疑問についてお答えします。
いきなり商品を勧めず、まずはお金の不安を「整理」することから始める
マネナビでは、初回の相談から特定の保険商品を勧めることはありません。
まず、利用者が「何に不安を感じているのか」「将来どうなりたいのか」を丁寧にヒアリングし、現状を整理することに重点を置いています。
不安を言葉にして客観的に把握することで、次に取るべき行動が明確になり、冷静な判断が可能になります。
考えるべき「順番」を明確にし、利用者のペースで落ち着いて判断できる環境を提供
お金の悩みは多岐にわたるため、どこから手をつければいいか分からなくなりがちです。
マネナビの相談では、いきなり結論を急がせるのではなく、問題を分解し「考えるべき順番」を整えることを大切にしています。
利用者のペースを尊重し、落ち着いて一つひとつ検討できる環境を提供することで、納得感のある意思決定をサポートします。
生命保険だけでなく相続や不動産の専門家にも相談できる総合的な窓口
生命保険は、相続や不動産、老後資金など、他のお金の悩みと密接に関連しています。
マネナビは、保険の専門家だけでなく、必要に応じて税理士や不動産の専門家なども紹介できる総合的な相談窓口です。
これにより、保険だけでなく、相続や老後資金を含めた全体の視点から検討することができます。
終活・老後・相続のお金対策としての保険の活用については「終活・老後・相続のお金対策としての保険の活用方法」で詳しく紹介しています。
生命保険のおすすめに関するよくある質問
生命保険を検討する際には、多くの方が同じような疑問を抱きます。
ここでは、特によく寄せられる質問に対して、結論から簡潔に回答します。
- Qおすすめの生命保険は年代によってどう違いますか?
- A
はい、重視すべき保障が大きく異なります。
20代独身では自身の葬儀代などの最低限の保障、30代・40代は遺された家族の生活費や教育費を守る収入保障、50代以降は相続対策も視野に入れた終身保障が中心となります。
- Q掛け捨て型と貯蓄型の生命保険、どちらを選ぶべきでしょうか?
- A
保険料を抑え保障を確保したいなら「掛け捨て型」、将来のための貯蓄も兼ねたいなら「貯蓄型」が基本です。
ただし貯蓄型は保険料が割高で、早期解約すると元本割れのリスクもあります。
両者のメリット・デメリットを比較し、目的に合わせて選ぶことが重要です。
- Q生命保険の保険料の平均的な目安はいくらくらいになりますか?
- A
均は17.1万円で、男性は19.6万円、女性は15.4万円です。月額に換算すると、男性は約1.63万円、女性は約1.28万円になります。なお、この金額には死亡保険だけでなく、医療保険や個人年金保険なども含まれます。
ただし、ご家庭ごとに家族構成や収入・支出など異なりますので、あくまで平均値として参照ください。
生命保険文化センター「生活保障に関する調査(2025年度)」
まとめ
生命保険選びは、まず「保障内容」「保険料」「会社の信頼性」という3つの評価軸を持つことから始まります。
その上で、20代から50代までの年代やライフステージに応じた必要性を理解し、自分に合った保障の形を見つけることが大切です。
保険の種類ごとの特徴を理解したうえで、複数の商品を同じ条件で比べることが大切です。判断に迷うときは、専門家に相談して考えを整理するのも一つの方法です。
本記事に関する留意事項
本記事は、2026年11月時点の制度や情報に基づいて作成しています。
実際の契約にあたっては、必ず保険会社の公式ウェブサイトや「契約概要」「注意喚起情報」「ご契約のしおり・約款」などで詳細な内容を確認してください。
出典・参考資料
・厚生労働省「遺族厚生年金の見直しについて」
・生命保険文化センター「生活保障に関する調査(2025年度)」
あわせて読みたい関連記事
-
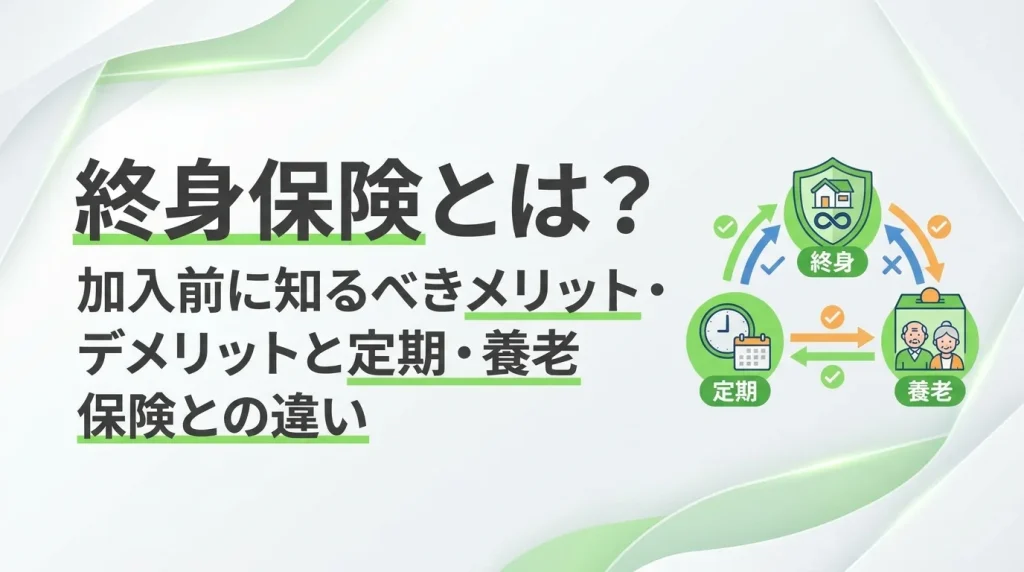
終身保険とは?加入前に知るべきメリット・デメリットと定期・養老保険との違い
終身保険とは?加入前に知るべきメリット・デメリットと定期・養老保険との違い 将来…
-
葬儀保険とは?メリット・デメリットや生命保険との違い、葬儀費用の備え方を徹底比較
葬儀保険とは?メリット・デメリットや生命保険との違い、葬儀費用の備え方を徹底比較…
-
60代に医療保険は必要か?高額療養費制度を知れば「過度な保障」はいらない
60代に医療保険は必要か?高額療養費制度を知れば「過度な保障」はいらない 「定年…
-
終活に保険は必要?「葬儀費用」や「整理資金」を保険で準備するメリット
終活に保険は必要?「葬儀費用」や「整理資金」を保険で準備するメリット 「自分がい…
自分の場合はどう考える?
不安を整理したい方へ
記事を読んで「自分のケースではどうだろう?」と感じたら、状況を整理するところから始められます。