世帯分離とは?メリット・デメリットと手続きを解説
長谷川 毅
はせがわ たけし
- AFP(日本FP協会認定)
- 証券外務員二種
- 住宅ローンアドバイザー
【専門分野・得意分野】生命保険・ライフプランニング・相続対策
【自己紹介】保険業界22年。豊富な経験を活かし、最適なライフプランニングから円滑な相続対策まで幅広く対応いたします。
https://www.kamakura-life.co.jp/
世帯分離とは?メリット・デメリットと手続きを解説
親の介護費用が高額になり、家計への負担をどうにか軽減できないかと悩んでいませんか。
この記事を読めば、あなたの家族構成や所得状況において、世帯分離を行うことがトータルで金銭的なプラスになるかを判断し、必要書類を揃えて役所で滞りなく手続きを完了できる状態になります。
同居したまま住民票を分ける「世帯分離」の仕組み
介護保険料や医療費の自己負担額が軽減されるメリット
国民健康保険料の増加や扶養から外れる等の注意点
世帯分離の手続き方法と役所の窓口で伝えるべきポイント
世帯分離とは?同居したまま住民票を分ける仕組み
世帯分離とは、同じ住所に住み続けながら、住民票に登録されている1つの世帯を2つ以上に分ける手続きのことです。住民基本台帳法における「世帯」とは、「住居及び生計を共にする者の集まり」と定義されています。
そのため、親子が同居していても、互いに独立して生計を立てていれば、それぞれの世帯を分離することが可能です。これにより、親の世帯の所得が低くなることで、介護保険料や医療費の自己負担額が軽減される場合があります。
世帯分離が認められる「生計が別」の判断基準
世帯分離が認められるための条件は、親子などが「生計を別にしている」と客観的に判断されることです。具体的な判断基準は市区町村によって異なりますが、一般的には以下の点が考慮されます。
まず、それぞれの収入で生活費をまかなっており、家計管理が完全に分かれていること。また、健康保険において、親が子どもの扶養に入っていない独立した状態であることも重要な要素です。
これらの実態があることを役所の窓口で説明する必要があります。
世帯分離で介護費用や税金の負担が軽くなる5つのメリット
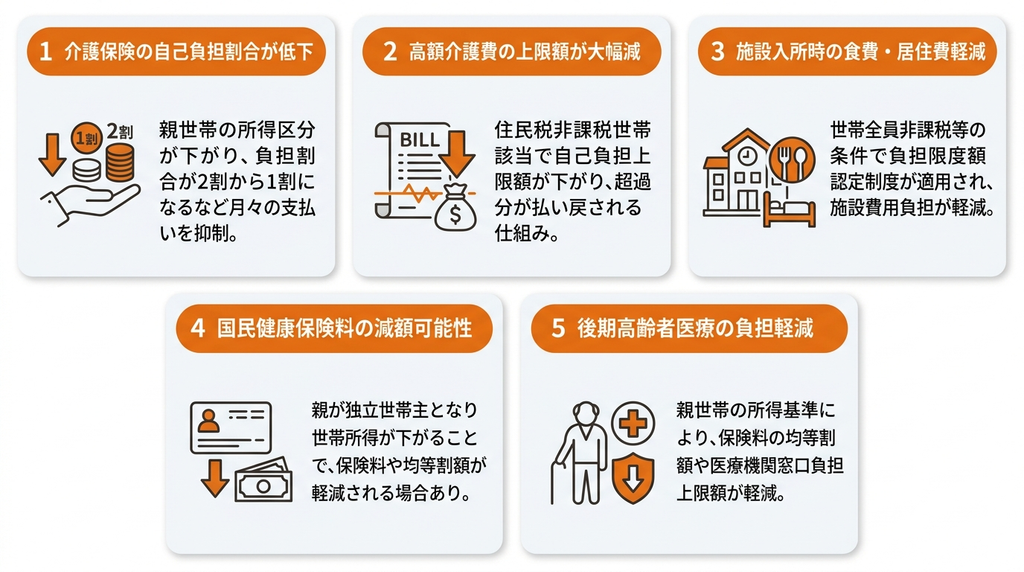
世帯分離を行う最大のメリットは、介護や医療にかかる経済的負担を軽減できる可能性がある点です。
世帯の所得状況に応じて、介護保険サービスの自己負担割合や高額なサービス費の上限額が引き下がることがあります。
また、国民健康保険料や後期高齢者医療制度の保険料が減額されたり、住民税非課税世帯になることで臨時特別給付金の対象になったりするケースも考えられます。
メリット1:介護保険サービスの自己負担割合が下がる
介護保険サービスの自己負担割合は、利用者の合計所得金額に応じて1割、2割、3割のいずれかに決定されます。
この所得金額は世帯単位で計算されるため、高所得の現役世代の子どもと同じ世帯になっていると、親の自己負担割合も高くなる傾向があります。
世帯分離を行い、親の世帯を低所得にすることで、負担割合が2割から1割に下がるなど、月々の支払いを抑えられる可能性があります。
【補足】
自己負担割合(1〜3割)は、現役世代の子との世帯分離では変わりません。介護保険サービスの自己負担割合(1割・2割・3割)は、「世帯分離をすれば下がる」と考えられがちですが、現役世代の子との世帯分離では変わりません。
負担割合の判定に使われるのは、本人の合計所得金額と、同一世帯内の65歳以上の方の「年金収入+その他の合計所得金額」です。同一世帯内であっても、64歳以下の方の所得は勘案されません。たとえば、40〜64歳の子が高収入でも、そのことで親の負担割合が上がることはなく、世帯分離で下がることもありません。
メリット2:高額介護サービス費の自己負担上限額が引き下がる
高額介護サービス費制度とは、同じ月に支払った介護保険サービスの利用者負担額(世帯合計)が上限額を超えた場合に、超えた分が申請により払い戻される仕組みです。
この上限額は、世帯の住民税の課税状況などによって決まります。同居している子などに住民税が課税されていると、親自身の収入が低くても、世帯は「住民税課税世帯」となります。この場合、一般的な課税世帯の上限額は月額44,400円(世帯)です。
世帯分離によって、親だけの世帯が「世帯全員が住民税非課税」に該当すると、上限額が下がります。世帯全員が住民税非課税の場合は月額24,600円(世帯)で、さらに、前年の合計所得金額と課税年金収入額の合計が80万9千円以下の方や、老齢福祉年金の受給者は、個人で月額15,000円になります。
メリット3:介護保険施設の食費・居住費の負担を軽減できる
特別養護老人ホームなどの介護保険施設に入所した場合、食費や居住費は原則として全額自己負担です。しかし、所得や預貯金が一定以下の方の負担を軽減するため、「負担限度額認定制度」が設けられています。
この制度の対象となるサービスは、特別養護老人ホーム、介護老人保健施設、介護医療院、ショートステイ(短期入所)などです。有料老人ホームやグループホームは対象外です。
対象となるのは、次の条件をすべて満たす方です。
世帯分離によって、親だけの世帯が「世帯全員が住民税非課税」になれば、1の条件を満たせる可能性があります。ただし、別世帯の配偶者が住民税課税者の場合は対象になりません。また、預貯金等の基準を超える場合も対象外で、世帯分離では解決できません。
メリット4:国民健康保険料が世帯の所得に応じて減額される可能性がある
国民健康保険料は、加入者の所得に応じて計算される「所得割」と、加入者数に応じて計算される「均等割」などで構成され、世帯主が納税義務者となります。
世帯分離を行い、所得の低い親が新しい世帯の世帯主になると、世帯全体の所得が下がるため、保険料が安くなることがあります。
特に、世帯の所得が一定基準以下の場合、均等割額が7割・5割・2割軽減される措置の対象になる可能性も出てきます。
メリット5:後期高齢者医療制度の保険料や自己負担が軽減されることがある
75歳以上の親がいる場合、後期高齢者医療制度の保険料にもメリットが期待できます。
この保険料は、所得に応じて負担する「所得割額」と、全員が均等に負担する「均等割額」の合計です。
世帯分離によって親世帯の所得が基準以下になると、この均等割額が軽減される措置があります。
また、医療機関での窓口負担(1割または2割)の上限額も、世帯の所得区分に応じて決まるため、自己負担が軽減されることがあります。
世帯分離の前に必ず確認!知っておきたい4つのデメリットと注意点
世帯分離は経済的なメリットが期待できる一方で、状況によってはかえって負担が増えてしまうケースも存在します。
国民健康保険料の総額が増加したり、勤務先からの手当が受けられなくなったりする可能性を考慮しなければなりません。
また、健康保険の扶養から外れることによる影響も無視できません。
メリットとデメリットを総合的に比較し、慎重に判断することが重要です。
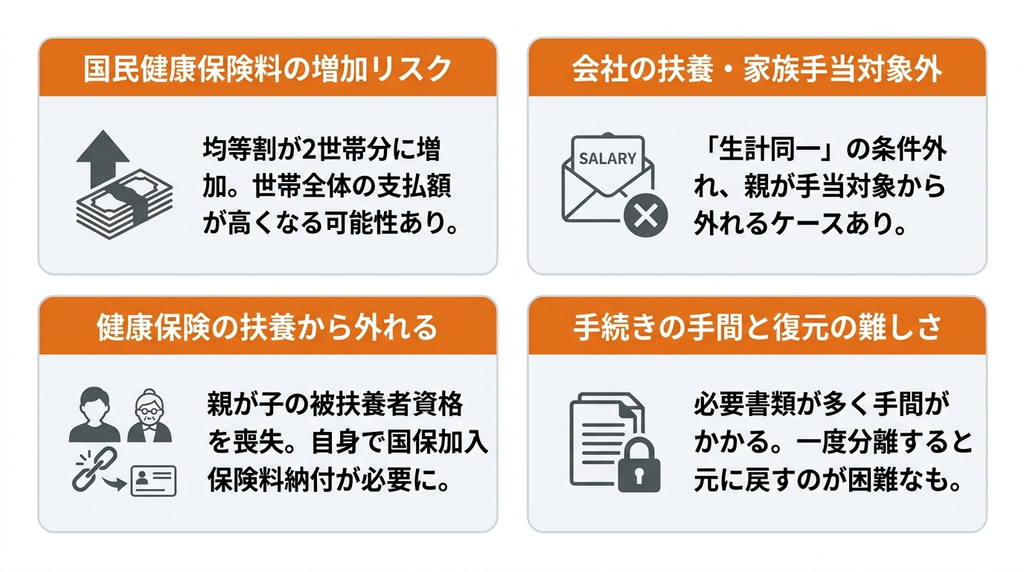
デメリット1:国民健康保険料が逆に高くなるケースがある
国民健康保険料には、加入者一人ひとりに課される「均等割」が含まれています。
世帯分離をすると、これまで1世帯分だった均等割が、分離後の2世帯分それぞれに課されることになります。
その結果、世帯全体で支払う保険料の合計額が、分離前よりも高くなってしまう可能性があります。
特に、世帯の所得がそれほど高くない場合には、保険料の増加というデメリットがメリットを上回ることがあるため注意が必要です。
デメリット2:会社の扶養手当・家族手当の対象から外れる
勤務先の福利厚生として支給される扶養手当や家族手当は、支給条件として「生計を同一にしていること」を定めている場合がほとんどです。
世帯分離の手続きは、役所に対して「生計が別である」と届け出ることと同じ意味を持ちます。
そのため、これまで手当の対象だった親が、世帯分離を理由に対象から外れてしまう可能性があります。
手当が支給されなくなると、年間の収入に大きな影響が出るため、事前に会社の就業規則などを確認しておく必要があります。
デメリット3:健康保険の扶養から外れ、自身で保険料を支払う必要がある
親が子どもの勤務先の健康保険(組合健保や協会けんぽなど)の被扶養者になっている場合、世帯分離によってその資格を失う可能性があります。
健康保険の扶養に入るための条件は「主として被保険者の収入により生計を維持していること」だからです。
扶養から外れた場合、親は国民健康保険に加入するか、75歳以上であれば後期高齢者医療制度に移行し、自身で保険料を納付しなければならなくなります。
新たな保険料負担が発生するデメリットを考慮する必要があります。
デメリット4:手続きに手間がかかり、一度分離すると元に戻すのが難しい
世帯分離の手続き自体は、役所の窓口で世帯変更届を提出することで行えますが、本人確認書類や印鑑、国民健康保険証など、事前に準備すべきものがあります。
一度世帯分離を行うと、それを元に戻す「世帯合併」の手続きが簡単に認められないケースがあります。
「介護保険料が思ったより安くならなかったから」といった理由では、制度の濫用と見なされる可能性があります。
安易な判断は避け、慎重に検討することが求められます。
【判断基準】世帯分離を検討したほうが良い人の特徴
世帯分離は、すべての世帯にとってメリットがあるわけではありません。
特にメリットを受けやすいのは、世帯の所得状況や介護サービスの利用状況に特定の特徴がある場合です。
例えば、親子の収入に大きな差がある世帯や、すでに高額な介護サービスを利用している世帯などが挙げられます。
自身の家庭がこれらの特徴に当てはまるかを確認することが、判断の第一歩となります。
親の収入が少なく、子ども(現役世代)の収入が高い世帯
世帯分離のメリットを最も受けやすいのは、親の収入が年金のみなど限定的で、同居する子どもの収入が高い世帯です。
この場合、世帯全体の所得が高いために介護保険料や医療費の自己負担が高額になっている可能性が高いです。
世帯分離によって親の世帯が低所得の住民税非課税世帯などに該当すれば、各種負担額が大幅に軽減され、経済的な恩恵を大きく受けられます。
介護保険サービスを現在利用中、または利用予定の世帯
すでに介護保険サービスを利用している、あるいは近いうちに利用する予定がある世帯は、世帯分離を積極的に検討する価値があります。
特に、デイサービスやショートステイの利用頻度が高い場合や、特別養護老人ホームへの入所を考えている場合、自己負担額や施設利用料の軽減メリットは非常に大きくなります。
高額介護サービス費制度による払い戻し額が増えることも期待できます。
親が後期高齢者医療制度の対象者である世帯
同居している親が75歳以上で後期高齢者医療制度に加入している場合も、世帯分離を検討すべき特徴の一つです。
世帯分離で親世帯が住民税非課税になると、医療費の自己負担限度額が引き下げられます。
これにより、入院や手術などで医療費が高額になった際の負担を抑えることが可能です。
また、毎月支払う保険料の均等割額が所得に応じて軽減されるメリットもあります。
世帯分離の手続き方法|必要書類と役所の窓口での伝え方
世帯分離の手続きは、お住まいの市区町村の役所窓口で行います。
手続き自体は「世帯変更届」を提出するだけで、それほど複雑ではありません。
ただし、必要書類を事前に準備し、窓口で分離の理由を適切に説明することが、スムーズに受理されるためのポイントです。
あらかじめ流れを把握しておくことで、滞りなく手続きを完了させることができます。
手続きに必要な書類一覧
世帯分離の手続きには、一般的に以下の書類が必要です。
ただし、自治体によって異なる場合があるため、事前にホームページやお電話で確認することをおすすめします。
役所の窓口での申請から適用までの流れ
世帯分離の手続きは、まず必要書類を揃えて、市区町村の役所の担当窓口へ行きます。
窓口に備え付けの「世帯変更届」に必要事項を記入し、持参した書類とともに提出します。
書類に不備がなく、世帯分離の理由が妥当であると判断されれば、その日のうちに手続きは完了し、住民票上も即日適用となります。
特に審査に時間がかかることはありません。
窓口で理由を聞かれた際の適切な回答例
役所の窓口では、世帯分離の理由を尋ねられることがあります。
この際、「介護保険料を安くするため」と正直に答えると、「制度の趣旨と異なる」として受理されない可能性があります。
手続きの目的は、あくまで「生計が別になった実態に住民票を合わせる」ことです。
そのため、回答例としては「親子間で家計を完全に独立させたため」「それぞれが独立した収入で生活しており、財布を別にしたため」など、生計が別であることを客観的に伝えるのが適切です。
マネナビの介護に関するご相談事例
介護や老後のお金に関する悩みは、世帯分離だけでなく多岐にわたります。
実際に、親の認知症による資産管理の問題や、将来の介護費用に対する漠然とした不安から、専門家に相談される方は少なくありません。
具体的な事例を通じて、どのような悩みがどのように整理されていくのかを紹介します。
【60代・女性】親の認知症でのお金の管理が心配だった
親の物忘れが増えてきたことで、将来認知症になった場合のお金の管理に大きな不安を感じていました。
相談の結果、認知症が進行すると銀行口座が凍結されるリスクがあることや、そうなる前に備えるための「任意後見制度」や「家族信託」といった制度の基本的な知識を整理できました。
漠然とした不安が、具体的な対策を考えるきっかけに変わりました。
【50代・男性】親の口座凍結に備えたかった
親の判断能力がしっかりしているうちに、万が一の認知症による口座凍結に備えたいと考えていました。
専門家からは、どのような制度が自分たちの家族構成や資産状況に適しているか、それぞれのメリット・デメリットを含めてアドバイスを受けました。
これにより、家族で話し合うべき具体的なポイントが明確になり、次のステップに進むことができました。
【60代・女性】介護にいくらかかるか見当がつかず不安だった
将来、親の介護にどれくらいの費用がかかるのか全く見当がつかず、漠然と不安を抱えていました。
相談を通じて、公的介護保険でカバーされる範囲と自己負担が必要になる費用の目安を学びました。
さらに、在宅介護と施設介護の費用シミュレーションを行い、現状の備えで足りるのか、今後何を準備すべきかを見通せるようになり、少し気持ちが楽になりました。
介護にかかる費用や制度の基本については「介護にかかるお金の不安を整理」で詳しく紹介しています。
世帯分離に関するよくある質問
世帯分離を検討する際には、手続きの正当性や家族間の関係性など、様々な疑問が浮かびます。
ここでは、特に多く寄せられる質問について、詳しく解説します。
- Q世帯分離は違法ではないですか?
- A
生計が別である実態に基づいて届け出る世帯分離は、住民基本台帳法に定められた正当な手続きであり、違法ではありません。
ただし、実際には生計を同一にしているにもかかわらず、介護保険料の軽減など不当な利益を得る目的で虚偽の申請を行った場合、不正受給とみなされ、給付金の返還などを求められる可能性があります。
- Q夫婦間で世帯分離することはできますか?
- A
原則として、法律上の夫婦間での世帯分離は認められません。
民法において夫婦には同居し、互いに協力し扶助する義務があると定められており、生計を同一にしていると見なされるのが一般的です。
ただし、離婚調停中やDVからの避難、海外への長期単身赴任など、客観的に見て生計が別であると判断される特別な事情がある場合は、役所の窓口で相談が必要です。
- Q世帯分離をした後、元に戻す(世帯合併する)ことは可能ですか?
- A
世帯分離をした後に、再び一つの世帯に戻す「世帯合併」の手続きは可能です。
手続きには役所への「世帯変更届」の提出が必要です。
しかし、特に合理的な理由なく短期間で分離と合併を繰り返すことは、制度の濫用と見なされ、役所が受理しない場合があります。安易な判断で分離するのではなく、長期的な視点で検討することが重要です。
老後資金や介護の不安は専門家への相談で整理しよう
世帯分離の損得勘定は、家族の収入や資産、健康状態など多くの要素が絡み合うため、ご自身の家庭だけで判断するのは非常に複雑です。
介護の不安は、老後資金や相続の問題とも密接に関連しています。
一人で抱え込まず、お金の専門家に相談することで、現状の課題が明確になり、取るべき対策の優先順位が見えてきます。
まずは現状の課題を整理することが第一歩
老後の不安を感じていても、「何から手をつければいいのか分からない」という方は少なくありません。
大切なのは、いきなり結論を出すことではなく、まず現状の家計や家族の状況、何に不安を感じているのかを一つひとつ言葉にして整理することです。
課題を客観的に把握することで、冷静に必要な対策を考えるための土台ができます。
相続や保険など関連するお金の問題もまとめて相談できる
親の介護を考えるとき、それは同時に実家の相続や、万が一の際の医療・介護保険の見直しといった問題にも繋がります。
これらの課題はそれぞれ専門分野が異なりますが、お金の相談窓口では、各分野の専門家と連携しながら、全体を俯瞰したアドバイスを受けることが可能です。
問題を個別に考えるのではなく、まとめて整理することで、より効果的な対策が見つかります。
マネナビが選ばれる3つの理由
数ある相談窓口の中から、どこを選べば良いか迷うかもしれません。
マネナビが大切にしているのは、利用者の不安に寄り添い、安心して考えを整理できる環境を提供することです。
多くの方に選ばれているのには、3つの明確な理由があります。
理由1:中立的な立場で考える順番を整理してくれる
特定の金融商品を販売することを目的としていないため、常に中立的な立場で利用者の状況を整理することから始めます。
いきなり対策を提示するのではなく、「何が問題なのか」「次に何を考えるべきか」という思考のプロセスを一緒に整理し、利用者が自分自身で納得して判断できる状態を目指します。
理由2:専門用語を使わず分かりやすく解説してくれる
相続や保険、年金の制度は専門用語が多く、分かりにくいと感じがちです。
マネナビでは、難しい言葉をできるだけ使わず、判断に必要なポイントに絞って平易な言葉で解説することを心がけています。
初めて老後の問題を考える方でも、全体像を掴み、安心して相談に臨める環境を大切にしています。
理由3:初回相談は無料で無理な勧誘がない
初回のご相談は無料で、情報整理や方向性の確認を目的としています。
相談したからといって、何かしらの契約を迫られたり、しつこい勧誘を受けたりすることは一切ありません。
「今は何もしない」という結論に至ることもあります。
利用者のペースを尊重し、安心して話せる窓口であることをお約束します。
まとめ
世帯分離は、同居する親の介護費用や保険料の負担を軽減できる可能性がある有効な手段です。
特に、親の収入が少なく子どもの収入が高い世帯では、大きなメリットが期待できます。
しかし、国民健康保険料の増加や扶養手当の対象外となるデメリットも存在するため、事前に損得を慎重にシミュレーションすることが不可欠です。
手続きは役所の窓口で行いますが、「生計を別にしている」という実態を客観的に伝えることが重要です。個別の判断に迷う場合は、専門家に相談して総合的なアドバイスを受けることをおすすめします。
免責事項
本記事は、2026年10月時点の制度にもとづく一般的な情報です。世帯分離の効果は、世帯の所得・家族構成・加入している保険や自治体の取扱いによって異なり、かえって負担が増える場合もあります。実際の判断は、お住まいの市区町村の窓口や地域包括支援センター、専門家にご確認ください。
あわせて読みたい関連記事
-
有料老人ホームとサービス付き高齢者向け住宅(サ高住)の違いは?費用・サービスを徹底比較
有料老人ホームとサービス付き高齢者向け住宅(サ高住)の違いは?費用・サービスを徹…
-
特養の費用は月額いくら?料金相場と負担を抑える減免制度を解説
特養の費用は月額いくら?料金相場と負担を抑える減免制度を解説 特別養護老人ホーム…
-
親を施設に入れるタイミングはいつ?共倒れする前の判断基準とチェックリスト
親を施設に入れるタイミングはいつ?共倒れする前の判断基準とチェックリスト 親の介…
-
特定障害者特別給付費とは?グループホームの家賃補助の条件・いくら・申請方法を解説
特定障害者特別給付費とは?グループホームの家賃補助の条件・いくら・申請方法を解説…
自分の場合はどう考える?
不安を整理したい方へ
記事を読んで「自分のケースではどうだろう?」と感じたら、状況を整理するところから始められます。