
生命保険の見直しタイミングはいつ?ライフステージ別のポイントと注意点
吉原 武志
よしはら たけし
- 3級ファイナンシャル・プランニング技能士
【専門分野・得意分野】生命保険・ライフプランニング
【自己紹介】業界歴14年の経験を活かし、お客様お一人おひとりの生活環境や将来のご希望を丁寧に伺い、寄り添った提案をいたします。
https://www.kamakura-life.co.jp/
生命保険の見直しタイミングはいつ?ライフステージ別のポイントと注意点
結婚や出産といったライフステージの変化、あるいは保険の更新通知が届いたとき、「今の保険のままで本当に大丈夫だろうだろうか」と不安に思うことはないでしょうか。保険は一度入れば終わりではなく、その時々の状況に合わせて最適化していくものです。
この記事を読めば、ご自身の状況に照らし合わせて、保険を見直すタイミングが今なのか、あるいはもう少し先なのかを判断し、具体的な行動に移せるようになります。
ライフステージの変化に応じた保険見直しの最適なタイミング
公的保障を理解し、保険料の無駄をなくすための考え方
保険の乗り換えで損をしないために知っておくべき注意点
なぜ保険の見直しが必要になるのか?
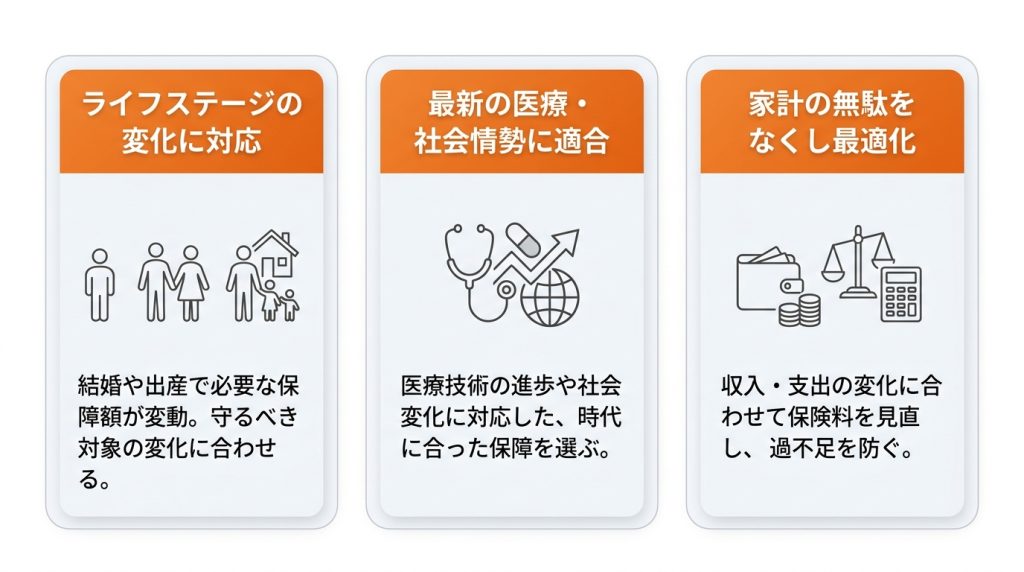
保険の見直しが必要になる理由は、主に3つあります。
第一に、ライフステージの変化によって守るべき対象や必要な資金額が変わるためです。
第二に、医療技術の進歩や社会情勢の変化に対応した新しい保険商品が登場するため、より時代に合った保障を選べる可能性があります。
そして第三に、家計の状況に合わせて保険料の負担を最適化し、無駄をなくすためにも定期的に内容を見直すことが求められます。
①ライフステージの変化で必要な保障額が変わるため
保険で備えるべきリスクや必要な保障額は、年齢や家族構成によって大きく変動します。
例えば、独身時代は自分自身の医療費や葬儀費用を準備すれば十分でしたが、結婚して配偶者ができれば、万一の際に残された家族の生活を守るための死亡保障が必要になります。
子どもが生まれれば教育費の準備も必要になり、子どもが独立すれば高額な死亡保障は不要になるなど、ライフステージごとに保障の優先順位は変化します。
②最新の医療や社会情勢に合った保険を選ぶため
保険商品は、医療技術の進歩や社会の変化に合わせて日々進化しています。
過去に加入した保険では、現在の先進医療や特定の治療法が保障の対象外になっているケースも少なくありません。
また、就労形態の多様化など社会情勢の変化に対応した新しいタイプの商品も登場しています。
定期的に保険内容を確認し、最新の医療事情や自身のライフプランに合った保障へアップデートすることが重要です。
③家計の負担を最適化し、無駄な保険料をなくすため
保険は長期にわたって保険料を支払うため、家計に与える影響は小さくありません。収入や支出のバランスは、昇進や転職、住宅ローンなど様々な要因で変化します。
保障内容が過剰で、家計を圧迫するほどの保険料を支払っている場合や、逆に保障が不足しているにもかかわらず無駄な特約に保険料を支払っているケースもあります。
定期的に保障内容と保険料のバランスを見直すことで、家計を最適化できます。
【ライフステージ別】保険見直しの代表的な6つのタイミング
保険を見直すタイミングは、人生の節目となるライフイベントの発生時が最も分かりやすいでしょう。
家族構成や経済状況が大きく変わるときは、保障の過不足が生じやすいため、保険内容を確認する絶好の機会です。
ここでは、代表的な6つのライフステージの変化について、見直しのポイントを解説します。
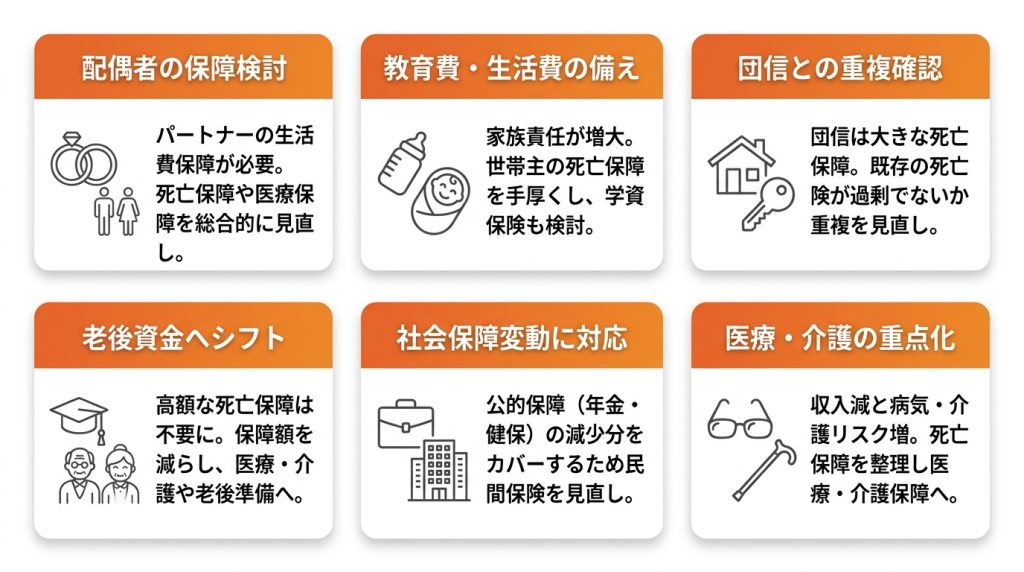
①結婚したとき:配偶者のための保障を検討する
結婚は、保険を見直す最も重要なタイミングの一つです。
独身時代に加入した保険は、自分自身の保障が目的としたものがほとんどですが、結婚後はパートナーの生活も考える必要があります。
万一のことがあった場合に、残された配偶者の生活費を保障する死亡保険の必要性が高まります。
また、共働きか片働きか、将来の子どもの予定など、夫婦のライフプランに合わせて医療保障なども含めて総合的に見直しましょう。
②子どもが生まれたとき:教育費や生活費に備えた死亡保障を厚くする
子どもが生まれると、家族に対する責任がさらに大きくなります。特に、子どもの教育費や成人するまでの生活費を確保するため、世帯主に万一のことがあった場合の死亡保障を手厚くする必要があります。
結婚のタイミングで見直した場合でも、子どもの人数が増えれば必要な保障額も変わるため、再度シミュレーションが必要です。教育資金を準備するため、学資保険の加入を検討する良い機会でもあります。
③住宅を購入したとき:団体信用生命保険と保障の重複を確認する
住宅ローンを組んでマイホームを購入する際、多くの場合「団体信用生命保険(団信)」に加入します。団信は、ローンの契約者が死亡または高度障害状態になった場合に、ローン残高がゼロになる保険です。これは非常に大きな死亡保障となるため、別途加入している死亡保険の保障額が過剰になる可能性があります。
保障の重複を見直し、保険料を削減できるか確認しましょう。
④子どもが独立したとき:高額な死亡保障から自分たちの老後資金へシフトする
子どもが独立すると、教育費や養育費の負担がなくなり、高額な死亡保障の必要性は薄れます。一般的に50代以降はこのタイミングを迎えることが多く、保障額を減額して保険料の負担を軽くすることが可能です。
削減した分の保険料を、自分たちの老後資金の準備や、関心が高まる医療保険・介護保険の充実に振り分けるなど、保障の目的をシフトさせる見直しを検討すべき年齢です。
⑤転職・独立したとき:社会保障の変動に合わせて保障内容を調整する
転職や独立によって働き方が変わると、公的な社会保障の内容も変化します。
例えば、会社員から自営業者になった場合、厚生年金から国民年金に変わり、将来受け取れる年金額や遺族年金が減少します。また、会社の健康保険組合による手厚い付加給付がなくなることもあります。
こうした公的保障の減少分をカバーするために、民間の保険を見直す必要があります。
⑥定年退職したとき:医療や介護への備えを重点的に見直す
定年退職後は、現役時代に比べて収入が減る一方、年齢とともに病気や介護のリスクは高まります。この時期には、高額になりがちな死亡保障は整理し、医療保障や介護保障に重点を置いた見直しが重要です。
終身タイプの医療保険やがん保険に加入しているか、介護状態になった際の費用をどう準備するかなど、退職金も視野に入れながら老後の生活設計に合わせた保障内容を確認します。
【契約内容別】見逃すと損!保険証券で確認すべき2つのタイミング
ライフイベントの変化だけでなく、加入している保険の契約内容によっても、保険を見直すタイミングは訪れます。
特に更新型の保険に加入している場合や、誕生日が近い場合は、保険証券を確認し、適切な時期に行動することが保険料を抑える上で重要になります。
①保険の更新時期が迫っているとき:保険料が上がる前に検討する
10年ごとなど、一定期間で契約が自動更新される「更新型」の保険に加入している場合、更新のタイミングは見直しの重要な時期です。
更新時には、その時点の年齢で保険料が再計算されるため、一般的に保険料は大幅に上がります。
更新の案内が届いたら、そのまま継続するのではなく、保障内容が現状に合っているか、他の保険商品と比較して保険料は妥当かなどを検討し、必要であれば乗り換えを見直すことが賢明です。
②誕生日を迎える前:保険料が年齢で変わる前に手続きする
生命保険の保険料は、契約時の年齢(被保険者年齢)を基に算出されます。
保険会社によっては、誕生日を迎えて満年齢が1歳上がると保険料も高くなるため、見直しを検討している場合は誕生日を迎える前に手続きを完了させるのが有利です。
特に、終身保険のように長期間保険料を支払う保険では、月々の差はわずかでも、総払込額では大きな違いになることがあります。
保険見直しの前に!多くの人が陥る「備えすぎ」の罠とは?
保険を見直す際、不安からあれもこれもと保障を手厚くしてしまい、「備えすぎ」の状態に陥ることがあります。
民間の保険を検討する前に、まずは日本に住む全ての人が利用できる公的保障制度で、どの程度のリスクがカバーされるのかを正しく理解することが、無駄な保険料を支払わないための第一歩です。
①公的医療保険(高額療養費制度)でカバーされる範囲を正しく理解する
日本の公的医療保険には「高額療養費制度」があります。
これは、1か月の医療費の自己負担額が上限額を超えた場合に、その超えた金額が払い戻される制度です。上限額は年齢や所得によって定められており、たとえ大きな手術や長期の入院で医療費が高額になっても、実際の自己負担は限定的です。
この制度を理解すれば、過剰な入院保障は不要だと判断できるかもしれません。
②遺族年金など、国から受け取れる保障額を事前に把握しておく
国民年金や厚生年金の被保険者が亡くなった場合、残された遺族には「遺族年金」が支給されます。
特に、子どもがいる家庭では遺族基礎年金と遺族厚生年金が支給され、生活の大きな支えとなります。
生命保険の死亡保障額を決める際には、この遺族年金でいくら受け取れるのかを事前に把握し、不足する分だけを民間の保険で補うという考え方が基本です。
③本当に必要な「必要保障額」を算出し、保険選びの基準を持つ
必要保障額とは、万一のことがあった場合に遺族が必要とする資金から、遺族年金や死亡退職金、貯蓄などの自己資金を差し引いた金額のことです。
具体的には、「(遺族の生活費+子どもの教育費+葬儀費用など)-(遺族年金+貯蓄など)」で計算します。
この金額を基準にすることで、感覚的にではなく、客観的な根拠を持って保険を見直すことが可能になります。
保険見直しを成功させるための4つのチェックポイント
実際に保険を見直す際には、どのような点を確認すればよいのでしょうか。
保障内容、保険金額、保険期間、そして保険料という4つの基本的なポイントをチェックすることで、現在の自分や家族にとって本当に必要な保険かどうかを判断しやすくなります。
この4つの視点から、現在の契約内容を整理してみましょう。
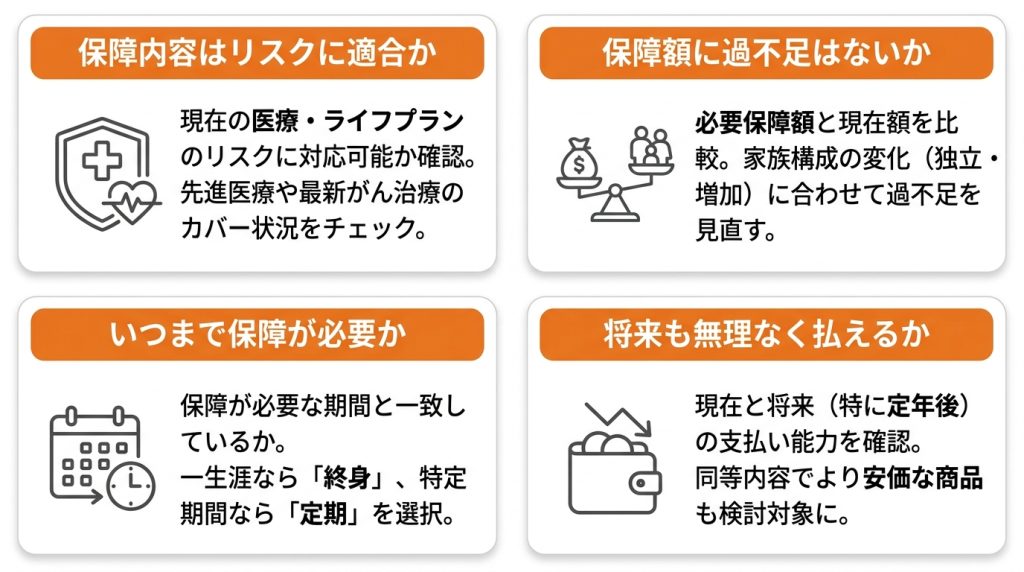
①保障内容は現在のリスクに合っているか
加入している保険の保障内容が、現在の医療事情やライフプラン上のリスクに対応できているかを確認します。
例えば、医療保険であれば、日帰り入院や短期入院でも給付金が支払われるか、先進医療特約は付加されているかなどをチェックします。
また、がん保険では、診断一時金や通院治療、抗がん剤治療など、現在の標準的ながん治療をカバーできているか確認が必要です。
②保険金額(保障額)は過不足がないか
事前に算出した「必要保障額」と、現在加入している保険の保険金額を比較します。
子どもが独立したのに高額な死亡保障がそのままになっていないか、逆に、子どもが増えたのに保障額が足りていないのではないか、といった観点で見直すことが重要です。
保障が過剰であれば保険料の無駄につながり、不足していれば万一の際に家族が困窮する可能性があります。
③保険期間はいつまで必要か
保険期間とは、保障が有効な期間のことです。
例えば、死亡保障であれば、子どもが独立するまでなど、保障が必要な期間と保険期間が一致しているかを確認します。
医療保障であれば、一生涯の保障が必要と考えるなら「終身タイプ」が適していますが、特定の期間だけでよいなら割安な「定期タイプ」も選択肢になります。
目的に合わせて適切な保険期間を見直すことが大切です。
④保険料は将来も無理なく払い続けられるか
現在支払っている保険料が家計を圧迫していないか、また、将来にわたって無理なく支払い続けられる金額かどうかを確認します。特に、収入が減少する可能性がある定年後も支払い続ける必要がある保険については、慎重な検討が必要です。
保障内容が同等で、より保険料の安い商品がないかどうかも含めて見直すことで、家計の負担を軽減できる場合があります。
保険見直しで失敗しないための注意点
保険の見直しは、家計や将来の安心に直結する重要な行動ですが、進め方を間違えるとかえって不利益を被る可能性があります。
特に、現在加入している保険を解約して新しい保険に乗り換える際には、いくつか注意すべき点があります。
安易に解約を決める前に、以下の3つのポイントを必ず確認してください。
①新しい保険への加入が完了してから現在の保険を解約する
保険を見直す際の鉄則は、新しい保険の契約が成立し、保障が開始されたことを確認してから、古い保険を解約することです。
先に解約してしまうと、新しい保険の申し込みから契約成立までの間に万一のことがあった場合、全く保障がない「無保険期間」が生じてしまいます。
このリスクを避けるため、解約のタイミングは慎重に判断してください。
②健康状態によっては新しい保険に加入できないリスクを理解する
保険に加入する際は、現在の健康状態や過去の病歴などを告知する必要があります。
見直しを検討する時点で健康状態が悪化している場合、新しい保険に加入できなかったり、特定の部位や疾病が保障の対象外になるなどの条件が付いたりすることがあります。
特にがんなどの既往歴があると加入は難しくなるため、健康なうちに早めに見直すか、安易に現在の保険を解約しないことが重要です。
③予定利率の違いで保険料や解約返戻金が変わることを知っておく
予定利率とは、保険会社が契約者から預かった保険料を運用する際に約束する利回りのことです。
過去に契約した貯蓄性のある保険(終身保険や養老保険など)の中には、現在では考えられないほど予定利率が高い、いわゆる「お宝保険」が存在します。
こうした保険を解約して新しい保険に乗り換えると、実質的に損をしてしまう可能性があるため、解約返戻金の額と予定利率をよく確認する必要があります。
保険の見直しタイミングに関するよくある質問
保険を見直しを考え始めたとき、多くの人が抱く共通の疑問があります。
ここでは、保険を見直すタイミングに関してよく寄せられる質問とその回答をまとめました。
見直しを具体的に進める前の参考にしてください。
- Q保険を見直す一番良いタイミングは具体的にいつですか?
- A
結婚、出産、住宅購入、子どもの独立といったライフステージが変化した時が、最も分かりやすく効果的なタイミングです。
また、保険の更新で保険料が上がる前や、家計の収支を見直したいと感じた時も重要な機会となります。決まった正解はなく、「保障内容に疑問を感じた時」が最適なタイミングと言えます。
- Q保険料が上がる更新のタイミング以外に見直すメリットはありますか?
- A
はい、あります。
より保障内容が充実していたり、保険料が割安な新しい商品が登場している可能性があります。
また、社会保障制度の変更や医療技術の進歩に合わせて、保障内容を最新の状態にアップデートできます。更新時期を待たずとも、定期的に自身のライフプランと保障内容が合っているかを確認することが大切です。
- Q保険を見直した結果、保障内容が悪くなってしまうことはありませんか?
- A
可能性はあります。
例えば、保険料の安さだけを重視して乗り換えた結果、保障範囲が狭まったり、必要な特約が外れていたりするケースです。
また、健康状態によっては新しい保険の加入条件が厳しくなることもあります。見直す際は、現在の保障内容と新しい保障内容を十分に比較検討することが失敗を防ぐ鍵です。
保険の見直しやお金の不安は専門家への相談がおすすめ
保険の見直しは、自分一人で行うには複雑で難しい側面があります。
公的保障の仕組みや必要保障額の計算、数ある保険商品の中から最適なものを選ぶ作業は、専門的な知識が必要です。
何から手をつければいいか分からない、自分たちの判断が正しいか不安、といった場合には、専門家に相談することをおすすめします。
客観的な視点から、現状の課題整理や情報提供を受けることで、安心して見直しを進めることができます。
なぜ「マネナビ:保険」が選ばれるのか?
「マネナビ」は、保険をはじめとするお金の不安について、専門家への相談を通じて整理し、次の一歩を考えるためのサービスです。
多くの方に選ばれるのには、その独自のサポート体制に理由があります。
マネナビについては「マネナビのサービス内容」で詳しく紹介しています。
答えを急がず、まずはお金の不安を整理することから始められるから
マネナビでは、いきなり特定の保険商品を提案するようなことはありません。
まずは利用者の状況や不安に感じていることを丁寧にヒアリングし、「何が問題なのか」「どこから考えるべきか」を一緒に整理することから始めます。
不安を言葉にして土台を整理することで、落ち着いて次のステップに進むための判断がしやすくなります。
必要な知識だけを専門用語を使わずに分かりやすく伝えてくれるから
保険や公的制度の話は、専門用語が多くて分かりにくいと感じる方が少なくありません。
マネナビでは、判断に必要なポイントに絞って、できるだけ平易な言葉で説明することを重視しています。
初めて保険の見直しを考える方でも、全体像を掴みながら安心して話を聞くことができます。
無理な勧誘がなく、利用者に合った選択肢を一緒に考えてくれるから
相談したからといって、必ず何かを契約しなければならないわけではありません。
状況を整理した結果、「今は何もしない」という結論になることもあります。
マネナビは、特定の結論を押し付けたり、無理な勧誘を行ったりすることはなく、あくまで利用者の状況に合った最善の選択肢を一緒に考えるパートナーとしての役割を大切にしています。
保険の見直し相談をするには「マネナビの保険相談」で詳しく紹介しています。
まとめ
生命保険の見直しは、ライフステージの変化や家計の状況、契約内容に応じて定期的に行うべき重要なプロセスです。
結婚、出産、住宅購入、子どもの独立、定年退職といった人生の節目は、保障の過不足を確認する絶好の機会と言えます。
また、保険の更新時期が近づいた時も、保険料が上がる前に見直すことで家計の負担を抑えられる可能性があります。
見直しを行う際は、公的保障でカバーされる範囲を理解した上で、本当に必要な保障額を見極めることが大切です。
保障内容、保険金額、保険期間、保険料の4つのポイントをチェックし、無保険期間を作らない、健康状態に注意するといった点に留意しながら、自分と家族にとって最適な保険を選びましょう。
あわせて読みたい関連記事
-
終活に保険は必要?「葬儀費用」や「整理資金」を保険で準備するメリット
終活に保険は必要?「葬儀費用」や「整理資金」を保険で準備するメリット 「自分がい…
-
60代に医療保険は必要か?高額療養費制度を知れば「過度な保障」はいらない
60代に医療保険は必要か?高額療養費制度を知れば「過度な保障」はいらない 「定年…
-
民間介護保険とは?必要性やメリット・デメリット、おすすめな人を解説
民間介護保険とは?必要性やメリット・デメリット、おすすめな人を解説 将来の介護に…
-
生命保険を「相続対策」に使う最強のメリット|非課税枠と即時現金の作り方
生命保険を「相続対策」に使う最強のメリット|非課税枠と即時現金の作り方 「相続税…

自分の場合はどう考える?
不安を整理したい方へ
記事を読んで「自分のケースではどうだろう?」と感じたら、状況を整理するところから始められます。