
親が認知症になると口座が凍結される?資産を守る「家族信託」と「成年後見」
吉原 武志
よしはら たけし
- 3級ファイナンシャル・プランニング技能士
【専門分野・得意分野】生命保険・ライフプランニング
【自己紹介】業界歴14年の経験を活かし、お客様お一人おひとりの生活環境や将来のご希望を丁寧に伺い、寄り添った提案をいたします。
https://www.kamakura-life.co.jp/
【2026年最新】親が認知症になると口座が凍結される?資産を守る「家族信託」と「成年後見」
「親の物忘れがひどくなってきた。もしもの時、親の貯金で介護費を払える?」「銀行口座が凍結されるって聞いたけれど、子供でも下ろせなくなるの?」「『家族信託』と『成年後見』、うちはどっちを選べばいい?」介護や看護は、ある日突然始まります。そして、それはいつまで続くのか、いくらかかるのかが最も予測しにくい、「長期にわたる不安との向き合う」ことでもあります。
近年、認知症患者数の増加に伴い、「親にお金はあるのに、認知症のせいで引き出せない」という資産凍結のトラブルが増加しています。
本記事では、資産凍結のリアルなリスクと、それを防ぐための有効な手段である「家族信託」、そして国のセーフティネットである「成年後見制度」を徹底比較します。
親が認知症になると資産が凍結される仕組みと家族への具体的な影響
元気なうちに備える「家族信託」と認知症後の最終手段「成年後見制度」の違い
どちらの制度が自分の家族に最適かを見極めるための判断ポイント
なぜ「認知症」で銀行口座が凍結されるのか?
多くの人が「暗証番号さえ知っていれば大丈夫」と楽観視していますが、2026年の銀行実務は、マネーロンダリング対策や消費者保護の観点から非常に厳格化されています。
①銀行が口座を止める「本当の理由」
銀行は、預金者の意思確認ができない状態での取引を認めません。窓口で以下のような兆候が見られた場合、銀行員は「本人の判断能力に疑いあり」と判断し、口座を凍結せざるを得なくなります。
- 住所変更やカード再発行の際、本人が自分の生年月日や住所を言えない。
- 高額な引き出しの理由を、本人が説明できない。
- 付き添いの家族だけが話し、本人が虚空を見つめている。
②不動産も「凍結」される
口座以上に深刻なのが不動産です。親名義の実家を売却、修繕、賃貸に出すといった行為はすべて「契約」です。本人の判断能力がなければ、売却のサイン(意思表示)が法的に無効となるため、親名義の実家を売却して老人ホームの費用に充てようとしても、親に判断能力がなければ売買契約は結べません。「家はあるのに、お金がなくて施設に入れない」ということが、現実的に起こっています。
口座凍結されるとどうなる?生活に及ぼす具体的な影響
銀行口座が凍結されると、単にお金がおろせなくなるだけではなく、日々の生活や介護にさまざまな悪影響を及ぼします。
具体的にどのような問題が発生するのか、事前に知っておくべきポイントを詳しく解説します。
①生活費や介護費用の引き出しができなくなる
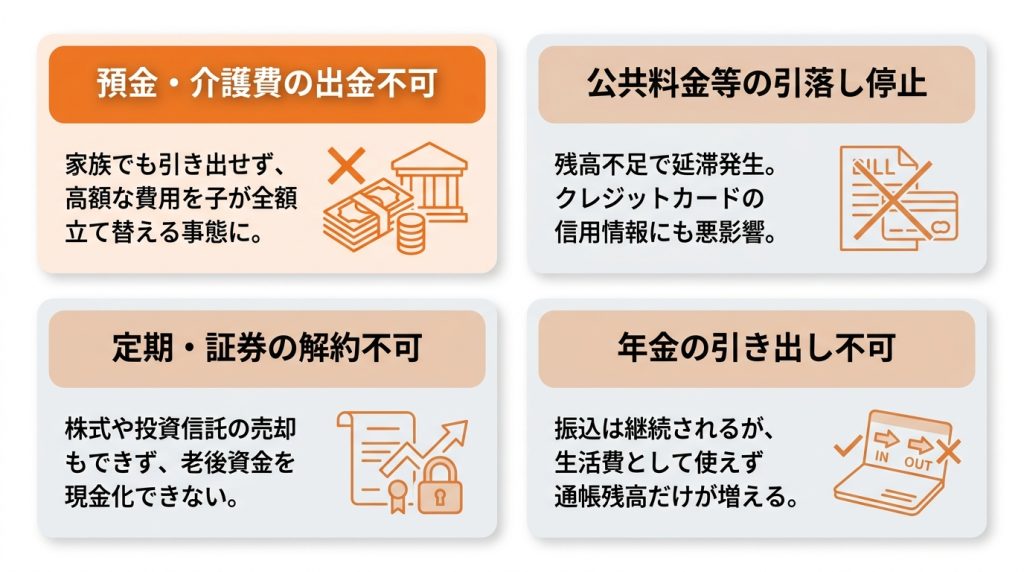
最も大きな問題は、預金口座からの出金が一切できなくなることです。
たとえ家族であっても、親の生活費や施設入所のための費用、医療費を引き出すことはできません。
結果として、高額な介護費用を子が全額立て替えることになり、家族の家計に深刻なダメージを与えるケースが多発しています。
キャッシュカードの暗証番号を知っていても、銀行に認知症と判断された後はATMでの引き出しも制限される可能性があります。
②公共料金の引き落としやクレジットカードへの影響
口座が凍結された場合、すでに設定されている公共料金の引き落としは停止されることがあります。そのため、新たな入金ができなくなると残高不足に陥り、引き落としが滞るリスクがあります。また、クレジットカードの支払いなども同様で、延滞が続くと信用情報に悪影響を及ぼし、後々ローンが組めなくなるなどのトラブルに発展する恐れがあります。定期的な支出の管理には注意が必要です。
③定期預金や証券の解約・売却も不可に
普通預金だけでなく、定期預金の解約もできなくなります。
さらに、銀行口座にとどまらず証券口座も同様の扱いとなるため、保有している株式や投資信託などの売却も一切できなくなります。
老後の生活資金や介護費用として運用していた資産であっても、認知症と判断されると自由に現金化することができず、いざというときの資金繰りに窮する事態を招いてしまいます。
資産形成に熱心だった方ほど、必要なタイミングで運用資金が使えないという悔しい思いをすることになります。
④年金の振込は維持されるが引き出しはできない
口座が凍結された後でも、親の年金振込自体は停止されず継続して行われます。
しかし、口座に振り込まれた年金を生活費として引き出すことはできません。
通帳上では残高が増えていくものの、実際の介護費用として使うことができず、絵に描いた餅となってしまいます。
この状態を解消し、年金を正しく活用するためには、後述する成年後見制度の利用など、法的に認められた煩雑な手続きを行うしか方法がなくなります。
資産を守る2つの制度:家族信託 vs 成年後見
資産凍結を防ぐ、あるいは解決するための公的な仕組みは大きく分けて2つあります。
①家族信託(かぞくしんたく):元気なうちに結ぶ「信頼の契約」
親が元気なうちに、資産の「管理権」だけを信頼できる子供に託す仕組みです。
- 仕組み: 親(委託者)が、子(受託者)に「介護費の支払いや実家の管理」を任せ、利益(お金を使う権利)は親(受益者)が受け取る契約を結びます。
- メリット: 裁判所の介入がなく、家族の判断で柔軟に資産を動かせる。
②成年後見(せいねんこうけん):認知症後に始まる「法的監視」
判断能力を失った後、家庭裁判所が「後見人」を選んで資産を守る仕組みです。
- 仕組み: 裁判所が選んだ弁護士や司法書士(または親族)が、本人の通帳を管理します。
- メリット: すでに認知症が進んでしまった場合でも利用できる唯一の手段。
【徹底比較】どちらがあなたのご家族に最適か?
どちらの制度が「正解」かは、ご家族の状況によって異なります。
| 比較項目 | 家族信託(生前対策) | 成年後見(事後対策) |
|---|---|---|
| 開始時期 | 親の判断能力がしっかりしている時 | 判断能力が低下・喪失した後 |
| 資産の管理 | 信頼できる家族(子供など) | 裁判所が選んだ人(弁護士・親族等) |
| 資産の活用 | 介護費、リフォーム、孫の学費など比較的自由 | 原則として「本人の維持」のみ |
| 裁判所の監督 | なし(家族で完結) | あり(毎年報告が必要) |
| 主な費用 | 初期費用(数十万円〜) | 月額報酬(月2万〜6万円程度が一生続く) |
| 相続対策 | 可能 | 不可能(贈与などは一切不可) |
【家族信託】:2026年に選ばれる理由
2026年、富裕層だけでなく一般的な家庭でも家族信託が普及しているのは、「圧倒的な柔軟性」にあります。家族信託は、いわば「親が自分自身の資産管理を子供にアウトソーシングする契約」です。
①実家の売却がスムーズ
信託契約を結んでおけば、親が施設に入って認知症が進行した後でも、受託者である子が自分の判断で実家を売却し、その代金を親の介護費用に充てることができます。
②「名義」は子へ、「利益」は親へ
不動産や預金の名義を一時的に子供に移しますが、そこから得られる家賃や売却益はすべて「親のため」に使われます。
③デジタル遺産への対応
家族信託の契約書内に「デジタル資産の管理」を含める事例が増えています。スマホ決済の残高や、サブスクリプションサービスの解約、SNSの整理などデジタル遺産の管理権限、また、ネット銀行のパスワード紛失時にも、子が法的に動けるように設定しておくのが現代のスタンダードです。
【成年後見】の現実:知っておくべき「意外な負担」
すでに認知症が進んでいる場合、選択肢は成年後見制度のみとなります。しかし、2026年現在でも、この制度には家族にとって「重い」側面があります。
①一度始めると「死ぬまで」やめられない
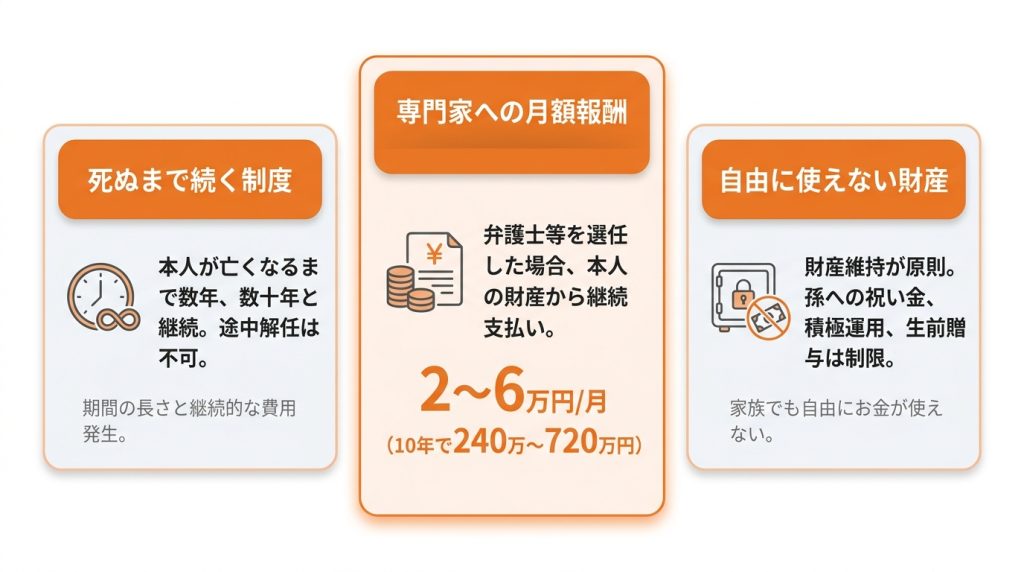
「不動産の売却が終わったから後見人を解任したい」ということはできません。本人が亡くなるまで数年、数十年と制度が続き、費用も発生し続けます。
②専門家後見人への「月額報酬」
親族が後見人になれない場合(あるいは資産が多い場合)、裁判所は弁護士などを選任します。その報酬は、親が亡くなるまで毎月、親の財産から引かれ続けます。
裁判所が弁護士などを後見人に選んだ場合、月額2万〜6万円程度の報酬を、本人の財産から支払い続けることになります。10年続けば240万〜720万円の出費です。
③家族でも自由にお金が使えない
後見人の仕事は「本人の財産を減らさないこと」です。たとえ親のためであっても、孫への祝い金や、積極的な資産運用、相続税対策としての生前贈与は原則として認められません。
銀行が始めた「親族代理人制度」の限界
近年、多くの銀行が「予約型代理人」「代理人指名手続き」などの独自のサービスを始めています。
- メリット: 手軽で、日々の生活費の引き出しには便利。
- 限界: 定期預金の解約や、数百万円単位の送金、不動産の処分には対応できません。これらはあくまで「窓口業務の延長」であり、法的な「財産管理」とは別物です。
【注意】 これはあくまで「生活費の引き出し」に限定されます。数千万円の定期預金の解約や、不動産の売却には対応できません。これら大きな資産を動かすには、やはり家族信託か成年後見が必要です。
口座凍結を防ぐためのその他の事前対策
家族信託以外にも、認知症による口座凍結に備えるための事前対策はいくつか存在します。
一度凍結されると解除が難しいため、元気なうちに最適な方法を選んでおくことが大切です。
ご家庭の資産状況や目的に合わせて活用を検討したい、代表的な3つの方法をご紹介します。
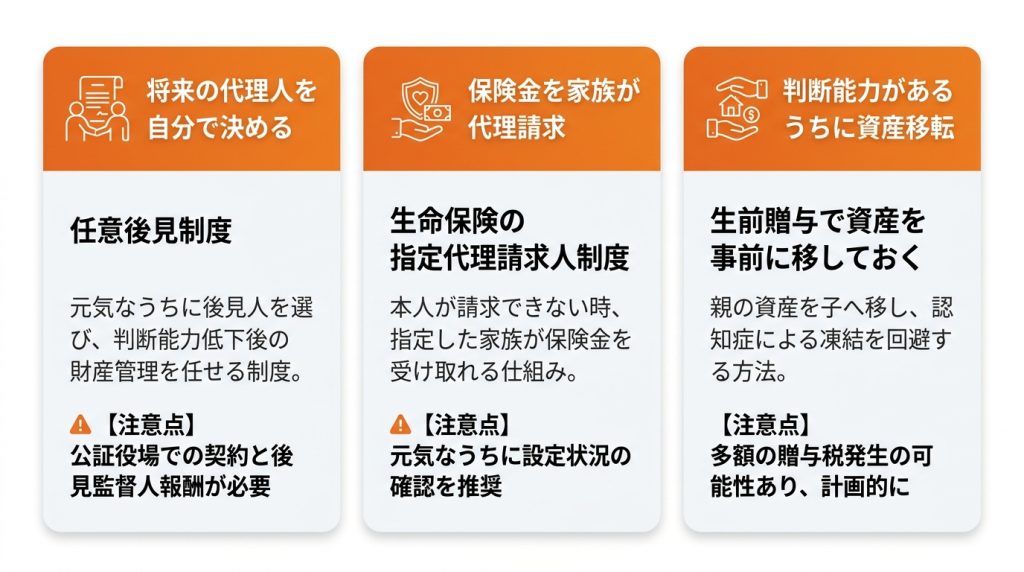
将来の代理人を自分で決める「任意後見制度」
成年後見制度には、認知症になってから家庭裁判所が決める「法定後見」のほかに、元気なうちに自分で後見人を選んでおく「任意後見制度」があります。
任意後見であれば、将来判断能力が低下した際に、あらかじめ指定した家族などに財産管理を任せることができます。
ただし、公証役場での契約が必要であり、実際に効力が発生した後は家庭裁判所が選任する任意後見監督人への報酬が毎月発生する点には注意が必要です。
費用対効果を見極めて利用しましょう。
生命保険の指定代理請求人制度を活用する
生命保険に加入している場合、「指定代理請求人制度」を活用するのも有効な対策です。
これは、被保険者本人が認知症などで保険金を請求できなくなった際に、あらかじめ指定しておいた家族が代理で請求できる仕組みです。
介護費用などに充てるための保険金をスムーズに受け取ることができるため、いざというときの大きな助けとなります。
元気なうちに指定代理請求人が正しく設定されているか、保険証券などで確認しておくことが強く推奨されます。
生前贈与で資産を事前に移しておく
親の判断能力がしっかりしているうちに、生前贈与によって預金や不動産などの資産を子へ移しておく方法もあります。
あらかじめ子の名義にしておけば、親が認知症になっても資産が凍結される心配はありません。
ただし、贈与する金額によっては多額の贈与税が発生する可能性があるため、税理士などの専門家に相談しながら、年間110万円の基礎控除など非課税枠を上手に活用し、長期的な視点で計画的に進めることが不可欠です。
マネナビへのご相談事例
マネナビには、親の介護や認知症に関するお金の悩みなど、様々なご相談が日々寄せられています。
専門家と共に状況を整理し、次の一歩を踏み出せたご相談事例をいくつかご紹介します。
一人で抱え込まずに相談することで、どのような解決策が見えてくるのか参考にしてください。
親の認知症とお金の管理が心配だった事例(60代・女性)
親の物忘れが増え、将来の認知症発症やお金の管理について強い不安を感じてご相談いただきました。
マネナビの相談窓口では、認知症による口座凍結のリスクやお金に関する基本的な知識、事前に考えられる家族信託などの選択肢について順を追って丁寧にご説明しました。
結果として、今のうちに親と話し合うべき具体的なテーマが明確になり、将来への不安を大きく軽減することができました。
相続予定の実家をどうすべきか迷っていた事例(50代・男性)
将来相続する予定の実家について、売却・活用・保有のどれがよいのか判断できず悩まれていた事例です。
不動産相続の基本的な考え方や、認知症による実家の凍結リスク、各種手続きの流れを専門用語を使わずに整理しました。
これにより、家族で話し合う際に検討すべき具体的なポイントが明確になり、円滑な準備をスタートさせることができました。
老後資金の不安を整理できた事例(50代・男性)
ご自身の老後資金について漠然とした不安があり、具体的にどう備えればよいか考えられていなかった方の事例です。
マネナビでは、いきなり対策や金融商品を提示するのではなく、まずは老後資金を考える視点や、健康寿命・資産寿命の考え方を整理するお手伝いをしました。
現状の不安がプロの知見によって整理されたことで、これから取り組むべき準備がクリアになりました。
資産凍結と対策に関するよくある質問
- Q家族信託は、自分たち(親族間)だけで契約書を作れますか?
- A
理論上は可能ですが、絶対におすすめしません。 銀行がその契約書を認めず、結局口座が作れないというトラブルが多発しています。2026年現在は、公正証書での作成と、専門家(司法書士・弁護士)による監修が「銀行受付の必須条件」となっているケースが大半です。
- Q親が「自分はボケていない」と怒って、話し合いができません。
- A
非常に多いケースです。マネナビでは「認知症対策」という言葉を避け、「将来、入院した時に子供が窓口で困らないようにするための事務手続き」として提案する方法を推奨しています。親を「守られる人」にするのではなく、子供を「助けるための権限を渡す」というニュアンスが大切です。
- Q認知症の診断が下りたら、もう家族信託はできませんか?
- A
診断名だけで即アウトではありません。公証人が「契約の内容を理解できる能力がある」と判断すれば可能です。諦めずに、まずは専門家に面談を依頼してください。
相続・介護・老後のお金の不安を“まとめて整理”する「マネナビ」
相続、不動産、介護、老後、保険など、人生の後半に向き合うお金の悩みは、内容もタイミングも人それぞれです。
マネナビは、そうしたお金の不安を一つずつ整理しながら考えられる、情報提供と無料相談を組み合わせたサービスです。
マネナビのサービスについては「終活・相続・老後資金のお金に関する不安を解消するサービス」で詳しく紹介しています。
まとめ|「元気な今」が、最後のチャンス
資産凍結への対策は、「親の意識がはっきりしている間」にしかできません。テクノロジーや法整備が進んでも、最後にものを言うのは「家族の対話」です。
資産凍結の対策は、親が元気なうちに「家族信託」という予防策を打つか、認知症の後に「成年後見」という治療法(制限付き)を受けるかの選択です。
2026年、資産凍結によって「親の介護費を子供が立て替え、家計が破綻する」という悲劇が、今日もどこかで起きています。親の資産を親のために、そして残される家族のために正しく使う。そのための時間は、刻一刻と削られています。
「マネナビ」では、家族信託に精通した司法書士や行政書士と連携し、あなたのご家族にとって最適な「資産守り」のプランを提案します。まずは気軽に相談してみませんか?
あわせて読みたい関連記事
-
特定障害者特別給付費とは?グループホームの家賃補助の条件・いくら・申請方法を解説
特定障害者特別給付費とは?グループホームの家賃補助の条件・いくら・申請方法を解説…
-
親の介護はいつから始まる?「要介護」になる前に親子で準備しておくべきこと
【2026年最新】親の介護はいつから始まる?「要介護」になる前に親子で準備してお…
-
有料老人ホームの費用相場はいくら?入居金・月額費用の相場を解説
有料老人ホームの費用相場はいくら?入居金・月額費用の相場を解説 有料老人ホームへ…
-
グループホームの費用相場と内訳|年金で払える?補助制度も解説
グループホームの費用相場と内訳|年金で払える?補助制度も解説 高齢者向けグループ…


自分の場合はどう考える?
不安を整理したい方へ
記事を読んで「自分のケースではどうだろう?」と感じたら、状況を整理するところから始められます。